17.04.2026
TERM SHEETS

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

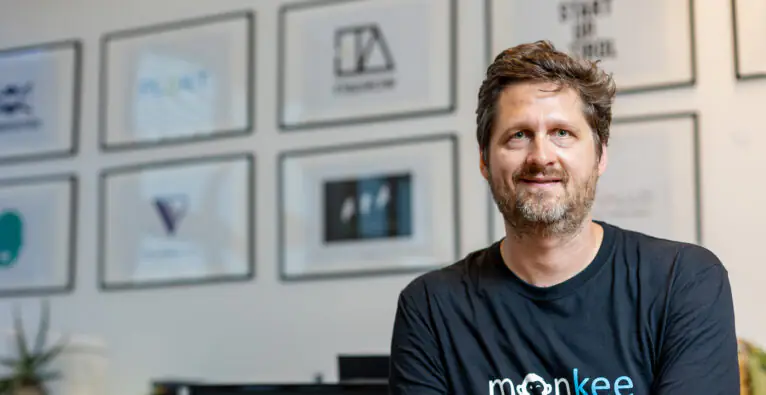
Ein Exit gilt als ultimativer Meilenstein für Startup-Gründer:innen. Doch selbst ein erfolgreicher Verkauf bedeutet nicht automatisch finanziellen Gewinn. Ungünstige Terms aus frühen Finanzierungsrunden – insbesondere rund um Liquidationspräferenzen – können dazu führen, dass Gründer:innen trotz jahrelanger Arbeit leer ausgehen. Monkee-Gründer Martin Granig erklärt und weist darauf hin, worauf es wirklich ankommt.
/artikel/der-null-euro-exit-von-liquidation-preference-und-secondaries
Exit, Liquidationspräferenz, Secondaries
© monkee - Martin Granig.

Langjähriges Schwitzen. Schlafmangel. Expertise-Aufbau in Sachen Bürokratie, modern Leadership, Steuerrecht, Marketing und Vertrieb. Abende gefüllt mit Netzwerk-Agenden, um u.a. das Bootstrapping zu verlassen und potentielles Kapital anzulocken. Schlussendlich läuft das Startup; das Team wächst, Revenue trudelt ein und am Unternehmen Beteiligte sind glücklich. Man zahlt sich zum ersten Mal ein Gehalt aus. Dann, nach Jahren harter Arbeit und Vernachlässigung des Privatlebens, winkt der Exit. In Millionenhöhe. Und er wird auf Wunsch oder Druck der Investor:innen auch umgesetzt.

300 Mio-Euro-Exit und kein Geld?

Man möchte meinen, man hat es geschafft. Doch falsch verhandelte Term-Sheets in Anfangsjahren sprechen eine andere Sprache. Und man bekommt nach Jahren der Mühsal und Hingabe keinen einzigen Euro aus dem Exit heraus.

Dies ist ein möglicher Werdegang von Gründer:innen, wie er – zwar nicht oft im Rampenlicht, aber dennoch – passiert. Martin Granig, Gründer von monkee, spitzt dieses Beispiel noch mehr zu und schreibt per LinkedIn-Post: „€300 Mio Exit. 3 Founder. Jeder bekommt: Null Euro. Klingt unmöglich? Ist es nicht. Und ich kann es beweisen“.

Zwar ist sein 300-Millionen-Exempel fiktiv, wie er im Gespräch mit brutkasten zugibt, Granig kennt aber tatsächlich einen Founder, der einen 15-Millionen-Exit hingelegt hat. „Ich habe ihm gratuliert, aber er meinte, dass die ‚Terms‘ so mies sind und der Exit hätte massiver sein müssen, ‚damit sich was ausgeht‘.“

Nachteilige Liquidationspräferenz

Der Founder aus Tirol berät aktuell drei Startup-Gründer beim Fundraising. Und merkt in diesem Sinne, dass oftmals der Fokus stark auf der Bewertung der Firma liegt. „Aber die Terms des Deals sind entscheidend“, warnt er. „Wenn etwa die Liquidationspräferenz nachteilig ist, müssen extrem große Exits erzielt werden, bevor für Founder überhaupt etwas übrig bleibt. Die Schlagzeilen sprechen in solchen Fällen von einem tollen Exit, doch hinter den Kulissen gibt es manchmal Gründer, für die die Situation ganz anders aussieht.“

Die Liquidationspräferenz, zur Erklärung, ist ein Standard-Mechanismus in Venture-Capital-Verträgen und dient vor allem als Downside-Protection für Investor:innen. Im Exit-Fall soll sie sicherstellen, dass Investor:innen ihr eingesetztes Kapital bevorzugt zurückerhalten – oft unabhängig von ihrer prozentualen Beteiligung. Häufig kommen dabei auch Multiples (z. B. 1x, 2x, etc.) zum Einsatz, die festlegen, wie viel des investierten Kapitals vorab zurückfließt.

Non-Participating-Modell vs. Participating-Modell

Beim Non-Participating-Modell, einer Founder-freundlichen Variante, wie Granig sie nennt, entscheiden die Investor:innen, ob sie ihr Investment (inklusive möglicher Multiples) zurückbekommen oder entsprechend der Beteiligung am Exit partizipierten – je nachdem, was für sie vorteilhafter ist.

Anders beim Participating-Modell: Hier erhalten die Investor:innen zunächst ihr eingesetztes Kapital (inklusive vereinbarter Multiples) zurück und beteiligten sich anschließend zusätzlich am verbleibenden Erlös.

Das führt dazu, dass erst danach „etwas vom Kuchen übrig bleibt“, von dem Founder und frühe Angel-Investor:innen profitieren. Gerade Letztere könnten im schlechtesten Fall auch leer ausgehen, während spätere Investor:innen oft auf bessere Terms zurückgreifen können.

Granig erklärt

„Wie passiert so etwas? Die späteren Investoren sehen, dass das Fundraising-Environment schwieriger geworden ist“, erklärt Granig konkret. „Eine Exit-Möglichkeit tut sich auf. Sie halten zusammen über 50 Prozent der Stimmrechte. Also forcieren sie den Verkauf. Aus ihrer Perspektive rational: Lieber jetzt 3x auf das Investment als noch ein bis zwei Jahre warten, das Risiko einer fehlenden Anschlussfinanzierung eingehen und am Ende das gesamte Investment abschreiben. Für die Founder ist es eine Katastrophe. Für die Investoren ist es Portfolio-Management“, schreibt er auf LinkedIn. Und weist erneut darauf hin, dass sich schlussendlich alles um die Art des Deals dreht.

„Wie stark Gründer auf bestimmte Terms eingehen müssen, ist letztlich Verhandlungssache – und hängt stark vom Druck im Fundraising ab“, sagt er. „Non-Participating-Strukturen gelten als founder-freundlicher, und Multiples von 1x, 1,5x oder 2x sind üblich. Wenn Investoren ein höheres Risiko sehen, können auch Faktoren von 3x verlangt werden. Problematisch wird es vor allem dann, wenn sich solche Faktoren über mehrere Finanzierungsrunden hinweg ’stapeln‘, selbst bei guten Exits bleibt in so einem Fall für Founder oft wenig übrig.“

Das Secondaries-Problem

Eine mögliche Lösung dafür wären „Secondaries“, also Teilverkäufe von Anteilen durch Gründer:innen (Cash-Out). „In der DACH-Region ist das kulturell jedoch noch zurückhaltend besetzt, vor allem in frühen Phasen“, sagt Granig. „Grundsätzlich gilt: Zuerst muss das Unternehmen solide finanziert sein und wachsen, um Secondaries wahr werden zu lassen. Entscheidend ist auch die Wahl der Investoren: Strategische Investoren zahlen oft eine Prämie und sind weniger strikt auf Exit-Rückflüsse fokussiert, während Finanzinvestoren stärker auf Rendite und klare Rückzahlungsmechaniken schauen.“ Somit bleibe vor allem eine Lektion: „Die Bewertung ist nicht der Deal. Die Terms sind der Deal.“

Deine ungelesenen Artikel:
02.10.2026

EY IPO Barometer: Vier Neuzugänge in Wien und ATX auf Rekordhoch

Das EY IPO Barometer Q3 2026 zeigt eine positive Entwicklung am österreichischen Kapitalmarkt: Vier Neuzugänge an der Wiener Börse, zwei Auslands-Listings und ein ATX-Allzeithoch stehen zu Buche. Ein klassischer IPO im geregelten Markt blieb im dritten Quartal allerdings aus.
/artikel/ey-ipo-barometer-vier-neuzugaenge-in-wien-und-atx-auf-rekordhoch
© Wiener Börse/Nik Pichler

Österreichische Unternehmen setzten im bisherigen Jahresverlauf 2026 positive Impulse am Kapitalmarkt, auch wenn die Belebung noch nicht alle Marktsegmente erfasste. Wie das aktuelle IPO Barometer der Prüfungs- und Beratungsorganisation EY zeigt, stehen vier Neuzugänge an der Wiener Börse, ein neuer ATX-Rekord sowie zwei Börsengänge österreichischer Unternehmen im Ausland zu Buche.

Die zwei Auslands-Listings waren das Unternehmen Asta Energy, das im Jänner in Frankfurt an die Börse ging, sowie Innio Jenbacher mit dem Börsengang im Juni an der Nasdaq. Parallel dazu entwickelte sich der heimische Aktienmarkt stark: Der ATX inklusive Dividenden erreichte am 28. September mit 17.618,00 Punkten ein neues Allzeithoch und liegt seit Jahresbeginn mehr als 30 Prozent im Plus.

Vier Neuzugänge an der Wiener Börse

Am österreichischen Kapitalmarkt verzeichnete die Wiener Börse im laufenden Jahr vier Neuzugänge. Mit dem Handelsstart der Biogena Good Vibes AG am 10. September im Segment direct market plus kam der vierte Neuzugang an die Börse – brutkasten berichtete. Dem Listing ging eine außerbörsliche Kapitalerhöhung mit öffentlichem Aktienangebot voraus. Laut Unternehmensangaben zeichneten mehr als 2.300 neue Aktionär:innen Aktien, wobei sich der Mittelzufluss auf fast 18 Mio. Euro belief. Zuvor gingen dieses Jahr die Emerald Horizon AG im standard market (brutkasten berichtete), die FIT Group AG im direct market plus und die K2G Holding AG im direct market an den Wiener Markt.

Ein klassischer IPO eines österreichischen Unternehmens im geregelten Markt wurde im dritten Quartal hingegen nicht verzeichnet. Seit Anfang Juli ist der direct market plus zudem als EU-KMU-Wachstumsmarkt registriert, was insbesondere Wachstumsunternehmen und KMU den Zugang zum Kapitalmarkt erleichtern soll.

„Für nachhaltige Belebung des IPO-Markts braucht es gut vorbereitete Pipeline börsenreifer Unternehmen“

„Das dritte Quartal zeigt ein differenziertes Bild: Ein klassischer IPO im geregelten Markt blieb zwar aus, zugleich belegen die Neuzugänge und insbesondere das zusätzliche Listing von Biogena, dass der Kapitalmarkt auch für österreichische Wachstumsunternehmen eine relevante Finanzierungsoption sein kann. Dass mehr als 2.300 neue Aktionärinnen und Aktionäre gewonnen und fast 18 Millionen Euro eingeworben wurden, ist ein positives Signal für die Mobilisierung privaten Kapitals“, analysiert Martina Geisler, Partnerin und Leiterin IPO bei EY Österreich.

„Für eine nachhaltige Belebung des heimischen IPO-Markts braucht es nun eine gut vorbereitete Pipeline börsenreifer Unternehmen. Entscheidend sind eine überzeugende Equity Story, transparente Governance, realistische Bewertungsvorstellungen und die Bereitschaft, den Kapitalmarkt frühzeitig in die Wachstumsstrategie einzubinden. Der EU-KMU-Wachstumsmarkt kann dabei helfen, die Einstiegshürden für kleinere und mittlere Unternehmen zu senken“, so Geisler weiter.

Wer den Kapitalmarkt in Betracht ziehe, müsse daher „frühzeitig Börsenreife herstellen und seine Equity Story klar auf die Bedürfnisse eines internationalen Investorenkreises ausrichten“, heißt es von EY.

Erweiterung im global market

Neben den Neuzugängen erweiterte die Wiener Börse am 9. September den global market – das Handelssegment für bereits an anderen Börsen notierte internationale Aktien – um 45 Titel aus dem Nasdaq 100 und dem S&P 500. Damit sind dort nun erstmals mehr als 1.000 internationale Wertpapiere in Euro, zu Inlandskonditionen und während der Wiener Börsenzeiten handelbar. Bei diesen Einbeziehungen handelt es sich nicht um österreichische IPOs.

Im weltweiten Vergleich blieben die IPO-Märkte im dritten Quartal 2026 mit 367 Börsengängen nahezu stabil (Vorjahresquartal: 374), während das Emissionsvolumen um 79 Prozent auf 93,3 Mrd. US-Dollar stieg. „Die hohen Emissionsvolumina dürfen nicht darüber hinwegtäuschen, dass die Erholung des IPO-Markts noch nicht in der Breite angekommen ist. Das dritte Quartal wurde stark von wenigen sehr großen Transaktionen geprägt“, erläutert Geisler.

Weltweit entfielen im dritten Quartal rund 75 Prozent des Platzierungsvolumens auf die Branchen Advanced Manufacturing und Technology. Getragen werde der Markt laut EY von Equity Stories, die auf kritische Infrastruktur und Energie, KI und Robotik sowie Verteidigung einzahlen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries