17.04.2026
TERM SHEETS

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

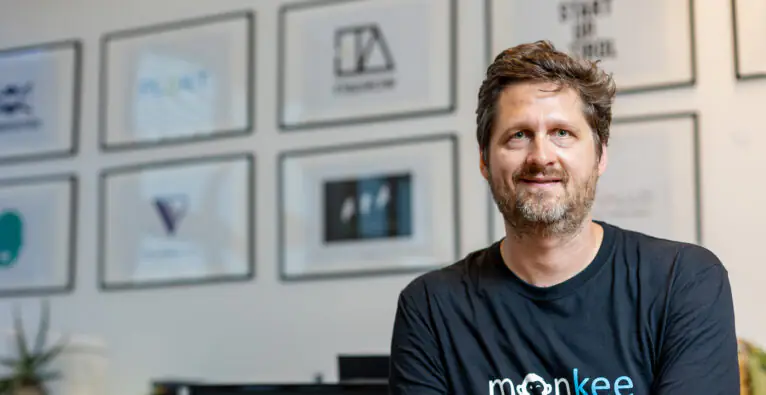
Ein Exit gilt als ultimativer Meilenstein für Startup-Gründer:innen. Doch selbst ein erfolgreicher Verkauf bedeutet nicht automatisch finanziellen Gewinn. Ungünstige Terms aus frühen Finanzierungsrunden – insbesondere rund um Liquidationspräferenzen – können dazu führen, dass Gründer:innen trotz jahrelanger Arbeit leer ausgehen. Monkee-Gründer Martin Granig erklärt und weist darauf hin, worauf es wirklich ankommt.
/artikel/der-null-euro-exit-von-liquidation-preference-und-secondaries
Exit, Liquidationspräferenz, Secondaries
© monkee - Martin Granig.

Langjähriges Schwitzen. Schlafmangel. Expertise-Aufbau in Sachen Bürokratie, modern Leadership, Steuerrecht, Marketing und Vertrieb. Abende gefüllt mit Netzwerk-Agenden, um u.a. das Bootstrapping zu verlassen und potentielles Kapital anzulocken. Schlussendlich läuft das Startup; das Team wächst, Revenue trudelt ein und am Unternehmen Beteiligte sind glücklich. Man zahlt sich zum ersten Mal ein Gehalt aus. Dann, nach Jahren harter Arbeit und Vernachlässigung des Privatlebens, winkt der Exit. In Millionenhöhe. Und er wird auf Wunsch oder Druck der Investor:innen auch umgesetzt.

300 Mio-Euro-Exit und kein Geld?

Man möchte meinen, man hat es geschafft. Doch falsch verhandelte Term-Sheets in Anfangsjahren sprechen eine andere Sprache. Und man bekommt nach Jahren der Mühsal und Hingabe keinen einzigen Euro aus dem Exit heraus.

Dies ist ein möglicher Werdegang von Gründer:innen, wie er – zwar nicht oft im Rampenlicht, aber dennoch – passiert. Martin Granig, Gründer von monkee, spitzt dieses Beispiel noch mehr zu und schreibt per LinkedIn-Post: „€300 Mio Exit. 3 Founder. Jeder bekommt: Null Euro. Klingt unmöglich? Ist es nicht. Und ich kann es beweisen“.

Zwar ist sein 300-Millionen-Exempel fiktiv, wie er im Gespräch mit brutkasten zugibt, Granig kennt aber tatsächlich einen Founder, der einen 15-Millionen-Exit hingelegt hat. „Ich habe ihm gratuliert, aber er meinte, dass die ‚Terms‘ so mies sind und der Exit hätte massiver sein müssen, ‚damit sich was ausgeht‘.“

Nachteilige Liquidationspräferenz

Der Founder aus Tirol berät aktuell drei Startup-Gründer beim Fundraising. Und merkt in diesem Sinne, dass oftmals der Fokus stark auf der Bewertung der Firma liegt. „Aber die Terms des Deals sind entscheidend“, warnt er. „Wenn etwa die Liquidationspräferenz nachteilig ist, müssen extrem große Exits erzielt werden, bevor für Founder überhaupt etwas übrig bleibt. Die Schlagzeilen sprechen in solchen Fällen von einem tollen Exit, doch hinter den Kulissen gibt es manchmal Gründer, für die die Situation ganz anders aussieht.“

Die Liquidationspräferenz, zur Erklärung, ist ein Standard-Mechanismus in Venture-Capital-Verträgen und dient vor allem als Downside-Protection für Investor:innen. Im Exit-Fall soll sie sicherstellen, dass Investor:innen ihr eingesetztes Kapital bevorzugt zurückerhalten – oft unabhängig von ihrer prozentualen Beteiligung. Häufig kommen dabei auch Multiples (z. B. 1x, 2x, etc.) zum Einsatz, die festlegen, wie viel des investierten Kapitals vorab zurückfließt.

Non-Participating-Modell vs. Participating-Modell

Beim Non-Participating-Modell, einer Founder-freundlichen Variante, wie Granig sie nennt, entscheiden die Investor:innen, ob sie ihr Investment (inklusive möglicher Multiples) zurückbekommen oder entsprechend der Beteiligung am Exit partizipierten – je nachdem, was für sie vorteilhafter ist.

Anders beim Participating-Modell: Hier erhalten die Investor:innen zunächst ihr eingesetztes Kapital (inklusive vereinbarter Multiples) zurück und beteiligten sich anschließend zusätzlich am verbleibenden Erlös.

Das führt dazu, dass erst danach „etwas vom Kuchen übrig bleibt“, von dem Founder und frühe Angel-Investor:innen profitieren. Gerade Letztere könnten im schlechtesten Fall auch leer ausgehen, während spätere Investor:innen oft auf bessere Terms zurückgreifen können.

Granig erklärt

„Wie passiert so etwas? Die späteren Investoren sehen, dass das Fundraising-Environment schwieriger geworden ist“, erklärt Granig konkret. „Eine Exit-Möglichkeit tut sich auf. Sie halten zusammen über 50 Prozent der Stimmrechte. Also forcieren sie den Verkauf. Aus ihrer Perspektive rational: Lieber jetzt 3x auf das Investment als noch ein bis zwei Jahre warten, das Risiko einer fehlenden Anschlussfinanzierung eingehen und am Ende das gesamte Investment abschreiben. Für die Founder ist es eine Katastrophe. Für die Investoren ist es Portfolio-Management“, schreibt er auf LinkedIn. Und weist erneut darauf hin, dass sich schlussendlich alles um die Art des Deals dreht.

„Wie stark Gründer auf bestimmte Terms eingehen müssen, ist letztlich Verhandlungssache – und hängt stark vom Druck im Fundraising ab“, sagt er. „Non-Participating-Strukturen gelten als founder-freundlicher, und Multiples von 1x, 1,5x oder 2x sind üblich. Wenn Investoren ein höheres Risiko sehen, können auch Faktoren von 3x verlangt werden. Problematisch wird es vor allem dann, wenn sich solche Faktoren über mehrere Finanzierungsrunden hinweg ’stapeln‘, selbst bei guten Exits bleibt in so einem Fall für Founder oft wenig übrig.“

Das Secondaries-Problem

Eine mögliche Lösung dafür wären „Secondaries“, also Teilverkäufe von Anteilen durch Gründer:innen (Cash-Out). „In der DACH-Region ist das kulturell jedoch noch zurückhaltend besetzt, vor allem in frühen Phasen“, sagt Granig. „Grundsätzlich gilt: Zuerst muss das Unternehmen solide finanziert sein und wachsen, um Secondaries wahr werden zu lassen. Entscheidend ist auch die Wahl der Investoren: Strategische Investoren zahlen oft eine Prämie und sind weniger strikt auf Exit-Rückflüsse fokussiert, während Finanzinvestoren stärker auf Rendite und klare Rückzahlungsmechaniken schauen.“ Somit bleibe vor allem eine Lektion: „Die Bewertung ist nicht der Deal. Die Terms sind der Deal.“

Deine ungelesenen Artikel:
07.09.2026

GO SHANGHAI 2027: Jetzt bewerben und den China-Markteintritt starten

Das Global Incubator Network Austria (GIN) hat seinen neuen Call GO SHANGHAI 2027 gestartet. Das Programm richtet sich an heimische Mid- und Later-Stage-Startups aller Branchen und Technologiefelder. Die Bewerbung ist von 7. September bis 4. Oktober 2026 möglich.
/artikel/go-shanghai-2027-global-incubator-austria
07.09.2026

GO SHANGHAI 2027: Jetzt bewerben und den China-Markteintritt starten

Das Global Incubator Network Austria (GIN) hat seinen neuen Call GO SHANGHAI 2027 gestartet. Das Programm richtet sich an heimische Mid- und Later-Stage-Startups aller Branchen und Technologiefelder. Die Bewerbung ist von 7. September bis 4. Oktober 2026 möglich.
/artikel/go-shanghai-2027-global-incubator-austria

Erste Kund:innen in Asien gewinnen, Partner finden, Investor:innen treffen: Für österreichische Startups mit China-Ambitionen führt der Weg über Shanghai. Die Metropole zählt zu den dynamischsten Innovationsökosystemen der Welt und gilt als Tor zu einem der größten Konsummärkte überhaupt, mit enormem Potenzial für Skalierung und Marktdurchdringung. Dazu kommt eine starke Basis an hochqualifizierten Fachkräften, die die Stadt zu einem Hotspot für Forschung, Entwicklung und Innovation macht.

Der direkte Zugang zu diesem Ökosystem ist für Startups aus Österreich allerdings alles andere als selbstverständlich. Genau hier setzt der neue Call des Global Incubator Network Austria (GIN) an: Er verspricht strategische Einblicke in den chinesischen Markt, konkrete Geschäftschancen und direkte Kontakte zu den zentralen Akteuren der dortigen Innovations- und Wirtschaftslandschaft.

GO SHANGHAI offen für alle Branchen

Das Internationalisierungsprogramm GO SHANGHAI 2027 richtet sich an österreichische Mid- und Later-Stage-Startups aller Branchen und Technologiefelder, die über die Proof-of-Concept- und Seed-Phase hinaus sind. Angesprochen sind sowohl Teams, die ihre erste internationale Expansion vorbereiten, als auch solche, die ihr Wachstum in Asien beschleunigen wollen.

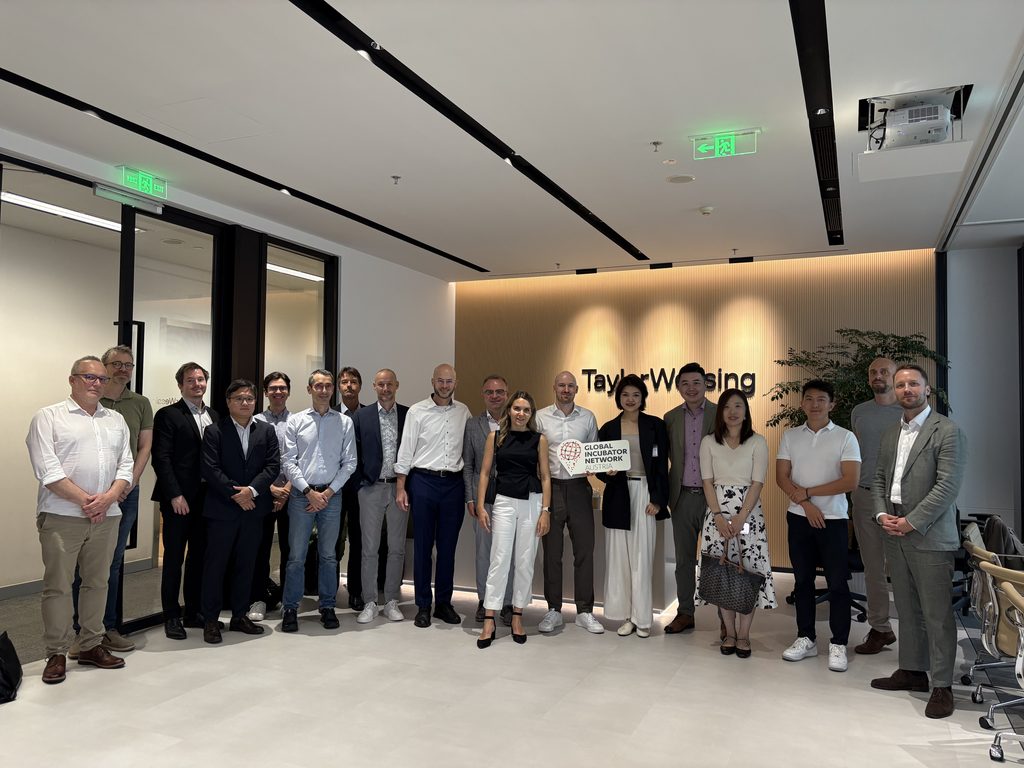
Die Delegation von GO SHANGHAI 2025 bei der Wirtschaftskanzlei Taylor Wessing in Shanghai | (c) Global Incubator Network Austria

Die teilnehmenden Startups erwartet eine einwöchige Reise nach Shanghai von 26. bis 30. April 2027, die direkten Zugang zu zentralen Akteuren der chinesischen Innovations- und Wirtschaftslandschaft bietet.

Vorbereitung digital und beim Kick-off-Dinner in Wien

Das Programm ist in zwei Phasen unterteilt. Zunächst erhalten die Startups im Rahmen eines flexiblen, digitalen Onboardings gezielte Einblicke in den chinesischen Markt, um ihre Internationalisierungsstrategie zu schärfen. Über die exklusiven GIN-Video-Masterclasses steht ihnen dafür unbegrenztes Lernmaterial zur Verfügung. Hinzu kommen drei Stunden individuelles IP-Coaching. Den Abschluss der Vorbereitungsphase bildet ein Kick-off-Dinner in Wien, bei dem sich der aktuelle Batch von GO SHANGHAI 2027 vernetzt und final auf die Reise vorbereitet.

Fünf intensive Tage in Shanghai

Der zweite Teil ist die einwöchige Ecosystem-Tour durch Shanghai. Auf dem Programm stehen kuratierte 1:1-Business-Meetings, die vom AußenwirtschaftsCenter Shanghai organisiert werden, Workshops, maßgeschneiderte Networking- und Pitch-Formate wie die Austrian Startup Pitch Night sowie exklusive Unternehmens- und Ökosystem-Besuche. In fünf intensiven Tagen treffen die Teilnehmer:innen auf Branchenexpert:innen, potenzielle Partner:innen, Investor:innen und andere Gründer:innen, um wertvolle Kontakte für die eigene Expansion zu knüpfen.

Reisekostenzuschuss von bis zu 10.000 Euro, mit Gender Bonus bis zu 90 Prozent

GIN übernimmt 80 Prozent der programmspezifischen Kosten für Flug und Unterkunft, mit einer maximalen Fördersumme von 10.000 Euro pro Startup. Mit dem Gender Bonus erhöht sich die Förderquote auf bis zu 90 Prozent. Teilnahmeberechtigt sind österreichische Mid- und Later-Stage-Startups aller Branchen, die folgende Kriterien erfüllen:

  • Erprobtes Geschäftsmodell mit ersten Markterfolgen (Kund:innen, Umsätze)
  • Bereits erfolgte Seed-Investition
  • Funktionierender Prototyp bzw. MVP
  • Einzigartiges Produkt oder Lösung
  • Gründung innerhalb der letzten sieben Jahre (kein hartes K.o.-Kriterium)
  • Konkretes Interesse an Internationalisierung mit Fokus auf Asien und an Vernetzung mit relevanten Stakeholdern

Die Bewerbungsphase für GO SHANGHAI 2027 läuft von 7. September bis 4. Oktober 2026. Interessierte Startups können sich über die Plattform aws Connect anmelden und ihr aktuelles Pitchdeck einreichen. Im Rahmen eines Online-Pitch-Events am 14. Oktober 2026 präsentieren die vorausgewählten Startups vor einer Jury aus nationalen und internationalen GIN-Partner:innen, jeweils zehn Minuten Pitch in Englisch plus Q&A. Die finale Auswahl wird spätestens zwei Wochen nach dem Pitch kommuniziert.


GO SHANGHAI 2027 ist ein Programm des Global Incubator Network Austria (GIN), der gemeinsamen Initiative von Austria Wirtschaftsservice (aws) und Österreichischer Forschungsförderungsgesellschaft (FFG), und Teil von GO ASIA. Organisiert wird es in Zusammenarbeit mit der Außenwirtschaft Austria. Weitere Informationen zum aktuellen Call finden Startups hier: https://gin-austria.com/calls/goshanghai2027

Kontakt

Bei Fragen zu GO SHANGHAI oder zum Bewerbungsverfahren können sich Startups an folgenden Kontakt wenden:

My Yen Lau
Project Manager | GO ASIA
T +43 1 501 75 394
E [email protected] | [email protected]

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries