22.12.2025
DAC8/CARF

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

Interview. Mit DAC8 und CARF kommen neue Regelungen bei der Versteuerung von Kryto-Assets auf Anleger:innen zu. Was diese dazu wissen müssen, erläutern Christian Massoner und Christoph Finsterer von EY Österreich.
/artikel/dac8-carf-kryptoversteuerung-aenderung
Christian Massoner und Christoph Finstere
Christian Massoner und Christoph Finsterer | Foto: EY

DAC8 (EU-Richtlinie zur administrativen Zusammenarbeit) und CARF (OECD-„Crypto-Asset Reporting Framework“) schaffen einen neuen Standard für Steuer-Transparenz bei Kryptowerten: Nicht Anleger:innen, sondern Krypto-Dienstleister wie Börsen und Broker müssen Kundendaten zur steuerlichen Ansässigkeit sowie bestimmte Transaktionsdaten erfassen und an die Finanzbehörden übermitteln, damit diese Informationen automatisch zwischen Staaten ausgetauscht werden können.

In der EU müssen die Regeln von den Mitgliedstaaten bis 31. Dezember 2025 umgesetzt werden und gelten grundsätzlich ab 1. Jänner 2026; das erste Meldejahr ist 2026, der erste Datenaustausch ist für bis spätestens 30. September 2027 vorgesehen. Für Österreich liegt dazu ein Umsetzungsrahmen über das Krypto-Meldepflichtgesetz (Krypto-MPfG) als Teil des Betrugsbekämpfungsgesetzes 2025 vor. Was die neuen Regelungen für Anleger:innen bedeuten, erläutern Christian Massoner (Partner, Business Tax Services, Steuerberatung) und Christoph Finsterer (Senior Manager, Business Tax Services, Steuerberatung) von EY Österreich.


brutkasten: Was ist die einfachste Erklärung für DAC8/CARF? Was ändert sich dadurch grundsätzlich im Vergleich zum bisherigen Status Quo, was die Versteuerung von Kryptowährungen angeht?

Christoph Finsterer: DAC8/CARF ist ein globales Projekt zum Austausch von Steuerdaten. Dadurch erhält das Finanzamt detaillierte Informationen über Krypto-Investments der Steuerpflichtigen, egal ob diese im Inland oder im Ausland liegen. Die Daten werden dabei von regulierten Dienstleistern aus allen teilnehmenden Staaten (derzeit 54, Tendenz steigend) eingemeldet und zwischen den Finanzverwaltungen automatisiert ausgetauscht.

Krypto-Investments von österreichischen Anleger:innen bei regulierten Dienstleistern, zu denen das Finanzamt in der Vergangenheit nur Daten vom Anleger bekommen hat, werden damit gegenüber dem Finanzamt transparent. Diese Entwicklung wird die Motivation zur Steuerehrlichkeit deutlich erhöhen.

Welche konkreten Daten müssen Krypto-Dienstleister unter DAC8/CARF künftig über ihre Kund:innen erfassen und melden – und wie granular sind diese Informationen (Transaktionen, Wallet-Adressen, Gegenparteien, Bewertungen in Euro)?

Christian Massoner: Einerseits werden persönliche Daten zur Identifikation der Kund:innen erfasst und gemeldet. Dies umfasst bei natürlichen Personen Name, Adresse, Ansässigkeitsstaat(en), Steueridentifikationsnummer(n) und das Geburtsdatum. Andererseits umfasst die Meldung detaillierte Informationen zu durchgeführten Transaktionen.

Die Granularität ist hoch: Transaktionsdaten sind heruntergebrochen auf jedes Krypto-Asset und den Transaktionstyp zu melden, wobei jeweils Bruttogesamtwerte bzw. Marktwerte, die Gesamtzahl der Einheiten und die Zahl der Transaktionen zu melden sind. Erfasste Transaktionen sind insbesondere der Kauf/Verkauf eines Krypto-Assets gegen Fiat, der Tausch eines Krypto-Assets gegen ein anderes Krypto-Asset und auch Ein- und Auszahlungen von Krypto-Assets, wie zum Beispiel ein Transfer auf eine Wallet sowie unter Umständen auch Staking, Lending und Wrapping.

Ab wann greift das praktisch: Ab welchem Datum beginnt die Datenerhebung, welches ist das erste Meldejahr, und wann könnte das erstmals bei Steuerpflichtigen spürbar werden – etwa durch Rückfragen oder Prüfungen?

Christoph Finsterer: Die Datenerhebung durch die Dienstleister wird ab Jänner 2026 erfolgen. Das erste Meldejahr ist 2026, wobei die Meldung bis spätestens 31. Juli 2027 erfolgen wird. Ab Sommer 2027 ist von Seiten des Finanzamts mit Prüfungen oder Rückfragen zu rechnen, wobei man dem Finanzamt eine gewisse Zeit für die Auswertung der Daten zugestehen wird müssen.

Theoretisch kann das Finanzamt aber auch bereits davor Ermittlungshandlungen setzen bzw. auch ohne aktive Ermittlungshandlungen Daten zugespielt bekommen – auch aus Zeiträumen vor 2026. In der Vergangenheit gab es bereits vergleichbare Entwicklungen, zum Beispiel Daten-DVDs oder die Panama Papers.

Welche Anbieter sind meldepflichtig – nur zentrale Börsen/Broker, oder auch Wallet-Provider, Zahlungsdienstleister, ATM-Betreiber und bestimmte DeFi-Frontends?

Christoph Finsterer: Das neue Melderegime umfasst Anbieter von regulierten Krypto-Dienstleistungen, wie den Betrieb einer Handelsplattform, das Verwahren und Verwalten von Krypto-Assets, den Tausch von Krypto-Assets gegen Fiat-Währungen oder andere Krypto-Assets sowie weitere Dienstleistungen.

Die Beurteilung des Anwendungsbereichs ist eng mit der regulatorischen Einstufung des Dienstleisters verknüpft und mit teils komplexen Rechtsfragen verbunden. In Einzelfällen besteht derzeit noch Rechtsunsicherheit, ob das neue Regime greift.

Wie wird „Krypto-Asset“ in DAC8/CARF abgegrenzt: Welche Rolle spielen Stablecoins, E-Money-Tokens und NFTs? Wo sind die größten Auslegungs- und Graubereiche zu erwarten?

Christoph Finsterer: „Kryptowert“ wird als digitale Darstellung eines Werts oder eines Rechts definiert, der bzw. das unter Verwendung der Distributed-Ledger-Technologie oder einer ähnlichen Technologie elektronisch übertragen und gespeichert werden kann. Dabei wird dieselbe Definition wie in der MiCAR verwendet.

Die Begriffe sind bewusst sehr breit gefasst, um alle Arten von Kryptowerten einzuschließen. Darunter fallen auch Stablecoins, einschließlich E-Geld-Token, sowie bestimmte NFTs. Ausgenommen sind lediglich digitale Zentralbankwährungen, elektronisches Geld sowie Kryptowerte, die nachweislich nicht für Zahlungs- oder Investitionszwecke genutzt werden können.

Bemerkenswert ist, dass der Begriff des „Kryptowerts“ breiter ist als jener der „Kryptowährung“ im österreichischen Einkommensteuergesetz. DAC8/CARF und die österreichische Krypto-Kapitalertragssteuer (KESt) sind daher nicht deckungsgleich.

Muss ein Privatanleger jetzt aktiv etwas tun – oder ist das vor allem eine Pflicht für Börsen/Plattformen, die im Hintergrund passiert?

Christoph Finsterer: Die Umsetzung von DAC8/CARF trifft in erster Linie Börsen und Plattformen. Die KYC-Prozesse müssen angepasst werden. Neukund:innen dürfen ab Jänner 2026 grundsätzlich nur mehr mit einer DAC8-konformen Selbstauskunft aufgenommen werden.

Für Altkund:innen gelten Nachfristen zur Einholung fehlender persönlicher Daten. Plattformen sollten ihre Kund:innen entsprechend anleiten. Wichtig ist, dass Aufforderungen zur Datenbereitstellung ernst genommen werden – andernfalls kann es zu Einschränkungen oder Sperren von Transaktionen kommen.

Welche typischen Krypto-Aktivitäten werden dadurch wahrscheinlicher sichtbar für das Finanzamt?

Christian Massoner: In erster Linie wird die Existenz eines Bestands an Krypto-Assets für das Finanzamt sichtbar. Dadurch entsteht die Möglichkeit, Fragen zu stellen und sämtliche Transaktionen systematisch nachzuvollziehen. Dies umfasst Käufe, Verkäufe, Tauschvorgänge und Transfers. Steuerpflichtige sollten daher von vollständiger Transparenz ausgehen.

Was bedeutet das für Menschen, die in den letzten Jahren Krypto gehandelt haben: Worauf sollten sie sich bei Nachfragen oder Prüfungen einstellen?

Christian Massoner: Es ist davon auszugehen, dass die gemeldeten Daten systematisch ausgewertet und mit den eingereichten Steuererklärungen abgeglichen werden. In der Folge ist mit Nachfragen zum Beginn der Investments sowie mit der Anforderung von Belegen zu rechnen.

Wer in der Vergangenheit unversteuerte Einkünfte erzielt hat, riskiert ein Finanzstrafverfahren. Übersteigt der verkürzte Steuerbetrag 150.000 Euro und liegt ein Vorsatz vor, ist das ordentliche Strafgericht zuständig.

In solchen Fällen kann eine strafbefreiende Selbstanzeige sinnvoll sein. Diese muss jedoch rechtzeitig, vollständig und formal korrekt erfolgen und setzt in der Regel auch eine rasche Nachzahlung voraus. Eine professionelle Beratung ist dringend zu empfehlen.

Welche Unterlagen sollte ein durchschnittlicher Anleger künftig sauber dokumentieren, um im Zweifel seine Steuererklärung nachvollziehbar belegen zu können?

Christian Massoner: Empfohlen wird eine lückenlose Dokumentation aller Bewegungen ab Anschaffung der Assets mit Originalbelegen. Dazu zählen insbesondere Orderbestätigungen, Transaktionslisten und Saldenbestätigungen.

Wesentlich sind Informationen zu Art des Krypto-Assets, Anzahl der Einheiten, Anschaffungszeitpunkt und -kosten, Veräußerungserlöse in Euro, Transaktionskosten sowie die vollständige Bewegungshistorie. Tools können hier erheblich unterstützen.

Auch bei KESt-endbesteuerten Einkünften sollten Belege aufbewahrt werden, da der KESt-Abzug nicht immer Endbesteuerungswirkung entfaltet.

Ab wann lohnt es sich, professionelle Hilfe (Steuerberater, Krypto-Steuer-Tools) zu nutzen?

Christian Massoner: Die Besteuerung von Krypto-Assets ist in Österreich ausgesprochen komplex. Ab einer höheren Anzahl an Transaktionen ist der Einsatz von Tools dringend zu empfehlen, da eine manuelle Berechnung kaum mehr praktikabel ist.

Bei nennenswerten Einkünften sollte die Auswahl und Anwendung solcher Tools mit einer Steuerberaterin oder einem Steuerberater abgestimmt werden. Diese können die Ergebnisse prüfen und gegebenenfalls Optimierungsmöglichkeiten aufzeigen.

Deine ungelesenen Artikel:
16.10.2026

Mehr Spinoffs und weniger Transfer-Personal? ECN warnt vor finanziellen Kürzungen beim Wissenstransfer

530 Startups und Spinoffs haben die Partnerhochschulen des Entrepreneurship Center Network im Vorjahr betreut, um 16 Prozent mehr als 2024. Bei der 6. ECN-Konferenz haben die Hochschulen einen Maßnahmenplan erarbeitet. Im brutkasten-Talk warnen ECN-Gründer Rudolf Dömötör und Sara Matt von der Universität Innsbruck zugleich davor, ausgerechnet jetzt beim Transfer zu kürzen.
/artikel/mehr-spinoffs-und-weniger-transfer-personal-ecn-warnt-vor-finanziellen-kuerzungen-beim-wissenstransfer
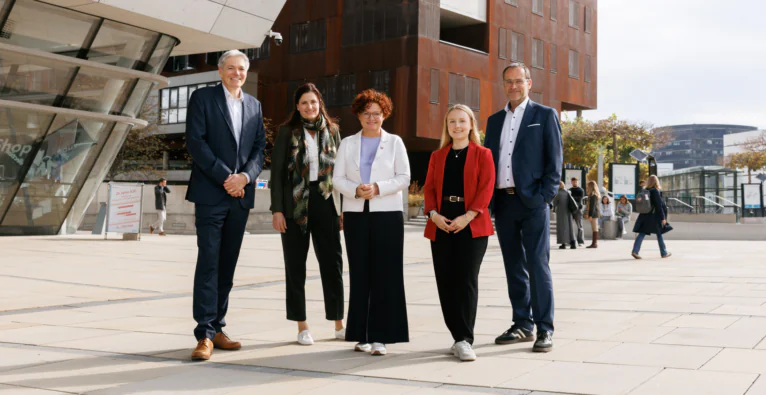
(c) Ruiz Cruz
(c) Ruiz Cruz

Zwei Tage lang haben die Entrepreneurship-Verantwortlichen der österreichischen Hochschulen am 13. und 14. Oktober an der Universität Wien und der WU Wien darüber beraten, wie Ausgründungen aus der Wissenschaft leichter gelingen können. Das Entrepreneurship Center Network (ECN), das inzwischen 36 Universitäten, Fachhochschulen und Forschungseinrichtungen verbindet, hat rund um seine sechste Konferenz auch neue Zahlen veröffentlicht: 2025 wurden 530 studentische Startups und akademische Spinoffs an den Partnerhochschulen betreut, ein Jahr davor waren es 457.

Strategiearbeit im Fokus

Auch die Konferenz selbst ist gewachsen. „Als wir 2021 die erste ECN-Konferenz hier in Wien organisiert haben, hatten wir so 25 bis 30 Teilnehmer, und heuer waren über 80 Teilnehmende dabei”, sagt Rudolf Dömötör, Direktor des WU Entrepreneurship Center und Gründer des Netzwerks, im brutkasten-Talk. Statt Keynotes und Workshops gab es heuer Strategiearbeit: In Kleingruppen wurden zuerst die größten Probleme bei Ausgründungen gesammelt, dann ein Wunschzustand formuliert und daraus Maßnahmen abgeleitet.

(c) Ruiz Cruz

Mehr Role Models?

Diskutiert wurde dabei auch, wen das Thema überhaupt erreicht. Sara Matt, Leiterin der Transferstelle Wissenschaft, Wirtschaft und Gesellschaft der Universität Innsbruck, sieht die bisherigen Role Models fast ausschließlich im MINT-Bereich. „Ganz viele helle Köpfe kommen nicht aus der Technik, sondern aus den Geistes-, Sozial- und Kulturwissenschaften. Die muss man auch abholen.“ Und nicht jede Person mit unternehmerischen Fähigkeiten müsse ein eigenes Unternehmen gründen: „Die könnten zum Beispiel Betriebsnachfolgen übernehmen oder in bestehenden Unternehmen Innovation vorantreiben.”

Im Rahmen der Konferenz wurde – in Anwesenheit von Sektionschef Elmar Pichl aus dem BMFWF – auch der neue Ausgründungsrahmen für diese sog. SHAPE-Disziplinen vorgestellt. SHAPE steht für Social Sciences, Humanities and the Arts for People and the Economy, also für Sozial-, Geistes- und Kulturwissenschaften sowie die Künste. Dieser Rahmen ergänzt den 2024 erarbeiteten Ausgründungsrahmen für den technischen und naturwissenschaftlichen Bereich.

Die Frage des Budgets?

Die Ergebnisse der Konferenz treffen auf einen schwierigen Moment. Wie sich das Universitätsbudget in den nächsten Jahren entwickelt, ist offen, mehr Geld wird es nach Einschätzung von Dömötör wohl nicht geben. Die Frage sei, wo gespart werde: bei etablierten Bereichen oder im Transfer, „der noch nicht so etabliert ist und auch keine starke Lobby in Budgetdiskussionen hat”. Das Budget sei deshalb ein Leitmotiv der Konferenz gewesen: „Was können wir tun, um dieses weiterhin zwar größer werdende, aber immer noch zarte Pflänzlein, das in den letzten fünf bis zehn Jahren entstanden ist, zu schützen?”

(c) Ruiz Cruz

Matt beobachtet die Folgen bereits. An einigen Universitäten sei das Personal im Transferbereich zurückgefahren worden. „Das finde ich einen falschen Ansatz, weil gerade jetzt müssen wir darauf achten, Innovation voranzutreiben.” Dass überall gespart werden müsse, sehe sie ein, „aber für die langfristige Sicht eines Wirtschaftsstandortes ist es nicht die richtige Entscheidung, an der Innovation zu sparen”.

Konkret bedauert Matt, dass es im Herbst keine Fellowship-Ausschreibung gab. Eine Handvoll Forscher:innen an ihrer Universität hätte gerne eingereicht. Wenn man in dieser Situation doch die akademische Karriere wähle, sei das nachvollziehbar, weil man es sich auf dem Weg dorthin kaum leisten könne, ein paar Jahre für einen unternehmerischen Versuch liegen zu lassen. Eine bei der Konferenz diskutierte Maßnahme sei deshalb ein Forschungsfreisemester, „damit diese Entscheidung nicht so früh fallen muss: Unternehmertum oder Forscherkarriere”.

Gründen soll in der akademischen Laufbahn zählen

Genau an diesem Punkt setzt der Maßnahmenplan an, den das ECN aus der Konferenz ableitet und Ende des Jahres veröffentlichen will. Gründen soll ein gleichwertiger Karriereweg werden, der auch in der akademischen Laufbahn anerkannt wird. „Kulturwandel bedarf auch der entsprechenden Incentives”, sagt Dömötör. „Wie wird es von meiner Uni gewürdigt, wenn ich gründe? Werde ich nur für die traditionellen Kernaufgaben einer Universität belohnt, Forschung und Lehre, oder wird auch die Third Mission stärker berücksichtigt?” In den letzten Jahren habe es eine positive Entwicklung gegeben, „aber da ist immer noch Luft”.

Der zweite Kernpunkt richtet sich an den Gesetzgeber: Das ECN fordert einen klaren Rechtsrahmen für Ausgründungen im Universitätsgesetz (UG) und im Fachhochschulgesetz (FHG). Dazu kommen österreichweite Standards für IP und Beteiligungen sowie Entrepreneurship Education für alle Studierenden. Die Details sollen im Plan Ende des Jahres folgen.

Verbündete in der Politik?

Unterstützung erhofft sich das ECN aus der Politik. Elisabeth Zehetner, Staatssekretärin für Energie, Startups und Tourismus im Bundesministerium für Wirtschaft, Energie und Tourismus, stellte sich bei einem Kamingespräch den Fragen der Community. Für Dömötör „ein sehr wertschätzendes Signal”. Man nehme aus dem Gespräch mit, „in ihr eine Verbündete zu haben”. Für die Änderungen an UG und FHG, die das ECN anstrebt, ist allerdings nicht ihr Ressort zuständig, sondern das Bundesministerium für Frauen, Wissenschaft und Forschung.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen