03.12.2020

Das sind die neuen COVID-Gesetzesmaßnahmen

Die Expertinnen und Experten von Ecovis erläutern in einem Fachbeitrag für den brutkasten die aktuellen COVID-Maßnahmen rund um Steuern und Sonderbetreuungszeiten.
/artikel/covid-gesetzesmassnahmen
SDG-Award
(c) AdobeStock

1. Initiativanträge zum COVID-19 Steuermaßnahmengesetz und zur EStG-Änderung

Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht. Die wesentlichsten Änderungen werden nachstehend überblicksartig zusammengefasst:

a.) Geplante Änderungen im Bereich der Ertragsteuern

o Klarstellung zur degressiven AfA

Mit dem Konjunkturstärkungsgesetz 2020 wurde für Wirtschaftsgüter, die nach dem 30. Juni 2020 angeschafft oder hergestellt wurden, eine degressive Abschreibung eingeführt. In diesem Zusammenhang soll klargestellt werden, dass die steuerliche degressive Abschreibung für alle bis zum 31. Dezember 2021 angeschafften/hergestellten Wirtschaftsgüter unabhängig von der gewählten Abschreibungsmethode im Unternehmensrecht angewendet werden kann (kein Maßgeblichkeitsprinzip).

o Spendenbegünstigung

Die steuerliche Abzugsfähigkeit von Spenden an spendenbegünstigte Organisationen ist aktuell mit 10% des Gewinns bzw 10% des Gesamtbetrages der Einkünfte gedeckelt. In Jahren in denen der Gewinn bzw der Gesamtbetrag der Einkünfte entsprechend niedrig ist (zB aufgrund von COVID-19) kann eine fehlende steuerliche Berücksichtigung daher die Spendenbereitschaft mindern. Sind der Gewinn bzw der Gesamtbetrag der Einkünfte in den Veranlagungen 2020 oder 2021 niedriger als im Jahr 2019, soll die höhere Grenze aus 2019 als Referenz gelten. Dahingehend können höhere Spendenbeträge auch in Krisenzeiten steuerlich abgesetzt werden.

o Einführung einer Zinsschranke

In § 12a KStG soll ab 1.1.2021 eine Zinsschranke eingeführt werden (erstmalige Anwendung für Wirtschaftsjahre, die nach dem 31.12.2020 beginnen). Ziel ist es Gewinnverlagerungen in Form von überhöhten Zinszahlungen (in Relation zum Gesamtkonzern) durch die Beschränkung der Abzugsfähigkeit zu bekämpfen.

Angewendet werden soll die Bestimmung auf unbeschränkt steuerpflichtige Körperschaften und beschränkt steuerpflichtige Körperschaften mit einer inländischen Betriebsstätte. Als Grundregel wird festgelegt, dass ein Zinsüberhang (Ausmaß in dem die abzugsfähigen Zinsaufwendungen die steuerpflichtigen Zinserträge übersteigen) nur im Ausmaß von 30 % des steuerlichen EBITDA2 abzugsfähig ist.

Der Gesetzesentwurf sieht verschiedene Ausnahmen vor, durch die der Zinsabzug weiterhin ermöglicht wird, zB:

  • Es soll ein Freibetrag von MEUR 3 vorgesehen werden (insbesondere um kleinere oder mittlere Unternehmen vom Anwendungsbereich auszunehmen), sodass ein Zinsüberhang bis zu diesem Betrag unabhängig von der Höhe des steuerlichen EBITDA sofort als Betriebsausgabe abzugsfähig sein soll.
  • Die Zinsschranken soll auch nicht angewendet werden, sofern eine Gesellschaft nicht vollständig in einen Konzernabschluss einbezogen wird und über kein verbundenes Unternehmen iSd § 10a Abs 4 Z 2 KStG verfügen und auch keine ausländische Betriebsstätte unterhalten.
  • Ausgenommen sollen auch Körperschaften sein, die in einen Konzernabschluss nach UGB, IFRS oder anderen vergleichbaren Rechnungslegungsstandards vollständig einbezogen werden, sofern die Eigenkapitalquote der Körperschaft gleich hoch oder höher als die Eigenkapitalquote des Konzerns ist (außerdem wird eine Toleranzgrenze im Fall des Unterschreitens von 2% eingefügt). Maßgeblich für die Ermittlung der KonzernEigenkapitalquote ist der Abschlussstichtag des Wirtschaftsjahres, in das der Einzelabschluss der Körperschaft fällt.

Kann ein Zinsüberhang im laufenden Wirtschaftsjahr nicht geltend werden, wird die Möglichkeit geschaffen diesen mittels Antrag in darauffolgende Wirtschaftsjahre vorzutragen. Eine Verrechnung kann in Folgejahren bis zur Höhe des verrechenbaren EBITDA als Zinsaufwand steuerlich abgezogen werden (vortragsfähiger Zinsüberhang).

Des Weiteren kann auf Antrag bei übersteigendem EBITDA (verrechenbares EBITDA ist größer als Zinsüberhang), dieser Differenzbetrag in die darauffolgenden fünf Wirtschaftsjahre vorgetragen werden (EBITDA-Vortrag). Dieser EBITDA-Vortrag erhöht in den fünf Folgejahren jeweils das ermittelte verrechenbare EBITDA. Somit kann in Folgejahren mehr abgezogen werden. Bei Verrechnung von Zinsvorträgen mit EBITDA-Vorträgen sind die ältesten EBITDA-Vorträge zuerst zu verbrauchen.

Für Steuergruppen iSd § 9 KStG soll es eine Sonderregelung geben, wonach die Zinsschranke nur auf Ebene des Gruppenträgers im Rahmen der Ermittlung des zusammengefassten Gruppenergebnisses anwendbar sein soll. Dahingehend ist ein Gruppenzinsüberhang und ein Gruppen-EBITDA zu ermitteln.

Die Bestimmung sieht eine Verordnungsermächtigung für den Bundesminister für Finanzen vor (zB für die Ermittlung des steuerlichen EBITDA bzw Gruppen-EBITDA).

b.) Geplante Änderungen in Bereich der Lohnsteuer

o Ausländische Arbeitgeber ohne inländische Betriebsstätte mit inländischen Arbeitnehmern

Nach derzeitiger Rechtslage sind ausländische Arbeitgeber seit 1. Jänner 2020 verpflichtet, für ihre in Österreich unbeschränkt steuerpflichtigen Arbeitnehmer einen Lohnsteuerabzug durchzuführen. Künftig soll keine Verpflichtung mehr zum Lohnsteuerabzug bestehen, sofern keine Betriebsstätte im Inland vorliegt (Neuregelung soll bereits rückwirkend für Lohnzahlungszeiträume ab 1. Jänner 2020 gelten).

Der Lohnsteuerabzug soll in diesem Fall jedoch – für unbeschränkt sowie für beschränkt steuerpflichtige Arbeitnehmer – freiwillig erfolgen können. Für ausländische Arbeitgeber, die die derzeit bestehende Verpflichtung zum Lohnsteuerabzug bereits erfüllen, soll ein erfolgter Lohnsteuerabzug entsprechend der neuen Regelung als freiwilliger Lohnsteuerabzug gelten.

Für den Fall, dass kein Lohnabzug erfolgt ist, soll gemäß § 84a EStG eine Verpflichtung zur Übermittlung von Daten im Sinne einer Lohnbescheinigung bestehen.

o Velängerung befristeter COVID-Maßnahmen

Die zur Bewältigung der COVID-19-Krise befristet bis Ende 2020 eingeführten Maßnahmen, sollen bis Ende März 2021 verlängert werden (zB weitere Gewährung des Pendlerpauschales, Zulagen und Zuschlägen trotz Homeoffice, Quarantäne oder Kurzarbeit).

c.) Geplante Änderungen in der Umsatzsteuer

o Es soll eine echte Steuerbefreiung für Lieferung, innergemeinschaftliche Erwerb und die Einfuhr von COVID-19-In-vitro-Diagnostika und COVID-19-Impfstoffen bis 31. Dezember 2022 eingeführt werden.

o Der bis 31. Dezember 2020 befristete Umsatzsteuer-Steuersatz iHv 5 % (zB Hotellerie, Campingbranche, Gastronomie, Publikationsbereich, kulturelle und künstlerische Tätigkeiten) soll bis 31. Dezember 2021 verlängert werden. Ausgenommen davon sind Zeitungen und andere periodische Druckwerke.

o Reparaturdienstleistungen betreffend Fahrräder, Schuhe, Lederwaren, Kleidung oder Haushaltswäsche sollen ab 1. Jänner 2021 dem ermäßigten Steuersatz von 10 % unterliegen.

d.) Geplante Änderungen iZm Zahlungsfristen und Anspruchszinsen (BAO)

o Die Verlängerung der COVID-19 bedingten Möglichkeit zur Stundung von Abgaben bis zum 31. März 2021 soll gesetzlich geregelt werden. Zusätzlich wird die Zahlungsfrist für alle im Zeitraum von 26. September 2020 bis 28. Februar 2021 fällig werdenden laufenden Abgaben ebenfalls auf den 31. März 2021 ausgeweitet.

o Es sollen keine Anspruchszinsen aus Nachforderungen für die Veranlagungszeiträume 2019 und 2020 durch das Finanzamt festgesetzt werden.

e.) Geplante Änderungen iZm der Normverbrauchsabgabe

Es soll eine Erhöhung der Normverbrauchsabgabe für ab 1. Juli 2021 neu angeschaffte Kraftfahrzeuge erfolgen. Zusätzlich ist eine weitere Erhöhung bzw Senkung dieser Werte bis 2024 beabsichtigt.

2. Sonderbetreuungszeiten

Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht. Insgesamt (dh beide Varianten zusammen) wird ein maximaler Zeitraum von 4 Wochen Sonderbetreuungszeiten ersetzt:

o Sonderbetreuungszeiten mit Rechtsanspruch

Zwischen 1. November 2020 und 9. Juli 2021, somit bis zum Ende des Schuljahres 2020/2021, haben Arbeitnehmer einen Rechtsanspruch auf bis zu 4 Wochen Sonderbetreuungszeit unter Fortzahlung des Entgelts. Dieser Rechtsanspruch besteht in folgenden Fällen:

  • Betreuungspflicht für Kinder bis 14 Jahre bei aufgrund behördlicher Maßnahmen teilweise oder vollständig geschlossenen Einrichtungen (Schulen, Kindergärten), wenn die Betreuung notwendig ist.
  • Betreuungspflicht für Kinder bis 14 Jahren bei einer behördlichen Absonderung.
  • Betreuungspflicht für Menschen mit Behinderung bei aufgrund behördlicher Maßnahmen teilweise oder vollständig geschlossenen Einrichtungen sowie bei Betreuung zuhause aufgrund freiwilliger Maßnahmen.
  • Betreuung von pflegebedürftigen Angehörigen im Fall des Ausfalls der Betreuungsperson.
  • Betreuung von Angehörigen mit Behinderung bei Ausfall der persönlichen Assistenz.

Der betroffene Arbeitnehmer muss der Pflicht nachkommen und den Arbeitgeber unverzüglich nach Bekanntwerden der Schließung verständigen und alles Zumutbare unternehmen, damit die vereinbarte Arbeitsleistung zustande kommt.

Der Ersatzanspruch des Arbeitgebers wurde von bisher 50% auf nunmehr 100% des fortgezahlten Entgelts (gedeckelt mit der Höchstbeitragsgrundlage) erhöht.

Bisher gewährte Zeiten einer Sonderbetreuungszeit sind nicht anzurechnen, ab 1. November 2020 gewährte Sonderbetreuungszeiten sind anzurechnen.

o Sonderbetreuungszeit ohne Rechtsanspruch (Vereinbarungsmodell)

Sind die oben angeführten Voraussetzungen nicht erfüllt und besteht somit kein Rechtsanspruch, kann Sonderbetreuungszeit im Ausmaß von bis zu 4 Wochen zwischen Arbeitgeber und Arbeitnehmer vereinbart werden.

Der Arbeitgeber hat auch in diesem Fall Anspruch auf eine Vergütung des gesamten während der Sonderbetreuungszeit fortgezahlten Entgelts.

3. Steuerbegünstigte „Corona-Prämie“ letztmalig mit Lohnverrechnung für 12/2020

Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt). Die steuerbegünstigte Auszahlung der Corona-Prämie ist grundsätzlich letztmalig im Rahmen der Lohnverrechnung für Dezember 2020 möglich. Eine derartige Prämie kann einmalig oder monatlich ausbezahlt werden und erhöht außerdem nicht das Jahressechstel gemäß § 67 Abs 2 EStG.

Die Zahlungen dürfen üblicherweise bisher nicht gewährt worden sein und ausschließlich dem Zweck der Belohnung im Zusammenhang mit COVID-19 dienen. Belohnungen (zB laufende oder jährliche Prämien), die aufgrund von bisherigen Leistungsvereinbarungen zustehen und ausbezahlt werden, können nicht zB unter dem Titel „Corona-Prämie“ begünstigt ausbezahlt werden und sind daher nicht steuerfrei.

Laut BMF besteht für die Steuerbefreiung keine Beschränkung auf bestimmte Branchen oder systemrelevante Berufe.

4. Ausblick

Sofern sich Änderungen bzw weitere Entwicklungen ergeben, werden wir Sie umgehend am Laufenden halten und zeitnahe mit einem entsprechenden Update informieren. Gerne unterstützen wir Sie auch bei sämtlichen Aspekten und Abwicklungsschritten im Zusammenhang mit Corona-Hilfsmaßnahmen.

Deine ungelesenen Artikel:
vor 8 Stunden

Bis 28. Oktober einreichen: Houskapreis 2027 vergibt 760.000 Euro für anwendungsnahe Forschung

Die Einreichphase für den Houskapreis 2027 läuft: Bis 28. Oktober 2026 können Hochschulen, außeruniversitäre Forschungseinrichtungen und KMU ihre Projekte für Österreichs größten privaten Preis für anwendungsnahe Forschung einreichen. Insgesamt werden 760.000 Euro vergeben. In der KMU-Kategorie können Unternehmen mit Innovationen überzeugen, die bereits Umsätze erzielen.
/artikel/houskapreis-2027-call
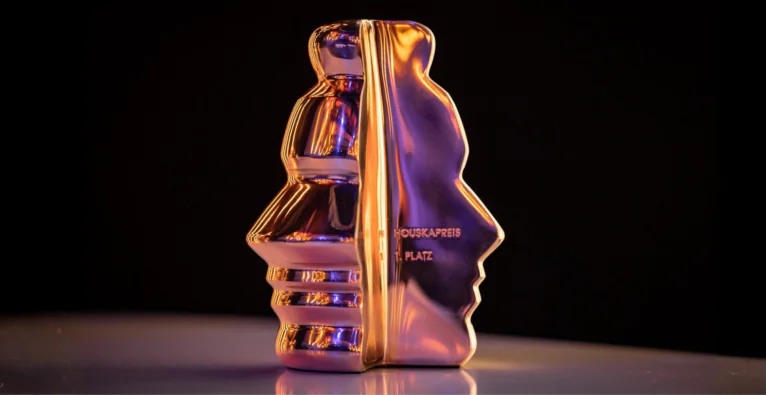
Goldene Houskapreis-Statue, Foto: Alexander Müller

Gute Forschung entsteht in Österreich viel. Was seltener gelingt, ist der Schritt danach: dass aus einer Erkenntnis ein Produkt wird, ein Verfahren, ein Unternehmen. Genau an dieser Schnittstelle setzt der Houskapreis der B&C Privatstiftung an. Ausgezeichnet werden Projekte, die wissenschaftliche Qualität mit konkreter wirtschaftlicher Wirkung verbinden. Mit einem Gesamtpreisgeld von 760.000 Euro ist er Österreichs größter privater Preis für anwendungsnahe Forschung.

Nun geht der Preis in seine 22. Runde. Die Einreichphase für den Houskapreis 2027 ist im September gestartet und läuft bis einschließlich 28. Oktober 2026. Eingereicht wird ausschließlich online unter www.houskapreis.at.

Warum der Fokus auf Anwendung? Erich Hampel, Vorstandsvorsitzender der B&C Privatstiftung, erklärt es so: „Forschung und Innovation sind wesentliche Voraussetzungen für die Wettbewerbsfähigkeit eines Landes. Gerade in einem zunehmend technologiegetriebenen internationalen Umfeld wird es für Österreich entscheidend sein, wissenschaftliche Erkenntnisse erfolgreich in die wirtschaftliche Praxis zu überführen. Dafür braucht es wissenschaftliche Exzellenz ebenso wie unternehmerisches Denken und den Austausch zwischen Wissenschaft und Wirtschaft. Mit dem Houskapreis zeichnen wir Projekte aus, die diese Verbindung erfolgreich herstellen und wirtschaftliche Wirkung entfalten.“

Forschungspreis in drei Kategorien

Vergeben wird der Houskapreis 2027 in den Kategorien Hochschulforschung, Außeruniversitäre Forschung sowie Forschung & Entwicklung in KMU. Teilnahmeberechtigt sind österreichische staatliche und private Universitäten inklusive Fachhochschulen, Christian Doppler Labors, die Österreichische Akademie der Wissenschaften (ÖAW), das Institute of Science and Technology Austria (ISTA), heimische außeruniversitäre Forschungseinrichtungen sowie kleine und mittlere Unternehmen. Gemeinsame Voraussetzung: Die wesentlichen Forschungsleistungen müssen in Österreich erbracht worden sein.

Auch der Houskapreis 2027 wird im Rahmen einer feierlichen Preisverleihung vergeben, am 20. April 2027 in Wien | (c) Alexander Müller

Wie weit ein Projekt sein muss, hängt von der Kategorie ab. In der Hochschulforschung reicht es, wenn die wirtschaftliche Umsetzung unmittelbar bevorsteht oder bereits erfolgt ist. In der außeruniversitären Forschung muss sie schon passiert sein. Bei KMU muss das Projekt zusätzlich abgeschlossen sein und bereits Umsätze am Markt erzielen.

Was KMU wissen müssen

Für Unternehmen gelten klare Voraussetzungen. Sie müssen der KMU-Definition von EU und FFG entsprechen, ihren Firmensitz und ihre wesentlichen Forschungsaktivitäten in Österreich haben, maximal 249 Mitarbeiter:innen beschäftigen und einen Jahresumsatz von höchstens 50 Millionen Euro ausweisen. Außerdem müssen sie seit mindestens zwei Jahren bestehen, also vor dem 31. Dezember 2024 im Firmenbuch eingetragen worden sein, und dürfen in keinem Beteiligungsverhältnis zur B&C-Gruppe stehen.

Die Kategorie steht auch jüngeren Unternehmen offen, sofern sie die genannten Voraussetzungen erfüllen. Entscheidend ist, dass das Unternehmen seit mindestens zwei Jahren besteht und mit seiner Innovation schon Umsätze erzielt. Wie realistisch die Chancen sind, hat der Vorjahresjahrgang gezeigt: Alle drei Nominierungen in der KMU-Kategorie gingen an heimische innovative Unternehmen, den ersten Platz holte sich das Linzer Unternehmen sendance.

Bewertung und Einreichung

Die Bewertung erfolgt in einem zweistufigen Verfahren durch Fachbeiräte pro Kategorie und eine international renommierte Jury aus Wirtschaft und Wissenschaft. Gewichtet wird dabei je nach Kategorie unterschiedlich: Bei der Hochschulforschung zählt die wissenschaftliche Qualität am meisten, bei KMU der wirtschaftliche Erfolg, der mit 40 Prozent in die Bewertung einfließt.

Vier Trophäen, vier Auszeichnungen: Der Houskapreis 2027 wird in drei Kategorien vergeben, dazu kommt der mit 10.000 Euro dotierte Mariella-Schurz-Preis, über den eine Oberstufenklasse entscheidet. | (c) Alexander Müller

Für die Einreichung braucht es je ein einseitiges Abstract auf Deutsch und Englisch sowie ein Dossier von maximal zehn Seiten. KMU dürfen das Dossier auf Deutsch oder Englisch verfassen, in den beiden anderen Kategorien ist Englisch vorgeschrieben. Hochschulen legen mindestens einen Letter of Intent eines Wirtschaftspartners bei, außeruniversitäre Einrichtungen mindestens einen Kooperationsnachweis. In allen Anträgen ist zudem der Beitrag zu den SDGs zu beschreiben.

Preisgeld und Termine

Pro Kategorie werden drei Projekte nominiert, und alle drei gehen mit Preisgeld nach Hause: 150.000 Euro für den ersten Platz, 70.000 Euro für den zweiten, 30.000 Euro für den dritten. Die Erstplatzierten bekommen von der B&C Privatstiftung zusätzlich die goldene Houskapreis-Statue überreicht.

Darüber hinaus vergibt die B&C Privatstiftung den mit 10.000 Euro dotierten Mariella-Schurz-Preis an eines der nominierten Projekte, das eine Oberstufenklasse auswählt. Die Preisgelder gehen an die Institutionen und kommen dort weiteren Forschungsarbeiten zugute.

Die Nominierten werden im Februar 2027 bekannt gegeben, die Verleihung findet am 20. April 2027 in Wien statt. Wer sich vorab informieren will, hat am 5. Oktober 2026 um 14 Uhr bei einer weiteren Online-Informationsveranstaltung Gelegenheit dazu, Anmeldung unter [email protected]. Im Vorjahr gingen die ersten Plätze an die TU Wien, das AIT Austrian Institute of Technology und das Unternehmen sendance. brutkasten hat über die neun Nominierungen für den Houskapreis 2026 berichtet.

Einreichung: bis 28. Oktober 2026 unter www.houskapreis.at
Kontakt: [email protected]

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).