19.02.2021

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

Die Steuerexperten Katharina Geweßler & Christoph Puchner von Ecovis erläutern in einem Fachbeitrag für den brutkasten alles rund um den „Lockdown-Umsatzersatz II“.
/artikel/covid-19-umsatzersatz-nun-auch-fuer-indirekt-betroffene-unternehmen
Umsatzersatz - Steuern in der Homeoffice-Regelung - Ecovis-Experten zur Verlängerung von Ausfallsbonus , Verlustersatz und Härtefallfonds
(c) Ecovis: Katharina Geweßler & Christoph Puchner

Bislang war eine Inanspruchnahme des Lockdown-Umsatzersatz nur für jene Unternehmen möglich, die direkt von den coronabedingten Schließungen im November und/oder Dezember betroffen waren. Auf Basis der kürzlich veröffentlichten Verordnung können nun auch indirekt betroffene Unternehmen, die zwar selbst nicht schließen mussten aber indirekt betroffen waren, einen „Lockdown-Umsatzersatz II“ beantragen. Die Beantragung ist seit 16. Februar 2021. Nachfolgend sind die wesentlichen Aspekte zusammengefasst:

1. | Begünstigte Unternehmen und indirekte Betroffenheit

a.) | Wer ist begünstigtes Unternehmen?

Ein Lockdown-Umsatzersatz II darf nur an Unternehmen gewährt werden, die einen Sitz oder eine Betriebsstätte in Österreich und hier eine operative betriebliche Tätigkeit ausführen, wobei die Rechtsform unerheblich ist. Weiters muss das Unternehmen indirekt erheblich von den Lockdown-Maßnahmen im November und/oder Dezember betroffen sein und einen Umsatzausfall von mehr als 40% pro Betrachtungszeitraum (November oder Dezember 2020) bezogen auf den Vergleichszeitraum 2019 vorweisen.

Ausschlussgründe sind unter anderem:

  • Neu gegründete Unternehmen, die vor dem 1.12.2020 keine Umsätze erzielt haben.
  • abgabenrechtlicher Missbrauch in den letzten 3 Jahren mit mind. TEUR 100
  • Bemessungsgrundlagenänderung pro Jahr
  • aggressive Steuerplanung in den letzten 5 Jahren von mehr als TEUR 100
  • Sitz oder Niederlassung in einem Staat der EU-Liste der nicht kooperativen Länder
  • rechtskräftige vorsätzlich Finanzstrafe oder Verbandsgeldbuße von mehr als TEUR 10
  • Dienstgeber-Kündigungen ab 16.2.2021 für die Dauer der Tage des individuellen Betrachtungszeitraumes (unschädlich sind Beendigung durch Zeitablauf, einvernehmliche Auflösung, Dienstnehmer-Kündigung, Entlassung, vorzeitiger Austritt des Dienstnehmers sowie Auflösung während der Probezeit)

Unternehmen in Schwierigkeiten (UiS) können einen verminderten Lockdown-Umsatzersatz II in Anspruch nehmen (allgemeiner Höchstbetrag EUR 200.000). Dies gilt jedoch nicht für Klein- oder Kleinstunternehmen gemäß der europäischen KMU-Definition (Vollzeitbeschäftigte < 50 und Jahresumsatz bzw Bilanzsumme ≤ EUR 10 Mio), sofern sie nicht Gegenstand eines Insolvenzverfahrens sind und weder Rettungsbeihilfen noch Umstrukturierungsbeihilfen erhalten haben.

b.) | Wer ist indirekt erheblich betroffen?

Indirekt erheblich betroffen sind Unternehmen, wenn sämtliche folgende Kriterien vorliegen:

  • der Antragsteller unmittelbar oder im Auftrag eines Dritten (zB Umsätze eines Künstlers, die er über eine Vermittlungsagentur erwirtschaftet) mindestens 50% der Umsätze im November und/oder Dezember 2019 (bei „Neugründern“ im Zeitraum vom Beginn des Monats der erstmaligen Umsatzerzielung bis zum 31.10.2020) von Unternehmen bezieht, die im November oder Dezember 2020 (bei unveränderter Tätigkeit zum Vorjahr) von den behördlichen Einschränkungen betroffen waren.
  • diese Umsätze sind einer betroffenen Branche zuzuordnen (ein entsprechender Anhang 2 ist der Förderrichtlinie angeschlossen, woraus die Branchenkategorisierung anhand der ÖNACE- Klassifikation ersichtlich ist)
  • der Antragsteller ist im November 2020 oder Dezember 2020 in einer im Anhang 2 zur Förderrichtlinie angeführten Branche tätig, um unmittelbar oder im Auftrag von direkt betroffenen Unternehmen Umsätze zu erzielen

2. Ermittlung der Höhe des Lockdown-Umsatzersatz II

a.) Betrachtungszeiträume

Es gibt verschiedene Betrachtungszeiträume zwischen dem 1.11.2020 bis 31.12.2020, die ausgewählt werden können (bei einer mit 3.11.2020 beginnenden indirekten erheblichen Betroffenheit wird der 1.11. und 2.11.2020 mitgerechnet):

b.) Bemessungsgrundlage (Vergleichsumsatz)

Bemessungsgrundlage für den Lockdown-Umsatzersatz II ist der dem Vergleichszeitraum zu Grunde liegende begünstigte Vergleichsumsatz je Betrachtungszeitraum:

Aus dem Vergleichszeitraum ergibt sich der Vergleichsumsatz. Der Vergleichsumsatz ist grundsätzlich anhand der umsatzsteuerlichen Vorschriften aus der Umsatzsteuererklärung (Kennzahl 000) abzuleiten. In Ausnahmefällen (zB keine Verpflichtung zur Abgabe einer Umsatzsteuer-Jahreserklärung, Umsätze aus Reiseleistungen/Differenzbesteuerung, Einbezug in eine umsatzsteuerliche Organschaft) sind die nach den Vorschriften des EStG/KStG ermittelten Umsatzerlöse heranziehen.

Der Vergleichsumsatz darf aber ausschließlich Umsätze aus einer operativen Tätigkeit berücksichtigen (zB durch den Verkauf von Grundstücken im Sinne eines umsatzsteuerlichen Hilfsgeschäfts und durchlaufende Umsätze sind auszuscheiden).

Sind Antragsteller nur zum Teil in indirekt erheblich betroffenen Branchen tätig, muss eine Aufteilung der Umsätze erfolgen. Die Umsatzaufteilung muss basierend auf Erfahrungswerten (insbesondere auch jene der Vergleichszeiträume) geschätzt und bei Antragstellung offengelegt werden (Prozentanteil).

Je nach individueller Betroffenheit hat sodann eine anteilige (tageweise) Ermittlung des Vergleichsumsatzes zu erfolgen (zB ein Unternehmen das von 7.12.2020 – 16.12.2020 [10 Tage] indirekt erheblich betroffen war, hat als Vergleichszeitraum Dezember 2019 heranzuziehen und die Umsätze sind durch 31 zu dividieren und mit 10 zu multiplizieren).

c.) Höhe der Ersatzrate

Die Höhe des Lockdown-Umsatzersatzes II ergibt sich aus der Multiplikation des Vergleichsumsatzes und dem individuellen Prozentsatz (= Ersatzrate) für den Antragsteller. Der individuelle Prozentsatz der im Zuge des Lockdown-Umsatzersatz II von der Bemessungsgrundlage erstattet wird, ist abhängig von der Branche aus der der Antragsteller die begünstigten Umsätze überwiegend bezieht. Dabei gilt laut BMF die folgende Branchenklassifizierung:

Der Lockdown-Umsatzersatz II ist wie folgt gedeckelt:

  • Summe aus Lockdown-Umsatzersatz II und anteilig auf den jeweiligen Betrachtungszeitraum entfallenden abgerechneten Kurzarbeitsbeihilfen darf nicht den anteilig auf den Betrachtungszeitraum entfallenden Vergleichsumsatz übersteigen.
  • Die Höhe des Lockdown-Umsatzersatzes II darf nicht die Höhe des anteilig auf den Betrachtungszeitraum entfallenden Umsatzausfalls übersteigen. 
  • Außerdem erfolgt eine absolute Deckelung mit EUR 800.000, abzüglich bereits erhaltene Corona-Beihilfen (zB aufrechte Haftungen im Ausmaß von 100% [nicht jedoch 90% oder 80%] für Kredite zur Bewältigung der COVID-19 Krise von aws/ÖHT, Fixkostenzuschuss 800.000 [nicht jedoch Fixkostenzuschuss Phase I], COVID-19-Zuwendungen von Bundesländern, Gemeinden oder regionalen Wirtschafts- und Tourismusfonds). Die Mindesthöhe beträgt EUR 1.500 bzw bei Vorliegen von 100% begünstigten Umsätze und einem Umsatzausfall von mindestens 80% EUR 2.300.

3. Zusammenspiel mit Fixkostenzuschuss 800.000, Verlustersatz und Ausfallbonus

Ein Lockdown-Umsatzersatz II für indirekt betroffene Unternehmen darf nur für Zeiträume gewährt werden, in denen der Antragsteller keinen Fixkostenzuschuss 800.000 oder Verlustersatz in Anspruch nimmt, außer der Betrag wird für die betroffenen Betrachtungszeiträume anteilig zurückgezahlt. Außerdem darf ein Lockdown-Umsatzersatz II nur gewährt werden, wenn für die Monate November und/oder Dezember 2020 kein Ausfallsbonus in Anspruch genommen wird.

4. Antragstellung und Auszahlung

Der Antrag kann ab 16. Februar 2021 bis 30. Juni 2021 über FinanzOnline gestellt werden, wobei mit einer Bearbeitungsdauer von ca 2 Wochen (in der Anfangsphase etwas länger) zu rechnen ist.

Die Einreichung des Antrags muss grundsätzlich durch einen bevollmächtigte Steuerberater, Wirtschaftsprüfer oder Bilanzbuchhalter erfolgen. In Ausnahmefällen kann der Antragsteller den Antrag selbst einbringen (voraussichtlicher Umsatzersatz übersteigt EUR 5.000 nicht, ausschließlich unmittelbar erzielte begünstigte Umsätze und der geschätzte Anteil der begünstigten Umsätze 2020 den tatsächlichen Anteil der begünstigten Umsätze im Vergleichszeitraum nicht übersteigt)

Dieser Gastbeitag wurde von Christoph Puchner, Steuerberater und Geschäftsführer, und Katharina Geweßler Steuerberater von ECOVIS Austria verfasst.

Deine ungelesenen Artikel:
28.09.2026

Nach 3-Mio.-Investment: NÖ-Startup verbindet Drohnen, KI und Feuerwehr in Echtzeit zur Waldbrandbekämpfung

Das Technologieunternehmen Lagebild.one entwickelte eine digitale Einsatzplattform für die Waldbrandbekämpfung. Das Know-how der Niederösterreicher soll künftig auch international zum Einsatz kommen.
/artikel/nach-3-mio-investment-noe-startup-verbindet-drohnen-ki-und-feuerwehr-in-echtzeit-zur-waldbrandbekaempfung
Lagebold.one
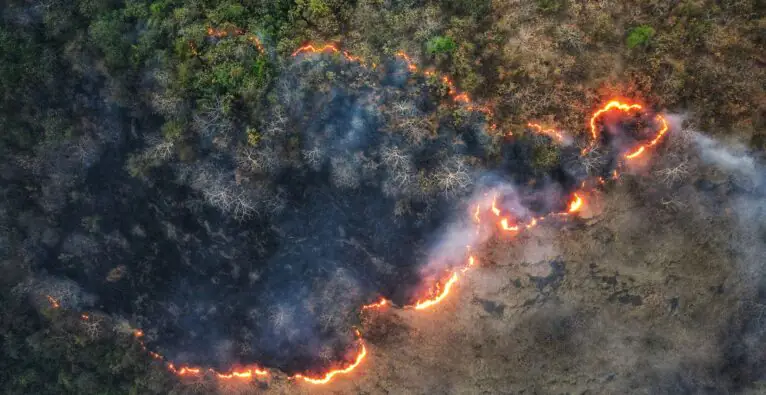
© elements.envato - Beispielfoto.

Besonders in den letzten Sommerjahren häuften sich global Bilder von verheerenden Waldbränden und evakuierten Personen. Man las von Griechenland, den USA, Spanien, Frankreich oder Italien. Doch auch hierzulande waren Brände ein großes Thema. Die Landesfeuerwehrkommandanten aus der Steiermark, Oberösterreich, Niederösterreich und Tirol haben am gestrigen Mittwoch in Wien Bilanz über die heurige Waldbrandsaison gezogen.

Lagebild.one: Joint Venture von DroneCorps und Joanneum Research

Laut Bundesfeuerwehrverband waren heuer österreichweit rund 55.000 Feuerwehrmitglieder bei etwa 3.500 Wald- und Vegetationsbränden im Einsatz. In der Steiermark zählte der Waldbrand in Eisbach-Rein zu den größten Einsätzen. Mehr als 2.600 Kräfte leisteten dort rund 26.000 Arbeitsstunden. Die Einsatzkosten lagen bei mehreren Millionen Euro.

In der Startup-Szene ist vor allem das Münchner Scaleup Ororatech bekannt, das von den beiden Österreichern Martin Langer und Thomas Grübler geführt wird. Es liefert mittels eigener Satellitenkonstellation erhobenen Waldbrand-Daten mittlerweile an Kunden auf der ganzen Welt.

Nun tritt Lagebild.one, ein österreichisches Technologieunternehmen und ein Joint Venture von DroneCorps — das im April mit drei Millionen Euro für 89 Prozent der Anteile eingestiegen ist — und Joanneum Research vor den Vorhang. Gegründet wurde es im Februar des heurigen Jahres. Das Unternehmen entwickelt ein bei Joanneum Research entstandenes Forschungsprojekt weiter und überführt die daraus hervorgegangenen Technologien schrittweise in eine Lösung für den Einsatz in der Praxis.

Start 2027

Im Zentrum steht eine herstellerunabhängige Plattform für die digitale Lageführung, die Integration von Drohnen sowie die KI-gestützte Unterstützung von Einsatzorganisationen. Daten und Informationen aus Drohnen, Sensoren, Kartenmaterial und von Einsatzkräften werden hierbei in einem gemeinsamen digitalen Lagebild zusammengeführt und für die operative Nutzung aufbereitet. Ab 2027 soll die Plattform Feuerwehren, Katastrophenschutz und andere Rettungs- und Einsatzorganisationen dabei unterstützen, schneller einen Überblick über komplexe Situationen zu erhalten.

Konkret können aus der Luft schwer zugängliche Gebiete erfasst werden. Live- und Wärmebilder an allen Leitständen und Einsatzstandorten sollen einen umfassenden Überblick über das Einsatzgebiet ermöglichen und dabei helfen, hartnäckige Brandherde oder Glutnester effizient zu bekämpfen.

Partner aus Spanien

Bezüglich der automatisierten Drohnenmissionen bringt das spanische Partnerunternehmen Drone Hopper seine Erfahrung bei der Entwicklung von Schwerlastdrohnen für die Waldbrandbekämpfung in das Projekt ein. Im Rahmen des europäischen Forschungsprojekts „Wildhopper“ wurde beispielsweise eine Drohnenplattform entwickelt, die bis zu 600 Liter Löschmittel transportieren und gezielt über Brandgebieten ausbringen kann.

Bei der Einbindung weiterer Drohnen-, Sensor- und Einsatzsysteme sei Lagebild.one herstellerunabhängig konzipiert und grundsätzlich offen für unterschiedliche Technologien und Anbieter, liest man per Aussendung.

„Unser Ziel ist es, bestehende Informationen und Systeme so miteinander zu verbinden, dass daraus ein tatsächlich nutzbares Lagebild entsteht“, erklärt Raffael Dreiher, Geschäftsführer der Lagebild.one GmbH. „Gerade in zeitkritischen Situationen kann es entscheidend sein, relevante Informationen schnell und übersichtlich dort zur Verfügung zu stellen, wo sie von den Einsatzkräften benötigt werden.“

Lagebild.one mit weiteren Use-Cases

Neben Waldbränden soll die Technologie künftig unter anderem auch bei Hochwasser, Suchaktionen sowie weiteren Katastrophen- und Großschadenslagen eingesetzt werden können.

„Wald- und Vegetationsbrände sind längst keine Herausforderung einzelner Regionen mehr. Auch in Europa werden extreme Wetterlagen und großflächige Brände zunehmend zu einem Thema für Einsatzorganisationen. Österreich verfügt über hervorragendes technologisches und wissenschaftliches Know-how. Mit Lagebild.one wollen wir einen Beitrag dazu leisten, dieses Wissen in konkrete Lösungen zu übersetzen, die auch international eingesetzt werden können“, sagt Stephen Grimm, Geschäftsführer von DroneCorps.

Und Matthias Rüther von Joanneum Reserach ergänzt: „Auf Basis der bisherigen Forschungs- und Entwicklungsarbeiten von Joanneum Reserach entsteht gemeinsam mit Lagebild.one nun eine Lösung mit hohem Praxisbezug. Wir werden Anfang kommenden Jahres ein Produkt zur Verfügung haben, das insbesondere für die Bekämpfung von Waldbränden einen konkreten Mehrwert bietet und gleichzeitig das Potenzial für den internationalen Markt hat.“ Damit soll der Übergang von einem Forschungsprojekt hin zu einer praxistauglichen und skalierbaren Plattform gelingen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen