02.04.2020

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

Zahlungserleichterungen, die Unternehmen nun in der Coronakrise gewährt werden (Stundung und Ratenzahlung von Steuern), können im Worst-Case zum Risiko einer Geschäftsführerhaftung bei späterer Insolvenz führen, warnen die Experten von Ecovis, und erklären, worauf zu achten ist.
/artikel/corona-zahlungserleichterung-stundung-ratenzahlung-steuern-geschaeftsfuehrerhaftung-ecovis
Ecovis: Gefahr einer Geschäftsführerhaftung bei Corona-Zahlungserleichterung
(c) Adobe Stock - vegefox.com

Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus (siehe BMF 24.3.2020, 2020-0.190.277) werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen – Stundung oder Ratenzahlungen von Steuern – eingeräumt werden. Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.

+++ Coronavirus: Alle News, Daten und Hintergründe +++

Corona-Zahlungserleichterung: Das sind die Möglichkeiten

In diesem Zusammenhang kann der Steuerpflichtige bei seinem Finanzamt beantragen, die Entrichtung einer Abgabe hinauszuschieben (Stundung) oder deren Entrichtung in Raten zu gewähren. Bei Vorliegen der konkreten Betroffenheit hat das Finanzamt eine Stundung bis längstens 30.9.2020 bzw eine Ratenzahlung bis 30.9.2020 zu gewähren.

Weiters kann der Steuerpflichtige mit dem Antrag auf Stundung oder Ratenzahlung bei seinem Finanzamt beantragen, von der Festsetzung von Stundungszinsen abzusehen. Abgesehen davon kann der Steuerpflichtige – bei nicht fristgerechter Beantragung einer Stundung oder Ratenzahlung – auch die „Stornierung“ eines in Folge dessen festgesetzten Säumniszuschlages beantragen. Bei Vorliegen der konkreten Betroffenheit ist der jeweilige Antrag zu gewähren.

Wichtig: Die Höhe der Abgaben (Steuern und SV-Beträge) sind den Behörden weiterhin zeitgerecht zu melden – unabhängig von der Stundung!

Geschäftsführerhaftung bei späterer Insolvenz

Geschäftsführer von Kapitalgesellschaften können für Abgaben der Gesellschaft insoweit zur Haftung herangezogen werden, als die Abgaben infolge schuldhafter Verletzung der den Vertretern auferlegten Pflichten nicht eingebracht werden können. Insbesondere bei einer Insolvenz der Kapitalgesellschaft kommt es zur Geltendmachung von Geschäftsführerhaftungen seitens der Finanzverwaltung.

Nachdem Unternehmen durch die Coronakrise mitunter auch in wirtschaftliche Turbulenzen kommen können, sind hinsichtlich der Inanspruchnahme einer Corona-Zahlungserleichterung (zB. Stundung) die folgenden Aspekte der Geschäftsführerhaftung bei einer schuldhaften Pflichtverletzung für den Fall eines späteren Insolvenzverfahrens zu beachten (nur bei Ausfall des Abgabenschuldners selbst kann es zur Geschäftsführerhaftung kommen):

  • für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.

Achtung daher insbesondere bei der Stundung von Lohnsteuern, wenn die Nettogehälter voll ausbezahlt werden!

  • bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft)

Praxistipp: Die Vermeidung einer Geschäftsführerhaftung durch den Nachweis der Gläubigergleichbehandlung ist in der Praxis nur schwer möglich.

  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

⇒ zur Page von Ecovis

Redaktionstipps
Deine ungelesenen Artikel:
21.10.2026

Biotech Summit Austria: Der Wille zum Champion ist da – das Kapital noch nicht

Kommentar: Karin Hofelich war beim Biotech Summit Austria in Innsbruck und fragt: Kommt das Geld aus dem neuen Dachfonds auch bei Biotech-Unternehmen an?
/artikel/biotech-summit-austria-der-wille-zum-champion-ist-da-das-kapital-noch-nicht
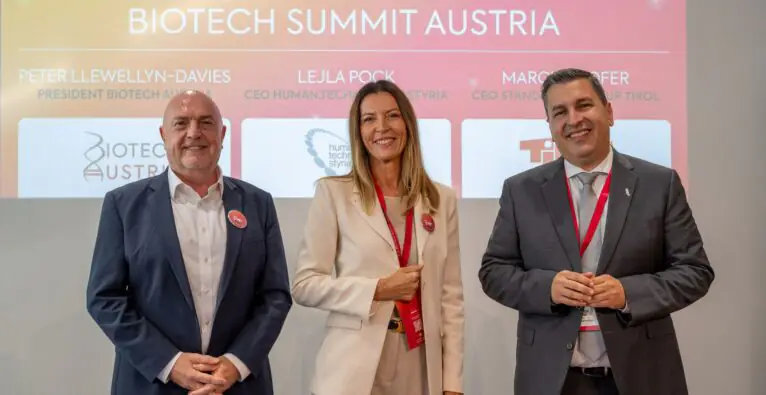
V.l.n.r.: Peter Llewellyn-Davies (Präsident BIOTECH AUSTRIA), Lejla Pock (CEO Human.technology Styria), Marcus Hofer (CEO Standortagentur Tirol) © BIOTECH AUSTRIA

Rund 250 Teilnehmer:innen aus zwölf Ländern, zwei Tage in Innsbruck, ein Motto: „Start up, Scale up, Step up!“ Mit vielen neuen Kontakten und einem guten Gefühl bin ich nach Hause gefahren und mit einer offenen Frage: Die österreichische Biotech-Branche ist so gut vernetzt wie nie, aber woher kommt  künftig das Geld, damit aus exzellenter Forschung Unternehmen werden, die in Europa groß werden?

Am Wissen fehlt es nicht. Ob Europa in der Biotechnologie mitspielt, entscheidet sich an der Finanzierung der Wachstumsphase.

Europa zwischen den USA, Golfstaaten und China

Der Schwerpunkt des Summits lag auf dem Scaleup, also auf dem Schritt vom Startup zum international wachsenden Unternehmen.

Ein Bild für die Zukunft der Pharmatrends zeichnete Claudio Albrecht, ehemaliger CEO der Stada AG. Er sprach darüber, wie Geopolitik, neue Technologien und sich wandelnde Gesundheitssysteme die Pharmaindustrie bis 2035 prägen könnten. Besonders hervorgehoben hat er dabei die Transformation Chinas von einer Service-Industrie zu einem Innovationsmotor sowie die Dynamik in den Golfstaaten. Europa widmete er keine eigene Folie in seiner Präsentation, was vom Publikum hinterfragt wurde. Es wirft die Frage auf, welchen Stellenwert Europa künftig im globalen Wettbewerb überhaupt noch spielen wird.

(c) Hofelich – Claudio Albrecht gab einen Ausblick in die Zukunft.

 Ein Champion, der nicht auswandern muss

Den Gegenentwurf lieferte Karl Nehammer, Vizepräsident der Europäischen Investitionsbank (EIB) und ehemaliger Bundeskanzler. Besonders in Erinnerung geblieben ist mir vor allem ein Satz: „The next champion should not need to leave Europe in order to become a global champion.“ 

(c) Hofelich – Karl Nehammer, Vizepräsident der Europäischen Investitionsbank (EIB).

Das Ziel ist ambitioniert und gerade in der Biotechnologie bislang schwer erreichbar. Entwicklungszyklen dauern hier i. d. R. mehr als ein Jahrzehnt. 

Der Startup- & Scaleup-Dachfonds: eine gute Nachricht mit Fragezeichen

Für die Branche besonders interessant war die Diskussion über den geplanten österreichischen Dachfonds. Stefan Haubner, Founding Partner bei APEX Ventures, widmete sich der Frage, ob Europa ein eigenes Modell für Venture Capital braucht. Dabei ging es auch um den österreichischen Fund-of-Funds. 

Der Dachfonds soll Anfang 2027 starten. Der Staat steuert 100 Mio. Euro bei, institutionelle Investoren sollen weitere 400 Mio. Euro bringen. Das ist ein wichtiges Signal. Weil es ein Dachfonds ist, investiert er aber nicht direkt in Unternehmen, sondern in andere Fonds.

Wie viel von diesem Geld tatsächlich bei Biotech-Unternehmen ankommt, ist derzeit offen.

Life Sciences brauchen Investoren mit Fachwissen und langem Atem. Davon gibt es in Österreich nur wenige. Wenn der Dachfonds vor allem in Generalisten-Fonds fließt, könnte die Biotechnologie leer ausgehen.

Tirol zeigt, wie Standortarbeit aussieht

Auch organisatorisch war der Summit ein Vorzeigeprojekt. Veranstaltet wurde der Summit von BIOTECH AUSTRIA, Human.technology Styria und der Standortagentur Tirol. Vor Ort vertreten waren Peter Llewellyn-Davies, Präsident von BIOTECH AUSTRIA, Marcus Hofer, CEO der Standortagentur Tirol, und Lejla Pock, CEO von Human.technology Styria. Äußerst charmant moderiert hat Damita Pressl.

Die Villa Blanka hoch über Innsbruck bot eine außergewöhnliche Kulisse; ebenso das Gala-Dinner am Abend in der Rooftop-Bar des Hotels aDLERs. Begeistert zeigten sich auch die Teilnehmer:innen, die am Vortag im Rahmenprogramm die Skisprungschanze Bergisel besichtigt hatten. Ich selbst habe mir am Dienstagmorgen den Health Hub Tirol angesehen. Das Technologiezentrum ist seit knapp einem Jahr in Betrieb und bietet noch freie Flächen. Das ist die Art Standortpolitik, die wirkt: Infrastruktur, Netzwerk und ein Treffpunkt, an dem Forschung, Investor:innen und Politik tatsächlich ins Gespräch kommen.

Was es jetzt braucht

Der Summit hat gezeigt, dass die Branche sich der Herausforderungen bewusst ist und weiß, was zu tun ist.

Der nächste Champion muss nicht auswandern. Aber dafür muss das Kapital vor Ort stärker mobilisiert werden. 

Der fünfte Biotech Summit Austria findet am 21. und 22. Oktober 2027 in Graz statt. Bis dahin wissen wir mehr darüber, ob der Dachfonds auch der Biotechnologie hilft.


Disclaimer: Karin Hofelich ist Life Science Lead beim brutkasten-Schwestermagazin VentureCapital. Das VC Magazin war Medienpartner des Summits.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.
AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.
AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.