02.04.2020

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

Zahlungserleichterungen, die Unternehmen nun in der Coronakrise gewährt werden (Stundung und Ratenzahlung von Steuern), können im Worst-Case zum Risiko einer Geschäftsführerhaftung bei späterer Insolvenz führen, warnen die Experten von Ecovis, und erklären, worauf zu achten ist.
/artikel/corona-zahlungserleichterung-stundung-ratenzahlung-steuern-geschaeftsfuehrerhaftung-ecovis
Ecovis: Gefahr einer Geschäftsführerhaftung bei Corona-Zahlungserleichterung
(c) Adobe Stock - vegefox.com

Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus (siehe BMF 24.3.2020, 2020-0.190.277) werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen – Stundung oder Ratenzahlungen von Steuern – eingeräumt werden. Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.

+++ Coronavirus: Alle News, Daten und Hintergründe +++

Corona-Zahlungserleichterung: Das sind die Möglichkeiten

In diesem Zusammenhang kann der Steuerpflichtige bei seinem Finanzamt beantragen, die Entrichtung einer Abgabe hinauszuschieben (Stundung) oder deren Entrichtung in Raten zu gewähren. Bei Vorliegen der konkreten Betroffenheit hat das Finanzamt eine Stundung bis längstens 30.9.2020 bzw eine Ratenzahlung bis 30.9.2020 zu gewähren.

Weiters kann der Steuerpflichtige mit dem Antrag auf Stundung oder Ratenzahlung bei seinem Finanzamt beantragen, von der Festsetzung von Stundungszinsen abzusehen. Abgesehen davon kann der Steuerpflichtige – bei nicht fristgerechter Beantragung einer Stundung oder Ratenzahlung – auch die „Stornierung“ eines in Folge dessen festgesetzten Säumniszuschlages beantragen. Bei Vorliegen der konkreten Betroffenheit ist der jeweilige Antrag zu gewähren.

Wichtig: Die Höhe der Abgaben (Steuern und SV-Beträge) sind den Behörden weiterhin zeitgerecht zu melden – unabhängig von der Stundung!

Geschäftsführerhaftung bei späterer Insolvenz

Geschäftsführer von Kapitalgesellschaften können für Abgaben der Gesellschaft insoweit zur Haftung herangezogen werden, als die Abgaben infolge schuldhafter Verletzung der den Vertretern auferlegten Pflichten nicht eingebracht werden können. Insbesondere bei einer Insolvenz der Kapitalgesellschaft kommt es zur Geltendmachung von Geschäftsführerhaftungen seitens der Finanzverwaltung.

Nachdem Unternehmen durch die Coronakrise mitunter auch in wirtschaftliche Turbulenzen kommen können, sind hinsichtlich der Inanspruchnahme einer Corona-Zahlungserleichterung (zB. Stundung) die folgenden Aspekte der Geschäftsführerhaftung bei einer schuldhaften Pflichtverletzung für den Fall eines späteren Insolvenzverfahrens zu beachten (nur bei Ausfall des Abgabenschuldners selbst kann es zur Geschäftsführerhaftung kommen):

  • für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.

Achtung daher insbesondere bei der Stundung von Lohnsteuern, wenn die Nettogehälter voll ausbezahlt werden!

  • bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft)

Praxistipp: Die Vermeidung einer Geschäftsführerhaftung durch den Nachweis der Gläubigergleichbehandlung ist in der Praxis nur schwer möglich.

  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

⇒ zur Page von Ecovis

Redaktionstipps
Deine ungelesenen Artikel:
22.10.2026

Nach Investment: Banker Ronald Pranz steigt als COO & CFO bei Keyvero ein

Im vergangenen September beteiligte sich Pranz mit einem Investment bei Keyvero. Nun übernimmt er operative Verantwortung.
/artikel/nach-investment-banker-ronald-pranz-steigt-als-coo-cfo-bei-keyvero-ein
22.10.2026

Nach Investment: Banker Ronald Pranz steigt als COO & CFO bei Keyvero ein

Im vergangenen September beteiligte sich Pranz mit einem Investment bei Keyvero. Nun übernimmt er operative Verantwortung.
/artikel/nach-investment-banker-ronald-pranz-steigt-als-coo-cfo-bei-keyvero-ein
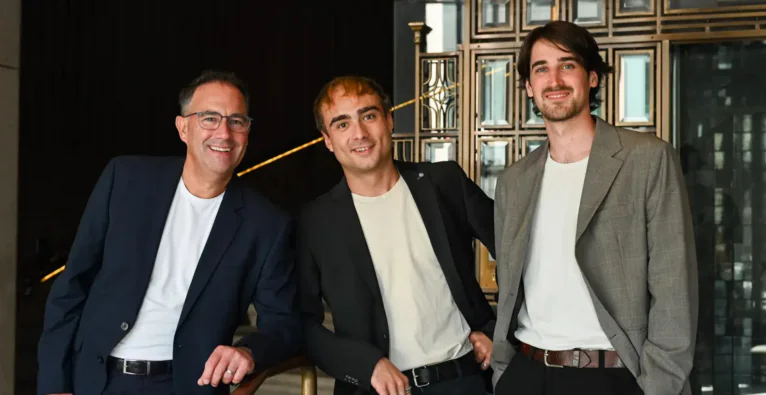
v.l.: Ronald Pranz (COO & CFO), Nikolaus Weber (CEO) und Alexander Ortner (CTO) © 36Agency

Jede Firma sucht nach ihr: Effizienz. Keyvero hilft dabei, diese in Unternehmen zu verbessern. Mit seiner AI Office Solution dokumentiert das Unternehmen, was im Unternehmen passiert und wo Zeit und Qualität verloren gehen. Im vergangenen September beteiligte sich Ronald Pranz mit einem Investment an dem Wiener Startup. Über die Höhe wollte der Investmentbanker aus strategischen Gründen nichts sagen. Nächste Woche stünden Kooperationsverhandlungen mit einem asiatischen Unternehmen an. Nun verlautbarte Keyvero, dass Pranz als COO und CFO bei dem Unternehmen einsteigt.

„Definitiv gut, auch operativ mitzuwirken“

„Bei unserem ersten Auftritt bei Austrian Advantage ist das Produkt sehr gut angekommen und es hat gleich Fahrt aufgenommen. Deshalb habe ich mir gedacht, dass es definitiv sinnvoll ist, auch operativ mitzuwirken“, sagt Pranz gegenüber brutkasten, der auch Inhaber der runprosale GmbH ist, die sich auf Vertriebs- und Finanzstrategien spezialisiert hat. Bei Keyvero lege er seinen Fokus auf die Ausweitung der Marktposition im DACH-Raum und darauf, die nächsten internationalen Wachstumsschritte einzuleiten.

„Eine wesentliche Basis für den gemeinsamen Erfolg bieten die langjährigen Erfahrungswerte seines
Unternehmens, auf die wir in unserer Zusammenarbeit setzen“, sagt Nikolaus Weber, Co-Founder von Keyvero.

Gegründet, um Unternehmen zu entlasten

Keyvero wurde 2026 von Weber und Alexander Ortner gegründet. „Jedes Unternehmen hat Abteilungen, in denen KI heute schon spürbar entlasten könnte. Den meisten Betrieben fehlt jedoch das notwendige Know-how oder die Motivation, um KI in ihre Prozesse zu integrieren. Um diesen Firmen zu helfen, haben wir Keyvero gegründet“, sagt Weber.

Aus den unterschiedlichen Abteilungen in Unternehmen würden unterschiedliche Bedürfnisse und Ansprüche an KI-Assistenzlösungen resultieren. Die Module von Keyvero arbeiten vernetzt innerhalb des Unternehmens und lernen aus den Informationen der Mitarbeitenden, um diese gezielt zu entlasten. Dabei helfe Keyvero jungen Unternehmen, schneller zu wachsen und etablierten, ihre Marktposition zu stärken.

„Der KI-analytische Ansatz soll unseren Kunden zeigen, wo ein KI-Modul in der Firma überhaupt
Sinn ergibt, um Qualität und Quantität zu optimieren“, heißt es von Keyvero. Pranz ergänzt: „Für die Unternehmen ist es wichtig, sich mit unseren KI-Assistenz-Modulen zu befassen und sie Schritt für Schritt in ihren täglichen Arbeitsablauf einzubauen.“

Keyvero biete auch das Modul Telefonassistenz an, das Wissen über Kundenverhalten strukturiert liefere. Für viele Unternehmen sei das der Einstieg in die Zusammenarbeit mit dem Wiener Startup.

Implizites Wissen nutzbar machen

Ende des Jahres soll der nächste Entwicklungsschritt folgen: Keyvero möchte einen KI-Assistenten auf den Markt bringen, der undokumentierte Arbeitsabläufe und implizites Wissen der Mitarbeitenden nutzbar macht. Dabei würden unterschiedliche unstrukturierte Datenquellen, beispielsweise E-Mails, Gesprächsnotizen oder Dokumente, analysiert werden. Das soll unentdeckte Potentiale sichtbar machen. Ein weiteres Keyvero-KI-Modul könne daraufhin selbstständig Lösungen umsetzen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.
AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.
AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.