02.04.2020

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

Zahlungserleichterungen, die Unternehmen nun in der Coronakrise gewährt werden (Stundung und Ratenzahlung von Steuern), können im Worst-Case zum Risiko einer Geschäftsführerhaftung bei späterer Insolvenz führen, warnen die Experten von Ecovis, und erklären, worauf zu achten ist.
/artikel/corona-zahlungserleichterung-stundung-ratenzahlung-steuern-geschaeftsfuehrerhaftung-ecovis
Ecovis: Gefahr einer Geschäftsführerhaftung bei Corona-Zahlungserleichterung
(c) Adobe Stock - vegefox.com

Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus (siehe BMF 24.3.2020, 2020-0.190.277) werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen – Stundung oder Ratenzahlungen von Steuern – eingeräumt werden. Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.

+++ Coronavirus: Alle News, Daten und Hintergründe +++

Corona-Zahlungserleichterung: Das sind die Möglichkeiten

In diesem Zusammenhang kann der Steuerpflichtige bei seinem Finanzamt beantragen, die Entrichtung einer Abgabe hinauszuschieben (Stundung) oder deren Entrichtung in Raten zu gewähren. Bei Vorliegen der konkreten Betroffenheit hat das Finanzamt eine Stundung bis längstens 30.9.2020 bzw eine Ratenzahlung bis 30.9.2020 zu gewähren.

Weiters kann der Steuerpflichtige mit dem Antrag auf Stundung oder Ratenzahlung bei seinem Finanzamt beantragen, von der Festsetzung von Stundungszinsen abzusehen. Abgesehen davon kann der Steuerpflichtige – bei nicht fristgerechter Beantragung einer Stundung oder Ratenzahlung – auch die „Stornierung“ eines in Folge dessen festgesetzten Säumniszuschlages beantragen. Bei Vorliegen der konkreten Betroffenheit ist der jeweilige Antrag zu gewähren.

Wichtig: Die Höhe der Abgaben (Steuern und SV-Beträge) sind den Behörden weiterhin zeitgerecht zu melden – unabhängig von der Stundung!

Geschäftsführerhaftung bei späterer Insolvenz

Geschäftsführer von Kapitalgesellschaften können für Abgaben der Gesellschaft insoweit zur Haftung herangezogen werden, als die Abgaben infolge schuldhafter Verletzung der den Vertretern auferlegten Pflichten nicht eingebracht werden können. Insbesondere bei einer Insolvenz der Kapitalgesellschaft kommt es zur Geltendmachung von Geschäftsführerhaftungen seitens der Finanzverwaltung.

Nachdem Unternehmen durch die Coronakrise mitunter auch in wirtschaftliche Turbulenzen kommen können, sind hinsichtlich der Inanspruchnahme einer Corona-Zahlungserleichterung (zB. Stundung) die folgenden Aspekte der Geschäftsführerhaftung bei einer schuldhaften Pflichtverletzung für den Fall eines späteren Insolvenzverfahrens zu beachten (nur bei Ausfall des Abgabenschuldners selbst kann es zur Geschäftsführerhaftung kommen):

  • für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.

Achtung daher insbesondere bei der Stundung von Lohnsteuern, wenn die Nettogehälter voll ausbezahlt werden!

  • bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft)

Praxistipp: Die Vermeidung einer Geschäftsführerhaftung durch den Nachweis der Gläubigergleichbehandlung ist in der Praxis nur schwer möglich.

  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

⇒ zur Page von Ecovis

Redaktionstipps
Deine ungelesenen Artikel:
19.10.2026

Easelink: Grazer Startup gewinnt asiatischen Technologiepartner und plant Markteinführung

Easelink baut sein Industrialisierungsnetzwerk aus und gewinnt mit Luxshare den ersten asiatischen Technologie-Lizenzpartner. Gemeinsam wollen beide Unternehmen die Industrialisierung und Markteinführung der kabellosen Ladetechnologie Matrix Charging in China umsetzen.
/artikel/easelink-grazer-startup-gewinnt-asiatischen-technologiepartner-und-plant-markteinfuehrung
Easelink
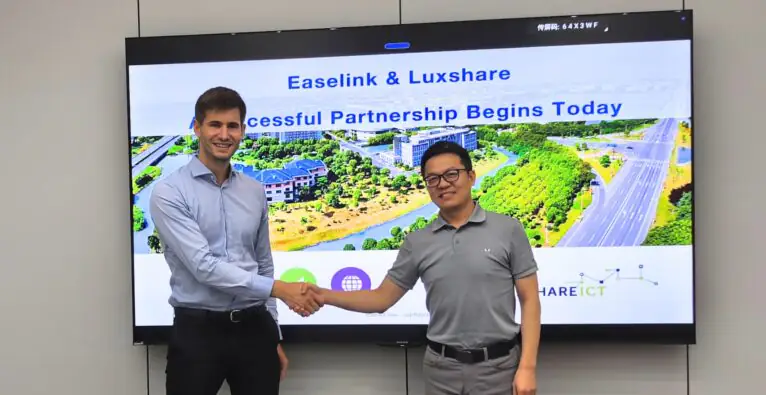
© Luxshare - (v.l.) Hermann Stockinger, Gründer & CEO Easelink und Harvey Yuan, General Manager Luxshare.

2022 schloss das Grazer Startup Easelink eine 8,3 Millionen Euro schwere Series-A-Finanzierungsrunde ab, der im Oktober 2024 ein 1,5 Mio. Euro-Investment von Verbund X Ventures folgte. Im November 2025 gründete man die Matrix Charging Interest Group (MCIG), eine Branchenkooperation zur Standardisierung der „Matrix Charging Technologie“, die vom österreichischen High-Tech-Unternehmen entwickelt wurde. Dem folgte heuer eine Kooperation mit SEG Automotive – brutkasten berichtete. Nun hat man in China den ersten Technologie-Lizenzpartner gewinnen können.

China gilt als der weltweit größte Markt für Elektromobilität und war für Easelink schon immer von zentraler strategischer Bedeutung – siehe 2018. Für die Industrialisierung und Bereitstellung von Matrix Charging verlangen die spezifischen Anforderungen des chinesischen Automobilmarkts einen Local-for-Local-Ansatz. „Mit Luxshare gewinnt Easelink einen dedizierten Lizenznehmer für China – ein weiterer Schritt in der Strategie, in allen wichtigen Automobilmärkten Lizenz- und Industrialisierungspartner für Matrix Charging aufzubauen“, liest man in der Aussendung. Die Partnerschaft hat bereits zu konkreten Marktaktivitäten geführt: Beide Unternehmen arbeiten an ersten OEM-Projekten (Original Equipment Manufacturer), um die Technologie in künftige Fahrzeugplattformen zu integrieren.

„Wir sehen großes Potenzial in unserer Zusammenarbeit mit Easelink, die es uns ermöglicht, neue Kundensegmente im Bereich der automatisierten Abrechnung zu erschließen. Darüber hinaus sind wir uns der entscheidenden Rolle bewusst, die die Standardisierung neuer Schnittstellen spielt, und setzen uns daher in der ‚Matrix Charging Interest Group‘ für die entsprechenden Standardisierungsbemühungen ein, um Interoperabilität und eine breite Marktakzeptanz sicherzustellen“, sagt Harvey Yuan, General Manager von Luxshare.

„Wachsende Präsenz in China“

Die Zusammenarbeit baut auf Luxshares Erfahrung auf, gemeinsam mit führenden internationalen Technologieunternehmen Produkte zu industrialisieren und „in großem Maßstab“ zu fertigen. Gleichzeitig wird Easelink sein lokales Team in China weiter ausbauen, um die technische und projektbezogene Zusammenarbeit mit Luxshare und chinesischen OEMs eng zu begleiten.

„Wir freuen uns sehr über die Zusammenarbeit mit einem global so bedeutenden Unternehmen wie Luxshare – einem komplementären Partner mit starkem Engineering-Know-how“, sagt Hermann Stockinger, Gründer & CEO Easelink. „Gemeinsam konzentrieren wir uns darauf, Kunden in China vor Ort zu betreuen und Matrix Charging in bestehende Wertschöpfungsketten der Automobilindustrie zu integrieren. Diese Partnerschaft ist ein wichtiger Meilenstein für unsere wachsende Präsenz in China und ein zentraler Baustein unserer Mission, den globalen Industriestandard für automatisiertes Laden zu setzen.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.
AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.
AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.