02.04.2020

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

Zahlungserleichterungen, die Unternehmen nun in der Coronakrise gewährt werden (Stundung und Ratenzahlung von Steuern), können im Worst-Case zum Risiko einer Geschäftsführerhaftung bei späterer Insolvenz führen, warnen die Experten von Ecovis, und erklären, worauf zu achten ist.
/artikel/corona-zahlungserleichterung-stundung-ratenzahlung-steuern-geschaeftsfuehrerhaftung-ecovis
Ecovis: Gefahr einer Geschäftsführerhaftung bei Corona-Zahlungserleichterung
(c) Adobe Stock - vegefox.com

Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus (siehe BMF 24.3.2020, 2020-0.190.277) werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen – Stundung oder Ratenzahlungen von Steuern – eingeräumt werden. Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.

+++ Coronavirus: Alle News, Daten und Hintergründe +++

Corona-Zahlungserleichterung: Das sind die Möglichkeiten

In diesem Zusammenhang kann der Steuerpflichtige bei seinem Finanzamt beantragen, die Entrichtung einer Abgabe hinauszuschieben (Stundung) oder deren Entrichtung in Raten zu gewähren. Bei Vorliegen der konkreten Betroffenheit hat das Finanzamt eine Stundung bis längstens 30.9.2020 bzw eine Ratenzahlung bis 30.9.2020 zu gewähren.

Weiters kann der Steuerpflichtige mit dem Antrag auf Stundung oder Ratenzahlung bei seinem Finanzamt beantragen, von der Festsetzung von Stundungszinsen abzusehen. Abgesehen davon kann der Steuerpflichtige – bei nicht fristgerechter Beantragung einer Stundung oder Ratenzahlung – auch die „Stornierung“ eines in Folge dessen festgesetzten Säumniszuschlages beantragen. Bei Vorliegen der konkreten Betroffenheit ist der jeweilige Antrag zu gewähren.

Wichtig: Die Höhe der Abgaben (Steuern und SV-Beträge) sind den Behörden weiterhin zeitgerecht zu melden – unabhängig von der Stundung!

Geschäftsführerhaftung bei späterer Insolvenz

Geschäftsführer von Kapitalgesellschaften können für Abgaben der Gesellschaft insoweit zur Haftung herangezogen werden, als die Abgaben infolge schuldhafter Verletzung der den Vertretern auferlegten Pflichten nicht eingebracht werden können. Insbesondere bei einer Insolvenz der Kapitalgesellschaft kommt es zur Geltendmachung von Geschäftsführerhaftungen seitens der Finanzverwaltung.

Nachdem Unternehmen durch die Coronakrise mitunter auch in wirtschaftliche Turbulenzen kommen können, sind hinsichtlich der Inanspruchnahme einer Corona-Zahlungserleichterung (zB. Stundung) die folgenden Aspekte der Geschäftsführerhaftung bei einer schuldhaften Pflichtverletzung für den Fall eines späteren Insolvenzverfahrens zu beachten (nur bei Ausfall des Abgabenschuldners selbst kann es zur Geschäftsführerhaftung kommen):

  • für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.

Achtung daher insbesondere bei der Stundung von Lohnsteuern, wenn die Nettogehälter voll ausbezahlt werden!

  • bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft)

Praxistipp: Die Vermeidung einer Geschäftsführerhaftung durch den Nachweis der Gläubigergleichbehandlung ist in der Praxis nur schwer möglich.

  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

⇒ zur Page von Ecovis

Redaktionstipps
Deine ungelesenen Artikel:
02.10.2026

DHL-Tochter übernimmt Salzburger Paketstationen-Anbieter myflexbox

Das als Corporate-Startup der Salzburg AG gegründete Unternehmen myflexbox schließt sich mit der Deutsche-Post-AG-Tochter DeinFach zusammen. Die Aussendung spricht von einem Zusammenschluss, laut ORF handelt es sich um einen Verkauf an die DHL-Gruppe.
/artikel/dhl-tochter-uebernimmt-salzburger-paketstationen-anbieter-myflexbox
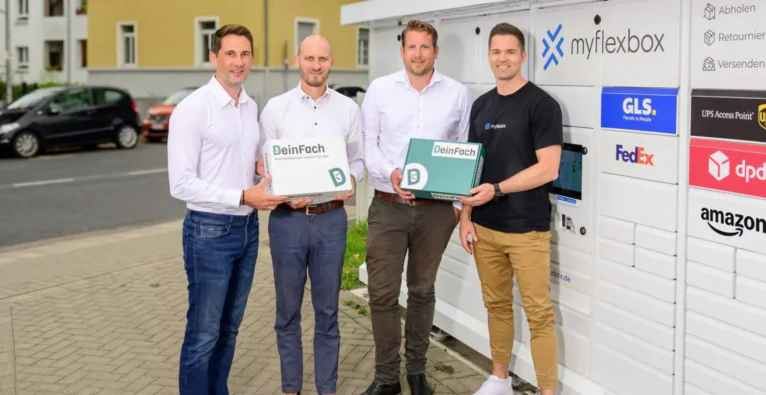
Bildunterschrift: V. l. n. r.: Jonathan Grothaus (CEO & Founder myflexbox), Martin Trittler (CFO DeinFach), Lukas Beckedorff (CEO DeinFach) und Peter Klima (CTO & Founder myflexbox) | (c) myflexbox

Der Salzburger Paketstationen-Anbieter myflexbox und DeinFach, eine Tochter der Deutschen Post AG, schließen sich zusammen. Das gaben die DHL Group und myflexbox am Donnerstag in einer Aussendung bekannt. Die anbieteroffenen Automatennetze der beiden Unternehmen sollen künftig unter der Marke myflexbox geführt werden. Die Marke DeinFach wird schrittweise in myflexbox überführt.

Laut Aussendung betreibt myflexbox rund 3.000 Paketstationen in Deutschland und Österreich. Sie ergänzen das deutsche Automatennetz aus rund 19.000 DHL-Packstationen, Poststationen und DeinFach-Automaten. Nach Angaben der Unternehmen entsteht damit das mit Abstand größte anbieteroffene Paketstationsnetz im deutschsprachigen Raum. Das Modell, Stationen für verschiedene Paketdienstleister bereitzustellen, soll erhalten bleiben.

Verkauf an die DHL-Gruppe

Wie der Deal rechtlich und wirtschaftlich ausgestaltet ist, geht aus der Aussendung nicht hervor. Dort ist von einem Zusammenschluss die Rede, Angaben zu Anteilen, Kaufpreis und künftiger Führung fehlen.

Laut einem Bericht von salzburg.ORF.at wird myflexbox an die DHL-Gruppe verkauft. Der Kauf erfolge über die DHL-Tochter AZL GmbH, die bisher die Marke DeinFach betreibt. Verkäufer sei Star Capital, zum Kaufpreis gebe es keine Angaben.

brutkasten hat bei der Deutschen Post AG zur Deal-Struktur angefragt. Bis zum Erscheinen dieses Artikels gab es keine Rückmeldung.

50.000 Paketautomaten bis 2030

Die Deutsche Post AG verbindet mit dem Schritt ein Ausbauziel. Bis 2030 will sie Verbraucher:innen in Deutschland insgesamt rund 50.000 Paketautomaten zur Verfügung stellen. Mehr als die Hälfte davon sollen anbieteroffene myflexbox-Stationen sein. Langfristig soll die große Mehrheit der Menschen in Deutschland eine Paketstation in fünf bis zehn Gehminuten erreichen.

„Gemeinsam bringen wir den Ausbau des größten offenen Paketstations-Netzwerks auf eine neue Ebene“, wird myflexbox-CEO und Founder Jonathan Grothaus in der Aussendung zitiert. DeinFach-Geschäftsführer Lukas Beckedorff erklärt, man nutze bestehende Standorte, erschließe zusätzliche und verkürze damit die Wege für Verbraucher:innen.

Gegründet bei der Salzburg AG

myflexbox wurde 2018 als Corporate-Startup der Salzburg AG gegründet und 2022 ausgegründet. Im Februar 2023 holte das Unternehmen 75 Millionen Euro vom Star IV Fonds, der von Star Capital Partnership LLP verwaltet wird (brutkasten berichtete). Seither stand es im Mehrheitsbesitz eines Investorenkonsortiums.

Zuletzt ist das Unternehmen stark gewachsen. Im September 2025 betrieb myflexbox fast 1.400 Paketstationen in Deutschland und Österreich, davon 660 in Österreich (brutkasten berichtete). Mit den nun genannten rund 3.000 Stationen hat sich das Netz in etwa einem Jahr mehr als verdoppelt.

Mitgründer und Ex-Co-CEO Lukas Wieser ist seit Mai 2026 als Interim Head of Growth beim Linzer HR-Tech teamecho tätig (brutkasten berichtete).

Post und DPD als Partner in Österreich

In Österreich zählen unter anderem die Österreichische Post und DPD zu den Logistikpartnern. Die Post mietet seit 2024 Abholfächer in den myflexbox-Stationen (brutkasten berichtete). DPD sicherte sich im Vorjahr rund 9.000 Fächer und damit fast ein Viertel der hierzulande verfügbaren Fächer. Wie sich der Deal mit einer Tochter der Deutschen Post AG auf diese Partnerschaften auswirkt, lässt die Aussendung offen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.
AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.
AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.