23.03.2021

Bitcoin: Diese Daten zeigen, wann der Bullenmarkt enden könnte

Das Research-Unternehmen Glassnode analysiert Bewegungen direkt auf der Blockchain. Einer seiner Risikoindikatoren für Bitcoin ist nun auf den höchsten Stand seit 2018 gestiegen.
/artikel/bitcoin-diese-daten-zeigen-wann-der-bullenmarkt-enden-konnte
Der Bitcoin-Zyklus befindet sich laut Glassnode in einem späten Stadium.
Der Bitcoin-Zyklus befindet sich laut Glassnode in einem späten Stadium. | Foto: Adobe Stock

Der Bitcoin-Kurs hat seit vergangenem Herbst eine beeindruckende Aufwärtsbewegung hingelegt, die ihn von rund 10.000 Dollar im Oktober bis auf über 60.000 Dollar Mitte März gehievt hat. Zuletzt ging es für die größte Kryptowährung wieder leicht nach unten – von einem Stimmungsumschwung am Krypto-Markt ist jedoch noch wenig zu spüren. Aber wie lange kann der aktuelle Bullenmarkt tatsächlich noch anhalten?

Manche diskutieren bereits, ob Bitcoin nicht in einem „Supercycle“ angekommen ist, in dem die herkömmlichen Zyklen mit Kursanstieg und Absturz obsolet geworden sind – Dan Held von der Krypto-Börse Kraken etwa prognostiziert einen Anstieg des Bitcoin-Preises bis auf 1 Million Dollar. Einen anderen Ansatz wählt das in Zug in der Schweiz beheimatete Research-Unternehmen Glassnode. Anstatt Preise vorherzusagen, analysiert es direkte Bewegungen auf Blockchain und versucht, daraus Rückschlüsse zu ziehen.

Glassnode gehört damit dem jungen Feld der „On-Chain Analytics“ an. Klingt trocken? Könnte aber fundierte Hinweise darauf geben, wohin die Reise bei Bitcoin geht. In ihrem jüngsten Report haben die Analysten von Glassnode nun versucht festzustellen, wie weit der aktuelle Marktzyklus bei Bitcoin schon fortgeschritten ist – in anderen Worten: wie lange es noch aufwärts gehen kann.

Verhalten langfristig orientierter Anleger im Mittelpunkt

Das Unternehmen hat einen Indikator entwickelt, der das Verhalten langfristig orientierter Anleger, sogenannter HODLer, misst. Wie funktioniert die Kennzahl?

Glassnode geht von folgender Annahme aus: Steigt der Preis, ist der Anreiz für Anleger größer zu verkaufen, um ihre Gewinne zu realisieren. Wenn Langfristanleger ihre Coins trotzdem weiter halten, ist das ein Signal für Stärke. Erst wenn die HODLer anfangen zu verkaufen, wird’s brenzlig.

Risikoindikator auf höchstem Stand seit 2018

Dieser „Reverse Risk“-Indikator setzt daher den aktuellen Preis in das Verhältnis zu den Tagen, die Langfristanleger ihre Coins bereits halten. Der Indikator liegt derzeit bei 0,008 – was uns so zunächst einmal nicht viel sagt.

In Relation allerdings schon: Denn Mitte 2020 lag er zwischenzeitlich bei 0,001 – der Wert des Indikators hat sich seitdem also verachtfacht. Er liegt außerdem derzeit so hoch wie zuletzt im März 2018 – als der Bitcoin-Kurs nach seinem damaligen Rekordstand von knapp unter 20.000 Dollar massiv abstürzte.

Die gute Nachricht: Es ist noch Luft nach oben. In den vergangenen Zyklen drehte der Markt erst, nachdem der Indikator bis auf 0,020 gestiegen war. Die schlechte Nachricht: 2017 brauchte er dafür nur nur wenige Monate. Im August stand er bei 0,008 – die 0,020 erreichte er Mitte Dezember, wenig später begann der Bitcoin-Preis einzubrechen.

Bullenmarkt durchläuft drei Phasen

Die Glassnode-Analysten haben sich jedoch noch weitere Daten zum Verhalten von Langfristanlegern angesehen. Ein typischer Bitcoin-Bullenmarkt durchläuft Glassnode zufolge drei Phasen: Am Anfang steht noch der Bärenmarkt mit fallenden Kursen. In diesem geht es abwärts und abwärts, bis schließlich der „Punkt der Kapitulation“ erreicht ist, wie es Glassnode nennt. Zu diesem Zeitpunkt sind nur mehr noch 40 bis 45 Prozent der Langfristanleger im Plus.

„Peak HODL“

In der zweiten Phase geht es dann wieder aufwärts – und irgendwann ist dann der „Peak HODL“-Punkt erreicht. So bezeichnet Glassnode den Zeitpunkt, an dem der höchste Anteil von Langfristanlegern im Plus ist. Üblicherweise steigt an diesem Punkt der Bitcoin-Preis über den bisherigen Rekordstand aus dem vorigen Zyklus – allerdings dreht der Markt noch nicht, es geht weiter aufwärts zu neuen Höchstständen.

Dann ändert sich jedoch etwas: Die bestehenden Langfristanleger realisieren ihre Gewinne schneller als neue Langfristanleger dazukommen.

Wie viel verkaufen Langfristanleger?

Und so geht es in die dritte Phase über: Die „euphorische Spitze“ ist erreicht, wie es die Glassnode-Analysten nennen. Immer mehr Langfristanleger verkaufen. Es geschieht ein „Bitcoin-Vermögenstransfer von Langfristanlegern zu neuen Spekulanten“. Inaktive Coins, die länger in Wallets lagen, kommt wieder vestärkt auf den Markt.

Beim Bitcoin-Marktzyklus 2011 warfen Langfristanleger insgesamt rund 12 Prozent des gesamten Bitcoin-Angebots wieder auf den Markt. 2013 waren es bei beiden Markt-Höchstständen rund 10 Prozent, 2017 war es dann ein deutlich höherer Wert von 17 Prozent.

Da stellt sich nun natürlich die Frage: Wie sieht das aktuell aus? Auch darauf hat Glassnode eine Antwort: Derzeit sind rund 9 Prozent des gesamten bestehenden Bitcoin-Angebots von Langfristanlegern reaktiviert worden, um zu verkaufen.

„Spätere Phase eines Bullenmarkts“

Alles schön und gut – doch in welcher Marktphase befinden wir uns also? Die Analysen würden auf Verhältnisse hindeuten, die „ähnlich zur zweiten Hälfte oder späteren Phasen eines Bullenmarktes“ seien, schlussfolgern die Glassnode-Analysten in ihrem Bericht.

Allerdings: Es werde weiterhin ein relativ hoher Anteil an Bitcoins von Langfristanlegern gehalten. 2017 hätten diese fast den doppelten Anteil – gemessen am gesamten Bitcoin-Angebot – verkauft, bevor die Spitze des Zyklus erreicht worden sei. Hier beziehen sich die Glassnode-Analysten auf die zwei Absätze weiter oben genannten Zahlen.

Eine klare Festlegung gibt es also nicht – und das ist auch wenig überraschend. Über die Analyse von On-Chain-Daten kann man Hinweise erhalten, die – kombiniert mit anderen Informationen – helfen können, die aktuelle Marktphase einzuschätzen. Konkrete Preisprognosen lassen sich daraus aber nicht ableiten. Ein Glaskugel steht wohl auch bei Glassnode nicht herum.

Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Steuerberatung, Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von brutkasten.com richten sich ausschließlich an natürliche Personen.

Deine ungelesenen Artikel:
04.09.2026

„Wir haben ein Fähigkeitsproblem, kein Diversitätsproblem“: Warum Europas Sicherheit mehr Frauen braucht

Im Rahmen des European Forum Alpbach luden Natascha Fürst, Geschäftsführerin von Female Founders, und Lisa-Marie Fassl, General Partner bei Fund F ein, um über kritische Infrastruktur und Sicherheitsfragen zu diskutieren. Die Kernaussage: Weibliche Expertise sei kein sanftes „Nice-to-have“, sondern eine geopolitische Notwendigkeit.
/artikel/wir-haben-ein-faehigkeitsproblem-kein-diversitaetsproblem-warum-europas-sicherheit-mehr-frauen-braucht
04.09.2026

„Wir haben ein Fähigkeitsproblem, kein Diversitätsproblem“: Warum Europas Sicherheit mehr Frauen braucht

Im Rahmen des European Forum Alpbach luden Natascha Fürst, Geschäftsführerin von Female Founders, und Lisa-Marie Fassl, General Partner bei Fund F ein, um über kritische Infrastruktur und Sicherheitsfragen zu diskutieren. Die Kernaussage: Weibliche Expertise sei kein sanftes „Nice-to-have“, sondern eine geopolitische Notwendigkeit.
/artikel/wir-haben-ein-faehigkeitsproblem-kein-diversitaetsproblem-warum-europas-sicherheit-mehr-frauen-braucht
Natascha Fürst und Lisa-Marie Fassl © Female Founders

Defence, Security & Resilience waren 2025 laut Dealroom und NATO Innovation Fund der am schnellsten wachsende VC-Sektor Europas, nach KI. 2025 flossen laut PitchBook weltweit rund 49,9 Milliarden US-Dollar in den Sektor, fast doppelt so viel wie im Jahr davor. Europäische Startups aus den Bereichen Defence, Security & Resilience sammelten laut Dealroom und NATO Innovation Fund 2025 insgesamt 8,7 Milliarden US-Dollar ein, ein Allzeithoch. Damit macht Verteidigung mittlerweile 13 Prozent des gesamten europäischen VC-Fundings aus. Vor 2020 waren es noch unter einem Prozent.

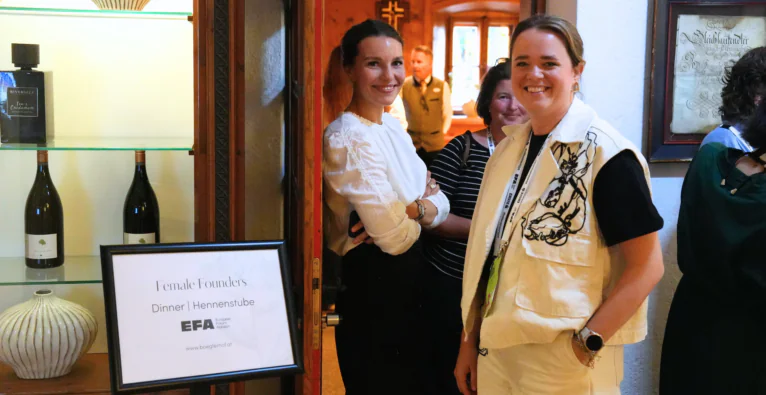
Vor diesem Hintergrund stellt sich die Frage, wer in diesem schnell wachsenden Markt eigentlich mitbaut und wer dabei außen vor bleibt. Im Böglerhof luden Natascha Fürst, Geschäftsführerin von Female Founders, und Lisa-Marie Fassl, General Partner bei Fund F, zu einer Session ein, die genau diese Frage stellte. Die Kernthese: Echte europäische Souveränität und der Schutz kritischer Infrastrukturen seien ohne die aktive Führung von Frauen nicht zu erreichen.

Zwei Perspektiven prägten den Abend vor allem für die Startup-Szene: die geopolitische Analyse von Women-in-Defense-Tech-Founderin Eveline Beer und das finanzielle Plädoyer von Fund-F-Investorin Lisa-Marie Fassl. Außerdem diskutierten auf dem hochkarätigen Panel Katharina Rogenhofer (Geschäftsführerin Kontext Institut), Antonella Mei-Pochtler (EFA-Vizepräsidentin), Monika Unterholzner (stellvertretende Generaldirektorin der Wiener Stadtwerke) und Sabine Gromer (Gründerin Magnolia Tree Consulting).

Die Female Founders Veranstaltung im Böglerhof am European Forum Alpbach © Female Founders

Ein strategisches Kapazitätsproblem für Europa

Für Eveline Beer, CEO und Mitgründerin von Women in Defense Tech, ist die mangelnde Einbindung von Frauen in Sicherheits- und Verteidigungsfragen kein moralisches Wohlfühlthema mehr. „Wir neigen dazu, dies als Diversitätsproblem zu bezeichnen. Ich denke, wir müssen anfangen, es als ein Fähigkeitsproblem zu benennen“, stellte Beer klar. Wenn Europa angesichts massiver Fachkräfte- und Innovationslücken die Hälfte seines Talentpools ignoriere, schwäche dies direkt die europäische Handlungsfähigkeit, fügt sie hinzu.

„Es gibt keine Infrastruktur ohne Verteidigung, und es gibt keine Verteidigung ohne Infrastruktur“, sagt Beer. Sicherheit werde heute maßgeblich davon bestimmt, ob Energienetze resilient sind, ob Europa die Kontrolle über seine Daten behält, kritische Komponenten selbst produzieren kann und Zugriff auf Rohstoffe hat. Frauen dürften in diesem Transformationsprozess nicht mehr nur als passive Schutzbedürftige in Krisen verstanden werden. „Frauen müssen diese Systeme bauen, sie finanzieren, sie verwalten und sie leiten“, forderte Beer. Es gehe am Entscheidungstisch letztlich um Macht und demokratische Mitbestimmung.

Startups und Kapitalströme als geopolitischer Hebel

Hier kommt die Schnittstelle zum Risikokapital ins Spiel. Lisa-Marie Fassl machte deutlich, dass Technologieentwicklung die Handschrift ihrer Schöpfer:innen trägt. Werden Frauen vom Aufbau kritischer Technologien ausgeschlossen, profitieren sie auch nicht von deren gesellschaftlichem Nutzen. Hierbei ginge es nicht nur um Gründerinnen, sondern auch um Investorinnen. „Frauen investieren in andere Dinge“, sagt sie. Es ginge Frauen neben finanziellen Faktoren auch um soziale oder ökologische Wertschöpfung. Fassl fordert, Kapitalströme gezielt als strategisches Steuerungselement einzusetzen: „Die Zukunftsszenarien wachsen dort, wo das Geld fließt.“

Als Beispiel aus ihrem eigenen Portfolio, das ausschließlich Startups mit mindestens einer Gründerin umfasst, nennt Fassl das luxemburgisch-britische Startup Uplift360. Das Unternehmen entwickelt ein chemisches Verfahren zum Recycling von Carbonfasern und Kevlar, zwei Materialien, die etwa aus alten Windkraft-Rotorblättern beziehungsweise aus militärischer Schutzausrüstung stammen und in der Rüstungs- und Luftfahrtindustrie stark nachgefragt sind, wie Fassl erläutert. Fund F beteiligte sich Ende 2025 an einer Seed-Runde über 7,4 Millionen Euro für Uplift360, angeführt vom VC-Fonds Extantia und mit weiterer Beteiligung unter anderem des NATO Innovation Fund und von Promus Ventures. Die Investorin beschreibt einen Business Case, der nicht nur ökologisch sinnvoll ist, sondern sich auch als ökonomisch lukrativ erweist.

Natascha Fürst verwies darüber hinaus auf eine Studie der Boston Consulting Group aus dem Jahr 2018. Laut dieser erzielten die untersuchten 350 Startups mit mindestens einer Gründerin über fünf Jahre 78 Cent Umsatz je investiertem Dollar, gegenüber 31 Cent bei Unternehmen ohne weibliche Gründerin. Gleichzeitig erhielten sie im Durchschnitt deutlich weniger Kapital. Fürst argumentiert daraus, dass die aktuell ungleiche Kapitalverteilung auf Gründerteams in Bezug auf Genderdiversität somit ökonomisch schlichtweg unlogisch sei.

Den Tisch verschieben, erweitern und neu bauen

Am Ende der intensiven Debatte im Böglerhof stand Einigkeit in einer Sache: Für einen echten Wandel reiche es nicht mehr aus, auf eine Einladung an die bestehenden Machtzirkel zu hoffen.

Es geht darum, neue Tische zu bauen, bestehende Tische aktiv zu verschieben und international auszuweiten, um strategische Allianzen auf Augenhöhe zu schmieden. Europa könne sich im globalen Ringen um digitale, energetische und militärische Souveränität keine geschlossenen Türen mehr leisten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Bitcoin: Diese Daten zeigen, wann der Bullenmarkt enden könnte

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bitcoin: Diese Daten zeigen, wann der Bullenmarkt enden könnte

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bitcoin: Diese Daten zeigen, wann der Bullenmarkt enden könnte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bitcoin: Diese Daten zeigen, wann der Bullenmarkt enden könnte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bitcoin: Diese Daten zeigen, wann der Bullenmarkt enden könnte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bitcoin: Diese Daten zeigen, wann der Bullenmarkt enden könnte

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bitcoin: Diese Daten zeigen, wann der Bullenmarkt enden könnte

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bitcoin: Diese Daten zeigen, wann der Bullenmarkt enden könnte

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bitcoin: Diese Daten zeigen, wann der Bullenmarkt enden könnte