05.09.2018

Bergfürst: Berliner Immo-Crowdinvesting-Startup will Ö-Markt aufmischen

Das Berliner Startup Bergfürst macht sich daran, den ÖsterreicherInnen ein neues Sparprodukt schmackhaft zu machen: die Klein-Veranlagung in Immobilienprojekten. Im Interview klärt Guido Sandler, CEO und Gründer von Bergfürst, über Chancen und Risiko des Crowdinvesting für den "kleinen Sparer" auf.
/artikel/bergfuerst-guido-sandler
Crowdinvesting - Bergfürst-Gründer Guido Sandler im Interview
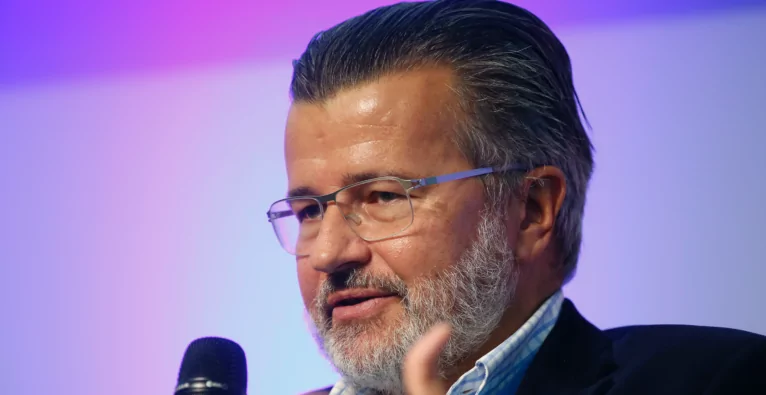
(c) Bergfürst: Guido Sandler über Chancen und Risiko von Crowdinvesting für den „kleinen Sparer".

In relativ kurzer Zeit konnte die Bergfürst AG über drei Millionen Euro an Bau-Finanzierungen via Crowdinvesting in Österreich realisieren. Das sind gute zehn Prozent des gesamten auf der Plattform eingenommenen Volumens, wie Guido Sandler darlegt, der das Startup zusammen mit Dennis Bemmann, dem Gründer von StudiVZ, aufgebaut hat. Bergfürst, das bis 2015 auch eine Banklizenz besaß, erleichtere die Mezzanine-Finanzierung – eine Mischform aus Eigen- und Fremdkapital – von Immobilienprojekten und ermögliche Investments bereits ab zehn Euro.

+++ Crowdfunding-Statistik: 2017 kein Startup unter Top 15 Projekten +++


Wen genau sprechen Sie mit der Veranlagungsform an?

Zum einen wenden wir uns mit der Bergfürst-Crowdinvesting-Plattform an Kleinanleger, für die Einlagen ab zehn Euro kostenfrei möglich sind. In der Vergangenheit waren Mezzanine-Finanzierungen als Veranlagungsformen nur vermögenden Menschen bzw. juristischen Personen zugänglich. Gleichzeitig wenden wir uns weiterhin auch an institutionelle Investoren.

Unseren Emittenten haben wir gezeigt, dass das Geschäftsmodell funktioniert. Sie kommen wieder, schließen bei uns nicht nur eines sondern mehrere Projekte ab. Damit haben sie einen standardisierte Lösung für die Finanzierung des Mezzanine-Kapitals in ihren Projekten.

Welche Immobilien sind als Anlageobjekt beim Crowdinvesting besonders beliebt?

Unsere derzeit gut 28.000 Investoren haben sehr unterschiedliche Interessen. Die einen wollen nur in großen, andere nur mittelgroßen Städten investieren. Die einen nur in gewerbliche Objekte, andere nur in Wohnimmobilien oder in die Grundstücksentwicklung. Das sehen wir wertfrei – jeder soll das finden, was ihn interessiert. Zuletzt wurde etwa auch eine touristische Immobilie im Salzburger Land finanziert – ein völlig anderes Projekt als z.B. eine Aufstockung in Wien. Das Geschäft hier entwickelt sich gut, aber wir sehen Österreich nicht als einzigen logischen Schritt unserer Reichweitenvergrößerung. Auch die Schweiz steht dabei im Fokus – ein eher schwieriger Markt – sowie z.B. Folgeprojekte in Spanien und weitere Projekte im Ausland.

„Wenn jemand vor Ablauf der Finanzierungslaufzeit aussteigen will, kann er seine Einlage zum Verkauf anbieten – oder auch weiteres Volumen mit nur noch kurzer Restlaufzeit zukaufen.“

Ihre Anleger sind zwei Jahre gebunden und erhalten dann ihr Geld mit 6,75 Prozent Verzinsung zurück. Das ist attraktiv, wenn man es mit klassischen Sparformen wie dem Sparbuch vergleicht, aber auch risikoreicher…

Das stimmt, allerdings können wir im Gegensatz zu anderen Crowdinvesting-Plattformen auch Sicherheiten stellen, da unser Finanzierungsinstrument kein „qualifiziert nachrangiges Darlehen“ sondern ein klassischer Bankkredit ist. Wir treten als Treuhänder auf, dem gegenüber der Emittent wie bei einem Bankkredit verpflichtet ist. Er kann nach der vereinbarten Einlage-Laufzeit nicht sagen: „Oje, ich bin mit dem Projekt noch nicht fertig“. Wir als Treuhänder würden dann beispielsweise auch die Verwertung der Sicherheiten des Bankkredits für die Investoren in Gang setzen, damit die Rückzahlung vertragskonform erfolgt.

Darüber hinaus bieten wir unseren Kunden auch einen Sekundärmarkt an, auf dem sie ihr Investment laufzeitunabhängig kaufen und verkaufen und so flexibel bei ihrer Anlagestrategie bleiben können. Das heißt, wenn jemand vor Ablauf der Finanzierungslaufzeit aussteigen will, kann er seine Einlage zum Verkauf anbieten – oder auch weiteres Volumen mit nur noch kurzer Restlaufzeit zukaufen. Es gibt dabei auch eine gewisse Marktentwicklung – bislang sind etwa 2.800 Transaktionen abgewickelt worden, bei denen zu 102 bis 103 Prozent vom Einlagewert verkauft wurde. Aber natürlich können wir in diesem Fall keine Gewinngarantie abgeben.

Wie wird dabei einer ungewollten Kumulierung vorgebeugt?

Nach deutschem Recht dürfen wir in einem Projekt ohnehin maximal 10.000 Euro pro Anleger zulassen, da sind keine ungewollten Gewichtungen möglich. Zudem sind ja die Investoren nicht im Grundbuch vermerkt. Dort ist die Bergfürst Service GmbH als Treuhänder vermerkt – eine Einflussnahme auf den Bau oder die Vermarktung wäre in keiner Hinsicht möglich. Außerdem sind sich diese Kunden auch darüber im Klaren, dass es beim Crowdinvesting in der Bauwirtschaft ein gewisses Ausfallrisiko gibt – das ist der Preis für die gut siebenprozentige Verzinsung. Insofern streben sie auch eine breite Streuung ihrer Anlage auf verschiedene Projekte an.

Aber sind sich diese Leute auch des Risikos bewusst, dass sie z.B. bei einem Totalausfall des Bauträgers an einer eventuellen Konkursmasse nicht beteiligt sind?

Unsere Kunden sind in dieser Hinsicht sogar hochsensibel – aber eine Immobilie ist für die „kleinen Sparer“ relativ unkompliziert zu verstehen. Man weiß einfach, wie so etwas funktioniert, im Gegensatz etwa zum Handel mit hochkomplexen Finanzprodukten. Aber in Zeiten der Nullzinsen macht man mit der Inflation praktisch einen Verlust, und wir bieten in dieser Hinsicht eine attraktive Chance. Zudem kann man bei uns bereits mit kleinsten Investments starten – das geht bei uns ab zehn Euro. Auf diese Weise ist eine breite Streuung auch mit kleinem Budget möglich. Und wenn jemand seine Ersparnisse von 15.000 Euro anlegen möchte, soll er natürlich auch nicht alles auf eine Karte setzen, sondern nur einen Teil in unsere Angebote und diesen am besten verteilt auf fünf bis sechs Projekte.

„Nachdem wir die gesamte Infrastruktur der Bank schon hatten, nutzen wir diese auch, stehen dabei allerdings juristisch anders da.“

Mit Bergfürst hatten Sie sogar einmal eine Banklizenz – die wurde aber 2015 wieder abgegeben. Warum eigentlich? Und war das die richtige Entscheidung?

Dazu muss man sehen, dass wir auf drei Säulen stehen: Wir haben das Emissionshaus, über das wir neue Projekte anbieten bzw. die Beteiligungen auflegen. Wir haben die Anlegerverwaltung, mit der wir z.B. die Kapitalertragsteuer abführen und Steuerbescheinigungen ausstellen – wie man es von den Banken kennt – und wir haben den Handelsplatz. Auf dieser Basis haben wir auch die Banklizenz bekommen.

Allerdings kam damals recht bald die Börsenaufsicht und meinte, dass wir auch noch eine Börsenerlaubnis benötigen. Und das ist nochmal etwas völlig anderes, gerade auch vom Aufwand her. Das wollten wir nicht – und gaben die Banklizenz wieder ab. Nachdem wir die gesamte Infrastruktur der Bank aber schon hatten, nutzen wir diese auch, stehen dabei allerdings juristisch anders da. Was im Hintergrund läuft, ist für die Kunden aber nicht so wichtig – solange es sich für sie wie eine Bank anfühlt. Und eben auch Vorteile bringt, wie etwa, dass wir eben die KESt. gleich einbehalten und an die Finanzbehörden abführen, womit wir den Einlegern Aufwand und Verantwortung abnehmen.

⇒ Zur Page der Plattform

Archiv: Conda-Founder Daniel Horak im Video-Interview zu Crowdinvesting u.a.
Redaktionstipps
Deine ungelesenen Artikel:
29.09.2026

hello again: mittleres achtstelliges Investment für OÖ-Scaleup

Das auf Kundenbindungs-Apps spezialisierte Scaleup hello again mit Sitz in Leonding holt sich von der Münchner Beteiligungsgesellschaft Emeram Kapital für die weitere Expansion.
/artikel/hello-again-mittleres-achtstelliges-investment-fuer-ooe-scaleup
Das Founder-Team von hello again rund um Franz Tretter (2.v.l.) | (c) hello again

Mehr als 1.000 Unternehmenskunden mit insgesamt rund 18 Millionen App-User:innen – da steht hello again mit seinem Loyalty-App-Angebot aktuell. Zu den Kunden des Scaleups mit Sitz in Leonding neben Linz zählen große Ketten wie Müller, Deichmann, Klipp, L’Osteria oder Vamed Vitality World ebenso wie zahlreiche kleinere Ketten und Betriebe, wie etwa Leberkas-Pepi.

Im Mittelstand sei man im DACH-Raum Marktführer, sagt Gründer und CEO Franz Tretter gegenüber brutkasten. In der Region liegt bislang auch der klare geografische Fokus. „Wir haben zwar Kunden in 25 Ländern, aber keine Verkaufsteams vor Ort“, erklärt Tretter. Dazu gekommen sei es hauptsächlich über Weiterempfehlung, über Kunden die in weiteren Märkten aktiv sind oder etwa im Fall Südtirols über die kulturelle Nähe.

„Mont Blanc“, noch nicht „Mount Everest“

Doch nun stehen weitere Expansionsschritte bevor. „Wir wollen die Nummer 1 in Europa werden“, so Tretter selbstbewusst. Dafür nahm hello again nun eine größere Summe Kapital auf. Die Münchner Beteiligungsgesellschaft Emeram steigt mit einem nicht konkret bezifferten achtstelligen Betrag ein. Es sei ein „mittlerer“ achtstelliger Betrag, präzisiert Tretter auf brutkasten-Rückfrage. Das Gründer-Team behalte dabei die Mehrheit und bleibe „im Driver-Seat“.

Dabei habe man mehrere konkrete Angebote gehabt und sich letztlich für die Münchner Gesellschaft entschieden: „Es ist der absolute best case“, so der Gründer. „Das ist schon Oberliga. Es fühlt sich an, als hätten wir den Mount Everest bestiegen“, sagt Tretter, um sich gleich selbst auszubessern: „Oder besser den Mont Blanc. Weil fertig sind wir noch lange nicht, es warten noch viele höhere Gipfel.“ Und schließlich sei ihm in den vergangenen Jahren als Unternehmer auch eines immer mehr bewusst geworden: „Der Weg ist das Ziel.“

Spanien oder Polen als nächster Markt

Und dieser Weg soll nun in weitere europäische Fokusmärkte führen. Konkret teste man aktuell bereits die Märkte Polen und Spanien, um die nächsten großen Schritte auszuloten. Tretter betont aber: „Der DACH-Raum bleibt noch unser größter Wachstumsmarkt. Es gibt noch sehr viel Potenzial.“ Schließlich kommen etwa vier der aktuell rund 18 Millionen App-User:innen aus dem Heimatmarkt Österreich. Entsprechend viel ist im mittlerweile wichtigsten Markt Deutschland noch zu holen.

Die geografische Expansion ist aber nicht die einzige aktuelle Entwicklung. So arbeite man etwa seit Kurzem mit netzwerkübergreifenden Prämien. „Es bekommt also zum Beispiel ein Leberkas-Pepi-Kunde einen Benefit bei Sky angeboten. Das ist ein riesiger Reichweiten-Vorteil“, erklärt Tretter.

Ein weiteres Thema, auf das man stark setze, sei Individualisierung durch KI. „Wir können auf Basis anonymisierter Daten zielgenaue personalisierte Angebote verschicken. Die User bekommen Benefits, die genau gerade relevant für sie sind. Das steigert den Umsatz nachweislich um acht Prozent“, sagt der Gründer. Denn diese Personalisierung sei auch eine „absolute Konsumentenerwartung“.

„Wir waren immer bodenständig“

Der Plan steht also. Das Mindset soll dabei das bewährte bleiben. „Wir waren immer bodenständig. Aber die Dampflok rollt und fährt und fährt“, sagt Tretter. Getreu dem zuvor erwähnten Motto – „der Weg ist das Ziel“ – soll es auch weitergehen. „Wird morgen alles einfacher?“, fragt Tretter in den Raum. „Nein, die nächsten Challenges kommen und wir werden gemeinsam weiter wachsen. Nicht nur das Unternehmen sondern auch die Mitarbeiter.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Bergfürst: Berliner Immo-Crowdinvesting-Startup will Ö-Markt aufmischen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bergfürst: Berliner Immo-Crowdinvesting-Startup will Ö-Markt aufmischen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bergfürst: Berliner Immo-Crowdinvesting-Startup will Ö-Markt aufmischen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bergfürst: Berliner Immo-Crowdinvesting-Startup will Ö-Markt aufmischen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bergfürst: Berliner Immo-Crowdinvesting-Startup will Ö-Markt aufmischen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bergfürst: Berliner Immo-Crowdinvesting-Startup will Ö-Markt aufmischen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bergfürst: Berliner Immo-Crowdinvesting-Startup will Ö-Markt aufmischen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bergfürst: Berliner Immo-Crowdinvesting-Startup will Ö-Markt aufmischen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bergfürst: Berliner Immo-Crowdinvesting-Startup will Ö-Markt aufmischen
