01.09.2016

Die Zukunft des Bankings in den Händen der Fintechs

In naher Zukunft sollen Fintech-Startups zu den wichtigsten Playern im Finanzsektor werden. International investieren große Banken darum in die Jungunternehmen - ein Trend, der sich bald auch in Österreich bemerkbar machen könnte.
/artikel/banken-zukunft-hand-fintech
(c) yurolaitsalbert - fotolia.com: Fintechs als neue Investitionspartner für Banken

Den Fintechs gehört die Zukunft des Bankings – zumindest ein Teil davon. Davon sind sogar die Banken selbst überzeugt. Laut einer weltweiten Studie des Beratungsunternehmens PWC befürchten 83 Prozent der Finanzdienstleister und konkret 95 Prozent der Banken, dass sie Geschäft an Fintechs verlieren werden. Dennoch setzen sich 25 Prozent der Institute überhaupt nicht mit Fintechs auseinander. Richtig offensiv geht nur eine Minderheit das Thema an: 14 Prozent der befragten 432 Finanzinstitute sagen, dass sie Venture Fonds (Wagniskapitalfonds) schaffen, um Fintechs zu finanzieren. Und nur neun Prozent kaufen Start-ups zu. Die häufigste Form, Fintechs zu integrieren, ist bisher die Kooperation (32 Prozent). „Auch in Österreich kooperieren Banken statt zu kaufen oder Anteile zu erwerben“, sagt PWC-Finanzexperte Simon El Dib. Gleichwohl stehen hier Änderungen bevor.

Österreichische Banken wollen investieren

Heimische Banken prüfen „mit Hochdruck“ Möglichkeiten, Risikokapital in Fintechs zu investieren, meinten mehrere vom WirtschaftsBlatt befragte Branchenkenner. „Man wird sehr bald etwas nach internationalem Vorbild sehen. Darunter Beteiligungen und Accelerator-Programme“, sagt Berthold Baurek-Karlic, CEO der Beratungs- und Beteiligungsfirma Venionaire Capital. Konkrete Namen wollte er, wie die meisten anderen, Insider nicht nennen.

Auch die Banken selbst halten sich zurück, sobald die Sprache auf Venture-Capital-Pläne kommt. „Wir machen ein Fintech-Screening und schauen, welche Lösungen für uns passen. Aber wir haben derzeit kein Venture-Capital-Engagement“, sagt Hannes Cizek, Leiter Digital Banking in der Raiffeisen Zentralbank (RZB). Allerdings: Was ist, wenn eine Art Runtastic für den Finanzbereich daherkommt (Adidas kaufte 2015 die Austro-Fitness-App für 220 Millionen €), müsste man da als Bank nicht einfach zuschlagen? Cizek verneint nicht, äußert sich zu dem Gedankenexperiment aber allgemein: „Eindeutig wird es in der Branche zu Zukäufen kommen. In den vergangenen sechs bis zwölf Monaten ist das Thema in Österreich stark gewachsen. Auch wir arbeiten daran, wie man Lösungen finden kann.“

Summen spielen keine Rolle

Und wie schwer wäre es, innerhalb der Bank Unterstützer für den Kauf eines aussichtsreichen, aber teuren Fintech zu finden? „Um Summen geht es primär gar nicht“, sagt Cizek. „Man muss sich mit dem Thema auseinandersetzen, und findet man eine Lösung, die für das Geschäftsmodell passt, dann muss man eine fundierte Entscheidung treffen.“ Die Raiffeisen Bankengruppe startete 2016 das mit 70 Millionen € kapitalisierte Programm Digitale Regionalbank: Innert drei Jahren sollen zwölf Projekte entwickelt werden. Laut Cizek kauft man derzeit nur wenige digitale Einzellösungen zu. Der Löwenanteil des Geldes fließe in die Entwicklung von Anwendungen durch die hauseigenen IT-Experten. Bis jetzt.

Dass hauseigene IT-Lösungen künftig nicht jeden Trend in der rasanten digitalen Welt bedienen können, damit rechnet man auch in der Bawag P.S.K. Die Bank habe „insgesamt 100 Millionen € für Partnerschaften und Investitionen in Fintechs vorgesehen“, sagt Digital-Banking-Leiter Marcus Kapun. Es gibt kein Minimum-Investment und keine maximale Zahl von Kooperationen. „Wir sehen tief greifende Veränderungen in der Bankenbranche, auch durch den Eintritt von Fintechs“, so Kapun. Darüber hinaus bleiben aber alle Angaben vage: Es ist die Rede von „strategischen Investitionen und Finanzierungen sowie die gemeinsame Expansion in neue (auch geografische) Regionen“ und von „vielversprechenden Kooperationen“ in den kommenden Monaten.

Redaktionstipps

Analysen als Börsentrend

Laut dem Raiffeisen-Digitalexperten Cizek ist eines der größten Technologiefelder bei der Bankendigitalisierung die Datenanalyse und die Nutzung von Metadaten: „Das steht hinter allen Einzellösungen vom mobilen Bezahlen bis zum persönlichen Finanzmanager. Analytische Lösungen sind ein großer Branchentrend“, so Cizek.

In dieses Segment fällt etwa das Algorithmus- und Prognose-Start-up PredictR, mit dem die Erste Group eine Kooperation geschlossen hat. Die Erste zählt zu den aktiven Austro-Banken punkto Digitalisierung (u. a. Erste Hub). Sie hat unlängst ihr Onlinebanking („George“) in das Zeitalter bequemer Benutzeroberflächen und mitdenkender Technologien à la Google und Amazon geführt. Zu Venture-Capital-Aktionen, wo bei Insidern auch die Erste ins Gespräch kommt, erfährt man aber nichts.

Ein zweischneidiges Schwert

Während sich alle angesprochenen Fachleute einig sind, dass die großen Austro-Banken Risikokapitalinitiativen oder Zukäufe vorbereiten, dürften die Fintechs selbst weniger Eile haben: Häufig stünden diese einer direkten Investition kritisch gegenüber, „da das besonders auf einem kleinen Markt wie Österreich die Kooperation mit weiteren Banken eher verhindert als befruchtet“, sagt etwa PWC-Fachman Simon El Dib. Venionaire-Chef Berthold Baurek-Karlic relativiert das: „Es ist ein zweischneidiges Schwert. Einerseits sind die Fintechs bestrebt, eine Nische zu finden und sich darin zu entwickeln. Ihr Produkt braucht da nicht von Anfang an komplett zu sein, sondern kann sich schrittweise entfalten, während eine Bank mit halben Lösungen nichts anfangen kann. Auf der anderen Seite sind Start-ups gerade im Finanzsektor angewiesen auf Lizenzen, Marktzugang, die Glaubwürdigkeit auf dem Markt. International hat sich gezeigt, dass von einer Zusammenarbeit beide profitieren können.“

Risikokapitalgeber haben die Fintechs jedenfalls für sich entdeckt: Gemäß einer Studie von KPMG und CB Insights erhielten globale Finanz-Start-ups allein im ersten Quartal 2016 4,9 Milliarden US-$ – nach nur 1,9 Milliarden $ im Vergleichsquartal des Vorjahres. Das ist ein Zuwachs von rund 158 Prozent.

Venionaire-Partner Sasan Hashemi hat für das WirtschaftsBlatt die globalen Topbanken bei den Fintech-Investitionen recherchiert: Ein Finanz-Start-up, das in den USA von einer der drei Banken Wells Fargo, JP Morgan oder Citi Bank in ein Accelerator-Programm aufgenommen wird, kann mit einer Kapitalspritze von durchschnittlich 250.000 $ rechnen (s. Grafik). In Europa investieren Barclays, BNP Paribas und ING Group als Top-Acceleratoren durchschnittlich 100.000 €. Geht es um Wagniskapital, waren 2015 Caixa (Caixa Capital), Citi (Citi Ventures) und Santander (InnoVentures Fonds) die drei aktivsten Banken. Einen Österreich-Eintrag für Accelerator-Programme oder Venture Capital findet man in einschlägigen Datenbanken nicht.

Prognosen noch unbekannt

Gesamtmarktzahlen oder eine Schätzung, geschweige denn eine Prognose zum Fintech-Engagement heimischer Banken, konnte weder bei der Wirtschaftskammer noch bei Beratungsunternehmen in Erfahrung gebracht werden. Bei manch einem Branchen-Gremium weckte die Anfrage mit dem Schlagwort Fintech überhaupt Erklärungsbedarf. Und ein interessantes Recherchedetail verdeutlicht möglicherweise, warum das so ist: In der Online-Datenbank der Nachrichten Agenture APA, in den auch internationele Agentur-Meldungen von dpa, AFP oder Reuters einfließen, taucht der erste Bericht über Fintechs erst im April 2015 auf.
Quelle

Deine ungelesenen Artikel:
14.09.2026

Celum: Linzer Tech-Unternehmen erhält mit Mark Kaslatter neuen CEO

Celum, ein Technologieunternehmen in den Bereichen Product-Content-Management, Brand-Management und Content-Collaboration Software - mit Standorten in Linz, Wien und München - ernennt Mark S. Kaslatter zum neuen CEO.
/artikel/celum-linzer-tech-unternehmen-erhaelt-mit-mark-kaslatter-neuen-ceo
14.09.2026

Celum: Linzer Tech-Unternehmen erhält mit Mark Kaslatter neuen CEO

Celum, ein Technologieunternehmen in den Bereichen Product-Content-Management, Brand-Management und Content-Collaboration Software - mit Standorten in Linz, Wien und München - ernennt Mark S. Kaslatter zum neuen CEO.
/artikel/celum-linzer-tech-unternehmen-erhaelt-mit-mark-kaslatter-neuen-ceo
Celum
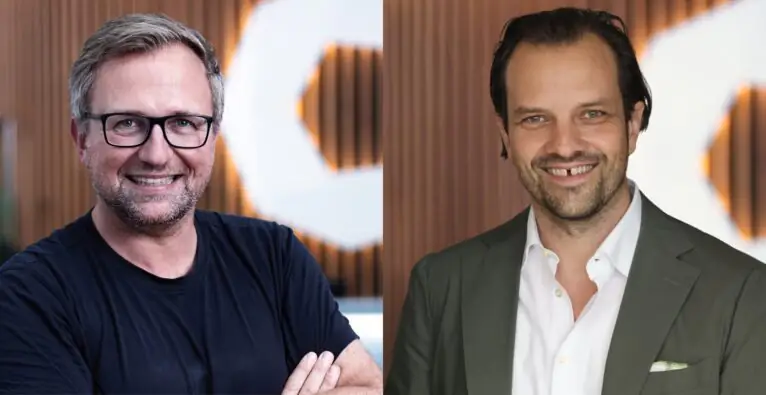
© Christian Huber Fotografie - (l.) Michael Kräftner, Celum-Gründer, Chairman und Chief Vision Officer, Mark Kaslatter ist neuer Chief Executive Officer bei Celum.

Im Februar des Vorjahres übernahm Christian Jüngling die Position des Chief Financial Officer (CFO) bei Celum, um neue Impulse für die Weiterentwicklung des Unternehmens zu setzen – brutkasten berichtete. Zudem bestellte das Management mit Bojan Bozic die neu geschaffene Position des Chief Services Officer (CSO). Nun gibt es auf höchster Ebene eine weitere Änderung.

Celum: Fokus auf Stärkung des Vertriebs

Mark Kaslatter übernimmt die Position des CEO und damit die Führung des Unternehmens. Sein Fokus soll auf der Stärkung des Vertriebs, des Partnerchannels und der weiteren nationalen und internationalen Expansion liegen. Celum-Gründer Michael J. Kräftner bleibt dem Unternehmen als „Chief Vision Officer“ erhalten und konzentriert sich künftig verstärkt auf die langfristige strategische Produktentwicklung.

Der gebürtige Tiroler Kaslatter verfügt über mehr als 20 Jahre Erfahrung als Unternehmer und Führungskraft in der Technologiebranche. 2004 gründete er etwa das auf CRM-Lösungen spezialisierte Unternehmen k.section, baute es ohne externe Investoren auf und verkaufte es später an die an der Euronext notierten Emakina Group.

Von 2019 bis 2022 war Kaslatter Managing Director von Emakina Central & Eastern Europe und wechselte danach ins Advisory Board der Belgier. Anschließend war er gemeinsam mit Benjamin Ruschin Mitgründer und Managing Partner von Big Cheese Ventures, einem Beratungs- und M&A-Unternehmen für Tech-Startups. Er studierte Software-Engineering am Campus Hagenberg der Fachhochschule Oberösterreich und absolvierte einen MBA in General Management an der Universität für Weiterbildung Krems.

„Celum verfügt über eine starke technologische Basis, langjährige Kundenbeziehungen und großes Potenzial im internationalen Markt. Jetzt geht es darum, diese Stärken noch konsequenter in nachhaltiges und skalierbares Wachstum zu übersetzen“, sagt Kaslatter. „Der Wechsel zu Celum ist für mich mehr als eine neue Aufgabe – er ist zugleich die Rückkehr ans Steuer eines Softwareunternehmens. Die Beratung von Startups war eine spannende und bereichernde Zeit. Gleichzeitig habe ich gemerkt, wie sehr mir das unmittelbare Gestalten, das operative Doing und die umfassende unternehmerische Verantwortung gefehlt haben.“

Und weiter: „Besonders vermisst habe ich das hohe Innovationstempo und den intensiven Austausch mit Entwickler:innen. Sie schaffen mit ihren Ideen nicht nur neue Produkte, Unternehmen und Geschäftsmodelle, sondern gestalten zunehmend auch unsere Wirtschaft und Gesellschaft. Genau dieses Umfeld, diese Denkweise und die Möglichkeit, gemeinsam etwas zu bewegen, begeistern mich an meiner neuen Aufgabe bei Celum.“

„Everybody is in Sales“

Kaslatters Leitgedanke lautet: „Everybody is in Sales.“ Damit sei jedoch nicht gemeint, dass jede und jeder im klassischen Sinne im Vertrieb tätig sein muss. Vielmehr trage jede Funktion im Unternehmen dazu bei, Mehrwert für die Kundinnen und Kunden zu schaffen. Diese gemeinsame Verantwortung für den Kundenerfolg und eine konsequente Marktorientierung möchte er bei Celum weiter stärken. Deshalb sollen die Bereiche Vertrieb, Marketing, Customer Success, Produktentwicklung und Organisation künftig noch enger auf die gemeinsamen Wachstumsziele ausgerichtet werden.

„Mark Kaslatter verbindet tiefes Technologieverständnis mit ausgeprägter Vertriebskompetenz und echter unternehmerischer Erfahrung“, kommentiert Michael J. Kräftner, Gründer von Celum, die neue Personalie. „Mit Mark gewinnt Celum einen CEO, der die Verantwortung mit einem klaren Fokus auf Kunden und Markt übernimmt. Die neue Rollenverteilung ermöglicht es mir gleichzeitig, noch stärker in den Bereichen Produktstrategie und technologische Innovation aktiv zu werden. Es war für mich immer klar, dass Celum ab einer bestimmten Größe jemanden als CEO haben wird, der viel mehr auf Wachstum und Organisation wirken kann als ich. So holen wir also zusätzliche unternehmerische und vertriebliche Expertise in die Führung und verbinden Kontinuität mit frischem unternehmerischem Drive.“

Knapp 20 Mio.-Euro Umsatz

Als Chief Vision Officer soll Kräftner die langfristige Produktvision weiter vorantreiben. Ein Schwerpunkt liegt dabei auf der Weiterentwicklung des Produktportfolios vor dem Hintergrund tiefgreifender Veränderungen durch Künstliche Intelligenz, neue Formen der Content-Nutzung und zunehmend automatisierte Content-Prozesse.

Das seit seiner Gründung eigenfinanzierte und unabhängige Softwareunternehmen steigerte seinen Umsatz von 12,5 Millionen Euro im Jahr 2021 auf 19,8 Millionen Euro im Jahr 2025. Heute beschäftigt Celum rund 130 Mitarbeitende aus 23 Nationen an den Standorten Linz, Wien und München.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Die Zukunft des Bankings in den Händen der Fintechs

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Zukunft des Bankings in den Händen der Fintechs

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Zukunft des Bankings in den Händen der Fintechs

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Zukunft des Bankings in den Händen der Fintechs

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Zukunft des Bankings in den Händen der Fintechs

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Zukunft des Bankings in den Händen der Fintechs

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Zukunft des Bankings in den Händen der Fintechs

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Zukunft des Bankings in den Händen der Fintechs

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Zukunft des Bankings in den Händen der Fintechs