FinTechs sind heutzutage in aller Munde. Herkömmliche Banken müssen sich neu orientieren: Ihre Kunden verlangen nach Online-Services. Das große Problem der Banken sind aber starre Strukturen innerhalb des Betriebs, unflexible Entscheidungen und ein knarrender Innovationsmotor. Dabei wäre gerade jetzt die richtige Zeit, neue Konzepte zuzulassen.
Wie schwer es ist, bei etablierten Geldhäusern etwas zu verändern, weiß Birgit Storz. In mehreren Großbanken hat die 39-Jährige versucht, Innovationen voranzutreiben – und war dabei häufig der Verzweiflung nahe. „Wenn Sie eine neue Idee haben, die Teile eines bestehenden Geschäftsmodells kannibalisiert, ist deren Realisierung häufig komplex“, sagt die Commerzbank-Managerin. Zudem sei es bei großen Finanzinstituten grundsätzlich schwierig, schnell Ressourcen und Geld für neue Themen freizuschaufeln.
Storz sucht deshalb zusammen mit ihrem Kollegen Christian Hoppe das Gespräch mit dem Commerzbank-Vorstand. 2013 überzeugen sie ihn, den Main Incubator ins Leben zu rufen – eine autarke Einheit, die mit Finanz-Startups aus der Internet- und IT-Welt (FinTechs) zusammenarbeitet und dabei neue Ideen aufschnappen soll. Eingerichtet wird der Inkubator in einem Backsteinbau im Westen Frankfurts, der „Sicherheitsabstand“ zur Commerzbank-Zentrale im Stadtzentrum beträgt rund drei Kilometer. Die Atmosphäre beim Main Incubator ist locker: Auf dem Gang steht ein roter Billard-Tisch, im Kühlschrank liegen Bier und Red Bull. Anzugträger sucht man vergebens.
Viele namhafte Finanzinstitute versuchen so oder ähnlich, mit Startups in Kontakt zu kommen. Die Geldhäuser müssen darauf reagieren, dass ihre Kunden immer mehr Geschäfte im Internet erledigen. Da ihre eigenen IT-Abteilungen im World Wide Web in den vergangenen Jahren keine großen Neuheiten entwickelt haben, hoffen sie nun auf Impulse von außen. Banken-Kritiker sind der Ansicht, dass manche Institute FinTechs auch deshalb unter ihre Fittiche nehmen, um sie besser kontrollieren zu können und ihre eigene Existenz abzusichern. Die Investitionen in FinTechs liegen meist im niedrigen Millionen-Bereich oder darunter – und fallen bei Großbanken somit kaum ins Gewicht.
Der Run auf die FinTechs ist ein grenzüberschreitendes Phänomen: Die britische Großbank Barclays setzt auf einen „Accelerator“, die Schweizer UBS auf die Startup-Schmiede „Level 39“ und der Züricher Börsenbetreiber SIX auf den Incubator „F10“. Ende 2015 wird auch die Deutsche Bank auf den Trend aufspringen und Versuchslabore in Berlin, London und im Silicon Valley eröffnen. Diese sollen „eine Brücke zwischen Startups und den verschiedenen Geschäftsbereichen der Bank“ bilden, erklärt Vorstand Henry Ritchotte.
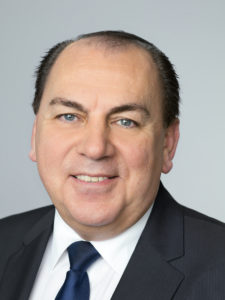
Dass ein Großteil der FinTechs, die in Incubatoren gepäppelt werden, am Ende scheitern, ist allen Beteiligten bewusst. UBS-Verwaltungsratspräsident spricht sogar von 80 Prozent.
„80 Prozent der Entwicklungen, die wir dort mit Startups zusammen betreiben, werden nicht funktionieren“, sagt UBS-Verwaltungsratspräsident Axel Weber.
Aber wenn nur ein kleiner Teil erfolgreich sei, könne das der UBS enorm weiterhelfen. „Wir sind in einem Experimentier-Modus“, betont SIX-Manager Andreas Iten. Oft sei nicht klar, wo man am Ende lande. Aber angesichts der Umwälzungen in der Finanzbranche kann es sich niemand leisten, nichts zu tun. Neue Wettbewerber könnten den Platzhirschen in den kommenden Jahren Erträge von 4,7 Billionen Dollar und Gewinne von 470 Milliarden Dollar streitig machen, prognostizieren die Analysten von Goldman Sachs.
Kein Wunder, dass bei den Angreifern Goldgräberstimmung herrscht. Laut Accenture haben sich die weltwfeiten Investitionen in FinTechs im vergangenen Jahr mehr als verdreifacht auf 12,2 Milliarden Dollar. Der Großteil des Geldes fließt in die USA, Deutschland ist mit 82 Millionen Dollar ein FinTech-Entwicklungsland. Nach Einschätzung von Experten hinkt die einheimische FinTech-Szene den angelsächsischen Ländern, wo Geldgeber schneller Millionen für riskante Investments lockermachen, etwa zwei Jahre hinterher.
Allerdings mehren sich die Zeichen, dass die Bundesrepublik aufholt. In Berlin und anderen Städten schießen Startups derzeit wie Pilze aus dem Boden. Laut der Unternehmensberatung LSP Digital gibt es inzwischen rund 140 FinTechs mit Hauptsitz in Deutschland. Zu den bekanntesten zählen Kreditech, Number26, Vaamo, Zencap, Auxmoney, Weltsparen, TransferWise und Lendstar. „Es ist eine Branche, die sich revolutioniert, was viele Chancen birgt, ähnlich wie in der Medienbranche vor 10 bis 15 Jahren“, glaubt Fabian von Trotha, Geschäftsführer des Investors Dieter-von-Holtzbrinck Ventures.
Lovable-CEO Anton Osika: „Wir sind längst über Vibecoding hinaus“ – vom Hype zur Enterprise-Software
Erst vor etwa einem Monat holte Lovable 400 Mio. Dollar bei 13,3 Mrd. Bewertung: CEO Anton Osika erklärt nun im Interview, warum KI-Bau-Tools längst im Mainstream angekommen sind und wie aus Vibe-Coding echte Enterprise-Software wurde.
Lovable-CEO Anton Osika: „Wir sind längst über Vibecoding hinaus“ – vom Hype zur Enterprise-Software
Erst vor etwa einem Monat holte Lovable 400 Mio. Dollar bei 13,3 Mrd. Bewertung: CEO Anton Osika erklärt nun im Interview, warum KI-Bau-Tools längst im Mainstream angekommen sind und wie aus Vibe-Coding echte Enterprise-Software wurde.
Kaum ein Tool steht so sehr für den KI-Bauboom wie Lovable. Erst im August 2026 hat das schwedische Startup, wie brutkasten berichtete, eine Series-C-Runde über 400 Millionen US-Dollar abgeschlossen, angeführt von Menlo Ventures und mit dem EQT-gemanagten Scaleup Europe Fund als Co-Lead, bei einer Bewertung von 13,3 Milliarden US-Dollar.
Für Gründer und CEO Anton Osika ist das mehr als eine Finanzierungsrunde: Es sei ein Indikator dafür, dass KI-gestützte No-Code- und Low-Code-Plattformen die Nische verlassen hätten und im Mainstream angekommen seien.
Weg vom Entwickler-Monopol
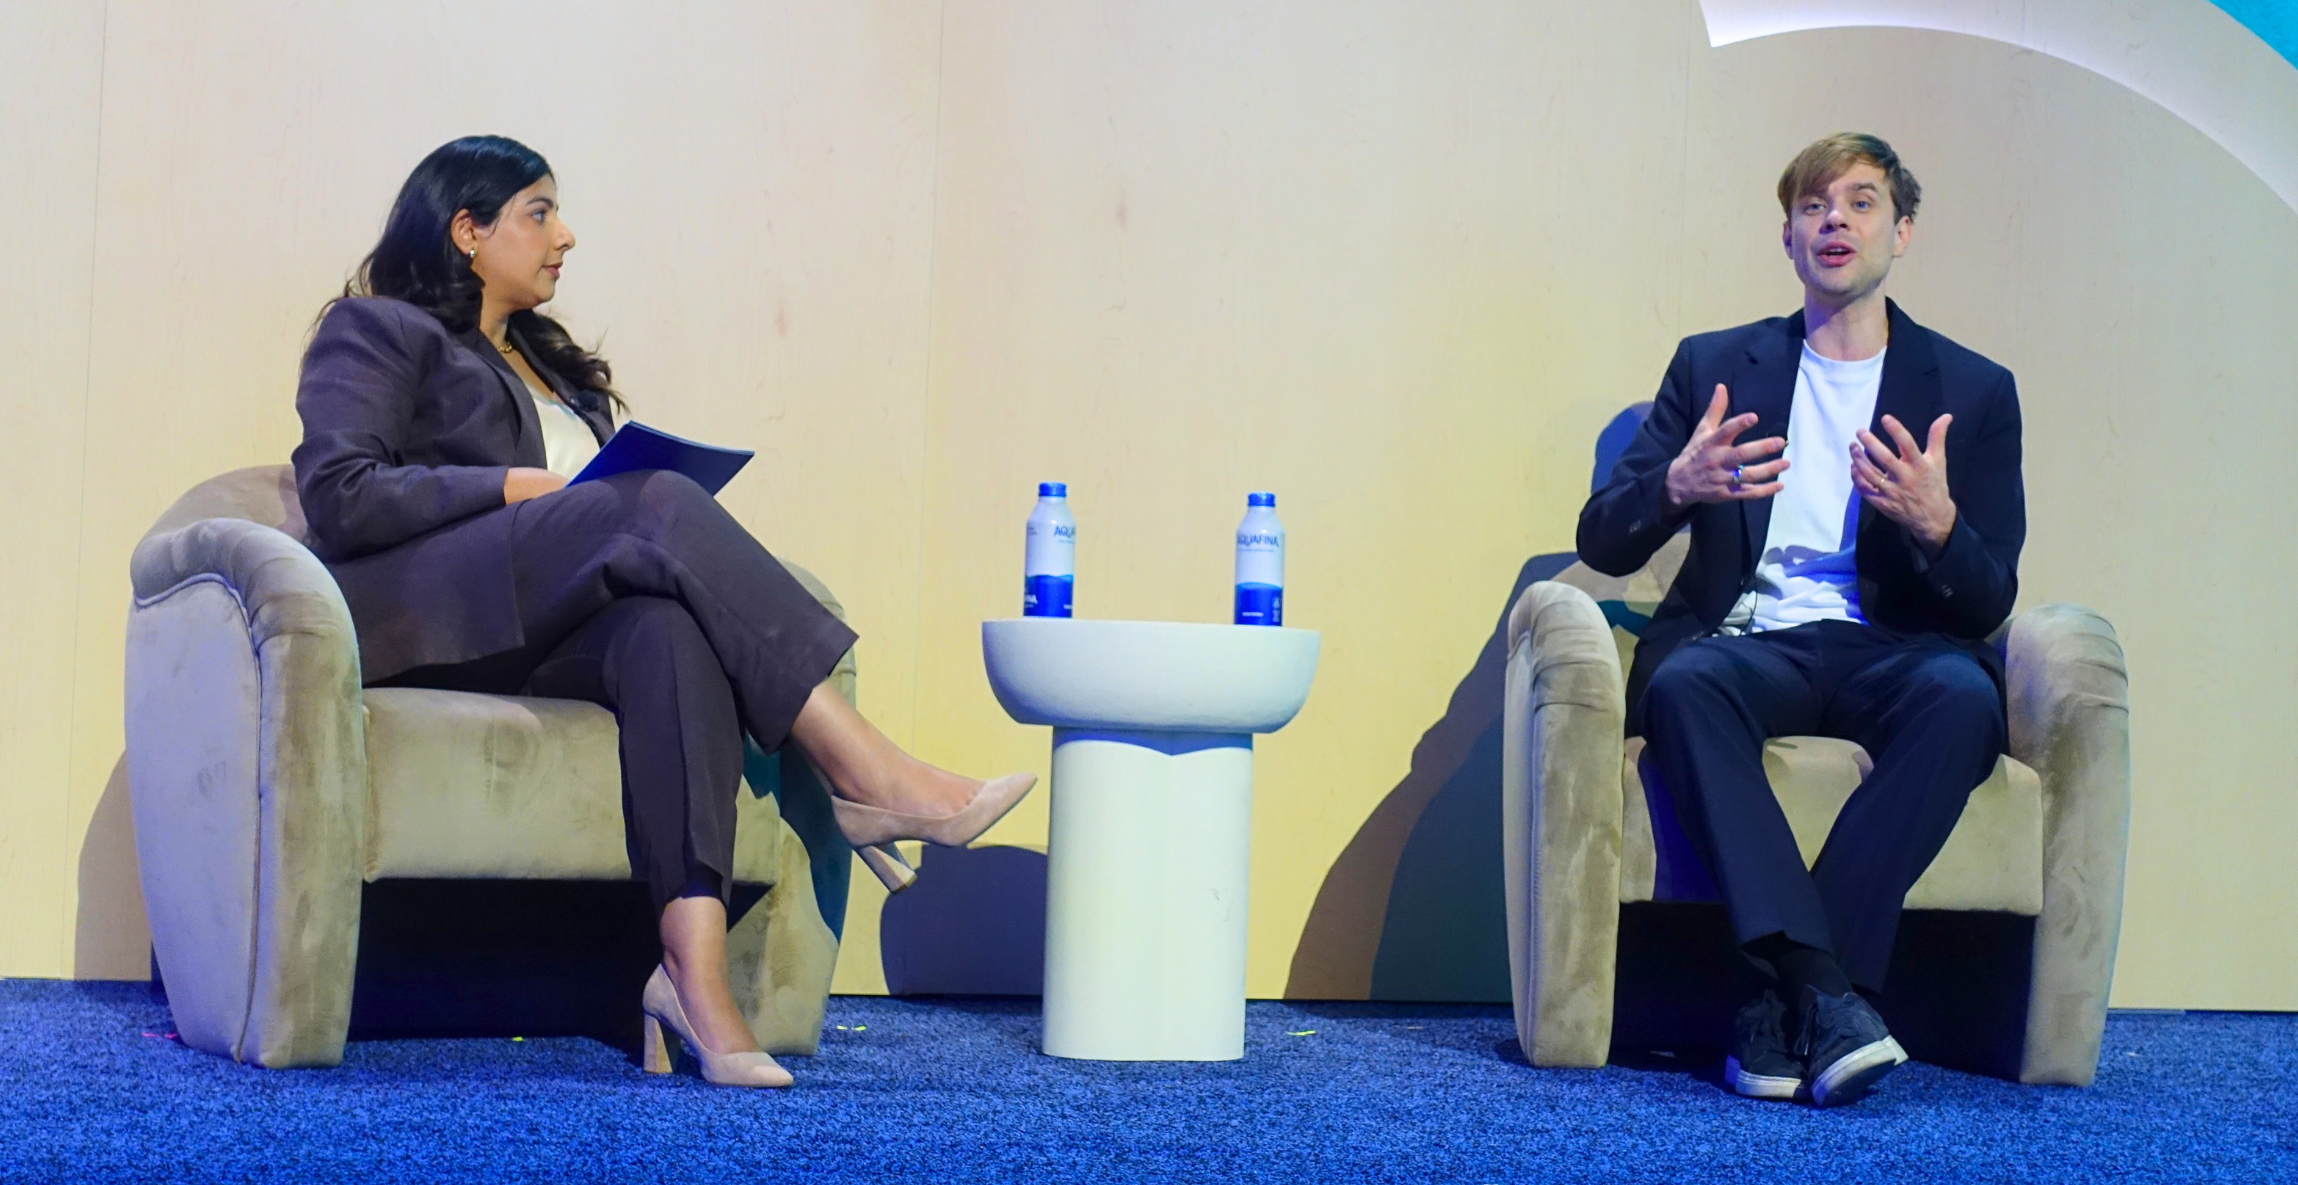
Auf der Dreamforce in San Francisco erläutert Osika die zentrale These hinter Lovable: „Menschen mit Fachwissen über das jeweilige Problem sollten diejenigen sein, die Software bauen“, so Osika. Wer ein Problem am besten kenne, solle auch die Lösung bauen, egal ob in Marketing, HR, Finance oder Operations. Nicht die formale Qualifikation zähle, sondern die Nähe zum Problem.
Dass Lovable längst kein reines Anfänger-Werkzeug sei, belegt Osika mit einer internen Zahl: 55 Prozent der Lovable-Nutzer:innen brächten mehr als elf Jahre Berufserfahrung in ihrem Fachgebiet mit. Entscheidend sei laut dem Co-Founder nicht das klassische Programmieren, sondern die Fähigkeit, komplexe, unstrukturierte Probleme systematisch in funktionierende Systeme zu zerlegen.
Vom Nebenprojekt zur Unternehmenslösung
Besonders aufschlussreich sind die Praxisbeispiele, die Osika im Gespräch anführt. Bei einer Healthcare-Staffing-Firma habe ein Fachbereichsleiter eine komplette neue Produktlinie für die Zertifizierung von Pflegekräften aufgebaut, samt Verwaltung und Terminplanung, und anschließend mehr als zehn weitere interne Anwendungen vernetzt. In den nordischen McDonald’s-Filialen laufe mittlerweile ein auf Lovable gebautes Interface, über das rund 300 Standorte operative Anfragen abwickeln würden.
Solche Geschichten seien laut Osika keine Ausnahme: Bei knapp zwei Dritteln der Fortune-500-Unternehmen, darunter Adidas und Nvidia, würden Mitarbeitende die Plattform nutzen. Häufig beginne es als kleines Team-Projekt und wachse zur unternehmensweiten Lösung heran.
Entwicklung unter Aufsicht
Damit das nicht in unkontrollierter Schatten-IT ende, setzt Lovable laut Unternehmensangaben auf Admin- und Audit-Funktionen, mit denen IT-Verantwortliche nachvollziehen können sollen, welche Anwendungen entstehen, wo sensible Daten verarbeitet werden und wo Sicherheitslücken drohen. Genau das mache aus der anfänglichen Skepsis von IT-Abteilungen häufig Zustimmung, so Osika: „Es wird vom letzten Nein zu dem, was man ausrollen wollte, zum ersten Ja. So verhindern wir Schatten-IT und die Zersplitterung in unzählige Tools, die niemand mehr überblickt“, erklärt Osika.
Überflüssig würden Engineers durch die Lovable-Nutzung anderer trotzdem nicht, meint Osika: Ihre Rolle verschiebe sich von Routineaufgaben hin zu Architektur, Systemanbindung und der Betreuung unternehmenskritischen Codes.
Warum heißt Lovable eigentlich Lovable?
Zum Schluss des Gesprächs räumt Osika mit einem gängigen Klischee über den europäischen Tech-Standort auf: „Viele halten Europa für langsam, aber wenn man in die Tech-Hubs Europas geht, brodelt es dort wie nie zuvor“, sagt Osika. Dass der Produktfokus so stark auf dem Nutzererlebnis liege, führt Osika auch auf den Standort Stockholm zurück, wo der Großteil des Engineering-Teams sitzt. Man habe in den nordischen Ländern genaue Vorstellungen davon, wie ein Produkt funktionieren solle – oder eben nicht. Diese „I-Tüpfelchen-Reiterei“ mache Lovable erst zu dem was es heute ist.
Warum das Unternehmen ausgerechnet „Lovable“ heißt, erklärt er mit einer letzten Zeile, die zugleich als Leitmotiv des Gesprächs steht: „Software sollte nicht einfach nur funktionieren. Sie soll die Emotionen der Menschen wecken“, so Osika.
Vom Vibe zum Volumengeschäft
Was also vor nicht allzu langer Zeit noch als spielerisches „Vibe-Coding“ belächelt wurde, ist laut Osika längst zu einer Infrastruktur geworden, auf der Enterprisekund:innen die nächsten Prozesssysteme entwickeln. Der Markt für KI-gestütztes Bauen sei, so der Lovable-Gründer, endgültig über das reine Ausprobieren hinausgewachsen – und weit über das Vibecoding hinaus.
Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.