FinTechs sind heutzutage in aller Munde. Herkömmliche Banken müssen sich neu orientieren: Ihre Kunden verlangen nach Online-Services. Das große Problem der Banken sind aber starre Strukturen innerhalb des Betriebs, unflexible Entscheidungen und ein knarrender Innovationsmotor. Dabei wäre gerade jetzt die richtige Zeit, neue Konzepte zuzulassen.
Wie schwer es ist, bei etablierten Geldhäusern etwas zu verändern, weiß Birgit Storz. In mehreren Großbanken hat die 39-Jährige versucht, Innovationen voranzutreiben – und war dabei häufig der Verzweiflung nahe. „Wenn Sie eine neue Idee haben, die Teile eines bestehenden Geschäftsmodells kannibalisiert, ist deren Realisierung häufig komplex“, sagt die Commerzbank-Managerin. Zudem sei es bei großen Finanzinstituten grundsätzlich schwierig, schnell Ressourcen und Geld für neue Themen freizuschaufeln.
Storz sucht deshalb zusammen mit ihrem Kollegen Christian Hoppe das Gespräch mit dem Commerzbank-Vorstand. 2013 überzeugen sie ihn, den Main Incubator ins Leben zu rufen – eine autarke Einheit, die mit Finanz-Startups aus der Internet- und IT-Welt (FinTechs) zusammenarbeitet und dabei neue Ideen aufschnappen soll. Eingerichtet wird der Inkubator in einem Backsteinbau im Westen Frankfurts, der „Sicherheitsabstand“ zur Commerzbank-Zentrale im Stadtzentrum beträgt rund drei Kilometer. Die Atmosphäre beim Main Incubator ist locker: Auf dem Gang steht ein roter Billard-Tisch, im Kühlschrank liegen Bier und Red Bull. Anzugträger sucht man vergebens.
Viele namhafte Finanzinstitute versuchen so oder ähnlich, mit Startups in Kontakt zu kommen. Die Geldhäuser müssen darauf reagieren, dass ihre Kunden immer mehr Geschäfte im Internet erledigen. Da ihre eigenen IT-Abteilungen im World Wide Web in den vergangenen Jahren keine großen Neuheiten entwickelt haben, hoffen sie nun auf Impulse von außen. Banken-Kritiker sind der Ansicht, dass manche Institute FinTechs auch deshalb unter ihre Fittiche nehmen, um sie besser kontrollieren zu können und ihre eigene Existenz abzusichern. Die Investitionen in FinTechs liegen meist im niedrigen Millionen-Bereich oder darunter – und fallen bei Großbanken somit kaum ins Gewicht.
Der Run auf die FinTechs ist ein grenzüberschreitendes Phänomen: Die britische Großbank Barclays setzt auf einen „Accelerator“, die Schweizer UBS auf die Startup-Schmiede „Level 39“ und der Züricher Börsenbetreiber SIX auf den Incubator „F10“. Ende 2015 wird auch die Deutsche Bank auf den Trend aufspringen und Versuchslabore in Berlin, London und im Silicon Valley eröffnen. Diese sollen „eine Brücke zwischen Startups und den verschiedenen Geschäftsbereichen der Bank“ bilden, erklärt Vorstand Henry Ritchotte.
Dass ein Großteil der FinTechs, die in Incubatoren gepäppelt werden, am Ende scheitern, ist allen Beteiligten bewusst. UBS-Verwaltungsratspräsident spricht sogar von 80 Prozent.
„80 Prozent der Entwicklungen, die wir dort mit Startups zusammen betreiben, werden nicht funktionieren“, sagt UBS-Verwaltungsratspräsident Axel Weber.
Aber wenn nur ein kleiner Teil erfolgreich sei, könne das der UBS enorm weiterhelfen. „Wir sind in einem Experimentier-Modus“, betont SIX-Manager Andreas Iten. Oft sei nicht klar, wo man am Ende lande. Aber angesichts der Umwälzungen in der Finanzbranche kann es sich niemand leisten, nichts zu tun. Neue Wettbewerber könnten den Platzhirschen in den kommenden Jahren Erträge von 4,7 Billionen Dollar und Gewinne von 470 Milliarden Dollar streitig machen, prognostizieren die Analysten von Goldman Sachs.
Kein Wunder, dass bei den Angreifern Goldgräberstimmung herrscht. Laut Accenture haben sich die weltwfeiten Investitionen in FinTechs im vergangenen Jahr mehr als verdreifacht auf 12,2 Milliarden Dollar. Der Großteil des Geldes fließt in die USA, Deutschland ist mit 82 Millionen Dollar ein FinTech-Entwicklungsland. Nach Einschätzung von Experten hinkt die einheimische FinTech-Szene den angelsächsischen Ländern, wo Geldgeber schneller Millionen für riskante Investments lockermachen, etwa zwei Jahre hinterher.
Allerdings mehren sich die Zeichen, dass die Bundesrepublik aufholt. In Berlin und anderen Städten schießen Startups derzeit wie Pilze aus dem Boden. Laut der Unternehmensberatung LSP Digital gibt es inzwischen rund 140 FinTechs mit Hauptsitz in Deutschland. Zu den bekanntesten zählen Kreditech, Number26, Vaamo, Zencap, Auxmoney, Weltsparen, TransferWise und Lendstar. „Es ist eine Branche, die sich revolutioniert, was viele Chancen birgt, ähnlich wie in der Medienbranche vor 10 bis 15 Jahren“, glaubt Fabian von Trotha, Geschäftsführer des Investors Dieter-von-Holtzbrinck Ventures.
Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr
Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr
Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
In der Gründungsphase steht das operative Geschäft an erster Stelle: Produkte werden entwickelt, Marketingkampagnen gestartet und erste Kund:innen akquiriert. Rechtliche Rahmenbedingungen und eine nachhaltige Absicherung rücken dabei mitunter in den Hintergrund. Dabei können nicht nur unbedachte Versäumnisse, sondern sogar unverschuldete Konflikte junge Unternehmen rasch in finanzielle Schieflagen bringen.
“Ich mache ja nichts falsch”
„Ein häufiger Satz von Gründerinnen und Gründern lautet: Was soll schon passieren? Ich mache ja nichts falsch“, sagt Rechtsschutz-Experte Gerd Plank von der ERGO Versicherung. Doch im Unternehmensalltag geraten Firmen keineswegs nur durch eigenes Fehlverhalten in juristische Auseinandersetzungen. Plank verdeutlicht das an einem Praxisbeispiel aus dem Strafrechtsschutz: „Auch wenn ein Geschäftspartner etwas falsch macht, etwa bei der Verrechnung, kann ein Unternehmen ins Visier der Staatsanwaltschaft geraten.“ In Österreich gebe es jährlich rund 540.000 Ermittlungsverfahren bei den Staatsanwaltschaften, denen lediglich 28.000 Verurteilungen gegenüberstehen. „Das bedeutet, dass 95 Prozent der Verfahren eingestellt werden oder mit einem Freispruch enden – die immensen Anwalts- und Verteidigungskosten von oft 10.000 bis 20.000 Euro muss man ohne Rechtsschutzversicherung dennoch selbst tragen“, so Plank.
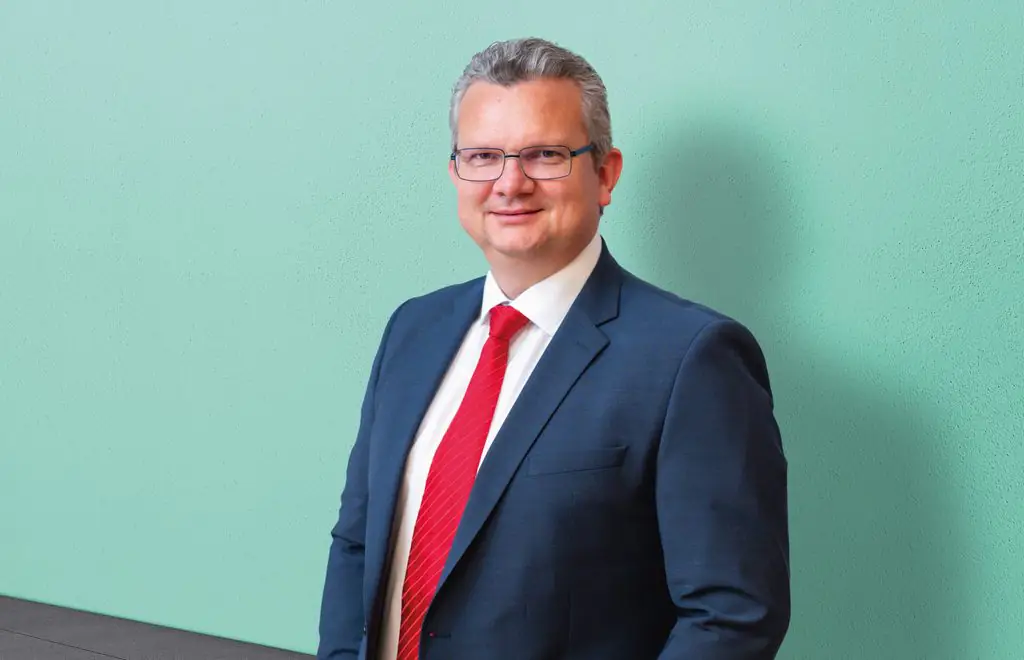
Rechtsschutz-Experte Gerd Plank | (c) ERGO Versicherung
Auch bei zivilrechtlichen Auseinandersetzungen würden Gründer:innen das finanzielle Risiko unterschätzen. „Schon wenn man einen vermeintlich kleinen Streitwert von 500 Euro einklagt, liegen die Gesamtkosten in der ersten Instanz bereits bei rund 1.600 Euro. Kommen weitere Verhandlungen hinzu, ist man rasch bei 6.000 Euro“, führt Plank aus. Da ein Großteil der Gerichtsverfahren mit einem Vergleich enden würden, blieben beide Parteien häufig auf ihren eigenen Anwaltskosten sitzen. „In Österreich liegt der häufigste bestrittene Wert bei 10.000 Euro. Die Gesamtkosten bei diesem Streitwert erreichen schnell 20.000 Euro“, so der Experte. Ohne Absicherung verzichten Startups daher oft auf berechtigte Forderungen, um Prozesskosten zu vermeiden – was im Einzelfall existenzbedrohende finanzielle Auswirkungen haben kann.
Die 6 häufigsten Rechtsfallen
Um solche Szenarien zu verhindern, sollten Gründer:innen die typischen Stolpersteine der ersten Monate kennen. Gerd Plank fasst im Gespräch mit brutkasten die sechs häufigsten Rechtsfallen zusammen – und zeigt auf, wie sich Startups mit dem passenden Rechtsschutz davor schützen können.
1. Mündliche Vereinbarungen und undokumentierte Vertragsänderungen
In der Startphase regiert oft das Prinzip Vertrauen. Verträge werden mündlich geschlossen oder vereinbarte Leistungen nachträglich per Handschlag abgeändert. „Einer der wichtigsten Punkte, bei denen es später zu Streitigkeiten kommt, sind undokumentierte Änderungen an Verträgen“, warnt Plank. Kommt es zu Uneinigkeiten über den Leistungsumfang oder Zahlungen, stehe Aussage gegen Aussage. Der Kunde bestreite etwa Zusatzleistungen, und das Startup bleibe auf den Kosten sitzen.
Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz der ERGO Versicherung unterstützt Gründer:innen durch juristische Erstberatung und Vorab-Vertragsprüfungen zu günstigen Konditionen. Zudem bietet ERGO für Jungunternehmer:innen einen besonderen Vorteil: Den Entfall der üblichen Wartefristen. „Kommt ein Unternehmen nach Abschluss eines größeren Auftrags zu uns, besteht im Premium-Rechtsschutz für Streitigkeiten aus dem Vertrag sofort Versicherungsschutz“, hebt Plank hervor.
2. Offene Rechnungen nicht konsequent eintreiben
Zahlen Kunden ihre Rechnungen nicht, zögern junge Firmen oft, rechtliche Schritte einzuleiten – aus Sorge um die Kundenbeziehung oder aus Angst vor hohen Prozesskosten. Dies führt rasch zu massiven Liquiditätsengpässen. „Laut KSV1870-Statistik kommen 30 bis 40 Prozent der Insolvenzen in Österreich dadurch zustande, dass Kund:innen Rechnungen nicht bezahlen und die Unternehmer nicht die finanziellen Mittel haben, um ihre Forderungen gerichtlich durchzusetzen“, erläutert Plank.
Wie der Rechtsschutz hilft: Das Forderungsmanagement der ERGO Versicherung übernimmt den Inkassoprozess. „Durch unser Know-how erreichen wir eine Eintreibungsquote von rund 80 Prozent“, führt der Experte aus. Ein Netzwerk aus 600 spezialisierten Partneranwält:innen vertritt Betroffene an allen 115 Bezirksgerichten in Österreich und in weiteren Instanzen. „Außergerichtliche Lösungswege dauern im Schnitt ein halbes Jahr, während ein Gerichtsprozess im Schnitt bis zu dreieinhalb Jahre in Anspruch nehmen kann“, betont Plank.
3. Fehler bei der Mitarbeiterbeschäftigung
Bei der Einstellung des ersten Personals passieren häufig Fehler. Ein Klassiker ist die fehlerhafte Einstufung von Arbeitskräften. „Der typische Fall ist, dass eine Person als freier Dienstnehmer oder Selbstständiger bezeichnet wird, obwohl die tatsächlichen Arbeitsbedingungen für ein Angestelltenverhältnis sprechen“, so Plank. Stellt die Sozialversicherung bei einer Nachprüfung eine Scheinselbstständigkeit oder Fehler bei Kollektivvertragsgehältern fest, drohen Nachzahlungen im fünfstelligen Bereich.
Wie der Rechtsschutz hilft: Gründer:innen werden präventiv bei Dienstverträgen beraten, im Streitfall übernimmt der Firmen-Rechtsschutz im Rahmen des vereinbarten Versicherungsschutzes die Vertretungs- und Prozesskosten. „Mit fachkundiger juristischer Beratung lassen sich Kollektivvertragsentlohnungen, Arbeitszeiten und Sonderzahlungen von Anfang an korrekt regeln“, erklärt Plank.
4. Vernachlässigter Schutz von Marken, Software und IP
Viele Startups bringen innovative Produkte, Softwarelösungen oder Marken auf den Markt, ohne ihr geistiges Eigentum ausreichend abzusichern oder finanziell verteidigen zu können. „Wenn etwa ein Vertragspartner Daten weitergibt oder Ideen kopiert, werden Prozesse nach dem Immaterialgüterrecht extrem teuer“, gibt Plank zu bedenken. Ohne Rechtsbeistand fehlen jungen Firmen meist die Mittel, sich gegen finanzstarke Nachahmer zur Wehr zu setzen.
Wie der Rechtsschutz hilft: Der Premium-Rechtsschutz deckt komplexe Auseinandersetzungen im Immaterialgüterrecht ab. „Diese Streitigkeiten abzusichern ist entscheidend, da Rechtsstreitigkeiten um das geistige Eigentum hohe Streitwerte aufweisen“, betont der ERGO-Experte. ERGO stellt spezialisierte Partneranwält:innen bereit und übernimmt im Rahmen des vereinbarten Versicherungsschutzes die anfallenden Kosten.
5. Mangelhafte AGB und unzulässige Klauseln
Insbesondere im E-Commerce und beim Vertrieb an Endverbraucher greifen Gründer:innen häufig auf fehlerhafte oder ungeprüfte Allgemeine Geschäftsbedingungen (AGB) zurück. Werden Informationspflichten, Rücktrittsrechte oder Gewährleistungsbestimmungen missachtet, hat das teure Konsequenzen. „Wenn AGB unzulässige Klauseln enthalten, können sich Kunden darauf berufen und Zahlungen verweigern“, erklärt Plank.
Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz von ERGO bietet Unternehmern die Möglichkeit, Vertragswerke und AGB von spezialisierten Anwält:innen zu günstigen Konditionen prüfen zu lassen. „Es ist essenziell, sich von Anwält:innen im Vorfeld beraten zu lassen, ob die erstellten Klauseln rechtlich gültig sind, bevor man Angebote am Markt platziert“, rät Plank.
6. Überschreitung der Gewerbeberechtigung
In der Praxis bieten Startups nicht selten Leistungen an, die über den Umfang ihres eingetragenen Gewerbescheins hinausgehen. „Man muss wirklich darauf achten, dass man nur innerhalb jener Gewerbeberechtigungen arbeitet, die tatsächlich eingetragen sind“, mahnt Plank. Wird die Gewerbeberechtigung überschritten, drohen Verwaltungsstrafverfahren, die im schlimmsten Fall mit einem Gewerbeentzugsverfahren einhergehen.
Wie der Rechtsschutz hilft: Der Rechtsschutz für Gewerbeentzugsverfahren schützt Unternehmer vor den finanziellen Folgen von Verwaltungsstrafverfahren. „Auch bei drohendem Gewerbeentzug bieten wir die entsprechende rechtliche Absicherung und Vertretung“, führt Plank aus.
Aktionsangebot: ERGO Blue Weeks
Aktuell bietet die ERGO Versicherung im Rahmen der „Blue Weeks“-Aktion besondere Konditionen für den D.A.S. Firmen-Rechtsschutz. Bei einem Vertragsabschluss bis 31. Jänner 2027 sparen Unternehmen bis zu fünf Monatsprämien.
Zusätzlich profitieren Jungunternehmer:innen im ersten Geschäftsjahr von einem Bonus – bis zu 20 Prozent auf die Prämienhöhe. Nähere Informationen erhalten Sie bei einer persönlichen Beratung mit den Rechtsschutzexperten der ERGO Versicherung.
Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.