FinTechs sind heutzutage in aller Munde. Herkömmliche Banken müssen sich neu orientieren: Ihre Kunden verlangen nach Online-Services. Das große Problem der Banken sind aber starre Strukturen innerhalb des Betriebs, unflexible Entscheidungen und ein knarrender Innovationsmotor. Dabei wäre gerade jetzt die richtige Zeit, neue Konzepte zuzulassen.
Wie schwer es ist, bei etablierten Geldhäusern etwas zu verändern, weiß Birgit Storz. In mehreren Großbanken hat die 39-Jährige versucht, Innovationen voranzutreiben – und war dabei häufig der Verzweiflung nahe. „Wenn Sie eine neue Idee haben, die Teile eines bestehenden Geschäftsmodells kannibalisiert, ist deren Realisierung häufig komplex“, sagt die Commerzbank-Managerin. Zudem sei es bei großen Finanzinstituten grundsätzlich schwierig, schnell Ressourcen und Geld für neue Themen freizuschaufeln.
Storz sucht deshalb zusammen mit ihrem Kollegen Christian Hoppe das Gespräch mit dem Commerzbank-Vorstand. 2013 überzeugen sie ihn, den Main Incubator ins Leben zu rufen – eine autarke Einheit, die mit Finanz-Startups aus der Internet- und IT-Welt (FinTechs) zusammenarbeitet und dabei neue Ideen aufschnappen soll. Eingerichtet wird der Inkubator in einem Backsteinbau im Westen Frankfurts, der „Sicherheitsabstand“ zur Commerzbank-Zentrale im Stadtzentrum beträgt rund drei Kilometer. Die Atmosphäre beim Main Incubator ist locker: Auf dem Gang steht ein roter Billard-Tisch, im Kühlschrank liegen Bier und Red Bull. Anzugträger sucht man vergebens.
Viele namhafte Finanzinstitute versuchen so oder ähnlich, mit Startups in Kontakt zu kommen. Die Geldhäuser müssen darauf reagieren, dass ihre Kunden immer mehr Geschäfte im Internet erledigen. Da ihre eigenen IT-Abteilungen im World Wide Web in den vergangenen Jahren keine großen Neuheiten entwickelt haben, hoffen sie nun auf Impulse von außen. Banken-Kritiker sind der Ansicht, dass manche Institute FinTechs auch deshalb unter ihre Fittiche nehmen, um sie besser kontrollieren zu können und ihre eigene Existenz abzusichern. Die Investitionen in FinTechs liegen meist im niedrigen Millionen-Bereich oder darunter – und fallen bei Großbanken somit kaum ins Gewicht.
Der Run auf die FinTechs ist ein grenzüberschreitendes Phänomen: Die britische Großbank Barclays setzt auf einen „Accelerator“, die Schweizer UBS auf die Startup-Schmiede „Level 39“ und der Züricher Börsenbetreiber SIX auf den Incubator „F10“. Ende 2015 wird auch die Deutsche Bank auf den Trend aufspringen und Versuchslabore in Berlin, London und im Silicon Valley eröffnen. Diese sollen „eine Brücke zwischen Startups und den verschiedenen Geschäftsbereichen der Bank“ bilden, erklärt Vorstand Henry Ritchotte.
Dass ein Großteil der FinTechs, die in Incubatoren gepäppelt werden, am Ende scheitern, ist allen Beteiligten bewusst. UBS-Verwaltungsratspräsident spricht sogar von 80 Prozent.
„80 Prozent der Entwicklungen, die wir dort mit Startups zusammen betreiben, werden nicht funktionieren“, sagt UBS-Verwaltungsratspräsident Axel Weber.
Aber wenn nur ein kleiner Teil erfolgreich sei, könne das der UBS enorm weiterhelfen. „Wir sind in einem Experimentier-Modus“, betont SIX-Manager Andreas Iten. Oft sei nicht klar, wo man am Ende lande. Aber angesichts der Umwälzungen in der Finanzbranche kann es sich niemand leisten, nichts zu tun. Neue Wettbewerber könnten den Platzhirschen in den kommenden Jahren Erträge von 4,7 Billionen Dollar und Gewinne von 470 Milliarden Dollar streitig machen, prognostizieren die Analysten von Goldman Sachs.
Kein Wunder, dass bei den Angreifern Goldgräberstimmung herrscht. Laut Accenture haben sich die weltwfeiten Investitionen in FinTechs im vergangenen Jahr mehr als verdreifacht auf 12,2 Milliarden Dollar. Der Großteil des Geldes fließt in die USA, Deutschland ist mit 82 Millionen Dollar ein FinTech-Entwicklungsland. Nach Einschätzung von Experten hinkt die einheimische FinTech-Szene den angelsächsischen Ländern, wo Geldgeber schneller Millionen für riskante Investments lockermachen, etwa zwei Jahre hinterher.
Allerdings mehren sich die Zeichen, dass die Bundesrepublik aufholt. In Berlin und anderen Städten schießen Startups derzeit wie Pilze aus dem Boden. Laut der Unternehmensberatung LSP Digital gibt es inzwischen rund 140 FinTechs mit Hauptsitz in Deutschland. Zu den bekanntesten zählen Kreditech, Number26, Vaamo, Zencap, Auxmoney, Weltsparen, TransferWise und Lendstar. „Es ist eine Branche, die sich revolutioniert, was viele Chancen birgt, ähnlich wie in der Medienbranche vor 10 bis 15 Jahren“, glaubt Fabian von Trotha, Geschäftsführer des Investors Dieter-von-Holtzbrinck Ventures.
Bankniederlassung in Wien: Scalable Capital startet in Österreich
Das Münchner Fintech Scalable Capital startet mit einer eigenen Bankniederlassung in Wien. Durch den neuen Standort führt der Neobroker die Kapitalertragsteuer für Kund:innen in Österreich künftig automatisch ab.
Bankniederlassung in Wien: Scalable Capital startet in Österreich
Das Münchner Fintech Scalable Capital startet mit einer eigenen Bankniederlassung in Wien. Durch den neuen Standort führt der Neobroker die Kapitalertragsteuer für Kund:innen in Österreich künftig automatisch ab.
Die Münchner Bank Scalable Capital ist seit heute in Wien mit einer Bankniederlassung vertreten. Anleger:innen in Österreich profitieren damit laut dem Fintech von einer steuereinfachen, automatischen Abführung der Kapitalertragsteuer. Die KESt werde direkt an der Quelle ermittelt, einbehalten und an das Finanzamt weitergeleitet. Ein lokales Team in Wien solle die österreichische Bankniederlassung verstärken.
„Wir positionieren uns an der Spitze dieses Wandels“
„Wir sehen auch in Österreich eine massiv wachsende Nachfrage nach einem diversifizierten und langfristigen Vermögensaufbau. Mit der Eröffnung unserer Bankniederlassung und dem Start der Steuereinfachheit positionieren wir uns an der Spitze dieses Wandels“, erklärt Florian Müllner, Leiter der österreichischen Bankniederlassung von Scalable Capital.
2014 gegründet, mehr als 800 Mitarbeitende
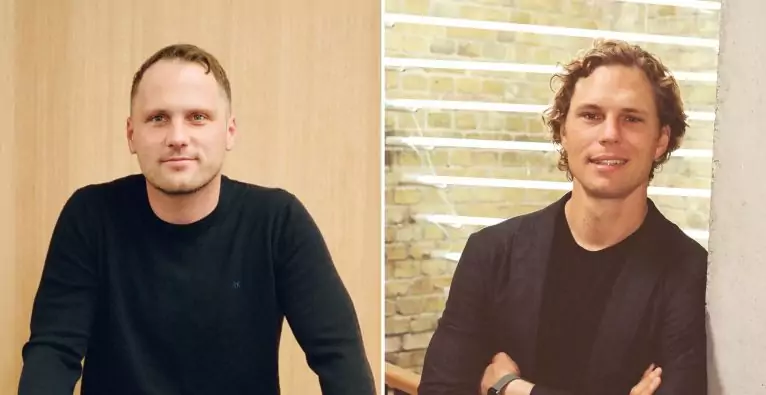
Scalable Capital, vor zwölf Jahren in München gegründet, ist mit heute neben Bayerns Hauptstadt in Berlin, Wien und Mailand tätig. Das Fintech startete mit dem Ziel, „Zugang zum Kapitalmarkt durch smarte Technologien, einfache Bedienbarkeit und niedrige Kosten zu ermöglichen“, wie es von Scalable Capital heißt. Mittlerweile hätten über eine Million Kund:innen über 60 Milliarden Euro auf der Plattform investiert, über 800 Personen seien beschäftigt. An der Spitze stehen die beiden CEOs Florian Prucker und Erik Podzuweit, die an einer „neuen Generation von Finanzservices“ arbeiten.
Agentic Investing und Zukunftsdepots
Die Münchner Bank biete seit Ende August dieses Jahres Agentic Investing mit allen gängigen KI-Assistenten wie ChatGPT, Claude oder Grok an. Scalable Capital habe damit „als erste Bank in Europa seine Plattform für alle gängigen KI-Assistenten (..) geöffnet“. Kund:innen können mittels der KI neben Trading und dem Setzen von Preis-Alerts u. a. auch nach Aktien, Derivaten und Echtzeitkursen suchen. Der KI-Chatbot „Insights“ biete zudem Antworten zu Märkten, Strategien oder zur Nutzung des Brokers.
Das von der österreichischen Bundesregierung angedachte Zukunftsdepot unterstützt das Fintech. Scalable Capital möchte den Bogen zur kapitalmarktbasierten, privaten Altersvorsorge ab der Geburt schlagen. „Wir begrüßen die Initiative der Bundesregierung zur Einführung eines Zukunftsdepots. Sobald der Gesetzgeber den notwendigen Rahmen geschaffen hat, plant Scalable Capital Zukunftsdepots anzubietenˮ, sagt Müllner.
Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.