21.11.2019

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

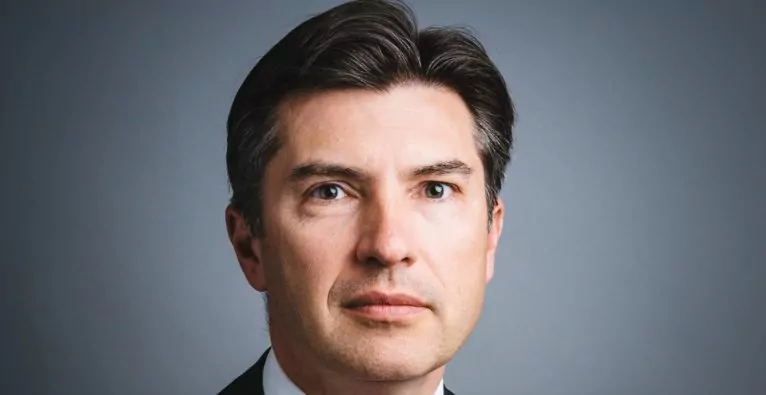
Robert Zadrazil, Vorstandsvorsitzender und CEO der UniCredit Bank Austria, spricht im Interview über aktuelle Payment-Trends, Kooperationen mit FinTech-Startups, sowie die Visionen der Bank zu Apple Pay und Google Pay.
/artikel/bank-austria-apple-pay
Robert Zadrazil über Apple Pay bei Bank Austria
(c) UniCredit Bank Austria

Sie haben im Rahmen der FinTechWeek Vienna einen Vortrag zum Thema „Future of Payments“ gehalten. Was muss eine Payment-Methode heute bieten, um vom Kunden angenommen zu werden?

Robert Zadrazil:  Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Aufgrund der neuen technischen Möglichkeiten sind aber auch Faktoren wie Tempo und Internationalität hinzugekommen. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr.

+++FinTechWeek Vienna: Das sind die Trends im Payment-Sektor+++

 Welche neuen Payment-Methoden kann man künftig bei der Bank Austria erwarten?

Unsere Kunden wollen ihre Zahlungen sicher, digital und rasch erledigen und das ermöglichen wir, als UniCredit Bank Austria mit digitalen Dienstleistungsangeboten für Privatkunden und Unternehmer, und dafür werden wir auch in Zukunft bürgen. Für Privatkunden bieten wir zum Beispiel ZOIN, womit man Beträge in Echtzeit an Smartphone-Kontakte senden oder von diesen Kontakten Geld fordern kann, das haben wir als erste Bank in Österreich gelauncht. Zudem bieten wir als einzige Bank in Österreich auch die Funktion „Fotoüberweisung“ im MobileBanking, wo man mit einem Smartphone-Foto Überweisungen von ein- oder mehrseitigen Papierrechnungen durchführen kann, ohne einen Erlagschein zu benötigen. Außerdem bieten wir die Digitale Debitkarte am Smartphone für bargeldlose Zahlungen mit dem Android-Smartphone, damit können 70 Prozent aller Smartphone-Nutzer mit unserer digitalen Debitkarte bereits kontaktlos mit dem Smartphone bezahlen.

+++zum FinTech-Channel des brutkasten+++

Im Bereich der Firmenkunden bieten wir mit SWIFT GPI ein System, das vergleichbar mit einem Paket-Tracker ist, wo man sieht wo sich die Zahlung befindet und welche Spesen wo abgezogen werden. Oder die auf der Blockchain-Technologie basierende Plattform „we.trade“ für sichere grenzüberschreitende Handelsabwicklung. Das sind Innovationen, die ganz besonders interessant für mittelständische Unternehmen sind.

Wann wird es bei der Bank Austria Lösungen wie Apple Pay oder die Debit Mastercard geben, die bei der Konkurrenz schon eingesetzt werden…?

Apple Pay werden wir unseren Kundinnen und Kunden sehr bald, das heißt voraussichtlich noch in diesem Jahr, anbieten können. Bezüglich Mastercard sehen wir uns die Entwicklung aufmerksam an und prüfen sorgfältig, welches Produkt bei unseren Kunden auch in Zukunft die höchste Akzeptanz haben wird.

… und für wann erwarten Sie einen Österreich-Start von Google Pay?

Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria schon heute für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Daher bringt Google Pay aus unserer Sicht für unsere Kundinnen und Kunden keinen Zusatznutzen.

Im Rahmen der PSD2 beschweren sich viele Kunden über überbordende Bürokratie: Unter anderem müssen mehr PINs eingegeben werden, neue Kreditkarten funktionieren teilweise nicht. Schießt die EU hier über das Ziel hinaus, indem Innovation und Nutzerfreundlichkeit durch Regulierung unterbunden werden?

Wir begrüßen es, dass eine Öffnung der Schnittstellen durch PSD2 auch mit zusätzlichen Sicherheitsmaßnahmen verbunden ist, da die Sicherheit der Kundendaten unser größtes Asset ist. Aber bei der Umsetzung darf man die Kundenfreundlichkeit nie außer Acht lassen. Daher haben wir im Rahmen der Umsetzung der 2-Faktor-Authentifizierung auf Kontinuität gesetzt und alle Sicherheitsanforderungen für unsere Kunden in der bestehenden App umgesetzt und ermöglichen ihnen somit völlig sichere Abfragen und Transaktionen, ohne dass sie eine neue App herunterladen und nun zwischen zwei verschiedenen Apps wechseln müssen, wie das bei anderen Instituten notwendig ist. Wir ermöglichen auch weiterhin einen Einstieg in das Internetbanking mittels SMS-TAN Verfahren oder mit einer Push-TAN direkt in das MobileBanking und erfüllen trotzdem die höchsten Sicherheitsstandards. So haben wir sehr hohe Werte in der Kundenakzeptanz und Kundenzufriedenheit erzielt.

Ein anderes Thema der PSD2 sind die offenen APIs, die Banken den FinTechs zur Verfügung stellen müssen. Wie weit ist die Umsetzung dieser Vorgabe in Österreich fortgeschritten?

Im Bereich PSD2 wird die UniCredit zusätzliche Geschäftsmöglichkeiten nutzen und innovative Kundenangebote umsetzen, die für das neue Open Banking notwendig sind. Darüber hinaus werden wir die Rolle eines Konto-Aggregators spielen und fortschrittliche Datenanalysen nutzen, um unseren Kundinnen und Kunden mit neuen, maßgeschneiderten Dienstleistungen einen neuen Mehrwert zu bieten. Dabei hat die Sicherheit der Kundendaten für UniCredit oberste Priorität, was mit hohen Investitionen in diesem Bereich verbunden ist, und diese Maßnahmen sind auch Voraussetzung für die weiteren nächsten Schritte. Die Umsetzung läuft dabei planmäßig.

 Mit welchen FinTechs kooperiert die Bank Austria derzeit….

 Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Darüber hinaus hat die UniCredit Bank Austria in Kooperation mit dem ebenfalls deutschen FinTech „Homestory AG“ die App Homestory als erste und einzige Bank in Österreich eingeführt. Damit können unsere Kundinnen und Kunden Hypothekarfinanzierungen vollständig über ihr Smartphone abwickeln. Und auch für das kommende Jahr planen wir weitere sehr interessante Kooperationen.

…und was müssen Banken bei einer solchen Kooperation beachten, damit sie gelingt?

Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen. In der UniCredit sehen wir die Digitalisierung als Treiber für den Wandel des Bankgeschäfts. Fin- und BigTechs sind wie auch in diesem Fall wichtige Ideen- und Impulsgeber für uns. Damit schaffen wir eine Win-win-Situation für uns, unsere Vertriebspartner und in erster Linie für unsere Kunden.

Redaktionstipps
Deine ungelesenen Artikel:
10.09.2026

Warum Europa kein eigenes Waymo braucht

Ein Fahrzeug ist noch kein Geschäftsmodell: Warum beim autonomen Fahren nicht die Technologie über Europas Chance entscheidet, sondern der Betrieb dahinter, erklärt vionmo-Gründer Michael Jayasekara im Gastkommentar.
/artikel/warum-europa-kein-eigenes-waymo-braucht
10.09.2026

Warum Europa kein eigenes Waymo braucht

Ein Fahrzeug ist noch kein Geschäftsmodell: Warum beim autonomen Fahren nicht die Technologie über Europas Chance entscheidet, sondern der Betrieb dahinter, erklärt vionmo-Gründer Michael Jayasekara im Gastkommentar.
/artikel/warum-europa-kein-eigenes-waymo-braucht
(c) Verena Nageler

Mit vierundzwanzig habe ich einen großen Teil meines Ersparten in ein Wiener Mobility-Startup gesteckt. Verrückt, ich weiß, aber ich habe verdammt viel gelernt, als ich am Tisch mit namhaften Business Angels aus Österreich und VCs wie Elevator Ventures, Uniqa Ventures und dem aws Gründerfonds sitzen durfte. Die Firma hieß goUrban, eine Plattform für Car- und Micro-Mobility-Sharing und für die Digitalisierung von Firmenflotten. Im September 2024 wurde goUrban von Wunder Mobility übernommen.

Geblieben ist mir aus dieser Zeit vor allem eine Lektion. Sie kommt in der aktuellen Debatte über autonomes Fahren fast nie vor: Ein Fahrzeug ist noch kein Geschäftsmodell.

Beim Sharing entscheidet nämlich nicht die App. Fahrzeuge wollen geladen, gereinigt, gewartet und umverteilt werden. Sie müssen dort stehen, wo in zwanzig Minuten jemand sucht. Stehen sie falsch, kosten sie Geld. Sind sie defekt, ist die Kund:in weg. Bleibt die Auslastung aus, hilft die beste Technologie nichts.

Beim autonomen Fahren ist und wird das nicht anders sein. Die Person am Steuer kann verschwinden. Der Betrieb bleibt ja trotzdem.

Die USA und China machen es logisch, aber anders

Die USA und China skalieren autonome Mobilität dort, wo Dichte, große Flotten und zahlungsbereite Kund:innen zusammenkommen. Das Robotaxi ist als individuelles Produkt gedacht und fährt zuerst in den Gebieten, in denen sich der Betrieb rechnet. Das ist logisch und funktioniert dort auch.

Bei uns sind die Voraussetzungen andere. Wir haben ein dichtes öffentliches Netz, starke Verkehrsverbünde und die politische Erwartung, dass Mobilität auch dort funktioniert, wo sie sich betriebswirtschaftlich nicht ausgeht.

Ein europäisches Waymo zu bauen, löst diese Frage nicht. Der Bahnhof im Seitental, der Weiler am Dienstagabend, der Tourismusort im November: Da fehlt kein weiteres einzelnes Fahrzeug. Da fehlt das System, das dieses Fahrzeug in den öffentlichen Verkehr einhängt.

Die spannendste europäische Position liegt für mich deshalb nicht im Technologie-Layer. Sie liegt bei denen, die Flotten betreiben, Nachfrage bündeln, Fahrten disponieren, Fahrzeuge laden und warten, Schnittstellen zu den Verbünden bauen und Gemeinden, Betriebe und Behörden an einen Tisch bekommen. Also bei der unglamourösen Arbeit.

Ohne Nachfrage keine Skalierung

Autonome Fahrzeuge rechnen sich erst, wenn sie regelmäßig fahren. Und genau hier wird der Tourismus unterschätzt.

Eine Destination bündelt Nachfrage räumlich und zeitlich. Samstagvormittag kommen die Gäste an denselben zwei, drei Bahnhöfen an. Sie fahren zu einer überschaubaren Zahl an Unterkünften, Bergbahnen, Veranstaltungsorten und Ausflugszielen. Diese Wege sind planbarer als die einer beliebigen Stadtbevölkerung. Wir sehen das in unseren Daten immer wieder.

Ein einzelnes Hotel wird trotzdem nie eine autonome Flotte aufbauen. Eine Region kann es. Sie kann die Nachfrage aus Beherbergung, Freizeitwirtschaft, Bevölkerung und öffentlichem Verkehr zusammenlegen. Aus einzelnen Fahrten wird ein Bediengebiet, aus dem Pilotprojekt ein Angebot, das bleibt. Und die Einheimischen fahren mit. Das ist der Punkt, an dem Konnektivität das Leben am Land wieder attraktiver macht.

Nur: Irgendwer muss diese Struktur aufsetzen. Wer übernimmt die Buchung? Wer garantiert den Anschluss, wenn der Zug 18 Minuten Verspätung hat? Wer zahlt die schwachen Zeiten? Wem gehören die Daten? Wer haftet, wenn eine Fahrt ausfällt? Und wer entscheidet, ob das Fahrzeug zum gut ausgelasteten Bahnhof fährt oder zum Betrieb am Ende des Tals?

Das klingt weniger nach Zukunft als Sensorik und Fahrzeugmodelle. Wirtschaftlich entscheidet es mehr.

Menschen steigen nicht wegen der Technik um

Das beste Angebot scheitert, wenn es niemand nutzt. Und die Rolle des Klimabewusstseins wird dabei gehörig überschätzt.

Der Gast lässt das Auto nicht stehen, um ein guter Mensch zu sein. Er lässt es stehen, wenn die Alternative bequemer ist und er sich darauf verlassen kann. Wenn sie günstiger ist, umso besser.

Der Urlaub ist dafür ein guter Moment. Menschen sind aus ihren Routinen raus, probieren Sachen aus, organisieren ihre Wege ohnehin neu. Ob das zuhause nachwirkt, ist noch nicht ausreichend belegt, da würde ich mich nicht zu weit hinauslehnen. Für eine Destination reicht der Urlaub trotzdem: Hier lässt sich zeigen, dass es ohne eigenes Auto geht, ohne dass sich jemand einschränken muss.

Die Technologie macht es möglich. Genutzt wird sie erst, wenn sie im Alltag der Gäste die bequemere Variante ist.

Wer das System organisiert, dem gehört der Markt

Europa pilotiert viel und skaliert wenig. Das liegt nicht nur an Regulierung und technischer Vorsicht. Meistens fehlt jemand, der aus Fahrzeug, öffentlichem Verkehr, touristischer Nachfrage und regionaler Verantwortung ein Produkt macht.

Waymo wird uns das nicht bauen. Und auch kein europäischer Fahrzeughersteller wird entscheiden, wie der Gast vom Bahnhof in ein österreichisches Seitental kommt.

Die unternehmerische Chance liegt zwischen den Zuständigkeiten. Sie gehört denen, die Betreiber, Verkehrsverbünde, Destinationen, Gemeinden und Betriebe koordinieren und daraus ein Angebot machen, das an einem Dienstag im November genauso funktioniert wie am Anreisesamstag im Winter.

Wer damit anfangen will, braucht dafür übrigens kein autonomes Fahrzeug. Es reicht, in einer Region die Fragen von oben zu beantworten: Buchung, Anschluss, Finanzierung der schwachen Zeiten, Daten, Haftung. Wer das geklärt hat, ist bereit, wenn die Fahrzeuge kommen. Die anderen pilotieren dann noch.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.