21.11.2019

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

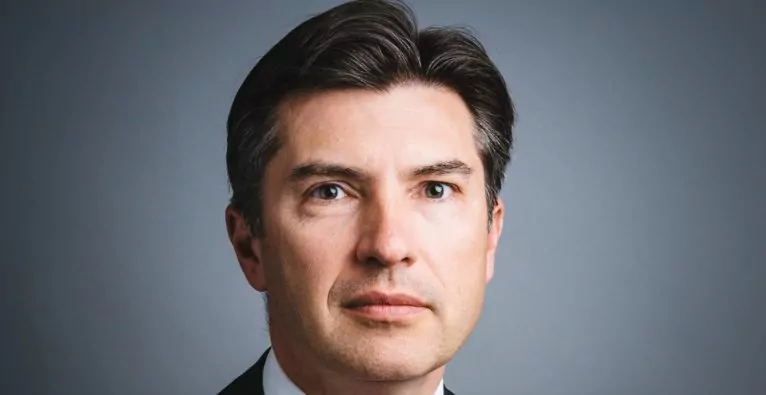
Robert Zadrazil, Vorstandsvorsitzender und CEO der UniCredit Bank Austria, spricht im Interview über aktuelle Payment-Trends, Kooperationen mit FinTech-Startups, sowie die Visionen der Bank zu Apple Pay und Google Pay.
/artikel/bank-austria-apple-pay
Robert Zadrazil über Apple Pay bei Bank Austria
(c) UniCredit Bank Austria

Sie haben im Rahmen der FinTechWeek Vienna einen Vortrag zum Thema „Future of Payments“ gehalten. Was muss eine Payment-Methode heute bieten, um vom Kunden angenommen zu werden?

Robert Zadrazil:  Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Aufgrund der neuen technischen Möglichkeiten sind aber auch Faktoren wie Tempo und Internationalität hinzugekommen. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr.

+++FinTechWeek Vienna: Das sind die Trends im Payment-Sektor+++

 Welche neuen Payment-Methoden kann man künftig bei der Bank Austria erwarten?

Unsere Kunden wollen ihre Zahlungen sicher, digital und rasch erledigen und das ermöglichen wir, als UniCredit Bank Austria mit digitalen Dienstleistungsangeboten für Privatkunden und Unternehmer, und dafür werden wir auch in Zukunft bürgen. Für Privatkunden bieten wir zum Beispiel ZOIN, womit man Beträge in Echtzeit an Smartphone-Kontakte senden oder von diesen Kontakten Geld fordern kann, das haben wir als erste Bank in Österreich gelauncht. Zudem bieten wir als einzige Bank in Österreich auch die Funktion „Fotoüberweisung“ im MobileBanking, wo man mit einem Smartphone-Foto Überweisungen von ein- oder mehrseitigen Papierrechnungen durchführen kann, ohne einen Erlagschein zu benötigen. Außerdem bieten wir die Digitale Debitkarte am Smartphone für bargeldlose Zahlungen mit dem Android-Smartphone, damit können 70 Prozent aller Smartphone-Nutzer mit unserer digitalen Debitkarte bereits kontaktlos mit dem Smartphone bezahlen.

+++zum FinTech-Channel des brutkasten+++

Im Bereich der Firmenkunden bieten wir mit SWIFT GPI ein System, das vergleichbar mit einem Paket-Tracker ist, wo man sieht wo sich die Zahlung befindet und welche Spesen wo abgezogen werden. Oder die auf der Blockchain-Technologie basierende Plattform „we.trade“ für sichere grenzüberschreitende Handelsabwicklung. Das sind Innovationen, die ganz besonders interessant für mittelständische Unternehmen sind.

Wann wird es bei der Bank Austria Lösungen wie Apple Pay oder die Debit Mastercard geben, die bei der Konkurrenz schon eingesetzt werden…?

Apple Pay werden wir unseren Kundinnen und Kunden sehr bald, das heißt voraussichtlich noch in diesem Jahr, anbieten können. Bezüglich Mastercard sehen wir uns die Entwicklung aufmerksam an und prüfen sorgfältig, welches Produkt bei unseren Kunden auch in Zukunft die höchste Akzeptanz haben wird.

… und für wann erwarten Sie einen Österreich-Start von Google Pay?

Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria schon heute für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Daher bringt Google Pay aus unserer Sicht für unsere Kundinnen und Kunden keinen Zusatznutzen.

Im Rahmen der PSD2 beschweren sich viele Kunden über überbordende Bürokratie: Unter anderem müssen mehr PINs eingegeben werden, neue Kreditkarten funktionieren teilweise nicht. Schießt die EU hier über das Ziel hinaus, indem Innovation und Nutzerfreundlichkeit durch Regulierung unterbunden werden?

Wir begrüßen es, dass eine Öffnung der Schnittstellen durch PSD2 auch mit zusätzlichen Sicherheitsmaßnahmen verbunden ist, da die Sicherheit der Kundendaten unser größtes Asset ist. Aber bei der Umsetzung darf man die Kundenfreundlichkeit nie außer Acht lassen. Daher haben wir im Rahmen der Umsetzung der 2-Faktor-Authentifizierung auf Kontinuität gesetzt und alle Sicherheitsanforderungen für unsere Kunden in der bestehenden App umgesetzt und ermöglichen ihnen somit völlig sichere Abfragen und Transaktionen, ohne dass sie eine neue App herunterladen und nun zwischen zwei verschiedenen Apps wechseln müssen, wie das bei anderen Instituten notwendig ist. Wir ermöglichen auch weiterhin einen Einstieg in das Internetbanking mittels SMS-TAN Verfahren oder mit einer Push-TAN direkt in das MobileBanking und erfüllen trotzdem die höchsten Sicherheitsstandards. So haben wir sehr hohe Werte in der Kundenakzeptanz und Kundenzufriedenheit erzielt.

Ein anderes Thema der PSD2 sind die offenen APIs, die Banken den FinTechs zur Verfügung stellen müssen. Wie weit ist die Umsetzung dieser Vorgabe in Österreich fortgeschritten?

Im Bereich PSD2 wird die UniCredit zusätzliche Geschäftsmöglichkeiten nutzen und innovative Kundenangebote umsetzen, die für das neue Open Banking notwendig sind. Darüber hinaus werden wir die Rolle eines Konto-Aggregators spielen und fortschrittliche Datenanalysen nutzen, um unseren Kundinnen und Kunden mit neuen, maßgeschneiderten Dienstleistungen einen neuen Mehrwert zu bieten. Dabei hat die Sicherheit der Kundendaten für UniCredit oberste Priorität, was mit hohen Investitionen in diesem Bereich verbunden ist, und diese Maßnahmen sind auch Voraussetzung für die weiteren nächsten Schritte. Die Umsetzung läuft dabei planmäßig.

 Mit welchen FinTechs kooperiert die Bank Austria derzeit….

 Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Darüber hinaus hat die UniCredit Bank Austria in Kooperation mit dem ebenfalls deutschen FinTech „Homestory AG“ die App Homestory als erste und einzige Bank in Österreich eingeführt. Damit können unsere Kundinnen und Kunden Hypothekarfinanzierungen vollständig über ihr Smartphone abwickeln. Und auch für das kommende Jahr planen wir weitere sehr interessante Kooperationen.

…und was müssen Banken bei einer solchen Kooperation beachten, damit sie gelingt?

Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen. In der UniCredit sehen wir die Digitalisierung als Treiber für den Wandel des Bankgeschäfts. Fin- und BigTechs sind wie auch in diesem Fall wichtige Ideen- und Impulsgeber für uns. Damit schaffen wir eine Win-win-Situation für uns, unsere Vertriebspartner und in erster Linie für unsere Kunden.

Redaktionstipps
Deine ungelesenen Artikel:
10.09.2026

Florian Gschwandtner zu seiner neuen App Zone5: „Es muss nicht alles so groß wie Runtastic werden“

Florian Gschwandtner geht mit seiner Foxyfitness GmbH den nächsten Schritt. Nach der „100 Push-Ups App“ folgt mit Zone5 eine neue Fitness-App, die KI und Smartphone-Kamera zum persönlichen Trainingscoach machen soll. Der Gründer erklärt gegenüber brutkasten, welche Rolle der Longevity-Gedanke bei der App spielte und wie er mittelfristig die Zukunft seines Startups sieht.
/artikel/florian-gschwandtner-zu-seiner-neuen-app-zone5-es-muss-nicht-alles-so-gross-wie-runtastic-werden
10.09.2026

Florian Gschwandtner zu seiner neuen App Zone5: „Es muss nicht alles so groß wie Runtastic werden“

Florian Gschwandtner geht mit seiner Foxyfitness GmbH den nächsten Schritt. Nach der „100 Push-Ups App“ folgt mit Zone5 eine neue Fitness-App, die KI und Smartphone-Kamera zum persönlichen Trainingscoach machen soll. Der Gründer erklärt gegenüber brutkasten, welche Rolle der Longevity-Gedanke bei der App spielte und wie er mittelfristig die Zukunft seines Startups sieht.
/artikel/florian-gschwandtner-zu-seiner-neuen-app-zone5-es-muss-nicht-alles-so-gross-wie-runtastic-werden
Foxyfitness
© Foxyfitness - (v.l.) René Giretzlehner, Florian Gschwandtner und Christian Kaar.

2023 und somit acht Jahre nach dem Runtastic-Exit an Adidas startete Florian Gschwandtner seine neue App Foxyfitness. Anfänglich noch als „Sidehustle“ tituliert, vergrößerte sich die Foxyfitness GmbH und es kamen seine Runtastic-Co-Founder René Giretzlehner und Christian Kaar mit ins Boot.

Gschwandtner verkaufte vor rund einem Jahr zwei Drittel seines neuen Startups an seine ehemaligen Kollegen und es wurde ein neues Ziel ausgerufen: Ein KI-getriebenes App-Unternehmen aus Österreich zu erschaffen – brutkasten berichtete.

Zone5: Kamera erkennt Übungen

Nun und nach einer mehrwöchigen Beta-Phase stellt die Foxyfitness GmbH mit Zone5 eine neue App im Bereich Longevity vor. Die Anwendung nutzt Augmented Reality und Künstliche Intelligenz, um Übungen über die Smartphone-Kamera zu erkennen, zu zählen und in Echtzeit anzuleiten. Dafür sind weder Sensoren noch Wearables oder zusätzliche Hardware erforderlich.

„Zone5 ist ein Produkt wie die 100 Push-ups App„, erklärt Gschwandtner brutkasten gegenüber. „Eine Fitness-App, bei der die Kamera dein Coach wird, inklusive Trainingsplan.“

Die Kamera erkennt mehr als 30 Übungen (Seilspringen, Burpees etc.) automatisch, zählt jede Wiederholung und gibt Feedback. Die Workouts dauern fünf bis 30 Minuten und trainieren gezielt in zwei Intensitätsbereichen: in Zone 2 für die aerobe Grundlage und den Fettstoffwechsel, oder in Zone 5 für maximale Intensität und die Entwicklung der VO2max – jenem Wert, der – laut dem Foxyfitness-Team – in der Longevity-Forschung als einer der stärksten Marker für Gesundheitsspanne und Lebenserwartung gilt.

(c) Foxyfitness

Oder anders gesagt: „Als die maximale Menge an Sauerstoff in Millilitern, die ein Körper während einer körperlichen Belastung pro Minute und Kilogramm Körpergewicht aufnehmen und verwerten kann“.

Longevity-Gedanke kam aus Selbst-Analyse

„Der Longevity-Gedanke (Anm.: bei diesem Projekt) kam eigentlich aus der Selbst-Analyse. Ich beschäftige mich viel mit dieser Thematik“, erklärt Gschwandtner. „Es ist natürlich ein Trend-Thema, aber es geht nicht nur darum ’nur gesund‘ zu leben, sondern auch darum, die Lebenserwartung zu erhöhen und gesund älter zu werden. Heutzutage fangen Menschen ab 30 damit an. Man muss sich bloß ansehen, was im Bereich der Supplements, der Blutanalyse, in Longevity-Laboren oder beim IHHT-Training (Anm.: Intermittierendes Hypoxie-Hyperoxie) passiert.“

Dabei ist für den Gründer vor allem der VO2-max-Wert als Longevity-Indikator essentiell. Gschwandtner zufolge sollte man idealerweise 20 Minuten in der Woche (beim Training) in der Gegend der Zone 5 – also in der höchsten Herzfrequenzzone – verbringen, weil es diesen Wert steigere. „Genau, das ist bei uns einer der Punkte und Gedanken dahinter“, sagt er.

Automatischer Trainingsplan und Zeitraffer

Zone5 bietet für Personen, die nicht selbst planen wollen, auch einen automatisierten 12-Wochen-Trainingsplan, bei dem die App Umfang, Intensität und Übungsauswahl wöchentlich festlegt und an den individuellen Fortschritt anpasst. Alle Trainingseinheiten werden mit Apple Health synchronisiert und können in ein bestehendes Gesundheits- und Trainingsprofil eingebunden werden.

Ein weiteres Merkmal ist die automatische Aufzeichnung jeder Trainingseinheit als Zeitraffer-Video, das lokal auf dem Smartphone gespeichert wird und Übungen, Wiederholungen sowie Trainingszone zeigt. Die Videos sind für das Teilen auf Plattformen wie TikTok, Instagram-Reels oder für Stories vorgesehen und sollen kurze Trainingseinheiten in ein sichtbares, teilbares Ergebnis verwandeln.

Zone5: Cross-Selling und Symbiosen in Planung

„Die meisten Menschen wissen, dass Ausdauer und Kraft die besten Investments in ein langes, gesundes Leben sind. Woran es scheitert, sind nicht die Erkenntnisse, sondern Zeit, Ausrüstung und Anleitung. Genau da setzt Zone5 an: Du brauchst zehn Minuten, ein Smartphone und keinerlei Vorwissen – deine Kamera übernimmt den Rest“, sagt Gschwandtner, der sich des Erfolgs der App sicher ist und andeutet, was aus der Foxyfitness noch kommen wird.

„Ich glaube, es muss gar nicht alles so groß wie Runtastic werden“, sagt er. „Ich bin aber davon überzeugt, dass es eine sehr erfolgreiche App werden kann. Vor allem über eine mittelfristige Zeit, wenn wir noch die eine oder andere App im Fitnessbereich entwickeln und sich gutes Cross-Selling bzw. Symbiosen ergeben.“ Zone5 ist ab sofort im App Store und auf Google Play verfügbar.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.