
26.03.2019

Apple Card: Dezente Kreditkarte mit großer Agenda

Mit seiner gestern präsentierten Apple Card geht der US-Konzern noch einen Schritt weiter in der Eroberung des Payment-Marktes. Sowohl bei traditionellen Banken als auch bei "Challenger-Banken" ist ein gewisses Maß an Nervosität angebracht.
/artikel/apple-card
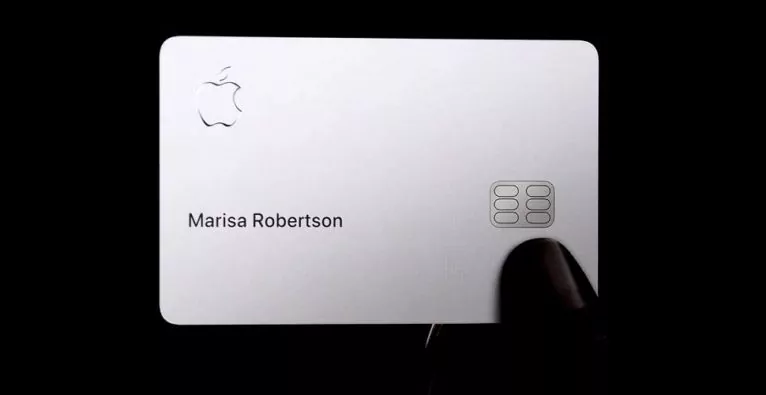
Das ist das Design der neuen Apple Card
Screenshot: Das ist das Design der neuen Apple Card

Lange hat es nicht gedauert. Erst in den vergangenen Monaten hat die schrittweise weltweite Einführung von Apples Bezahldienst Apple Pay begonnen – in Österreich ist das Service noch gar nicht verfügbar. Schon macht Apple sein Versprechen wahr und bringt mit der Apple Card auch eine eigene physische Kreditkarte auf den Markt, die mit einer App verbunden ist. Die gestern präsentierte Karte ist in gewohnter Apple-Manier stilvoll und minimalistisch gehalten. Aus Titan gefertigt trägt sie einen Chip, ein Apple-Logo und den Namen des Kunden auf sich. Alle weiteren Informationen sind in der Apple Wallet verschlüsselt gespeichert. Dadurch soll die Apple Card die „sicherste Kreditkarte der Welt“ sein.

+++ N26 wird Partnerbank beim Start von Apple Pay in Deutschland +++

Die eroberung des nächsten B2C-Markts

Hinter der Karte steht eine viel größere Agenda, die der US-Konzern mit Konkurrent Google teilt. Es geht bei den Bezahldiensten der beiden Tech-Riesen um nichts geringeres, als einen der größten und vor allem umsatzstärksten B2C-Märkte global unter Kontrolle zu bringen. Christian Pirkner, CEO des FinTechs Bluecode zeichnete den Weg bereits vor einigen Monaten im Gespräch mit dem brutkasten vor: „Wir haben es in Bereichen wie Einzelhandel, Nachrichten oder Musik in den vergangenen Jahren erlebt. Die Silicon Valley-Giganten holen sich durch praktische Services die gesamte User Journey. Es wird im Payment-Bereich mit Apple Pay und Google Pay nicht anders sein“.

Apple Card: Apple auf dem Weg zur globalen Bank?

Pirkner sieht dabei vor allem die traditionellen Banken unter Druck. „Diejenigen, die Apple Pay integrieren, liefern dem Konzern die Kunden freihaus und bezahlen noch Gebühren dafür. Sobald Apple eigene Konten anbietet und Karten herausgibt, werden die Partnerbanken nicht mehr gebraucht und die Kunden sind verloren“, sagt der Bluecode CEO. Mit der Apple Card wurde nun ein weiterer bedeutender Schritt in diese Richtung vollzogen. Als Partner für dieses Projekt fanden sich US-Bankenriese Goldman Sachs und Kreditkarten-Gigant Mastercard. Ob Apple auch auf deren Dienste auf Dauer verzichten kann ist gegenwärtig freilich noch unklar. Zumindest der Erwerb einer eigenen Banklizenz scheint aber durchaus realistisch. Damit könnte Apple dann in relativ kurzer zeit zu einer der größten Banken des Planeten werden.

Neue Konkurrenz für „Challenger-Banken“

Auch „Challenger-Banken“ wie N26 und Revolut dürften die Entwicklungen mit einer gewissen Nervosität beobachten. Schließlich punkten sie bei ihren Kunden vor allem mit ihrer Stärke im Bereich User Experience. Also genau mit dem Argument, das auch die Tech-Riesen (zurecht) für sich reklamieren. N26 unterstützt Apple Pay bereits seit dem Deutschland-Start und sorgte damit für viel positive Resonanz unter den Kunden. Revolut will bald soweit sein. Ob sich dieser Zug für die „Challenger-Banken“, dem Argument Christian Pirkners folgend, als Schuss ins eigene Knie erweist, bleibt abzuwarten.

Neue Voraussetzungen im US-Markt

In jedem Fall schafft die Apple Card neue, sicher nicht bessere Voraussetzungen für die jeweils geplante US-Expansion von N26 und Revolut. Mit einem Marktanteil von 46 Prozent (Jänner 2019) ist Apple am US-Smartphonemarkt noch deutlich besser positioniert als in den meisten europäischen Märkten (31 Prozent in Österreich im September 2018). Für diese Masse an iOS-Usern dürfte Apple Pay eine geringere Einstiegshürde haben, als die neuen Player aus Europa. Und sollte auch Google in absehbarer Zeit mit einem der Apple Card vergleichbaren Produkt auf den Markt geht, werden die Karten überhaupt nochmal neu gemischt.

⇒ Die neue Kreditkarte auf der Apple-Page

Redaktionstipps
Deine ungelesenen Artikel:
11.11.2026

Strengere EU-Regeln bei Online-Abos und Marketing: Werbebranche und deutscher Startup-Verband warnen

Die EU-Kommission hat einen Vorschlag für ein Gesetz über digitale Fairness vorgelegt. Dabei sollen Testversionen nicht automatisch zu kostenpflichtigen Abos führen können. Startups, die Trial-Modelle anbieten, brauchen in Zukunft die ausdrückliche Zustimmung der Kund:innen. Iab austria befürchtet durch ein weiteres Gesetz Unklarheiten und unterschiedliche Auslegungen. Der deutsche Startup-Verband sieht eine mögliche finanzielle Belastung für Startups und Scaleups.
/artikel/strengere-eu-regeln-bei-online-abos-und-marketing-werbebranche-und-deutscher-startup-verband-warnen
11.11.2026

Strengere EU-Regeln bei Online-Abos und Marketing: Werbebranche und deutscher Startup-Verband warnen

Die EU-Kommission hat einen Vorschlag für ein Gesetz über digitale Fairness vorgelegt. Dabei sollen Testversionen nicht automatisch zu kostenpflichtigen Abos führen können. Startups, die Trial-Modelle anbieten, brauchen in Zukunft die ausdrückliche Zustimmung der Kund:innen. Iab austria befürchtet durch ein weiteres Gesetz Unklarheiten und unterschiedliche Auslegungen. Der deutsche Startup-Verband sieht eine mögliche finanzielle Belastung für Startups und Scaleups.
/artikel/strengere-eu-regeln-bei-online-abos-und-marketing-werbebranche-und-deutscher-startup-verband-warnen
Fahne der Europäischen Union
Foto: Adobe Stock

Jede:r kennt wohl die Situation: Man bezahlt für ein Abo, das man nie bewusst abgeschlossen hat. Aus einer kostenlosen Testversion rutscht man still und leise in ein kostenpflichtiges Abo. Das soll in Zukunft nicht mehr passieren können. Heute hat die EU-Kommission einen Vorschlag für ein Gesetz über digitale Fairness vorgelegt. De facto handelt es sich um eine Aktualisierung der EU-Verbraucherschutzvorschriften. Man wolle damit sicherstellen, dass Verbraucher:innen „in der EU online das gleiche hohe Schutzniveau genießen wie offline“. Die Werbebranche sieht in dem Vorschlag vor allem neue Rechtsunsicherheiten.

Die wichtigsten Neuerungen

Verboten werde sollen etwa manipulative Marketingtaktiken, sogenannte „Dark Patterns“. Darunter fallen gefälschte Behauptungen, die Kund:innen dazu bewegen, ein Produkt zu kaufen, das sie sonst nicht gekauft hätten. EU-Bürger:innen werden durch Behauptungen wie „Ein Produkt sei schnell ausverkauft“ dazu bewogen. Neben gratis Testversionen wie Trail-Modelle, die sich nicht automatisch in kostenpflichtige Versionen verwandeln dürfen, müssen Abonnements auch einfach zu kündigen sein.

Die EU-Kommission fordert zudem eine transparente Preisgestaltung, insbesondere bei Käufen mit virtuellen In-App-Währungen und bei dynamischen Preisen für Kultur- und Sportveranstaltungen. In virtuellen Warteschlangen wären Unternehmen verpflichtet, den aktuellen Preis in Echtzeit und den höchstmöglichen Preis anzuzeigen. Außerdem sollen unfaire personalisierte Anzeigen und Preise, die sich an Minderjährige richten, eingeschränkt werden.

Ersparnis von jährlich bis zu 13,7 Mrd. Euro

Parallel zum Gesetz über digitale Fairness schlägt die Kommission eine Überarbeitung der Verordnung über die Zusammenarbeit im Verbraucherschutz vor, mit der der Kommission mehr Befugnisse zur direkten Untersuchung und Verhängung von Geldbußen in Großfällen übertragen würden.

In Brüssel erwarte man einen faireren Wettbewerb, „damit Unternehmen mit Vertrauen wachsen und innovativ sein können“. Außerdem will man, dass Verbraucher:innen durch die Überarbeitungen besser geschützt und fairer behandelt werden. EU-Bürger:innen sollen insgesamt bis zu 13,7 Milliarden Euro pro Jahr sparen.

„Fairness entsteht nicht durch eine weitere Schicht an Vorschriften“

Die Werbebranche sieht das anders: „Niemand in unserer Branche stellt infrage, dass Konsument:innen online fair behandelt werden müssen. Aber Fairness entsteht nicht durch eine weitere Schicht an Vorschriften, sondern durch die konsequente Durchsetzung der bestehenden Regeln“, sagt Hannes Wurzwallner, Präsident des iab austria.

Viele der diskutierten Maßnahmen seien bereits im EU-Recht, wie in der DSGVO oder der UGP-Richtlinie, geregelt. Die Vertretung der Digitalwirtschaft betont in einer Aussendung, dass „überschneidende Regelungen aus Sicht des iab austria zu Rechtsunsicherheit, unterschiedlichen Auslegungen in den Mitgliedstaaten und zusätzlichen Belastungen insbesondere für kleine und mittlere Unternehmen führen könnten“ und spricht sich dafür aus, „bestehende Regeln zu evaluieren, bevor neue entstehen“. Bezüglich der „Dark Patterns“ müsse berücksichtigt werden, dass die Bewertung von Interface-Design vom jeweiligen Kontext abhänge.

Deutscher Startup-Verband warnt vor Mehrbelastung 

Von AustrianStartups gibt es bei Veröffentlichung noch keine Stellungnahme. In Deutschland unterstützt man „das Ziel, Verbraucher:innen vor unfairen Praktiken zu schützen, und begrüßt einheitliche Regeln in der EU“, wie der deutsche Startupverband heute mitteilte. Er warnt jedoch vor einer Mehrbelastung für Startups und Scaleups. “Der Digital Fairness Act darf das Skalieren in Europa nicht verteuern. Startups und Scaleups brauchen Regeln, die Verbraucher schützen und Wachstum zulassen”, kommentiert Christoph J. Stresing, Geschäftsführer des Startup-Verbands. Die laufenden Kosten für Unternehmen werden laut Kommission auf 678 Millionen bis 1,2 Milliarden Euro im Jahr beziffert, wie der Startupverband mitteilte. 

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Apple Card: Dezente Kreditkarte mit großer Agenda

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Apple Card: Dezente Kreditkarte mit großer Agenda

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Apple Card: Dezente Kreditkarte mit großer Agenda

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Apple Card: Dezente Kreditkarte mit großer Agenda

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Apple Card: Dezente Kreditkarte mit großer Agenda

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Apple Card: Dezente Kreditkarte mit großer Agenda

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Apple Card: Dezente Kreditkarte mit großer Agenda

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Apple Card: Dezente Kreditkarte mit großer Agenda

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Apple Card: Dezente Kreditkarte mit großer Agenda