17.03.2022

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

Gastbeitrag: Eine Bewertung der Auswirkung der Steuerreform auf den österreichischen Krypto-Standort. Was bringt sie und wie geht es mit der Haltefrist weiter?
/artikel/analyse-zur-steuerreform-oesterreich-eine-geheime-krypto-steuer-oase
Natalie Enzinger und Georg Brameshuber © privat/Unsplash/Montage

Wie die Steuerreform für Kryptowährungen zu bewerten ist, ist seit einem halben Jahr ein heißes Thema. Seit 1. März 2022 ist die Krypto-Steuer in Kraft;  Vorbereitungen werden jetzt auch schon für das KESt-Modell getroffen, das eigentlich erst ab 2024 verpflichtend kommen soll.

Überblick: Der Kern der neuen Besteuerung von Kryptowährungen

Mit dem Ökosozialen Steuerreformgesetz wurde ein Schritt gesetzt, der schon längst überfällig war: Kryptowerte werden ertragsteuerrechtlich Kapitalvermögen gleichgesetzt. Damit erfolgt durch den Gesetzgeber eine implizite Anerkennung eines Bereiches, der vielerorts pauschal inkriminiert wird. Gleichzeitig war der Schritt notwendig, um die Rechtssicherheit für die Normunterworfenen und die Abgabensicherheit für die öffentliche Hand zu erhöhen. Gerade die Rechtssicherheit ist für Start-Ups besonders wichtig: immerhin gibt es in Österreich bereits 20 bei der FMA registrierte Dienstleister in Bezug auf virtuelle Währungen. Zum Vergleich: In Österreich lizenzierte E-Geld-Institute gibt es nur eines.

Stichwort Abgabensicherheit: Das seitens des BMF für die nächsten Jahre geschätzte Steueraufkommen im Bereich Kryptowährungen von 45 Millionen Euro (bis inkl 2025) kann angesichts der Marktgängigkeit von Kryptowährungen nur eine an den Grundsätzen der Haushaltsführung orientierte vorsichtige Annahme sein. Treten Digital Assets neben den Kapital- und Finanzmarkt auch in den Geldverkehr ein, so hat der Gesetzgeber mit dieser Reform auch die Rahmenbedingungen für ein modernes Steuerrecht geschaffen, das diesen Anforderungen gerecht wird. 

Enforcement im Krypto-Bereich: Das prägende Thema der 2020er Jahre

Bekämpfung von Geldwäsche & Terrorismusfinanzierung und von Steuerbetrug & Steuerhinterziehung, diese Themen stehen neben Marktwohlverhaltensregeln bis hin zum Anlegerschutz ganz oben auf der Prioritätenliste der Entwürfe für Krypto-Regularien. Mit Inkrafttreten der Umsetzungsbestimmungen der 5. EU-Geldwäsche-Richtlinie im Jänner 2020 sind wir in die Dekade des Kryptorechtes eingestiegen. Seitdem prasseln neue Vorschriften auf diesen Bereich ein. Vom Digital Finance Package der EU, inklusive dem sogenannten „MiCa Paket“, bis hin zum geplanten Informationsaustausch zwischen Steuerbehörden hinsichtlich Kryptowährungen (DAC 8). In keinem Jahrzehnt werden die markt-infrastrukturellen Bestimmungen für Blockchain, DLT und Krypto so maßgeblich bestimmt wie in diesem.

Daher war es aus Sicht der Legislative höchst an der Zeit – oder genau zum richtigen Zeitpunkt – die materiell-rechtlichen Bestimmungen zur Besteuerung von Kryptowährungen hinreichend genau zu definieren. Schlussendlich ist das Einkommenssteuerrecht eine besonders eingriffsintensive Materie, in welcher die Besteuerung nur durch den Gesetzgeber angeordnet werden kann. Während in Deutschland noch über in Schubladen vor sich hinschlummernde Entwürfe für Verwaltungsanweisungen diskutiert wird und das strukturelle Vollzugsdefizit im Raum steht, schafft die österreichische Reform eine klare gesetzliche Grundlage.

Apropos Bekämpfung: Während jüngst unter den Auspizien des Umweltschutzes auf EU-Ebene ein de-facto Bann von Proof-of-Work Protokollen und somit Bitcoin und derzeit noch Ethereum lanciert wurde, wurde die Kryptoreform just in das Ökosoziale Steuerreformpaket gesteckt. Vor dem Hintergrund der Green Enforcement-Anliegen gegenüber Mining tagesaktuell zum Augenzwinkern.

Österreich, eine geheime Krypto-Steuer-Oase

Dass die Steuerreform – systematisch richtig – die Kryptos Kapitalvermögen gleichsetzte, ärgert Sparer und Anleger an einer wesentlichen Stelle: der Wegfall der Haltefrist. So hart dieser Schritt ist und so heftig er auch kritisiert wurde, so notwendig ist er auch. Im Bereich des Kapitalvermögens gibt es seit 2012 keine Haltefrist mehr. Schlussendlich ist die Substanzbesteuerung der Lückenfüller für eine in Österreich nichtexistierende Vermögensbesteuerung.

Dass vor dem Hintergrund der Vorsorge und der Stärkung des Kapitalmarkts die Bundesregierung eine Wiedereinführung der Haltefrist für Kapitalvermögen – und systematisch korrekt daher auch für Kryptowährungen – plant, ist ein berechtigtes regelungspolitisches Anliegen, das sich in der Kritik an der Krypto-Steuerreform widerspiegelt. Außerdem: Non-Fungible-Tokens bleiben sonstige Wirtschaftsgüter; sie werden also weiterhin gleich behandelt wie physisches Gold und können nach einer einjährigen Haltefrist steuerfrei verkauft werden. Auch in diesem Punkt hat der Gesetzgeber mit einer treffsicheren Abgrenzung des ertragsteuerlichen Begriffs „Kryptowährungen“ in wirtschaftlicher Betrachtungsweise Weitsicht bewiesen.

Das war’s aber auch mit der Kritik, ansonsten haben Steuerpflichtige aufgrund der Reform viel zu lachen: Eine Besteuerung wird nur schlagend, wenn wirtschaftlich Gewinne also in FIAT-Gewinnmitnahme realisiert werden – mit den Ausnahmen von Mining und Lending, die im Krypto-Zuflusszeitpunkt steuerpflichtig sind. Veranlagt man sich in Krypto im Privatvermögen, bleibt man sodann in Krypto und wählt für yield generating Staking, Airdrops, Bounties oder Forks aus, erfolgt bei einer Thesaurierung eine NULL-Besteuerung. Die „stillen Reserven“ werden steuerpflichtig bei FIAT-Gewinnmitnahme realisiert. Darüber hinaus wird der Dokumentations- und Administrationsaufwand eingegrenzt; dies dadurch, dass nicht jede Krypto-Krypto-Transaktion zu einer steuerpflichtigen Realisierung führt.

Und die KESt? Ein seit der Begutachtung spannend diskutiertes Themenfeld, das auch im Kern wesentlich den Dokumentations- und Administrationsaufwand reduziert. Die KESt rechtfertigt sich als besondere Erhebungsform ja nur aufgrund des effizienten und einfachen Vollzugs, ganz im Interesse aller Beteiligten. In diesem Punkt bringt einerseits die Technologie Vorteile (Stichwort: Transaktions-Historie ist grundsätzlich protokoll-immanent dokumentiert), andererseits können Marktstandards unter Zuhilfenahme von Steuersoftwaren und Parteienvertretern Abhilfe schaffen. 

Über die Autor:innen

Natalie Enzinger ist Partnerin bei Enzinger Steuerberatung. Sie ist Leiterin der Arbeitsgruppe Steuern der Digital Asset Association Austria. Für Krypto.logisch – Der Podcast hat sie die wichtigsten Punkte der Steuerreform analysiert.

Georg Brameshuber ist Partner bei Validvent. Er ist mit Frederika Ferkova, Clemens Müller und Lukas Leys Mitinitiator von Krypto.logisch – Der Podcast. 

Podcast Krypto.logisch

Krypto.logisch – Der Podcast, in dem 4 Leute über Krypto reden: 2 Noobs & 2 Nerds, die unter anderem zeigen wollen, dass das Thema auch feministisch sein kann. Natalie Enzinger von Enzinger Steuerberatung und Georg Brameshuber von Validvent erklären im Podcast Krypto.logisch, wie der österreichische Krypto-Standort von der Steuerreform profitiert.

Deine ungelesenen Artikel:
29.10.2026

kokei will jährlich bis zu drei KMU übernehmen und langfristig weiterführen

Immer mehr österreichische Unternehmen stehen vor einer ungelösten Nachfolgefrage. Die 2025 gegründete kokei Nachfolge GmbH will mit einem langfristigen Beteiligungsmodell eine Lösung bieten. Mit einem oberösterreichischen Transportbetrieb wurde bereits die erste Übernahme umgesetzt. Weitere sollen folgen.
/artikel/kokei-will-jaehrlich-bis-zu-drei-kmu-uebernehmen-und-langfristig-weiterfuehren
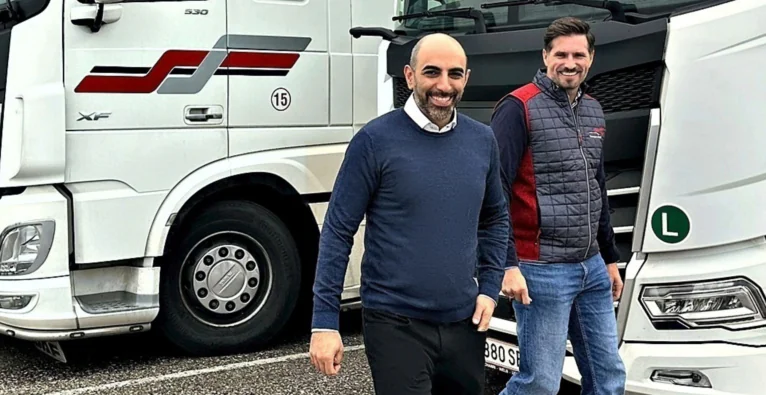
Die beiden kokei-Geschäftsführer Nima Derakhshan und Alexander Groll am Standort des übernommenen Transportbetriebs Winkler F & S Transport in Hörsching. | (c) kokei

Die klassische Unternehmensnachfolge innerhalb der Familie verliert in Österreich zunehmend an Bedeutung. Eine aktuelle Studie von Creditreform Österreich und CH Consult zeigt: 45 Prozent der befragten Unternehmen benötigen bis 2030 eine Nachfolgelösung. Bereits 40 Prozent planen dabei eine Übergabe außerhalb der Familie, etwa durch den Verkauf an Investoren oder die Übernahme durch das Management.

Genau hier setzt die 2025 gegründete kokei Nachfolge GmbH an. Ein bekanntes Gesicht der österreichischen Startup-Szene hat die Idee dazu ins Rollen gebracht: Daniel Horak, Mitgründer der Finanzierungsplattform CONDA. Durch Gespräche mit Unternehmen wurde er auf die zunehmende Nachfolgeproblematik im österreichischen Mittelstand aufmerksam. Gemeinsam mit Alexander Groll, Nima Derakhshan und Dirk Littig entwickelte sich daraus das heutige Geschäftsmodell. Das Wiener Unternehmen will profitable österreichische KMU übernehmen und langfristig weiterführen. Anders als klassische Private-Equity-Gesellschaften setzt kokei dabei nicht auf einen gewinnbringenden Weiterverkauf.

Erste Übernahme eines Transportbetriebs

Mit der Winkler F & S Transport GmbH aus Hörsching hat kokei seine erste Beteiligung übernommen. Der auf spezialisierte Stück- und WAP-Frachten ausgerichtete Transportbetrieb beschäftigt 55 Mitarbeitende und verfügt über rund 40 Fahrzeuge. „Aus unserer Sicht ist Winkler eben ein Hidden Champion in einer attraktiven Nische“, sagt kokei-Mitgründer und Co-CEO Nima Derakhshan. Der Familienbetrieb in zweiter Generation sei bereits profitabel und verfüge über weiteres Wachstumspotenzial.

Da die Kinder des bisherigen Eigentümers Felix Winkler andere berufliche Interessen verfolgen, fehlte dem Familienbetrieb in zweiter Generation eine interne Nachfolge. Trotz weiterer Kaufangebote habe sich Winkler bewusst für kokei entschieden, erklärt Derakhshan. Von den konkreten Übernahmegesprächen bis zum Abschluss verging etwas mehr als ein Jahr.

Digitalisierung und neue Geschäftsführung bei Winkler

Die operative Geschäftsführung hat kokei-Co-CEO Alexander Groll übernommen, Felix Winkler bleibt während einer Übergangsphase weiterhin eingebunden. Seit der Übernahme im Frühjahr 2026 hat kokei bei Winkler bereits Veränderungen angestoßen. Dazu zählen ein neues Transportmanagementsystem, digitalisierte Prozesse und eine Neuausrichtung des Fahrer-Recruitings. Auch der Einstieg in die E-Mobilität wird vorbereitet.

Langfristig will kokei zentrale Dienstleistungen für sämtliche Beteiligungen aufbauen. Bereiche wie Personalwesen, IT, Marketing, Controlling und Recht sollen künftig unternehmensübergreifend unterstützt werden. Dadurch sollen sich die übernommenen Betriebe stärker auf ihr Kerngeschäft konzentrieren können.

Auch bei der Geschäftsführung verfolgt kokei einen operativen Ansatz. Während Groll den ersten Betrieb selbst leitet, sollen künftig weitere Geschäftsführer eingesetzt werden. Dafür steht das Team bereits mit potenziellen Kandidaten in Kontakt. Auch geeignete Mitarbeitende aus den übernommenen Unternehmen kommen infrage. Das Wiener Unternehmen will dabei weiterhin eng in die operative Entwicklung eingebunden bleiben.

Zwei bis drei weitere Übernahmen pro Jahr geplant

Bei weiteren Übernahmen ist kokei grundsätzlich branchenoffen. Gesucht werden profitable österreichische KMU mit einem EBITDA ab rund 500.000 Euro, idealerweise einer Million Euro. Die Umsatzrentabilität sollte mindestens zehn Prozent betragen. Die Umsatzobergrenze liegt bei rund 30 Millionen Euro. Sanierungsfälle schließt kokei grundsätzlich aus.

Für die Auswahl nutzt das Unternehmen einen standardisierten Kriterienkatalog. Potenzielle Übernahmekandidaten werden anhand verschiedener Faktoren mit Punkten bewertet. Erfüllt ein Unternehmen die Anforderungen, folgt eine vertiefte Prüfung. Aktuell befindet sich kokei laut Derakhshan mit rund vier Unternehmen in konkreten Gesprächen. Wöchentlich würden etwa ein bis zwei weitere Betriebe geprüft. Mittelfristig strebt das Team durchschnittlich zwei bis drei Übernahmen pro Jahr an.

Langfristige Beteiligungen statt schneller Weiterverkauf

Die Beteiligungen werden gemeinsam mit einem Netzwerk langfristig orientierter Co-Investoren finanziert. Diese werden für jede Transaktion individuell ausgewählt. Dabei achtet kokei insbesondere auf unternehmerische Erfahrung und Interesse an der jeweiligen Branche.

Eine feste Exit-Strategie verfolgt kokei nicht. Stattdessen sollen die übernommenen Unternehmen langfristig gehalten werden und durch laufende Gewinnausschüttungen Erträge für die Investoren erwirtschaften. Einen späteren Verkauf schließt Derakhshan bei einem außergewöhnlich attraktiven Angebot allerdings nicht grundsätzlich aus.

„Wir wollen ein Portfolio von Unternehmen aufbauen. Nach dem Prinzip eines unternehmerischen Zinshauses: stabile Erträge, langfristige Wertsteigerung“, sagt Derakhshan. Durch die langfristigen Beteiligungen an unterschiedlichen österreichischen KMU sollen deren Gewinne Dividendeneinnahmen ermöglichen. Potenzial sieht Derakhshan jedenfalls genug. Eine Herausforderung sei weniger die rechtliche Situation als vielmehr die heimische Unternehmenskultur. Der Verkauf eines Familienunternehmens an Dritte werde hierzulande teilweise noch skeptisch gesehen. Dabei könne eine externe Übernahme eine sinnvolle Alternative zur klassischen Familiennachfolge darstellen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?