23.11.2016

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

Powered by Ihre Steuerberater - Gehört hat das Wort "Abschreibung" jeder schon einmal. Und wie es mit Dingen, von denen alle schon einmal gehört haben, so ist, kursiert auch viel Halbwissen rund um das Thema. Erfahrt hier, wer was wann zu welchem Betrag abschreiben darf.
/artikel/abschreibung-steuern
Anschaffungskosten können nicht sofort steuermindernd geltend gemacht werden. Gina Sanders - fotolia.com
sponsored

Viele Gegenstände werden in Unternehmen über mehrere Jahre genützt und verlieren an Wert. Man spricht daher von abnutzbarem Anlagevermögen. Anschaffungskosten können nicht sofort steuermindernd geltend gemacht werden. Der jährliche Wertverlust der Gegenstände kann in Form einer Abschreibung als Betriebsausgabe über mehrere Jahre geltend gemacht werden („absetzen“). Diese Betriebsausgabe – „Abschreibung für Abnutzung“ (AfA) – reduziert einen möglichen Gewinn und somit auch die Steuerlast.

+++Mehr zum Thema: Steuern sparen zum Jahresende+++

Abschreibung: Zwischen Müssen und Dürfen

Was muss ich absetzen?

Bei Gütern, die in der Anschaffung mehr als 400 Euro kosten, muss die Abschreibung für Abnutzung angewendet werden. Sie ist bei Wirtschaftsgütern des Anlagevermögens verpflichtend vorzunehmen. Keine AfA gibt es für:

  • nicht abnutzbares Anlagevermögen
  • Güter aus dem Umlaufvermögen

Hat man als Unternehmen seine Buchhaltung an einen Steuerberater ausgelagert, kümmert sich dieser auch um diese Aufstellungen wie das Anlagenverzeichnis.

Anschaffungskosten können nicht sofort steuermindernd geltend gemacht werden.

Was kann ich absetzen?

Bei allen abnutzbaren Wirtschaftsgütern, die im wirtschaftlichen Eigentum des Unternehmens stehen, können die Anschaffungs- bzw. Herstellungskosten als Basis für die Berechnung der AfA herangezogen werden. Dazu zählen beispielsweise Geschäftsausstattung oder Maschinen. Auch Güter, die man im Unternehmen selbst herstellt, können steuerlich geltend gemacht werden.

Zu den Anschaffungskosten zählen:

  • Kaufpreis
  • erforderliche Aufwendungen, um Wirtschaftsgut in Besitz bzw. Betrieb zu nehmen
  • z.B. Transportkosten, Zölle etc.

Keiner AfA unterliegen Grundstücke (Gebäude selbst kann man schon abschreiben), Kunstwerke und Antiquitäten. Steuerberater haben Erfahrungs- und Vergleichswerte und können die genaue steuerliche Auswirkung etwaiger Investitionen berechnen.
Redaktionstipps

Abschreibung berechnen

Die Höhe der Abschreibung setzt sich aus verschiedenen Faktoren zusammen:

  • Anschaffungs- bzw. Herstellungskosten
  • betriebsgewöhnlichen Nutzungsdauer oder einer Vorgabe des Gesetzgebers (z.B. PKW min. acht Jahre)

Anschaffungs- bzw. Herstellungskosten werden durch die Nutzungsdauer dividiert. Die Nutzungsdauer wird immer in Jahren angegeben. Der ermittelte Absetzbetrag muss dann in jedem Jahr gleich sein und darf nicht variieren. ACHTUNG: Wenn ein Wirtschaftsgut nach dem 30.6. angeschafft wird, ist in diesem Jahr nur die halbe Abschreibung zulässig. Was theoretisch einfach klingen mag, gestaltet sich in der Praxis jedoch oft als ziemlich kompliziert.


Beispiel PKW: Es macht beispielsweise bei einem Firmen-PKW enorme Unterschiede, ob er gekauft oder geleast wird, ob es ein Neu- oder Gebrauchtwagen ist, ob die Anschaffungskosten über oder unter 40.000 Euro liegen, zu wieviel Prozent er privat genutzt wird, wann er wieder aus dem Unternehmen ausgeschieden wird etc. Weiters muss er mindestens auf acht Jahre abgeschrieben werden.


Vergessen verboten

Eine Abschreibung, die man vergisst oder zu gering verbucht, ist verlorenes Geld. Denn nachholen darf man eine Abschreibung nicht. Im Anlageverzeichnis muss ein etwaiger Missstand – auch bei überhöhten Abschreibungen – vermerkt und berichtigt werden. Eine zu hohe Abschreibung hingegen ist ein Vergehen entgegen den Vorschriften des Steuergesetzes und kann demzufolge auch mehr als unangenehme Folgen haben.

Eine Abschreibung, die man vergisst oder zu gering verbucht, ist verlorenes Geld.

Steuern sparen mittels Investitionen

Gründer müssen verstehen, dass eine Investition positive Auswirkungen auf die Finanzsituation eines Unternehmens haben kann. Einerseits können mit einer neuen Maschine neue Produkte hergestellt werden, andererseits können – wenn man es richtig macht – können parallel dazu Steuern gespart werden.

+++Mehr zum Thema: ChillBill – Steuercoaching von Startups für Startups+++

Optimale Abschreibung herausholen

Schon beim Erstellen des Businessplans sollten Gründer darauf achten, welche Investitionen getätigt werden und wie diese finanziert werden können (zB Kauf vs. Leasing). Im Idealfall können nämlich diese Investitionen helfen, die Steuerlast zu reduzieren.

Gründer müssen verstehen, dass eine Investition positive Auswirkungen auf die Finanzsituation eines Unternehmens haben kann.

Abschreibung auf Firmenwert

Mit Abschreibungen wird der Tatsache Rechnung getragen, dass sich der Wert von vielen Gegenständen im Laufe der Zeit durch seine Nutzung reduziert. Neben der Abschreibung von einzelnen Wirtschaftsgütern gibt es noch weitere Formen der Abschreibung: beispielsweise auf einen Firmenwert. Diese Spezialfälle gilt es aber in jedem Fall mit einem Steuerberater zu besprechen.

Mehr Informationen unter niemals-ohne.at

(c) Ihre Steuerberater

Deine ungelesenen Artikel:
09.09.2026

ParityQC-Jahresabschluss: Innsbrucker Quanten-Scaleup machte 2025 fast 1,5 Mio. Euro Gewinn

ParityQC verkündete zuletzt weitere große Projekte. Schon in den Zahlen der vergangenen zwei Jahre drückt sich der Zugang des Quanten-Unternehmens in solider Profitabilität aus.
/artikel/parityqc-jahresabschluss-innsbrucker-quanten-scaleup-machte-2025-fast-15-mio-euro-gewinn
09.09.2026

ParityQC-Jahresabschluss: Innsbrucker Quanten-Scaleup machte 2025 fast 1,5 Mio. Euro Gewinn

ParityQC verkündete zuletzt weitere große Projekte. Schon in den Zahlen der vergangenen zwei Jahre drückt sich der Zugang des Quanten-Unternehmens in solider Profitabilität aus.
/artikel/parityqc-jahresabschluss-innsbrucker-quanten-scaleup-machte-2025-fast-15-mio-euro-gewinn
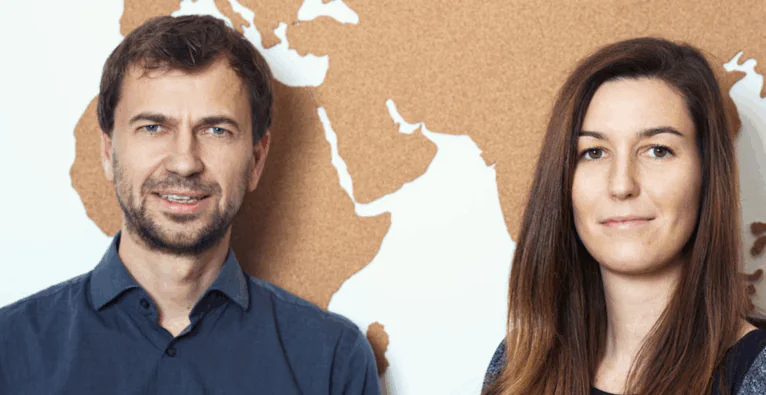
Die beiden CEOs von ParityQC: Wolfgang Lechner und Magdalena Hauser. | © Günther Egger

In der öffentlichen Wahrnehmung ist Quantencomputing nach wie vor eine Zukunftstechnologie. In der Breite ist diese definitiv noch nicht angekommen. Entsprechend sind auch viele Startups in dem Feld noch die klassische Wette auf die Zukunft, wie sie im Hightech-Bereich üblich ist: massive Forschungsausgaben und noch keine Umsätze. Dass es aber nicht so sein muss, beweist das Innsbrucker Quanten-Scaleup ParityQC.

Dieses legte nun seinen Jahresabschluss für 2025 vor. Als GmbH und „kleine Kapitalgesellschaft“ gelten dabei eingeschränkte Berichtspflichten – so muss etwa die Gewinn- und Verlustrechnung nicht veröffentlicht werden. Aus dem Bericht lässt sich der Gewinn aber (im Gegensatz zum Umsatz) genau ableiten.

1,46 Millionen Euro Gewinn mit nur 27 Mitarbeiter:innen

ParityQC stand demnach 2025 bei einem Bilanzgewinn von knapp über drei Millionen Euro. Abzüglich des Gewinnvortrags ergibt sich ein Jahresüberschuss von etwa 1,46 Millionen Euro – und das mit 27 Mitarbeiter:innen. Bereits im Jahr 2024 hatte das Scaleup einen Gewinn von rund 1,36 Millionen Euro zu Buche stehen.

Die Umsätze lassen sich dagegen – wie erwähnt – nicht aus dem Bericht ableiten. Bekannt ist, dass ParityQC an mehreren Großaufträgen im Quantenbereich beteiligt ist. Brutkasten berichtete zuletzt Ende Juni über einen 35-Millionen-Euro-Deal mit der deutschen Cyberagentur, der Innovationsabteilung des deutschen Verteidigungsministeriums.

Fast 14 Millionen Euro liquide Mittel

Neben den Gewinnen sind auch die liquiden Mittel, die aus dem Bericht hervorgehen, beachtlich. Diese betrugen mit Abschluss 2025 fast 14 Millionen Euro und damit fast 93 Prozent der Bilanzsumme von rund 15 Millionen Euro. Mit rund 12,6 Millionen Euro Eigenkapital kommt ParityQC zudem auf eine Eigenkapitalquote von 83,7 Prozent. Und schließlich: Kapitalrücklagen von 9,49 Millionen Euro, die schon 2024 zu Buche standen, blieben unangetastet.

Eine logische Ableitung aus all den Zahlen: Das Kapital aus der großen (nicht konkret bezifferten) Finanzierungsrunde 2024 – brutkasten berichtete – wurde kaum bis gar nicht gebraucht. Auch das ist für Scaleups im Hightech-Bereich alles andere als üblich.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen