22.01.2018

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

Gastbeitrag. Natalie Enzinger legt mit ihrer Enzinger Steuerberatung einen Fokus auf die Besteuerung im Krypto-Bereich. Für den Brutkasten erläutert sie die Frage: Wann sind im Krypto-Trading Steuern abzuführen?
/artikel/krypto-trading-und-steuern
Krypto-Trading und Steuern - Krypto-Assets im Ertragssteuerrecht - Trading, Staking & STO
(c) Enzinger Steuerberatung: Natalie Enzinger

Das Jahr 2017 war aufgrund des starken Kursanstieges das Erfolgsjahr schlechthin für Bitcoin und andere Kryptowährungen. Die Anzahl der Neuregistrierungen bei Kryptobörsen wie Kraken, Poloniex & Co boomten, sodass sogar die eine oder andere Börse die Neueröffnung von Trading-Accounts vorübergehend aussetzen musste. Viele sind mit dem Trading von Kryptowährungen reich geworden. Ja, es gibt sie wirklich, jene Personen die durch das Trading von Bitcoins und Altcoins im Jahr 2017 ein beträchtliches Vermögen aufgebaut haben. Aber welche Regeln gelten eigentlich bei Krypto-Trading und Steuern?

+++ “Bitcoins haben per se keinen Wert” – Erste Bank bringt “Krypto-Basics” +++

Ein Jahr als Grenze – HODLer nicht betroffen

Werden Bitcoins oder andere Coins länger als ein Jahr im Privatvermögen gehalten, sind allfällige Kursgewinne nach der derzeitigen Rechtslage steuerfrei. Steuerfreiheit besteht nur dann, wenn die jeweilige Kryptowährung mehr als ein Jahr (von Tag zu Tag gerechnet) gehalten wird. Der „HODLer“ – wie es in der Kryptosprache so schön heißt – ist daher aus steuerlicher Sicht fein draußen, solange er die jeweilige Kryptowährungen nicht in andere Coins getauscht hat oder die Kryptowährung als Tauschmittel gegen Waren oder Dienstleistungen verwendet hat.

Krypto-Trading und Steuern: Die Sache mit dem Tauschgrundsatz

Der Tausch ist im Steuerrecht ganz allgemein eine entgeltliches Geschäft, dh. werden Wirtschaftsgüter, wie zum Beispiel Kryptowährungen, getauscht, so liegt eine Veräußerung des hingegebenen Wirtschaftsgutes und eine Anschaffung des erworbenen Wirtschaftsgutes vor. Hat das hingegebene Wirtschaftsgut seit seiner Anschaffung eine Wertsteigerung erfahren, ist diese Wertsteigerung nach derzeitiger Rechtslage mit dem Einkommensteuertarif (Achtung: nicht mit 27,5 Prozent!) im Rahmen der Einkünfte aus Spekulationsgeschäften zu besteuern, sofern die Anschaffung nicht länger als ein Jahr zurückliegt.

Veräußerungserlös – Anschaffungskosten = zu versteuernder Betrag

Auch das BMF hat in der BMF-Info vom 25.07.2017 klargestellt, dass der Handel zwischen Kryptowährungen als Tauschvorgang anzusehen ist. Jeder Tausch von Kryptowährungen innerhalb der Jahresfrist führt daher zur Realisierung von Kursgewinnen beziehungsweise Kursverlusten, welche in Euro umzurechnen sind. Im Zeitpunkt der Veräußerung (bzw. des Tausches gegen andere Kryptowährungen oder Waren bzw. Dienstleistungen) muss für die hingegebene Kryptowährung ein Veräußerungserlös in Euro berechnet werden. Als Kurs für die Umrechnung in Euro wird man idR Kurse der verwendeten Kryptobörsen heranziehen können. Von diesem Veräußerungserlös können die Anschaffungskosten in Abzug gebracht werden.

Wer lückenlos dokumentiert ist im Vorteil

Werden Bestände einer Kryptowährung in mehreren „Tranchen“ hintereinander angeschafft, so stellt sich die Frage, welche Anschaffungskosten vom Veräußerungserlös in Abzug gebracht werden dürfen. Laut BMF-Info ist im Falle eines Verkaufs bzw. Tausches einer in einem „virtual wallet“ gehaltenen Kryptowährung entscheidend, welche dieser „Tranchen“ verkauft wird. Dabei kann laut BMF der Steuerpflichtige eine beliebige Zuordnung vornehmen, wenn der Bestand der jeweiligen angeschafften Kryptowährung hinsichtlich Anschaffungszeitpunkt und Anschaffungskosten lückenlos dokumentiert ist. Ist dies nicht der Fall, sind die jeweils ältesten Bestände einer Kryptowährung als zuerst verkauft anzusehen (sogenannte First-In-First-Out-Methode). Das bedeutet: Wer seine Käufe lückenlos dokumentiert, hat im Hinblick auf die Steuerfreiheit nach einem Jahr, mehr taktischen Spielraum beim Thema Krypto-Trading und Steuern.

Wann müssen Gewinne in die Steuererklärung?

Im Falle von steuerpflichtigen Kursgewinnen und bei Überschreiten der Freigrenze von 440 Euro pro Kalenderjahr sind die Gewinne in der Einkommensteuererklärung zu deklarieren, sofern die jährlichen Gesamteinkünfte insgesamt (also auch aus anderen Verdienstquellen) 11.000 Euro überschreiten. Verluste aus der Veräußerung (bzw. Tausch) eines Kryptowährungsbestandes können mit Gewinnen aus der Veräußerung (bzw. Tausch) von anderen Kryptowährungsbeständen im selben Kalenderjahr saldiert werden. Ergibt sich insgesamt ein Verlust kann dieser weder mit anderen Einkünften (zB aus einem Dienstverhältnis) innerhalb eines Kalenderjahres ausgeglichen werden, noch in die Folgejahre mitgenommen werden. (Anm.: Die Abgabe der Einkommensteuererklärung hat ohne Steuerberater bis zum 30. Juni des Folgejahres elektronisch über FinanzOnline zu erfolgen. Bei Vertretung durch einen Steuerberater gilt eine längere Frist.)

Nachweis- & Dokumentationspflicht: Wenn man nicht dokumentiert, wird geschätzt

Als Nachweis für die Behaltedauer bzw. zur Berechnung der realisierten Gewinne und Verluste ist es notwendig, alle Transaktionen (Trades, Deposits und Withdrawals) der Kryptobörsen bzw. auch alle Transaktionen der persönlichen Adressen, auf denen Kryptowährungsbestände verwaltet werden, evident zu halten. Bei den meisten Exchanges ist es möglich, alle Transaktionen in eine csv-Datei auszugeben. Ein Export dieser Transaktionen sollte jedenfalls regelmäßig durchgeführt werden, um die gesamte „Transaktionshistorie“ belegen zu können. Nur dadurch ist sichergestellt, dass die Transaktionsdaten verfügbar sind, selbst wenn die Kryptobörse ihren Betrieb einstellt. Um die Validität der exportierten Trades zu belegen, empfiehlt es sich, zusätzlich Screenshots der Börsentransaktionen zu machen. Fehlende Nachweise bzw. die Nichterfüllung der Dokumentationspflicht können die Finanzbehörde zu einer Schätzung der Einkünfte berechtigen. Aufgrund der Komplexität und der hohen Dokumentationserfordernisse, empfiehlt sich beim Thema Krypto-Trading und Steuern eine professionelle Unterstützung, beispielsweise durch spezialisierte Steuerberater, in Anspruch zu nehmen.

+++ Es fehlt nicht viel zur Digitalisierung des Steuersystems +++
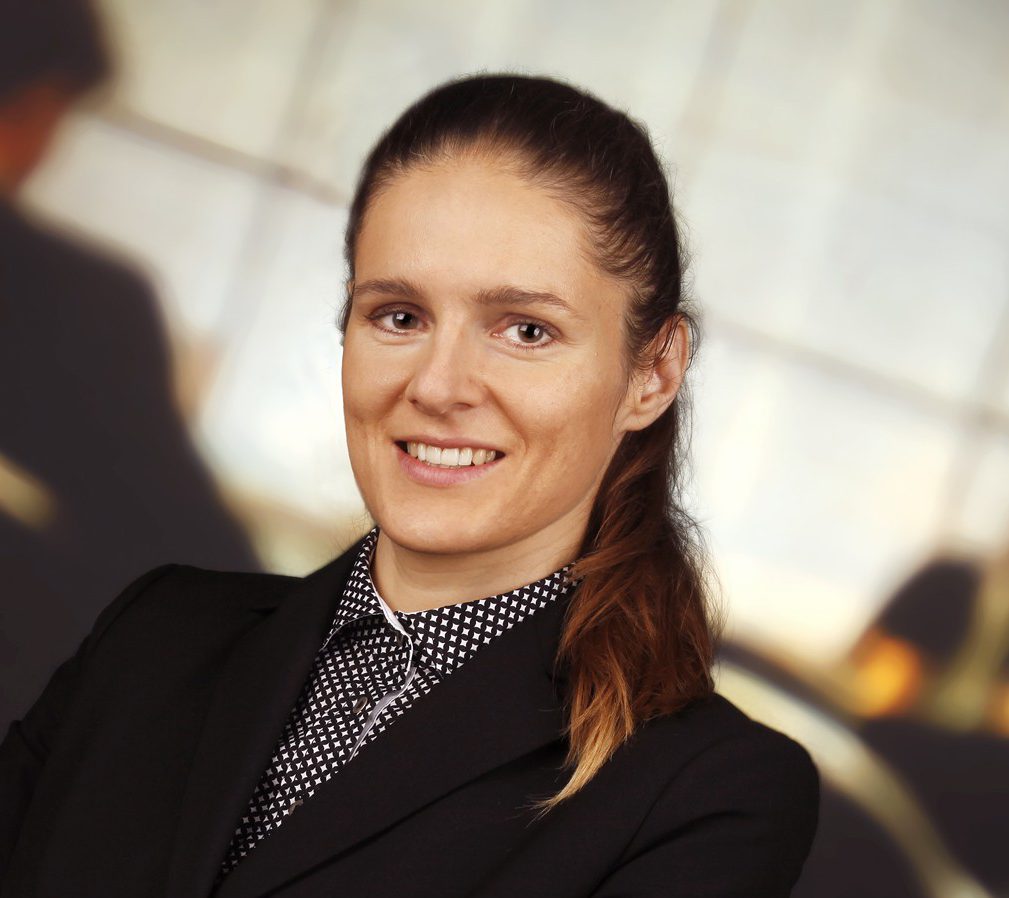

Natalie Enzinger hat sich mit ihrer Kanzlei Enzinger Steuerberatung (www.enzinger-stb.at, www.crypto-tax.at) auf die Beratung von steuerlichen Fragestellungen in Zusammenhang mit Kryptowährungen spezialisiert. Als Steuerexperten im Bereich Kryptowährungen & FinTech berät Enzinger Steuerberatung Unternehmen und Privatpersonen. Natalie Enzinger gibt ihr steuerliches Wissen über Kryptowährungen außerdem regelmäßig im Rahmen von Vorträgen und Workshops weiter.

Deine ungelesenen Artikel:
24.09.2026

MPC²: Warum Stahlkonzerne und Chemie-Riesen auf ein steirisches Startup setzen

Das Leobener Startup MPC² will mit seiner portablen Korrosionsprüfung den Weltmarkt erobern und wird dabei auch von der Austria Wirtschaftsservice (aws) unterstützt. Wir sprachen mit Gründer Manuel Prohaska.
/artikel/mpc%c2%b2-warum-stahlkonzerne-und-chemie-riesen-auf-ein-steirisches-startup-setzen
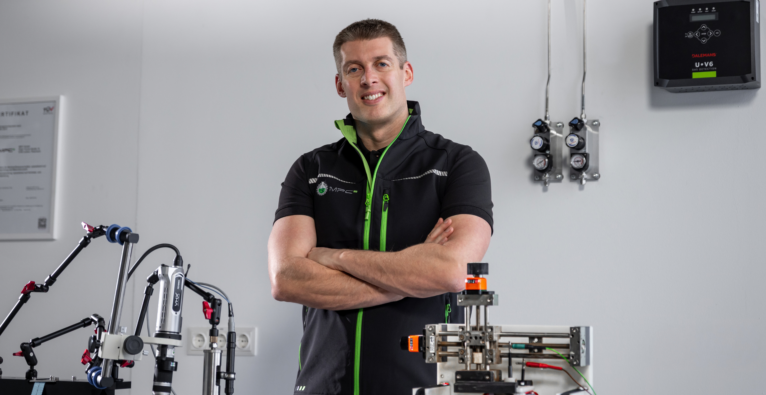
Manuel Prohaska ist Gründer von MPC² | (c) LA-Cinematics / MPC²

Es ist eines dieser Themen, mit denen sich Normalverbraucher:innen im Alltag zwar nicht beschäftigen, die aber letztlich indirekt alle betreffen: Korrosionsprüfung. Oder sehr vereinfacht gesagt: Rohre müssen leckagefrei sein und bleiben, vor allem dort, wo nicht nur sinnbildlich mit Hochdruck gearbeitet wird.

Doch die Überprüfung der Korrosionsbeständigkeit kritischer Komponenten bei bestehenden Anlagen ist mit dem derzeitigen Standard-Prozedere schwierig bis schlicht unmöglich. „Die regelmäßige Korrosionsprüfung ist in manchen Märkten und Anwendungen verpflichtend, kann jedoch verlässlich nur im Labor durchgeführt werden. Dazu müssen Bauteile ausgebaut werden, was teilweise einfach nicht möglich ist. Daher behilft man sich oft mit separaten ‚Qualifizierungsstücken‘, vor allem während der Fertigung der Komponenten. Und dann dauert die Überprüfung im Labor mindestens eine, oftmals bis zu sechs Wochen“, sagt Manuel Prohaska, Gründer des steirischen Startups MPC².

Korrosionsprüfung direkt vor Ort in Stunden statt Wochen

Mit dem patentierten System „Corrosion Ray“ arbeiten er und sein Team an einer Lösung. „Wir versuchen, die Korrosionsprüfung zu revolutionieren, indem wir sie zum Kunden bringen, anstatt der Kunde die Proben zu uns ins Labor“, sagt Prohaska. Mit dem mobilen Gerät lassen sich Rohre und insbesondere deren Schweißnähte ohne Beschädigung direkt vor Ort prüfen. „Wir nutzen dazu elektrochemische Methoden und liefern Ergebnisse, die qualitativ und vor allem quantitativ Laborergebnissen entsprechen“, so der Gründer.

Nicht nur die Überprüfungszeit lasse sich damit von Wochen auf Stunden reduzieren. „Auch der Umweltaspekt ist nicht zu vernachlässigen. Wir sparen mit der Methode im Vergleich zur konventionellen Auslagerungsprüfung 99 Prozent der Energie, brauchen kaum Chemikalien und deutlich weniger Wasser“, sagt Prohaska. Für Kunden sei aber der finanzielle Aspekt am entscheidendsten. „Bei großen Anlagen bedeutet ein Tag Ausfall sechs- bis siebenstellige Einbußen“.

„Wir sind mit unserer Prüfmethodik einfach näher an der Wahrheit“

Prohaska weiß sehr genau, wovon er spricht. In seinen früheren beruflichen Stationen baute der studierte Werkstoff- und Korrosionswissenschaftler nicht nur genau die fachliche Expertise auf, die er jetzt mit MPC² umsetzt. Als Geschäftsführer von Betrieben mit mehreren Hundert Mitarbeiter:innen lernte er auch die betriebswirtschaftliche Seite genau kennen.

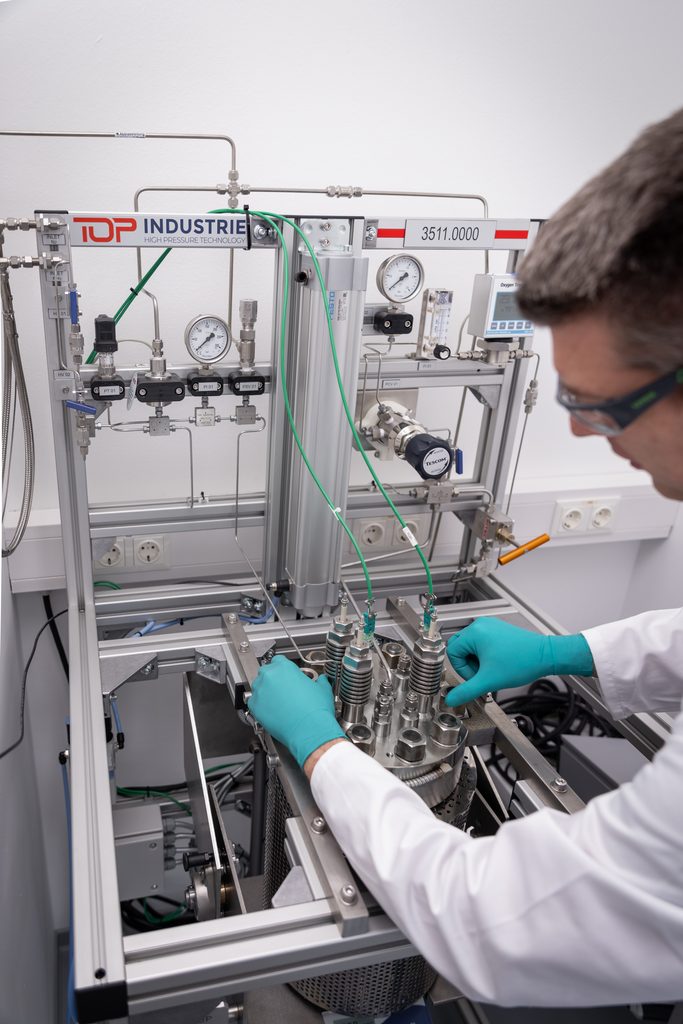
(c) LA-Cinematics / MPC²

Aktuell befindet sich „Corrosion Ray“ aber noch im fortgeschrittenen Prototypen-Stadium. Die Technologie dahinter nicht: Schon jetzt setzen mehrere Stahlkonzerne, Komponenten-Hersteller und Chemie-Riesen, die auch die Zielgruppe für das neue System sind, auf die bestehenden Korrosionsprüfungs-Angebote von MPC² – teilweise mit sechsstelligen Auftragseingängen. „Wir haben einen speziellen Prüfstand, mit dem wir unsere Methode auch mit konventionellen Korrosionsprüfungen vergleichen. Wir sind mit unserer Prüfmethodik einfach näher an der Wahrheit, als mit den alten Methoden, die lange dauern und gleichzeitig relativ ungenau sind“, so Prohaska.

Mit Predictive Maintenance auf den Weltmarkt

Momentan ist das Angebot mit diesem Prüfstand noch der lukrativste Geschäftsbereich des Unternehmens. In den kommenden Jahren soll sich das ändern. Bis 2035 will MPC² auf 60 Millionen Euro Jahresumsatz anwachsen. Davon soll „Corrosion Ray“ laut Plan 65 bis 70 Prozent bringen. Technologisch soll dann der Bereich Predictive Maintenance im Zentrum stehen. „Wir können Kunden schon jetzt sehr genau sagen, wo es in ein paar Jahren Probleme beim Material geben wird. Mit den Daten, die wir jetzt dazu sammeln, wollen wir diese Lebensdauer-Vorhersage mit Hilfe von KI künftig noch deutlich präziser machen“, erklärt Prohaska.

Um diese Ziele umzusetzen, will das vierköpfige Team in einem ersten Schritt 600.000 Euro Investment-Kapital aufnehmen, mit dem die Kleinserienfertigung von „Corrosion Ray“ aufgebaut werden soll. „Wir halten schon jetzt Ausschau nach strategischen Investoren. Noch wichtiger werden die, wenn es in einigen Jahren an die große Produktion geht“, sagt der Gründer. Dann sei auch eine größere Kapitalrunde geplant.

aws als größter Fördergeber – „sonst wären wir nicht so weit gekommen“

Bislang finanziert sich das Unternehmen aus den eigenen Umsätzen und aus Förderungen. Dank der hohen Auftragseingänge werden kommendes Jahr die Unternehmenseinnahmen erstmals den Förderbetrag übersteigen. Dennoch sei man noch auf die Fördergelder angewiesen. „Den mit Abstand größten Anteil beim Fördervolumen hatten die Programme aws Preseed und aws Seedfinancing – Deep Tech“, erzählt Prohaska. „Das war extrem wichtig, sonst wären wir nicht so weit gekommen.“ Dabei betont der Gründer auch das Service: „Wenn man etwas gebraucht hat, waren sie immer da.“


Disclaimer: Dieser Artikel ist im Rahmen einer Medienbeauftragung mit der Austria Wirtschaftsservice (aws) entstanden.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen