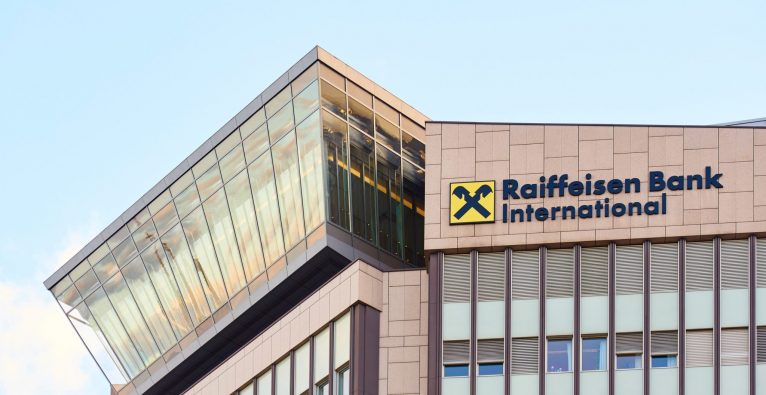
Anstatt bei einem Eigenkapitalinvestment Anteile abzugeben, einfach einen Kredit bis zu 15 Millionen Euro aufnehmen, ohne dafür Sicherheiten bieten zu müssen. Auf den ersten Blick wirkt das Angebot „Growth Basket“ der Raiffeisenbank International (RBI) für Startups fast unglaublich. Ein genauerer Blick zeigt freilich: Die Großbank geht in Wirklichkeit kein allzu großes Risiko ein. Bei der Selektion der Startups, denen Kredite aus dem nun auf 250 Millionen Euro erhöhten Topf gewährt werden, ist man ziemlich anspruchsvoll.
Hohe Anforderungen für Kreditvergabe – busuu, Nuki und Storebox als „Growth Basket“-Referenzen
Konkret müssen die Unternehmen für 2022 einen Nettoumsatz von mindestens acht Millionen Euro vorweisen können und seit ihrer Gründung mindestens sechs Millionen Euro an Eigenkapital eingesammelt haben. Das Angebot richtet sich also klar an bereits etablierte Later-Stage-Startups – übrigens aus ganz Europa. Kredite gab es laut RBI bislang zum Beispiel für Staffbase, busuu, Nuki und Storebox.
„Track zum Large Corporate wesentlich klarer als bei frühphasigeren Unternehmen“
„Wir möchten mit diesem Programm die Hausbank der Marktführer von morgen werden. Bei Startups, welche die ‚ersten Stürme‘ in ihrer Unternehmensgeschichte bereits erfolgreich überstanden haben und die hohe einstellige beziehungsweise zweistellige Millionenumsätze erzielen, ist der Track zum Large Corporate wesentlich klarer als bei frühphasigeren Unternehmen“, erläutert Jörg Bartussek, Head of Digital, Corporate Customers der RBI auf Anfrage des brutkasten. Es gebe eine hohe Zahl an Startups, die diese Kriterien erfüllen und Interesse an „Growth Basket“ hätten.
Und warum die Grenze von sechs Millionen Euro eingesammelten Eigenkapitalinvestments? „Dieses Faktum beweist, dass das Startup mit seinem Business Modell und dessen Implementierung namhafte VCs überzeugen konnte. Dass jemand, der/die dieses Unternehmen und diese Branche zumindest so gut kennt wie wir, bereits viel Geld investiert hat, ist für uns ein zusätzliches Sicherheitsmerkmal. Das ist extrem wichtig, da wir ja in aller Regel keinerlei Sicherheiten für unsere Kredite nehmen“, so Bartussek.
„Growth Basket“-Kredite: Zinssatz zwischen sechs und zwölf Prozent pro Jahr
Für die „Growth Basket“-Kredite fallen dann Zinsen zwischen sechs und zwölf Prozent pro Jahr an – konkret werde das durch ein Rating ermittelt, erklärt der Banker. „Im Vergleich mit Zinssätzen für Large Corporates sind diese Raten hoch, keine Frage. Aber da all diese Startups ja Bewertungen von Dutzenden Millionen Euro und mehr anstreben – oder vielfach bereits haben, sind unsere Kreditzinsen im Vergleich zu jedem Ein-Prozent-Anteil, den Startups für andere Finanzierungen abgeben müssen, sehr günstig“. Die Erteilung der „Growth Basket“-Kredite erfolge dann dank „Fast-Track-Due-Dilligence“ und flotter KYC-Prüfung sehr schnell. „Wir konnten teilweise bereits 15 Arbeitstage nach Erstkontakt mit den Gründern auszahlen“, sagt Bartussek.
Erinnerungen an die Silicon Valley Bank?
Ob bei der Thematik nicht auch Assoziationen zur spektakulär gecrashten Silicon Valley Bank geweckt werden? „Wir arbeiten seit Monaten am ‚Growth Basket‘ und der Produktschwerpunkt sowie der Kommunikationszeitpunkt stehen schon lange fest. Dazu kommt, dass sowohl die rechtlichen Rahmenbedingungen in den USA und in Europa, das Geschäftsmodell, die Herangehensweise, die diversifizierte Kundenstruktur der RBI, das Ausmaß der Finanzierung von Tech-Unternehmen, und und und, ja auch nicht vergleichbar sind“, kommentiert der Banker.
Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr
Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr
Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
In der Gründungsphase steht das operative Geschäft an erster Stelle: Produkte werden entwickelt, Marketingkampagnen gestartet und erste Kund:innen akquiriert. Rechtliche Rahmenbedingungen und eine nachhaltige Absicherung rücken dabei mitunter in den Hintergrund. Dabei können nicht nur unbedachte Versäumnisse, sondern sogar unverschuldete Konflikte junge Unternehmen rasch in finanzielle Schieflagen bringen.
“Ich mache ja nichts falsch”
„Ein häufiger Satz von Gründerinnen und Gründern lautet: Was soll schon passieren? Ich mache ja nichts falsch“, sagt Rechtsschutz-Experte Gerd Plank von der ERGO Versicherung. Doch im Unternehmensalltag geraten Firmen keineswegs nur durch eigenes Fehlverhalten in juristische Auseinandersetzungen. Plank verdeutlicht das an einem Praxisbeispiel aus dem Strafrechtsschutz: „Auch wenn ein Geschäftspartner etwas falsch macht, etwa bei der Verrechnung, kann ein Unternehmen ins Visier der Staatsanwaltschaft geraten.“ In Österreich gebe es jährlich rund 540.000 Ermittlungsverfahren bei den Staatsanwaltschaften, denen lediglich 28.000 Verurteilungen gegenüberstehen. „Das bedeutet, dass 95 Prozent der Verfahren eingestellt werden oder mit einem Freispruch enden – die immensen Anwalts- und Verteidigungskosten von oft 10.000 bis 20.000 Euro muss man ohne Rechtsschutzversicherung dennoch selbst tragen“, so Plank.
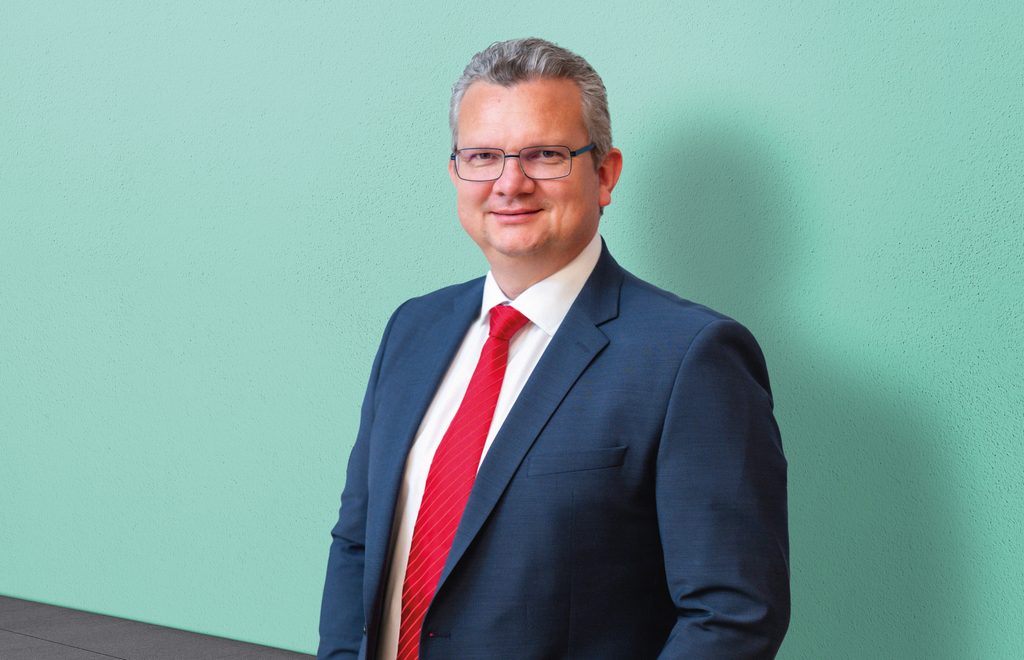
Rechtsschutz-Experte Gerd Plank | (c) ERGO Versicherung
Auch bei zivilrechtlichen Auseinandersetzungen würden Gründer:innen das finanzielle Risiko unterschätzen. „Schon wenn man einen vermeintlich kleinen Streitwert von 500 Euro einklagt, liegen die Gesamtkosten in der ersten Instanz bereits bei rund 1.600 Euro. Kommen weitere Verhandlungen hinzu, ist man rasch bei 6.000 Euro“, führt Plank aus. Da ein Großteil der Gerichtsverfahren mit einem Vergleich enden würden, blieben beide Parteien häufig auf ihren eigenen Anwaltskosten sitzen. „In Österreich liegt der häufigste bestrittene Wert bei 10.000 Euro. Die Gesamtkosten bei diesem Streitwert erreichen schnell 20.000 Euro“, so der Experte. Ohne Absicherung verzichten Startups daher oft auf berechtigte Forderungen, um Prozesskosten zu vermeiden – was im Einzelfall existenzbedrohende finanzielle Auswirkungen haben kann.
Die 6 häufigsten Rechtsfallen
Um solche Szenarien zu verhindern, sollten Gründer:innen die typischen Stolpersteine der ersten Monate kennen. Gerd Plank fasst im Gespräch mit brutkasten die sechs häufigsten Rechtsfallen zusammen – und zeigt auf, wie sich Startups mit dem passenden Rechtsschutz davor schützen können.
1. Mündliche Vereinbarungen und undokumentierte Vertragsänderungen
In der Startphase regiert oft das Prinzip Vertrauen. Verträge werden mündlich geschlossen oder vereinbarte Leistungen nachträglich per Handschlag abgeändert. „Einer der wichtigsten Punkte, bei denen es später zu Streitigkeiten kommt, sind undokumentierte Änderungen an Verträgen“, warnt Plank. Kommt es zu Uneinigkeiten über den Leistungsumfang oder Zahlungen, stehe Aussage gegen Aussage. Der Kunde bestreite etwa Zusatzleistungen, und das Startup bleibe auf den Kosten sitzen.
Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz der ERGO Versicherung unterstützt Gründer:innen durch juristische Erstberatung und Vorab-Vertragsprüfungen zu günstigen Konditionen. Zudem bietet ERGO für Jungunternehmer:innen einen besonderen Vorteil: Den Entfall der üblichen Wartefristen. „Kommt ein Unternehmen nach Abschluss eines größeren Auftrags zu uns, besteht im Premium-Rechtsschutz für Streitigkeiten aus dem Vertrag sofort Versicherungsschutz“, hebt Plank hervor.
2. Offene Rechnungen nicht konsequent eintreiben
Zahlen Kunden ihre Rechnungen nicht, zögern junge Firmen oft, rechtliche Schritte einzuleiten – aus Sorge um die Kundenbeziehung oder aus Angst vor hohen Prozesskosten. Dies führt rasch zu massiven Liquiditätsengpässen. „Laut KSV1870-Statistik kommen 30 bis 40 Prozent der Insolvenzen in Österreich dadurch zustande, dass Kund:innen Rechnungen nicht bezahlen und die Unternehmer nicht die finanziellen Mittel haben, um ihre Forderungen gerichtlich durchzusetzen“, erläutert Plank.
Wie der Rechtsschutz hilft: Das Forderungsmanagement der ERGO Versicherung übernimmt den Inkassoprozess. „Durch unser Know-how erreichen wir eine Eintreibungsquote von rund 80 Prozent“, führt der Experte aus. Ein Netzwerk aus 600 spezialisierten Partneranwält:innen vertritt Betroffene an allen 115 Bezirksgerichten in Österreich und in weiteren Instanzen. „Außergerichtliche Lösungswege dauern im Schnitt ein halbes Jahr, während ein Gerichtsprozess im Schnitt bis zu dreieinhalb Jahre in Anspruch nehmen kann“, betont Plank.
3. Fehler bei der Mitarbeiterbeschäftigung
Bei der Einstellung des ersten Personals passieren häufig Fehler. Ein Klassiker ist die fehlerhafte Einstufung von Arbeitskräften. „Der typische Fall ist, dass eine Person als freier Dienstnehmer oder Selbstständiger bezeichnet wird, obwohl die tatsächlichen Arbeitsbedingungen für ein Angestelltenverhältnis sprechen“, so Plank. Stellt die Sozialversicherung bei einer Nachprüfung eine Scheinselbstständigkeit oder Fehler bei Kollektivvertragsgehältern fest, drohen Nachzahlungen im fünfstelligen Bereich.
Wie der Rechtsschutz hilft: Gründer:innen werden präventiv bei Dienstverträgen beraten, im Streitfall übernimmt der Firmen-Rechtsschutz im Rahmen des vereinbarten Versicherungsschutzes die Vertretungs- und Prozesskosten. „Mit fachkundiger juristischer Beratung lassen sich Kollektivvertragsentlohnungen, Arbeitszeiten und Sonderzahlungen von Anfang an korrekt regeln“, erklärt Plank.
4. Vernachlässigter Schutz von Marken, Software und IP
Viele Startups bringen innovative Produkte, Softwarelösungen oder Marken auf den Markt, ohne ihr geistiges Eigentum ausreichend abzusichern oder finanziell verteidigen zu können. „Wenn etwa ein Vertragspartner Daten weitergibt oder Ideen kopiert, werden Prozesse nach dem Immaterialgüterrecht extrem teuer“, gibt Plank zu bedenken. Ohne Rechtsbeistand fehlen jungen Firmen meist die Mittel, sich gegen finanzstarke Nachahmer zur Wehr zu setzen.
Wie der Rechtsschutz hilft: Der Premium-Rechtsschutz deckt komplexe Auseinandersetzungen im Immaterialgüterrecht ab. „Diese Streitigkeiten abzusichern ist entscheidend, da Rechtsstreitigkeiten um das geistige Eigentum hohe Streitwerte aufweisen“, betont der ERGO-Experte. ERGO stellt spezialisierte Partneranwält:innen bereit und übernimmt im Rahmen des vereinbarten Versicherungsschutzes die anfallenden Kosten.
5. Mangelhafte AGB und unzulässige Klauseln
Insbesondere im E-Commerce und beim Vertrieb an Endverbraucher greifen Gründer:innen häufig auf fehlerhafte oder ungeprüfte Allgemeine Geschäftsbedingungen (AGB) zurück. Werden Informationspflichten, Rücktrittsrechte oder Gewährleistungsbestimmungen missachtet, hat das teure Konsequenzen. „Wenn AGB unzulässige Klauseln enthalten, können sich Kunden darauf berufen und Zahlungen verweigern“, erklärt Plank.
Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz von ERGO bietet Unternehmern die Möglichkeit, Vertragswerke und AGB von spezialisierten Anwält:innen zu günstigen Konditionen prüfen zu lassen. „Es ist essenziell, sich von Anwält:innen im Vorfeld beraten zu lassen, ob die erstellten Klauseln rechtlich gültig sind, bevor man Angebote am Markt platziert“, rät Plank.
6. Überschreitung der Gewerbeberechtigung
In der Praxis bieten Startups nicht selten Leistungen an, die über den Umfang ihres eingetragenen Gewerbescheins hinausgehen. „Man muss wirklich darauf achten, dass man nur innerhalb jener Gewerbeberechtigungen arbeitet, die tatsächlich eingetragen sind“, mahnt Plank. Wird die Gewerbeberechtigung überschritten, drohen Verwaltungsstrafverfahren, die im schlimmsten Fall mit einem Gewerbeentzugsverfahren einhergehen.
Wie der Rechtsschutz hilft: Der Rechtsschutz für Gewerbeentzugsverfahren schützt Unternehmer vor den finanziellen Folgen von Verwaltungsstrafverfahren. „Auch bei drohendem Gewerbeentzug bieten wir die entsprechende rechtliche Absicherung und Vertretung“, führt Plank aus.
Aktionsangebot: ERGO Blue Weeks
Aktuell bietet die ERGO Versicherung im Rahmen der „Blue Weeks“-Aktion besondere Konditionen für den D.A.S. Firmen-Rechtsschutz. Bei einem Vertragsabschluss bis 31. Jänner 2027 sparen Unternehmen bis zu fünf Monatsprämien.
Zusätzlich profitieren Jungunternehmer:innen im ersten Geschäftsjahr von einem Bonus – bis zu 20 Prozent auf die Prämienhöhe. Nähere Informationen erhalten Sie bei einer persönlichen Beratung mit den Rechtsschutzexperten der ERGO Versicherung.
Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.