16.06.2021

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

Mitarbeiterbeteiligungen sind für Startups in Deutschland aufgrund steuerlicher Verbesserungen künftig attraktiver. Warum in Österreich deshalb akuter Handlungsbedarf besteht, beleuchten die Experten von Ecovis im Gastkommentar.
/artikel/dtl-neue-steuerregeln-startup-mitarbeiterbeteiligungen
Mitarbeiterbeteiligung
© Adobe Stock/Studio Romantic

In Deutschland wurde die Besteuerung von Mitarbeiterbeteiligungen reformiert. Damit für Österreich kein Standortnachteil entsteht, muss nun auch hierzulande rasch gehandelt werden. Nachfolgend sind die wesentlichen Aspekte der Änderungen sowie die Gründe für den Call for Action in der Alpenrepublik zusammengefasst.

1. Das steuerliche Dilemma mit Mitarbeiterbeteiligungen

Unabhängig davon, ob der Beteiligungserwerb mittels Anteilsabtretung oder Kapitalerhöhung erfolgt, kann es aufgrund einer verbilligten oder unentgeltlichen Anteilsgewährung bei den Begünstigten, die Dienstnehmer sind, zu einem geldwerten Vorteil (Verkehrswert der gewährten Anteile abzüglich eines allfälligen Kaufpreises) in der Form eines steuerpflichtigen Sachbezuges kommen.

Das bedeutet, dass im Zeitpunkt der Anteilsgewährung ohne Cash-Zufluss unter Umständen hohe Steuerbeträge und Lohnabgaben abgeführt werden müssten, obwohl Beteiligungen an Startups zu diesem Zeitpunkt oftmals einem entsprechenden Werthaltigkeitsrisiko ausgesetzt sind. Dazu kommt, dass oft weder das Startup noch der Begünstigte über die notwendige Liquidität verfügen, um die entsprechenden Abgaben zu bezahlen (man spricht in diesen Fällen auch von „dry income“).

Im schlimmsten Fall wird im Zeitpunkt der Anteilsgewähr von einem geldwerten Vorteil ausgegangen, letztendlich schafft das Startup aber den Durchbruch nicht, sodass der erhoffte Liquiditätszufluss nicht eintritt. Den Mitarbeiter würde somit ein doppeltes Risiko treffen: einerseits eine Vorabbesteuerung ohne Cash-Zufluss und andererseits ein zu niedriger Cash-Zufluss im Hinblick auf den ursprünglich besteuerten geldwerten Vorteil.

Völlig ausgeklammert wird dabei auch noch die Bewertungsproblematik von Startups. Der Geschäftsidee eines Startups kann im „best case“ der wirtschaftliche Durchbruch gelingen und zu einer enormen Steigerung des Unternehmenswertes führen. Nicht ausgeschlossen werden kann jedoch auch eine genau gegenteilige Entwicklung, nämlich der „Flop“ einer Geschäftsidee bis hin zur Einstellung der unternehmerischen Tätigkeit (z.B. Liquidation des Startups) und dem Totalverlust. Im Vergleich zu bereits langfristig bestehenden Unternehmen tragen die Begünstigten eines Mitarbeiterbeteiligungsprogrammes eines Startups daher ein wesentlich höheres Risiko hinsichtlich der künftigen Wertentwicklung. Anhand dieser Bandbreite zeigt sich, dass die Wertfindung der Komponente für die Chance auf eine künftige Wertsteigerung zum Zeitpunkt der Anteilsgewährung mitunter schwierig sein kann und zu Diskussionen mit der Finanzverwaltung führen kann. Zumal das Finanzamt den Fall erst später prüft und dann die tatsächliche Entwicklung kennt und unterstellt, dass diese Entwicklung damals schon absehbar war.

2. Neue attraktive Rahmenbedingungen für Mitarbeiterbeteiligungen in Deutschland

Höhere Steuerfreibeträge und zwölf Jahre Steuerpause

Ab 1.7.2021 gibt es steuerliche Erleichterungen, die gerade für Start-ups und junge Unternehmen attraktiv sind. Der jährliche Freibetrag für die Übernahme von Firmenanteilen durch Mitarbeiter steigt von 360 Euro auf 1.440 Euro. Der übersteigende geldwerte Vorteil aus der Mitarbeiterbeteiligung bleibt zunächst zeitlich befristet steuerfrei, d.h. der geldwerte Vorteil wird zwar im Zuge der unentgeltlichen bzw. verbilligten Gewährung der Mitarbeiterbeteiligung ermittelt, die Lohnsteuer wird jedoch noch nicht erhoben. Die Sozialversicherungsbeiträge hingegen unterfallen keiner vorteilhaften Behandlung außer die Beitragsbemessungsgrenzen werden überschritten. Begünstigt werden ausschließlich Vermögensbeteiligungen iSd § 2 Abs. 1 Nr. 1 Buchst. a, b, f bis l und Abs. 2 bis 5 des 5. dVermBG, darunter fallen Aktien, GmbH-Beteiligungen, gewissen Wandelschuldverschreibungen, Genussrechte und stille Beteiligungen.

Von dieser Neuregelung profitieren aber nur junge KMUs. Unter jungen KMUs versteht der deutsche Gesetzgeber Unternehmen, die die folgenden Voraussetzungen erfüllen:

  • die Unternehmensgründung liegt nicht mehr als zwölf Jahre zurück
  • die EU-Kriterien für KMUs werden erfüllt (Vollzeitbeschäftigte < 250 und Jahresumsatz ≤ EUR 50 Mio bzw Jahresbilanzsumme ≤ EUR 43 Mio)

Die Vorteile werden ferner nur dann gewährt, sofern die unentgeltliche oder verbilligte Überlassung von Vermögensbeteiligungen zusätzlich zum ohnehin geschuldeten Arbeitslohn überlassen wird.

Ab wann die Steuer zuschlägt

Die Besteuerung wird in folgenden Fällen nachgeholt:

  • nach dem Verstreichen von 12 Jahren seit der Einräumung der Mitarbeiterbeteiligung oder
  • der Mitarbeiter überträgt oder verschenkt seine Beteiligung ganz oder teilweise oder
  • die Gesellschaft wird liquidiert oder
  • die Vermögensbeteiligung wird in ein Betriebsvermögen eingelegt, oder
  • der Mitarbeiter verlässt das Unternehmen (in diesem Fall gibt es aber eine äußerst attraktive Ausnahme: Übernimmt der Arbeitgeber die bisher nicht festgesetzte Lohnsteuer zum Ende des Arbeitsverhältnisses, dann führt dies zu keinem weiteren geldwerten Vorteil, welcher normalerweise bei Nettolohnvereinbarungen entsteht)

Hinweis: Findet ein Betriebsübergang iSd § 613a dBGB statt, so fällt dies nicht unter eine schädliche Maßnahme, die eine Besteuerung bewirkt.

Weitere Vorteile

Durch § 19a Abs. 1 dEStG-E wird eine etwaige Festsetzungsverjähung und damit auch die Stundungszinsen vermieden.

Daneben gibt es eine maßgebliche Begünstigung hinsichtlich einer möglichen negativen Wertentwicklung: Ist der gemeine Wert der Beteiligung abzüglich geleisteter Zuzahlungen des Mitarbeiters im Zeitpunkt der vorzunehmenden Besteuerung unter den ursprünglich nicht besteuerten geldwerten Vorteil gesunken, so unterliegt nur der (dann geringere) gemeine Wert der Beteiligung im Besteuerungszeitpunkt abzüglich einer geleisteten Zuzahlung der Besteuerung. Diese lohnsteuermindernde Wirkung entfällt nur dann, wenn die Wertminderung der Vermögensbeteiligung nicht auf eine betriebliche Maßnahme zurückzuführen ist oder diese auf einer gesellschaftsrechtlichen Maßnahme (insbesondere Ausschüttung oder Einlagerückgewähr) beruht. Kursgewinne unterliegen nur hinsichtlich des § 32d Abs. 1 dEStG bzw. des Teileinkünfteverfahrens der Besteuerung.

Ein weiteres Zuckerl hat der deutsche Gesetzgeber eingebaut: Halten Mitarbeiter die Mitarbeiterbeteiligung mindestens 3 Jahre, dann kommen Mitarbeiter mit Beteiligungen in den Genuss einer Fünftel-Regelung. Nur ein Fünftel des geldwerten Vorteils wirkt sich auf den progressiven Steuersatz aus. Somit profitieren die Mitarbeiter von einem günstigeren Steuersatz.

3. Rahmenbedingungen für Mitarbeiterbeteiligungsprogramme in Österreich – es gibt Handlungsbedarf („Call for Action“)

Unsere deutschen Nachbarn sind jetzt wirklich ordentlich „vorgeprescht“, nicht alle Themen wurden dabei angegangen (das schwierige Bewertungsthema bleibt), durch die Möglichkeit der Steuerstundung (max. 12 Jahre) und der begünstigten Besteuerung (Behaltedauer von 3 Jahren vorausgesetzt) wurde die Wichtigkeit dieses Themas für die Startup-Welt aber in Deutschland erkannt.

Auch die Möglichkeit, allfälliger Wertreduzierungen in den Folgejahren steuerlich berücksichtigen zu können, klingt vielversprechend.

Vor diesem Hintergrund führt eine Schlechterstellung von Startups und deren Mitarbeitern im Vergleich zu unmittelbar angrenzenden Nachbarländern wie Deutschland zu einem nicht gerechtfertigten Standortnachteil für Österreich. Nachdem der österreichische Gesetzgeber bislang noch nicht aktiv geworden ist, besteht ein dringender Handlungsbedarf, um derartige Standortnachteile zu vermeiden.

Dieser Gastbeitag wurde von David Gloser und Christoph Puchner, beide Partner bei Ecovis Austria sowie Martin Liepert und Carmen Hartlaub, beide Ecovis München. ECOVIS Austria & Deutschland betreuen zahlreiche Startups und verfügen über langjährige Erfahrung in der Startup-Beratung.

Deine ungelesenen Artikel:
07.09.2026

GO SHANGHAI 2027: Jetzt bewerben und den China-Markteintritt starten

Das Global Incubator Network Austria (GIN) hat seinen neuen Call GO SHANGHAI 2027 gestartet. Das Programm richtet sich an heimische Mid- und Later-Stage-Startups aller Branchen und Technologiefelder. Die Bewerbung ist von 7. September bis 4. Oktober 2026 möglich.
/artikel/go-shanghai-2027-global-incubator-austria
07.09.2026

GO SHANGHAI 2027: Jetzt bewerben und den China-Markteintritt starten

Das Global Incubator Network Austria (GIN) hat seinen neuen Call GO SHANGHAI 2027 gestartet. Das Programm richtet sich an heimische Mid- und Later-Stage-Startups aller Branchen und Technologiefelder. Die Bewerbung ist von 7. September bis 4. Oktober 2026 möglich.
/artikel/go-shanghai-2027-global-incubator-austria

Erste Kund:innen in Asien gewinnen, Partner finden, Investor:innen treffen: Für österreichische Startups mit China-Ambitionen führt der Weg über Shanghai. Die Metropole zählt zu den dynamischsten Innovationsökosystemen der Welt und gilt als Tor zu einem der größten Konsummärkte überhaupt, mit enormem Potenzial für Skalierung und Marktdurchdringung. Dazu kommt eine starke Basis an hochqualifizierten Fachkräften, die die Stadt zu einem Hotspot für Forschung, Entwicklung und Innovation macht.

Der direkte Zugang zu diesem Ökosystem ist für Startups aus Österreich allerdings alles andere als selbstverständlich. Genau hier setzt der neue Call des Global Incubator Network Austria (GIN) an: Er verspricht strategische Einblicke in den chinesischen Markt, konkrete Geschäftschancen und direkte Kontakte zu den zentralen Akteuren der dortigen Innovations- und Wirtschaftslandschaft.

GO SHANGHAI offen für alle Branchen

Das Internationalisierungsprogramm GO SHANGHAI 2027 richtet sich an österreichische Mid- und Later-Stage-Startups aller Branchen und Technologiefelder, die über die Proof-of-Concept- und Seed-Phase hinaus sind. Angesprochen sind sowohl Teams, die ihre erste internationale Expansion vorbereiten, als auch solche, die ihr Wachstum in Asien beschleunigen wollen.

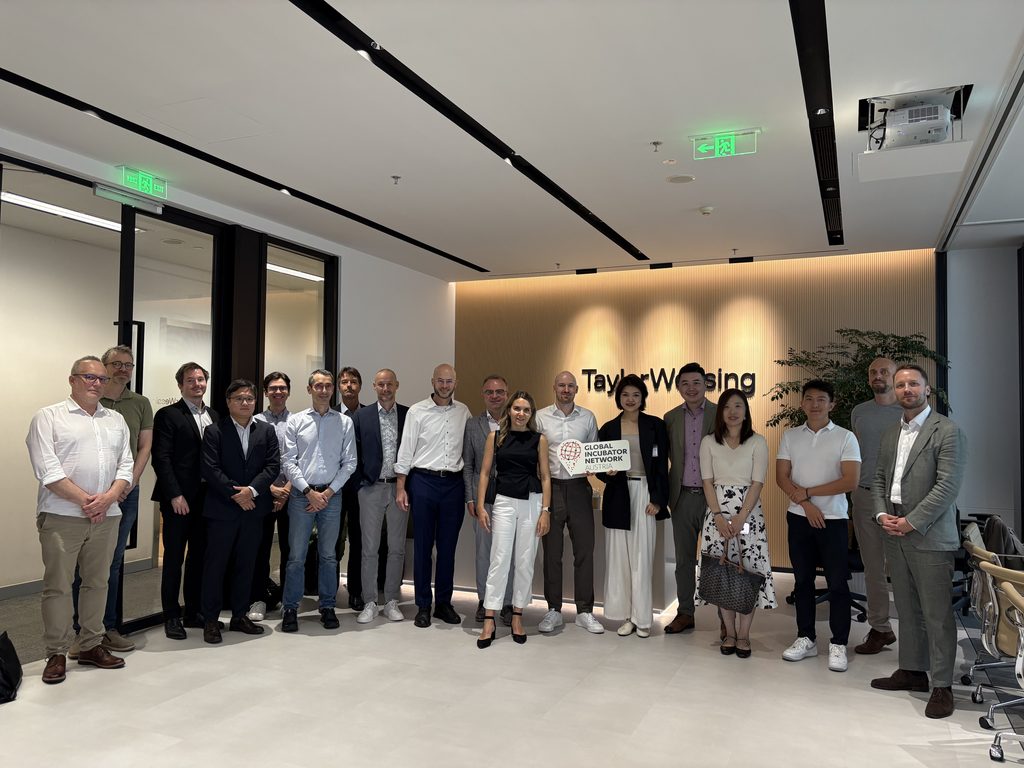
Die Delegation von GO SHANGHAI 2025 bei der Wirtschaftskanzlei Taylor Wessing in Shanghai | (c) Global Incubator Network Austria

Die teilnehmenden Startups erwartet eine einwöchige Reise nach Shanghai von 26. bis 30. April 2027, die direkten Zugang zu zentralen Akteuren der chinesischen Innovations- und Wirtschaftslandschaft bietet.

Vorbereitung digital und beim Kick-off-Dinner in Wien

Das Programm ist in zwei Phasen unterteilt. Zunächst erhalten die Startups im Rahmen eines flexiblen, digitalen Onboardings gezielte Einblicke in den chinesischen Markt, um ihre Internationalisierungsstrategie zu schärfen. Über die exklusiven GIN-Video-Masterclasses steht ihnen dafür unbegrenztes Lernmaterial zur Verfügung. Hinzu kommen drei Stunden individuelles IP-Coaching. Den Abschluss der Vorbereitungsphase bildet ein Kick-off-Dinner in Wien, bei dem sich der aktuelle Batch von GO SHANGHAI 2027 vernetzt und final auf die Reise vorbereitet.

Fünf intensive Tage in Shanghai

Der zweite Teil ist die einwöchige Ecosystem-Tour durch Shanghai. Auf dem Programm stehen kuratierte 1:1-Business-Meetings, die vom AußenwirtschaftsCenter Shanghai organisiert werden, Workshops, maßgeschneiderte Networking- und Pitch-Formate wie die Austrian Startup Pitch Night sowie exklusive Unternehmens- und Ökosystem-Besuche. In fünf intensiven Tagen treffen die Teilnehmer:innen auf Branchenexpert:innen, potenzielle Partner:innen, Investor:innen und andere Gründer:innen, um wertvolle Kontakte für die eigene Expansion zu knüpfen.

Reisekostenzuschuss von bis zu 10.000 Euro, mit Gender Bonus bis zu 90 Prozent

GIN übernimmt 80 Prozent der programmspezifischen Kosten für Flug und Unterkunft, mit einer maximalen Fördersumme von 10.000 Euro pro Startup. Mit dem Gender Bonus erhöht sich die Förderquote auf bis zu 90 Prozent. Teilnahmeberechtigt sind österreichische Mid- und Later-Stage-Startups aller Branchen, die folgende Kriterien erfüllen:

  • Erprobtes Geschäftsmodell mit ersten Markterfolgen (Kund:innen, Umsätze)
  • Bereits erfolgte Seed-Investition
  • Funktionierender Prototyp bzw. MVP
  • Einzigartiges Produkt oder Lösung
  • Gründung innerhalb der letzten sieben Jahre (kein hartes K.o.-Kriterium)
  • Konkretes Interesse an Internationalisierung mit Fokus auf Asien und an Vernetzung mit relevanten Stakeholdern

Die Bewerbungsphase für GO SHANGHAI 2027 läuft von 7. September bis 4. Oktober 2026. Interessierte Startups können sich über die Plattform aws Connect anmelden und ihr aktuelles Pitchdeck einreichen. Im Rahmen eines Online-Pitch-Events am 14. Oktober 2026 präsentieren die vorausgewählten Startups vor einer Jury aus nationalen und internationalen GIN-Partner:innen, jeweils zehn Minuten Pitch in Englisch plus Q&A. Die finale Auswahl wird spätestens zwei Wochen nach dem Pitch kommuniziert.


GO SHANGHAI 2027 ist ein Programm des Global Incubator Network Austria (GIN), der gemeinsamen Initiative von Austria Wirtschaftsservice (aws) und Österreichischer Forschungsförderungsgesellschaft (FFG), und Teil von GO ASIA. Organisiert wird es in Zusammenarbeit mit der Außenwirtschaft Austria. Weitere Informationen zum aktuellen Call finden Startups hier: https://gin-austria.com/calls/goshanghai2027

Kontakt

Bei Fragen zu GO SHANGHAI oder zum Bewerbungsverfahren können sich Startups an folgenden Kontakt wenden:

My Yen Lau
Project Manager | GO ASIA
T +43 1 501 75 394
E [email protected] | [email protected]

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang