01.07.2020

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

Überblick verschaffen, Ausgaben streichen, Fallen vermeiden: Wie man Schritt für Schritt einfach Geld spart, um es später anlegen zu können.
/artikel/sparen-investieren-simple-tipps-geld
Wer investieren möchte, der muss zuerst Geld sparen.
Wer investieren möchte, der muss zuerst Geld sparen. (c) Georg Schober / Adobe Stock / bluedesign

Aktien, Bitcoin oder Gold? Die Wahrheit ist doch: Bevor man sich mit Investments beschäftigen kann, muss man erstmal sparen. Kapital aufbauen. Sehr viele Menschen scheitern schon an dieser Hürde. Manche verdienen nicht genug, um sich etwas auf die Seite zu legen. Andere bekommen ein gutes Gehalt, haben aber trotzdem null Überblick über ihre Finanzen und sparen sich daher nichts an. Darum fangen wir heute klein an. Babyschritte. Hier sind sechs simple Tipps für den Umgang mit Geld.

1. Ein Haushaltsbuch führen

Das Wort klingt ungefähr so sexy wie „Webinar“ – aber jeder Mensch braucht eine grobe Aufstellung seiner Ein- und Ausgaben. Ohne Überblick wird die weitere Planung fast unmöglich. Viele kommen lange ohne Haushaltsbuch aus. Aber spätestens wenn die Kinder kommen, wird es eng. Dankenswerterweise machen die modernen Bank-Apps die Aufgabe leichter. Oft können sie Ausgaben nach Kategorie sortieren. Ein Blick lohnt sich.

+++ Mehr aus der Reihe „Junges Geld“ +++

Ein Berufseinsteiger mit 1500 Euro netto, der sich an jedem Arbeitstag einen Coffee-to-go für 3,50 Euro holt, spült 70 Euro pro Monat im Klo runter. Das sind fast fünf Prozent des Einkommens. Kann man machen, aber am besten in vollem Bewusstsein. Erster Schritt für ein Haushaltsbuch ist es aber, die Fixkosten aufzulisten. Das geht am einfachsten per Excel oder Google Sheets (das ist sogar gratis, spart Geld). Es gibt auch jede Menge Vorlagen und Apps.

2. Verbilligen, streichen, kündigen

Wer einen Überblick über Fixkosten und laufende Ausgaben hat, kann den Rotstift ansetzen. Für Strom und Gas gibt es fast immer günstigere Alternativen. Genauso beim Handyvertrag und der Autoversicherung. Manches wird bezahlt, aber nicht genutzt. Das Fitnessstudio ist da der Klassiker. Ein Zeitungabo aus Stundententagen vielleicht? Und Hand aufs Herz: Niemand braucht gleichzeitig Amazon Prime, Netflix, Disney plus und wie auch immer der Service von Apple heißt. Dasselbe gilt für Musikstreaming.

Auch das Bankkonto selbst kostet oft mehr als es muss. Viele haben zudem noch Kabelfernsehen, zahlen GIS und Kirchensteuer. Alles Ausgaben, die man überdenken kann.

3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing

Das Beispiel mit dem täglichen Kaffee ist ein gängiges, aber jeder Mensch hat unterschiedliche Konsummuster. Manche kaufen dauernd irgendwelches Zeug. Andere selten – und gehen dafür oft essen. Bei größeren Anschaffungen ist es ratsam, 48 Stunden zu warten. So vermeidet man Impulskäufe, die man später bereut. Beim wöchentlichen Supermarkteinkauf lohnt sich der Abstecher zum Diskonter.

Was auf jeden Fall, immer und ohne Ausnahme, zu vermeiden ist, sind Konsumkredite. Wenn man sich den Flatscreen nicht cash leisten kann, sollte man ihn auch nicht kaufen. Dasselbe gilt für alle anderen Konsumprodukte, die lediglich der Lebensqualität dienen, aber kein Grundbedürfnis abdecken. Dazu zählt auch der Urlaub auf Pump. Eine sehr dumme Idee.

Kreditkarten sind Konsumkrediten und Ratenzahlungen zwar vorzuziehen, aber auch sie können eine Falle darstellen. Vor allem, weil man auch bei uns jetzt seine Kreditkarte in Raten abbezahlen kann – Finger weg! Vorsicht ist auch bei Handyspielen geboten, die In-App-Purchases anbieten. Am besten gar nicht damit anfangen. HC Strache kennt das Problem. Oh – und das Leasingauto war auch selten eine smarte Idee. Vor allem, wenn es von einem Premiumhersteller kommt.

4. Zahl dich selbst zuerst

Wenn das Haushaltsbuch steht und die Fixkosten reduziert werden konnten, sollte ein bisschen Geld „übrigbleiben“. Damit man sich nicht aufs Glück verlassen muss, ist es ratsam, sich selbst stets zuerst zu bezahlen. Was das heißt: Per Dauerauftrag geht jeden Monat eine bestimmte Summe auf ein Sparbuch. Das können 100 Euro sein, 500 Euro oder 25 Euro. Hauptsache man tut es. Dieses Geld kann dann auch nicht mehr ausgegeben werden, es ist gebunden.

5. Im Notfall auf Bargeld umsteigen

Wer wirklich Probleme mit seinen Ausgaben hat, muss es old school angehen. Heißt: Geld abheben und am Monatsanfang in beschriftete Kuverts stecken. „Essen“, „Ausgehen“, „Kinder“ – wofür auch immer. Es gibt nur eine Regel: Wenn das Kuvert leer ist, wird im laufenden Monat in dieser Kategorie nichts mehr gekauft. Wer es digital bevorzugt, kann bei seiner Bank kostenlose Sparkonten anlegen, die bestimmten Themen zugeordnet sind. Aber Vorsicht: Bargeld auszugeben erzeugt mehr „Schmerz“ im Gehirn. Es fällt leichter, nein zu einer Ausgabe zu sagen.

6. Reserve für den Notfall sparen

Wir kennen jetzt die Ausgaben des Haushalts, haben sie reduziert und zahlen uns jeden Monat selbst Geld. Nun gilt es zu warten, bis dieses Ersparte ein Niveau erreicht hat, wo es als Notgroschen dienen kann. Der ist für die kaputte Waschmaschine und Kalamitäten wie globale Pandemien gedacht. Eine Faustregel lautet: Drei bis sechs mal die Monatsausgaben sollte man sparen. Aus denen kann man im Notfall seine Fixkosten bestreiten. Erst wenn der Notfallgroschen angelegt ist und alle Konsumschulden beglichen wurden, zahlt sich ein Blick auf den Kapitalmarkt aus.


Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information und geben ausschließlich die Meinung des Autors wieder. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von derbrutkasten.com richten sich ausschließlich an natürliche Personen.


Über den Autor

Niko Jilch ist Wirtschaftsjournalist, Speaker und Moderator. Nach acht Jahren bei der „Presse“ ging er Ende 2019 zum Thinktank „Agenda Austria“, wo er als wissenschaftlicher Mitarbeiter die Bereiche „Geldanlage und digitale Währungen“ abdeckt, sowie digitale Formate aufbaut, etwa einen neuen Podcast. Twitter: @jilnik
Redaktionstipps
Deine ungelesenen Artikel:
24.09.2026

MPC²: Warum Stahlkonzerne und Chemie-Riesen auf ein steirisches Startup setzen

Das Leobener Startup MPC² will mit seiner portablen Korrosionsprüfung den Weltmarkt erobern und wird dabei auch von der Austria Wirtschaftsservice (aws) unterstützt. Wir sprachen mit Gründer Manuel Prohaska.
/artikel/mpc%c2%b2-warum-stahlkonzerne-und-chemie-riesen-auf-ein-steirisches-startup-setzen
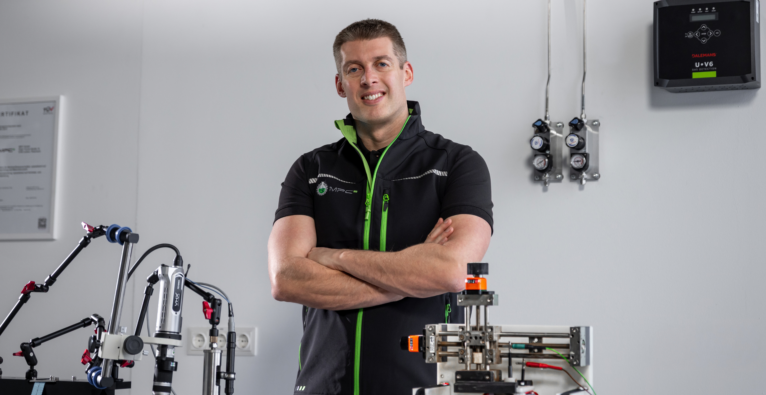
Manuel Prohaska ist Gründer von MPC² | (c) LA-Cinematics / MPC²

Es ist eines dieser Themen, mit denen sich Normalverbraucher:innen im Alltag zwar nicht beschäftigen, die aber letztlich indirekt alle betreffen: Korrosionsprüfung. Oder sehr vereinfacht gesagt: Rohre müssen leckagefrei sein und bleiben, vor allem dort, wo nicht nur sinnbildlich mit Hochdruck gearbeitet wird.

Doch die Überprüfung der Korrosionsbeständigkeit kritischer Komponenten bei bestehenden Anlagen ist mit dem derzeitigen Standard-Prozedere schwierig bis schlicht unmöglich. „Die regelmäßige Korrosionsprüfung ist in manchen Märkten und Anwendungen verpflichtend, kann jedoch verlässlich nur im Labor durchgeführt werden. Dazu müssen Bauteile ausgebaut werden, was teilweise einfach nicht möglich ist. Daher behilft man sich oft mit separaten ‚Qualifizierungsstücken‘, vor allem während der Fertigung der Komponenten. Und dann dauert die Überprüfung im Labor mindestens eine, oftmals bis zu sechs Wochen“, sagt Manuel Prohaska, Gründer des steirischen Startups MPC².

Korrosionsprüfung direkt vor Ort in Stunden statt Wochen

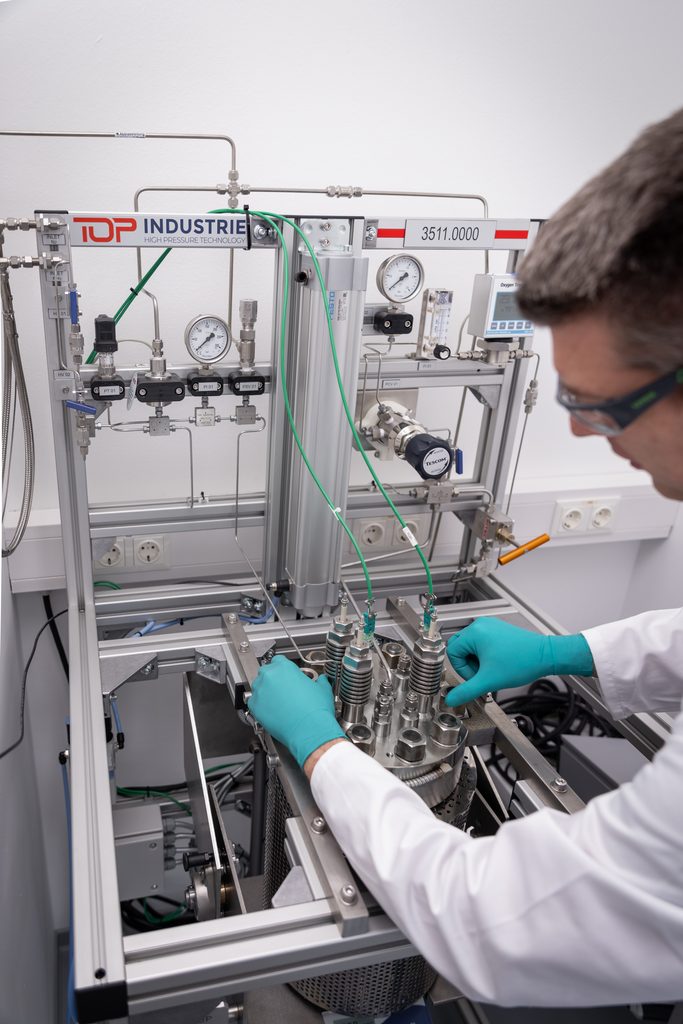
Mit dem patentierten System „Corrosion Ray“ arbeiten er und sein Team an einer Lösung. „Wir versuchen, die Korrosionsprüfung zu revolutionieren, indem wir sie zum Kunden bringen, anstatt der Kunde die Proben zu uns ins Labor“, sagt Prohaska. Mit dem mobilen Gerät lassen sich Rohre und insbesondere deren Schweißnähte ohne Beschädigung direkt vor Ort prüfen. „Wir nutzen dazu elektrochemische Methoden und liefern Ergebnisse, die qualitativ und vor allem quantitativ Laborergebnissen entsprechen“, so der Gründer.

Nicht nur die Überprüfungszeit lasse sich damit von Wochen auf Stunden reduzieren. „Auch der Umweltaspekt ist nicht zu vernachlässigen. Wir sparen mit der Methode im Vergleich zur konventionellen Auslagerungsprüfung 99 Prozent der Energie, brauchen kaum Chemikalien und deutlich weniger Wasser“, sagt Prohaska. Für Kunden sei aber der finanzielle Aspekt am entscheidendsten. „Bei großen Anlagen bedeutet ein Tag Ausfall sechs- bis siebenstellige Einbußen“.

„Wir sind mit unserer Prüfmethodik einfach näher an der Wahrheit“

Prohaska weiß sehr genau, wovon er spricht. In seinen früheren beruflichen Stationen baute der studierte Werkstoff- und Korrosionswissenschaftler nicht nur genau die fachliche Expertise auf, die er jetzt mit MPC² umsetzt. Als Geschäftsführer von Betrieben mit mehreren Hundert Mitarbeiter:innen lernte er auch die betriebswirtschaftliche Seite genau kennen.

(c) LA-Cinematics / MPC²

Aktuell befindet sich „Corrosion Ray“ aber noch im fortgeschrittenen Prototypen-Stadium. Die Technologie dahinter nicht: Schon jetzt setzen mehrere Stahlkonzerne, Komponenten-Hersteller und Chemie-Riesen, die auch die Zielgruppe für das neue System sind, auf die bestehenden Korrosionsprüfungs-Angebote von MPC² – teilweise mit sechsstelligen Auftragseingängen. „Wir haben einen speziellen Prüfstand, mit dem wir unsere Methode auch mit konventionellen Korrosionsprüfungen vergleichen. Wir sind mit unserer Prüfmethodik einfach näher an der Wahrheit, als mit den alten Methoden, die lange dauern und gleichzeitig relativ ungenau sind“, so Prohaska.

Mit Predictive Maintenance auf den Weltmarkt

Momentan ist das Angebot mit diesem Prüfstand noch der lukrativste Geschäftsbereich des Unternehmens. In den kommenden Jahren soll sich das ändern. Bis 2035 will MPC² auf 60 Millionen Euro Jahresumsatz anwachsen. Davon soll „Corrosion Ray“ laut Plan 65 bis 70 Prozent bringen. Technologisch soll dann der Bereich Predictive Maintenance im Zentrum stehen. „Wir können Kunden schon jetzt sehr genau sagen, wo es in ein paar Jahren Probleme beim Material geben wird. Mit den Daten, die wir jetzt dazu sammeln, wollen wir diese Lebensdauer-Vorhersage mit Hilfe von KI künftig noch deutlich präziser machen“, erklärt Prohaska.

Um diese Ziele umzusetzen, will das vierköpfige Team in einem ersten Schritt 600.000 Euro Investment-Kapital aufnehmen, mit dem die Kleinserienfertigung von „Corrosion Ray“ aufgebaut werden soll. „Wir halten schon jetzt Ausschau nach strategischen Investoren. Noch wichtiger werden die, wenn es in einigen Jahren an die große Produktion geht“, sagt der Gründer. Dann sei auch eine größere Kapitalrunde geplant.

aws als größter Fördergeber – „sonst wären wir nicht so weit gekommen“

Bislang finanziert sich das Unternehmen aus den eigenen Umsätzen und aus Förderungen. Dank der hohen Auftragseingänge werden kommendes Jahr die Unternehmenseinnahmen erstmals den Förderbetrag übersteigen. Dennoch sei man noch auf die Fördergelder angewiesen. „Den mit Abstand größten Anteil beim Fördervolumen hatten die Programme aws Preseed und aws Seedfinancing – Deep Tech“, erzählt Prohaska. „Das war extrem wichtig, sonst wären wir nicht so weit gekommen.“ Dabei betont der Gründer auch das Service: „Wenn man etwas gebraucht hat, waren sie immer da.“


Disclaimer: Dieser Artikel ist im Rahmen einer Medienbeauftragung mit der Austria Wirtschaftsservice (aws) entstanden.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Sparen vor dem Investieren: Sechs simple Tipps für den Umgang mit Geld

1. Ein Haushaltsbuch führen 2. Verbilligen, streichen, kündigen 3. Gängige Fallen meiden: Konsumkredite, Ratenzahlungen, App-Purchases, Kreditkarten, Autoleasing 4. Zahl dich selbst zuerst 5. Im Notfall auf Bargeld umsteigen 6. Reserve für den Notfall sparen