30.10.2020

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

Die Expertinnen und Experten von Ecovis erläutern in einem Fachbeitrag für den brutkasten die Möglichkeiten des Verlustrücktrags im Rahmen der Coronakrise.
/artikel/zeitlich-befristeter-verlustrucktrag-moglich
flexco aws netidee
(c) Adobe Stock

Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen. In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt. Im Folgenden werden die wesentlichen Aspekte überblicksartig zusammengefasst.

1. COVID-19-Verlustberücksichtigungsverordnung

Vorab ist darauf hinzuweisen, dass der Verlustrücktrag mangels Einschränkung auf bestimmte Gewinnermittlungsarten, sowohl Bilanzierern (Gewinnermittlung gem § 5 EStG oder § 4 Abs 1 EStG) als auch Einnahmen-Ausgaben-Rechnern (Gewinnermittlung gem § 4 Abs 3 EStG) zugänglich ist.

1.1. COVID-19-Rücklage für Wirtschaftsjahr 2019

Zur Schaffung von positiven Liquiditätseffekten vor Durchführung der Veranlagung 2020 können voraussichtliche betriebliche Verluste 2020 bereits im Rahmen der Veranlagung 2019 bei Ermittlung des Gesamtbetrages der Einkünfte durch einen besonderen Abzugsposten (COVID-19-Rücklage) berücksichtigt werden.

a.) Rahmenbedingungen der COVID-19-Rücklage

  • Die Bildung der COVID-19-Rücklage setzt voraus, dass der Gesamtbetrag der betrieblichen Einkünfte im Jahr 2019 positiv und im Jahr 2020 voraussichtlich negativ ist. Als Gesamtbetrag der betrieblichen Einkünfte gilt der Saldo der nach dem Tarif zu versteuernden Gewinne und Verluste aus Wirtschaftsjahren, die im jeweiligen Kalenderjahr enden.
  • Die COVID-19-Rücklage kürzt den Gesamtbetrag der Einkünfte 2019. Abgesehen davon lässt sie die Höhe der betrieblichen Einkünfte unberührt (dies ist insbesondere für die Anknüpfung der SV-Beiträge von Bedeutung).
  • Höhe der COVID-19-Rücklage
AusmaßVoraussetzungenDeckelung
bis zu 30% des positiven Gesamtbetrages der betrieblichen Einkünfte 2019ohne weiteren Nachweiswenn Vorauszahlungen 2020 EUR 0,- oder nur Mindeststeuer (KapGes)EUR 5 Mio
bis zu 60% des positiven Gesamtbetrages der betrieblichen Einkünfte 2019Voraussichtlich negativer Gesamtbetrag der betrieblichen Einkünfte 2020 glaubhaft zu machenEUR 5 Mio
  • Die Bildung der COVID-19-Rücklage erfolgt auf Antrag (ab 21.9.2020 möglich).[2] Wurde das betreffende Jahr bereits rechtskräftig veranlagt, gilt der Antrag als rückwirkendes Ereignis iSd § 295a BAO. Somit kann in diesem Fall eine berichtigte Veranlagung vorgenommen werden. Aufgrund der Ausgestaltung sollte die COVID-19-Rücklage sowohl dem Grunde nach (aufgrund der Antragspflicht) als auch der Höhe nach (aufgrund der Formulierung „bis zu … %“) von jedem Steuerpflichtigen situationsbedingt ausnutzbar sein.
  • Die Rücklagenbildung kürzt den Gesamtbetrag der Einkünfte 2019 und müsste daher dem Verlustvortrag aus Vorjahren vorgehen (bei Körperschaften müsste die Verlustvortragsgrenze vom Gesamtbetrag der Einkünfte nach Abzug der COVID-19-Rücklage zu bemessen sein).
  • Die bei der Veranlagung 2019 berücksichtigte COVID-19-Rücklage ist im Rahmen der Veranlagung 2020 als Hinzurechnungsposten bei der Ermittlung des Gesamtbetrages der Einkünfte anzusetzen. Dadurch soll eine Doppelberücksichtigung von Verlusten verhindert werden. Der Hinzurechnungsposten lässt die Höhe der betrieblichen Einkünfte unberührt (siehe obige Anmerkungen).

b.) Sonderregelungen iZm Personengesellschaften, Steuergruppen und abweichendem Wirtschaftsjahr

  • Endet im Kalenderjahr 2020 ein abweichendes Wirtschaftsjahr, besteht das Wahlrecht, die COVID-19-Rücklage nach dem voraussichtlichen negativen Gesamtbetrag der betrieblichen Einkünfte 2020 oder vom voraussichtlichen negativen Gesamtbetrag der betrieblichen Einkünfte 2021 zu bemessen. Wird der voraussichtlich negative Gesamtbetrag der betrieblichen Einkünfte 2021 herangezogen, sind sämtliche Bestimmungen der § 1 und § 2 der Verlustberücksichtigungsverordnung, die sich auf die Jahre 2020 und 2019 beziehen, auf die Jahre 2021 und 2020 zu beziehen. Bei Steuergruppen ist auf das abweichende Wirtschaftsjahr des Gruppenträgers abzustellen.
  • Abgesehen davon wurde für Personengesellschaften und Steuergruppen die Anwendung der COVID-19-Rücklage explizit geregelt:
  • Bei Personengesellschaften (Mitunternehmerschaft) wird die COVID-19-Rücklage nicht im Rahmen des Feststellungsverfahrens, sondern im Rahmen der Veranlagung der Mitunternehmer berücksichtigt.
  • Bei Steuergruppen darf eine COVID-19-Rücklage nur durch den Gruppenträger gebildet werden. Das Höchstausmaß richtet sich nach der Anzahl der unbeschränkt und beschränkt steuerpflichtigen Gruppenmitglieder zuzüglich des Gruppenträgers.

1.2. Verlustrücktrag in das Wirtschaftsjahr 2019 und 2018

Ein Verlustrücktrag in Vorperioden ist jeweils auf Antrag unter den nachfolgenden Bedingungen als rückwirkendes Ereignis iSd § 295a BAO möglich. Die Antragstellung erfolgt voraussichtlich über ein strukturiertes Formular, dass mit der Steuererklärung 2020 verbunden wird. Seitens des BMF sollte in weiterer Folge noch klargestellt werden, dass für Kapitalgesellschaften die 75%-Verlustverrechnungsgrenze für den Verlustrücktrag nicht anzuwenden ist. Soweit Verluste aus der Veranlagung 2020 weder bei der Veranlagung 2019 noch 2018 berücksichtigt werden, können diese ab der Veranlagung 2021 als gewöhnlicher Verlustabzug verwertet werden.

a.) Verlustrücktrag 2019

  • Die nach der Veranlagung des Jahres 2020 nach Hinzurechnung der COVID-19-Rücklage verbleibenden Verluste des Jahres 2020 können nach Maßgabe der § 124b Z 355 EStG sowie § 26c Z 76 KStG in das Jahr 2019 rückgetragen werden.
  • Die erfolgte Berücksichtigung der COVID-19-Rücklage bleibt dadurch unberührt.
  • Deckelung des Verlustrücktrages (gemeinsam mit der COVID-19-Rücklage) mit EUR 5 Mio.

b.) Verlustrücktrag 2018

  • Wird in der Veranlagung 2019 der zu berücksichtigende Verlustrücktrag aus dem Jahr 2020 nicht vollständig ausgeschöpft (zB zu geringe betriebliche Einkünfte im Jahr 2019), kann insoweit eine Berücksichtigung des Verlustrücktrages in der Veranlagung 2018 beantragt werden.
  • Deckelung des Verlustrücktrages mit EUR 2 Mio.

c.) Sonderregelungen für Steuergruppen, Umgründungen und abweichendes Wirtschaftsjahr

Für Steuergruppen iSd § 9 KStG werden Sonderregelungen iZm Verlustrücktrag geschaffen. Demzufolge kann der Verlustrücktrag nur beim Gruppenträger berücksichtigt werden und ist vom Gruppeneinkommen vor Berücksichtigung von Sonderausgaben in Abzug zu bringen. In diesem Zusammenhang sollte auch noch eine gesonderte BMF-Verordnung ergehen.

Wird bei einem abweichenden Wirtschaftsjahr das Wahlrecht ausgeübt, den Verlust aus der Veranlagung 2021 rückzutragen, sind die vorstehenden Bestimmungen, soweit sie das Jahr 2020, 2019 und 2018 betreffen, auf das Jahr 2021, 2020 und 2019 zu beziehen.

Für die Übertragung des Verlustrücktrages auf einen anderen Steuerpflichtigen gelten die für den Verlustabzug bestehenden Grundsätze (zB Übergang eines Betriebes im Rahmen einer Erbschaft denkbar). Eine Übertragung des Verlustrücktrages im Rahmen von Umgründungen (zB Verschmelzung oder Einbringung) ist nicht zulässig.

1.3. Herabsetzung von Vorauszahlungen für 2019

Anträge auf Herabsetzung der Einkommen- bzw Körperschaftsteuervorauszahlungen sind grundsätzlich bis Ende September des Folgejahres möglich (dh für das Jahr 2019 ist ein Herabsetzungsantrag dem Grunde nach bis Ende September 2020 möglich).

Die Herabsetzungsmöglichkeit von Steuervorauszahlungen wurde nun zeitlich erweitert. Sind die Voraussetzungen für die Berücksichtigung einer COVID-19-Rücklage im Rahmen der Veranlagung 2019 gegeben, kann bis zur Abgabe der Steuererklärung für 2019 beantragt werden, die Vorauszahlungen an Einkommen- bzw. Körperschaftsteuer für das Jahr 2019 nachträglich herabzusetzen. Die Steuer ist mit dem Betrag festzusetzen, der sich als voraussichtliche Steuer des Jahres 2019 auf Grundlage einer Veranlagung unter Berücksichtigung einer COVID-19-Rücklage ergibt. Eine Prognoserechnung, aus der sich die Ermittlung der voraussichtlichen Steuerbelastung ergibt, ist dem Antrag anzuschließen.

2. Ausblick

Auf Basis der Verlustberücksichtigungsverordnung wurden nun die wesentlichen Rahmenbedingungen iZm Verlustrücktrag geregelt. Aufgrund der ergangenen Verordnung verbleiben jedoch weiterhin Zweifelsfragen. Aus diesem Grund bleibt die weitere Entwicklung noch abzuwarten (zB Einarbeitung der Regelungen betreffend die COVID-19-Rücklage und des Verlustrücktrages in die Einkommens- und Körperschaftsteuerrichtlinien). Gerne unterstützen wir Sie bei sämtlichen Aspekten und Abwicklungsschritten im Zusammenhang mit den Corona-Hilfsmaßnahmen.

Über Ecovis

Aus Steuerberatung und Wirtschaftsprüfung wurden in den letzten Jahrzehnten zunehmend komplexe und anspruchsvolle Beratungsdienstleistungen. Ein hohes Maß an Branchen-kenntnis, Expertenwissen sowie langjährige Erfahrung sind erforderlich, um ein kompetenter und leistungsfähiger Partner zu sein.

Seit nunmehr 30 Jahren beraten wir Klein- und Mittelbetriebe, national und international tätige Unternehmen und Freiberufler in Wirtschafts- und Steuerfragen – umfassend, praxisnah und leistungsorientiert. Das partnerschaftliche Vertrauensverhältnis, die persönliche Beratung sowie effektive Lösungen zur Verwirklichung Ihrer Ziele – das sind die Dinge, die Sie als Mandantin/Mandant von uns ganz selbstverständlich erwarten können. Jede Mandantin/jeder Mandant hat seinen festen persönlichen Ansprechpartner. Das ist für uns Voraussetzung für kontinuierliche und hochwertige Beratung und Betreuung.

ECOVIS Austria mit den Standorten in Wien, St. Pölten, Salzburg, Scheibbs und Wieselburg betreut Sie mit ca. 140 Mitarbeiterinnen und Mitarbeitern in sämtlichen Bereichen der Steuerberatung, Wirtschaftsprüfung und Unternehmensberatung.

Darüber hinaus bieten wir als Teil eines internationalen Beratungsnetzwerkes unseren Mandantinnen und Mandanten in über 70 Ländern weltweit starke Partner vor Ort, die auf Know-how und Back-Office der gesamten Unternehmensgruppe zurückgreifen.

Deine ungelesenen Artikel:
08.10.2026

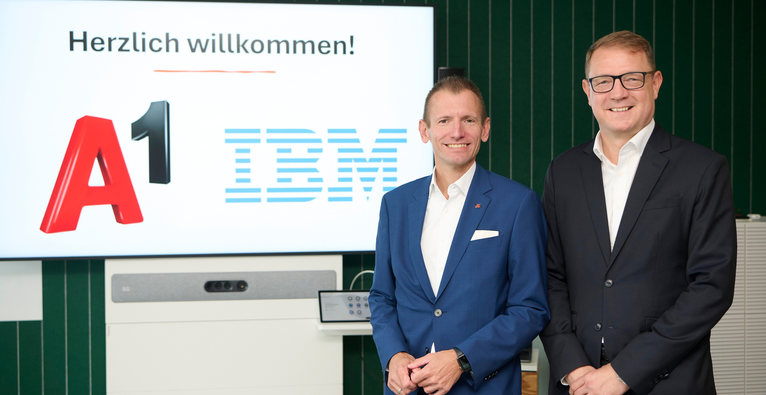
Neue Plattform von A1 und IBM: Sichere und digital souveräne KI-Agenten für Unternehmen

A1 und Exoscale machen die IBM-KI-Plattform watsonx ihren Unternehmenskunden zugänglich - und nutzen sie auch selbst. A1-CCO Martin Resel und IBM-Österreich-Chef Marco Porak erklärten die Hintergründe.
/artikel/neue-plattform-von-a1-und-ibm-sichere-und-digital-souveraene-ki-agenten-fuer-unternehmen
Vl. A1-CCO Martin Resel und IBM-Österreich-Chef Marco Porak | © A1/APA/Hörmandinger

Dass für Unternehmen kein Weg mehr an Agentic AI vorbeiführt, ist mittlerweile ein Gemeinplatz. Dass eine sichere und konforme Umsetzung davon nicht so einfach ist, ebenfalls. „Für KI im Unternehmenskontext gelten andere Spielregeln als im privaten Bereich. Ich spreche hier besonders von souveräner KI“, sagt Marco Porak, Generaldirektor von IBM Österreich, bei einem gemeinsamen Pressetermin mit A1 und dessen Cloud-Tochter Exoscale. Mit einer gemeinsamen Plattform, die IBM watsonx auf A1 Exoscale bringt, will man Unternehmenskunden gemeinsam eine sichere und digital souveräne Lösung bieten.

„Wir sind Teil der kritischen Infrastruktur“

Denn Schatten-KI, also die Nutzung privater bzw. vom Unternehmen nicht genehmigter KI-Anwendungen durch Mitarbeiter:innen, sei ein echtes Sicherheitsrisiko, betont Martin Resel, stv. Vorstandsvorsitzender von A1 und CCO Enterprise. „Unternehmen können es sich nicht leisten, KI nicht zu nutzen. Da geht es um Wettbewerbsfähigkeit. Alles muss effizienter werden, etwa auch in der Verwaltung. Wenn man dann aber Daten global findet, die eigentlich nicht global gespeichert werden sollten, ist das ein Problem“, sagt Resel.

Für viele A1-Unternehmenskunden und auch für A1 selbst sei das besonders relevant. „Wir sind Teil der kritischen Infrastruktur. Viele hochsensible Daten laufen auf unseren Netzen. Wir haben nicht nur Unternehmen aller Größen als Kunden, sondern zum Beispiel auch Ministerien“, sagt der A1-CCO. Gerade in der aktuellen geopolitischen Situation müssten sich Österreich und ganz Europa daher souverän aufstellen.

Orchestrierte KI-Agenten mit klaren Regeln und voller Transparenz

Und wie macht das die gemeinsame Plattform? „Ich bin mir bewusst, dass ich Repräsentant eines amerikanischen Unternehmens bin“, räumt Marco Porak ein. IBM habe aber nach nicht weniger als 98 Jahren am österreichischen Markt ein anderes Standing, als etwa die US-Hyperscaler. Warum? „IBM hat seit jeher das Prinzip, dass Kundendaten Kundendaten sind und die Architektur vom Kunden bestimmt wird“, so Porak. Und: „Globale Innovation und lokale Kontrolle widersprechen einander nicht.“ Genau so sei es auch bei watsonx. Kunden können dort entscheiden, welche KI-Modelle genutzt werden und wo die Daten liegen. Die Bandbreite geht dabei von lokal gehosteten On-Premise-Lösungen über europäische bzw. Open-Source-Modelle auf europäischen Servern bis zu Frontier-Modellen in Datencentern der US-Hyperscaler.

Konkret greift das System auf eine Vielzahl an Large Language Models (LLMs) und Agentic-Modelle zurück und orchestriert KI-Agenten, um Tasks zu erfüllen. Die dazugehörige Governance-Plattform ermöglicht nicht nur das Festlegen der Regeln dafür, sondern bietet auch jederzeit komplette Transparenz, um jeden Arbeitsschritt und die dafür genutzten Modelle nachvollziehen zu können. Für Martin Resel ist dabei ebenfalls klar: „Dass alles, was aus Asien oder Amerika kommt böse ist, sehen wir nicht so. Wichtig ist die Wahlfreiheit.“ Die Plattform sei daher offen für sämtliche Modelle.

„Wir folgen einer sehr strikten Datenklassifizierung – selber und auch für unsere Kunden“

Je nach Usecase und dem damit verbundenen Sicherheits-Level der Daten seien unterschiedliche LLMs und Speicherorte sinnvoll. „Wir folgen einer sehr strikten Datenklassifizierung – selber und auch für unsere Kunden“, sagt Resel. Nach dieser erfolge die Entscheidung, welche Modelle genutzt werden können. Gleichzeitig optimiere die Plattform durch die passende Modell-Auswahl auch den Token-Verbrauch. „Das kann sonst bekanntlich schnell teuer werden“, sagt der A1-CCO.

A1 bietet seinen Enterprise-Kunden nicht nur Zugang zur Plattform, sondern auch begleitende Services, um diese aufzusetzen. Mit den europäischen Datencentern der Tochter Exoscale kommt noch das Angebot der souveränen Cloud im eigenen Land hinzu.

Wie watsonx für A1 und seine Kunden konkret funktioniert, zeigt Exoscale-KI-Experte Christos Kapodistrias beim Pressetermin vor. In seinem Beispiel arbeiteten nicht weniger als 14 KI-Agenten orchestriert zusammen, um eine optimale Vorbereitung auf ein Kundengespräch zu erstellen. „Diesen Usecase nutzen wir auch selber“, erklärt der Experte und zeigt die verschiedenen Sicherheits- und Kontrollmechanismen ebenso wie die Nachvollziehbarkeit über die Governance-Plattform. Marco Porak merkt dazu an: „Man sieht, es gibt mehrere Checkpoints im Prozess, der ‚Human in the Loop‘ bleibt erhalten.“ Denn es gehe eben darum, Menschen bei ihrer Arbeit zu unterstützen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.