Bei Branchentreffen wie „Between the towers“ in Frankfurt treffen Private-Equity-Manager in maßgeschneiderten Anzügen auf Firmengründer in Jeans und Turnschuhen. Und werben um die jungen Männer und Frauen mit Startup-Mindset. Der „Change“ im Bankensektor ist längst da.
Im ersten Teil ging es um den Hype der FinTechs, die momentan in Europa aus dem Boden sprießen. Laut der Unternehmensberatung LSP Digital gibt es inzwischen rund 140 FinTechs alleine in Deutschland. Zu den bekanntesten zählen Kreditech, Number26, Vaamo, Zencap, Auxmoney, Weltsparen, TransferWise und Lendstar. “Es ist eine Branche, die sich revolutioniert, was viele Chancen birgt, ähnlich wie in der Medienbranche vor 10 bis 15 Jahren”, meint Fabian von Trotha, Geschäftsführer des Investors Dieter-von-Holtzbrinck Ventures.
Die Bankbranche befindet sich daher im Umbruch und klassische Banker beginnen auf Konferenzen um die Firmengründer zu werben. Die Anzugträger suchen Alternativen zum klassischen Bankgeschäft. Beide verbindet die Hoffnung, bei der Neuordnung der Finanzbranche reich zu werden.
Viele Talente wollen nach der Uni heute nicht mehr bei einer Unternehmensberatung anheuern, sondern lieber ein Startup gründen. Zudem kehren zahlreiche Banker etablierten Geldhäusern den Rücken, um ihr eigenes Ding zu machen. Zum Beispiel Valentin Stalf. Der 29-Jährige hat einige Monate für die Deutsche Bank und die Startup-Schmiede Rocket Internet gearbeitet. 2013 ruft er dann zusammen mit Maximilian Tayenthal die Online-Bank Number26 ins Leben.
Bei dem Berliner Startup müssen Kunden zunächst nur ihre Email-Adresse hinterlegen. Dann erhalten sie eine Einladung zu einem Videotelefonat, bei dem sie sich mit einem Ausweis identifizieren. Damit ist die Kontoeröffnung bei Number26 abgeschlossen, wenige Tage später liegt die Kreditkarte im Briefkasten. „Die Kunden gehen immer seltener in die Filialen. Wenn, dann nur, um am Automaten Geld abzuheben“, sagt Stalf. „Und die Banken selbst haben Schwierigkeiten, online Produkte anzubieten, die benutzerfreundlich und praxisnah sind.“ Dieses Manko wollen eine Vielzahl von FinTechs ausnutzen. Number26 kommt dabei laut Stalf gut voran. Innerhalb weniger Monate gewinnt das Unternehmen 40.000 Kunden, die Zahl der Mitarbeiter hat sich seit Jahresbeginn mehr als verdreifacht auf 55.
Bei Number26 werden Kunden über jede Bewegung auf ihrem Konto per Kurznachricht informiert. Wenn sie Geld überweisen wollen, müssen sie lediglich einen Kontakt aus ihrem Telefonbuch auswählen und den Betrag eingeben. Der Empfänger kann dann sofort über das Geld verfügen und wird darüber per Kurznachricht informiert. Die monatlichen Ausgaben werden Kategorien wie Essen und Trinken, Shopping und Reisen zugeordnet und aufgelistet. Die Kreditkarte kann jederzeit mit der App gesperrt werden.
Der FinTech-Boom in „Good old Germany“ ruft auch prominente angelsächsische Investoren auf den Plan. Peter Thiel, der zu den Mitgründern des Online-Bezahldienstes PayPal und den ersten Investoren von Facebook gehört, hat sich zuletzt an Number26 sowie am Hamburger Kredit-Vermittler Kreditech beteiligt. Investor Jörg Floeck ist überzeugt, dass dies der Branche in Deutschland weiteren Auftrieb geben wird. „Geld folgt Geld. Wenn große Investoren sehen, dass das Kapital in eine gewisse Richtung fließt, engagieren sie sich auch.“
Floeck pumpt über seine Firma HighLine Ventures Geld in Startups und arbeitet zudem beim Beratungsunternehmen Match Maker Ventures mit, das Jungunternehmen und etablierte Finanzkonzerne zusammenbringt. Viele Startups seien beim Marketing und der Abwicklung von Geschäften auf Banken angewiesen, kaum ein FinTech habe eine eigene Banklizenz, unterstreicht Floeck. „Im Gegenzug bekommen die Institute Zugriff auf die Ideen talentierter Entwickler, die niemals im Großraumbüro einer Bank arbeiten würden.“ Kooperation statt Konfrontation, lautet das Motto.
Comdirect-Vorstand Sven Deglow sitzt regelmäßig mit Startups zusammen und lotet Partnerschaften aus. Inzwischen arbeitet die Online-Bank unter anderem mit der Plattform Wikifolio zusammen, auf der Anleger die Handelsstrategien von Profi-Investoren kopieren können. Gerade in puncto Geschwindigkeit können sich Geldhäuser einiges von FinTechs abschauen, findet Deglow. „Bisher haben Banken häufig Produkte fertig konzipiert – und sie anschließend mehrere Jahre lang programmiert. Als die Produkte dann auf den Markt kamen, waren sie teilweise bereits veraltet oder gingen am aktuellen Bedarf der Kunden vorbei.“ Comdirect testet manche Angebote deshalb nun zunächst bei wenigen Kunden. Nur wenn deren Reaktionen positiv ausfallen und anfängliche Mängel behoben sind, kommt das Produkt für alle auf den Markt.
„Nur weil sie so ein cooler Techie sind, sind sie nicht frei von potenziellen Finanzrisiken“, Felix Hufeld von der deutsche Finanzaufsicht BaFin.
Die deutsche Finanzaufsicht BaFin findet es gut, dass FinTechs frischen Wind in die Bankenbranche bringen. „Man muss Kleinstunternehmen erst mal kommen lassen. Wenn die von der ersten Sekunde an mit der ganzen Wucht einer klassischen Finanzregulierung konfrontiert sind, dann tut sich da nicht viel“, sagt BaFin-Präsident Felix Hufeld. Ab einer gewissen Größenordnung müssten sich dann jedoch auch die Neulinge an die strengen Bankenregeln halten. „Nur weil sie so ein cooler Techie sind, sind sie nicht frei von potenziellen Finanzrisiken.“ Kunden gehen laut Niels Nauhauser von der Verbraucherzentrale Baden-Württemberg kein erhöhtes Risiko ein, wenn sie ihre Finanzgeschäfte über FinTechs abwickeln. „Man kann nicht sagen, dass das ’neue Banking‘ mit mehr Risiken verbunden ist, zumal herkömmliche Banken dieselben digitalen Vertriebskanäle mit denselben ihnen inhärenten Risiken verwenden.“
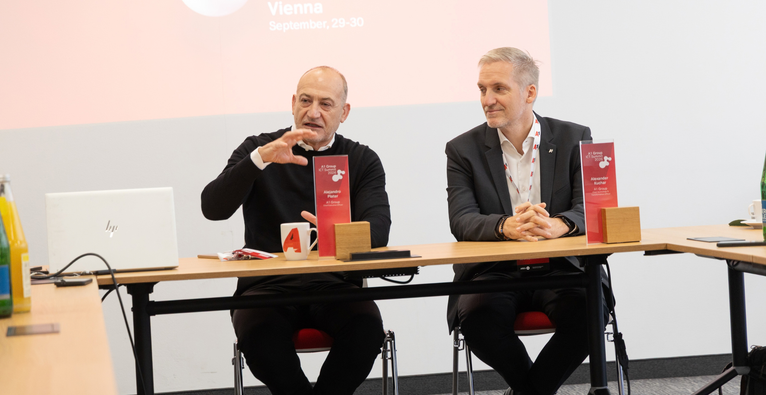
ICT ist für die A1 Group aktuell der Wachstumsmarkt schlechthin. Die große Aufgabe: KI operativ in Unternehmen zu bringen. Welche Strategien man dabei verfolgt, erklärten Group-CEO Alejandro Plater und Group-CTO Alexander Kuchar am Rande des "A1 ICT Summit".
ICT ist für die A1 Group aktuell der Wachstumsmarkt schlechthin. Die große Aufgabe: KI operativ in Unternehmen zu bringen. Welche Strategien man dabei verfolgt, erklärten Group-CEO Alejandro Plater und Group-CTO Alexander Kuchar am Rande des "A1 ICT Summit".
A1 Group CEO Alejandro Plater und A1 Group CTO Alexander Kuchar | (c) A1 Group
„Als sich das Internet durchgesetzt hat, gab es ‚Greenfield-Unternehmen‘ wie Google, die keine Legacy hatten und etablierte Unternehmen wie Microsoft, die sich transformieren mussten. Jetzt sind wir in der gleichen Situation. Während OpenAI, Anthropic und Co. etwas komplett Neues aufbauen, müssen die bestehenden Player, wie etwa auch wir, die Transformation schaffen“, sagt Alejandro Plater, CEO der A1 Group, am Rande des A1 ICT Summit. Und er fügt an: „Microsoft ist diese Transformation damals sehr gut gelungen. Wir wollen wie Microsoft sein.“
ICT als entscheidender Wachstumsmarkt
Mehr noch als um die Herausforderungen, die KI innerhalb des Konzerns mit sich bringt, geht es für die Gruppe dabei darum, dem Markt zu liefern, was gebraucht wird. Das große Schlagwort lautet ICT mit umfassenden Cloud- und KI-basierten Angeboten für Unternehmen. Von 2021 auf 2025 wuchs der Gruppenumsatz in dem Bereich von 285 auf 573 Millionen Euro – eine durchschnittliche jährliche Wachstumsrate von 19 Prozent. Was das mit dem KI-Boom zu tun hat, bringt Plater auf den Punkt: „Wir sind groß und haben die Möglichkeiten, schnell auf alle Entwicklungen zu reagieren. Viele Unternehmen sind klein und haben diese Möglichkeiten nicht. Das ist eine große Chance für uns.“
„Souveränität heißt für uns in erster Linie: Du hast die Wahl.“
Eine Rolle spielt dabei natürlich auch das aktuell große Thema Digitale Souveränität. „Souveränität heißt für uns in erster Linie: Du hast die Wahl. Es gibt mehrere Alternativen und du kannst entscheiden“, erklärt Alexander Kuchar, CTO der A1 Group. Das trifft vor allem auf den Cloud-Bereich zu, wo man mit der Tochter Exoscale ein eigenes Angebot mit Data-Centern an zahlreichen europäischen Standorten hat, gleichzeitig aber auch Angebote der US-Hyperscaler vertreibt. „Es kommt hier immer auf die konkreten Kundenbedürfnisse an, welche Variante die sinnvollste ist“, sagt der CTO.
In Sachen KI setzt A1 dagegen primär auf Open-Source-Modelle, also einen genuin souveränen Ansatz. Dass diese technologisch nicht mit den Frontier-LLMs der US-Giganten mithalten können, sieht Kuchar wenig problematisch. Die Entwicklung verlaufe verschoben, aber parallel. „Was die Frontier-Modelle heute können, werden die Open-Source-Modelle in kurzer Zeit können“, so der CTO. Entscheidend seien die tatsächlichen Bedürfnisse der Unternehmenskunden – und hier spiele etwa auch die Abwägung zwischen Performance und Kosten eine große Rolle. Die Wahl falle daher oft bewusst auf schwächere Modelle, die den spezifischen Zweck aber – günstiger – erfüllen.
Strategie: Leute vor Ort
CEO Plater sieht das Thema aus der Vogelperspektive: „Es geht nicht primär um die Technologie. Es geht um das Leadership in den Unternehmen.“ Entscheidend sei, wie die Technologie operativ ankomme und es gelinge, die ganze Organisation mitzunehmen. A1 setzt dabei auf Präsenz in seinen Märkten. „Es ist überraschend, wie unterschiedlich unsere Märkte sind. Wenn ein US-Player kommt, und den Unternehmen erklären will, wie sie ihr Business zu führen haben, wird das nicht funktionieren“, sagt Alexander Kuchar. Und Plater ergänzt: „Das ist unsere Strategie: Wir haben Leute vor Ort, die die Sprache sprechen. Wir haben Callcenter und Techniker, die zu einem kommen. Bei den Hyperscalern erreichst du niemanden.“
Dass die besagten Callcenter schon in absehbarer Zeit nicht mehr mit Menschen, sondern mit KI-Agenten besetzt sein werden, ist für den CEO gleichzeitig eine Selbstverständlichkeit: „Die KI passt sich sogar an den spezifischen Dialekt der Anrufenden an. Menschen können es damit nicht aufnehmen“, meint er. Und ob aber Kund:innen nicht dennoch mit echten Menschen sprechen wollen? „Man wird nicht erkennen, dass es eine KI ist“, so Plater, „bloß, wenn die Regulatorik vorschreibt, das schon bei Gesprächsbeginn kenntlich zu machen.“
Generell sei die Regulatorik auch etwas, das ihn beschäftige, sagt der CEO, konkret die Unterschiede zwischen den Ländern bzw. den Großregionen: „So viel ist klar: Die weniger regulierten bewegen sich schneller – im Positiven wie im Negativen – und die stärker regulierten bewegen sich langsamer – im Positiven wie im Negativen.“
„Je weniger Systeme, Tools und Prozesse man hat, desto einfacher ist es zu kontrollieren.“
Ein großes damit verbundenes Thema ist die Sicherheit. „Wir arbeiten mit mehreren Strategien daran, die Cyber-Security stetig zu verbessern“, sagt dazu Plater. Erstens versuche man etwa, wo es gehe, zu vereinfachen. „Je weniger Systeme, Tools und Prozesse man hat und je simpler alles ist, desto einfacher ist es zu kontrollieren.“ Zweitens habe man eigene Teams, die ständig die neuesten Entwicklungen im Auge behielten und solche, die konstant Angriffe auf das eigene System simulieren, um Lücken zu finden. Auch hier sieht der CEO eine große Chance für die A1 Group, die CTO Kuchar benennt: „Wir bieten hier maßgeschneiderte Lösungen für KMU.“
Und wie sieht es mit den zuletzt vielfach kolportierten globalen Bedrohungsszenarien durch KI aus, die bis zur befürchteten Auslöschung der Menschheit gehen? „Ich bin nicht sehr fatalistisch bei dem Thema“, sagt Plater. Man müsse solche Szenarien schon in Perspektive setzen. „Was sind die tatsächlichen Möglichkeiten, die so drastisch sein könnten? Das ist für mich eher Science Fiction. Aber wer weiß, vielleicht irre ich mich.“
Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.