03.09.2019

Wiener Bluecode startet Allianz mit 6 europäischen Mobile Payment-Anbietern

Bluecode, Twint (Schweiz), Swish (Schweden), Vipps (Norwegen), MobilePay (Finnland, Dänemark), Bancontact Payconiq (Belgien) und Sibs/MB Way (Portugal) schließen sich zur European Mobile Payment Systems Association (EMPSA) mit Sitz in Zürich zusammen.
/artikel/empsa-bluecode
Die sieben EMPSA-Gründungsmitglieder: Claus Bunkenborg (MobilePay), Tiago Bianchi de Aguiar (SIBS/ MB WAY), Mark Majgaard Wraa-Hansen (MobilePay), Nathalie Vandepeute (Bancontact Payconiq), Gonçalo Amaro (SIBS /MB WAY), Philippe Kempeners (Bancontact Payconiq), Christian Pirkner (Bluecode), Georg Schardt (Bluecode), Bjorn Skjelbred (VIPPS), Joseph Hajj (Swish), Søren Mose (TWINT), Markus Kilb (TWINT), Anton Stadelmann (TWINT)
© EMPSA v.l.n.r.: Die sieben EMPSA-Gründungsmitglieder: Claus Bunkenborg (MobilePay), Tiago Bianchi de Aguiar (SIBS/ MB WAY), Mark Majgaard Wraa-Hansen (MobilePay), Nathalie Vandepeute (Bancontact Payconiq), Gonçalo Amaro (SIBS /MB WAY), Philippe Kempeners (Bancontact Payconiq), Christian Pirkner (Bluecode), Georg Schardt (Bluecode), Bjorn Skjelbred (VIPPS), Joseph Hajj (Swish), Søren Mose (TWINT), Markus Kilb (TWINT), Anton Stadelmann (TWINT)

Die wirklich großen Anbieter im Mobile Payment-Segment kommen aus den USA und China. In Europa ist die Landschaft mobiler Zahlungssysteme hingegen ziemlich fragmentiert. Die sieben Anbieter Bluecode (Österreich, Deutschland), Twint (Schweiz), Swish (Schweden), Vipps (Norwegen), MobilePay (Finnland, Dänemark), Bancontact Payconiq (Belgien) und Sibs/MB Way (Portugal) wollen ihre Stellung nun durch eine Allianz verbessern. Mit der European Mobile Payment Systems Association (EMPSA) mit Sitz in Zürich will man die „Kräfte Bündeln“.

+++ Mehr zum Thema FinTech +++

Netzwerk mit 25 Millionen Mobile-Payment-Nutzern

Dadurch ergebe sich zu Beginn ein Netzwerk aus neun Ländern mit insgesamt rund 25 Millionen Mobile-Payment-Nutzern, rund einer Million Akzeptanzstellen in Handel, Gastronomie und Hotellerie sowie mehr als 350 angeschlossenen Banken, heißt es in einer Aussendung. Weitere europäische Mobile Payment-Anbieter solle sukzessive beitreten. Bluecode ist das einzige Gründungsmitglied ohne Bankeneigentümer.

EMPSA als „Gegengewicht zu außereuropäischen Systemen“

Ziel der EMPSA sei es, die Akzeptanz von Mobile Payment in Europa deutlich zu erhöhen und die Verfügbarkeit von mobilem Bezahlen im internationalen Zahlungsverkehr für Endkunden zu erhöhen. Man wolle „ein eigenes, nach europäischen Standards entwickeltes und europaweit gültiges System für mobiles Bezahlen als Gegengewicht zu außereuropäischen Systemen“ etablieren.

+++ Ex-Sofort GmbH-GF Georg Schardt wird CCO bei Wiener Startup Bluecode +++

Pirkner: „Verlorengegangenes Terrain zurückgewinnen“

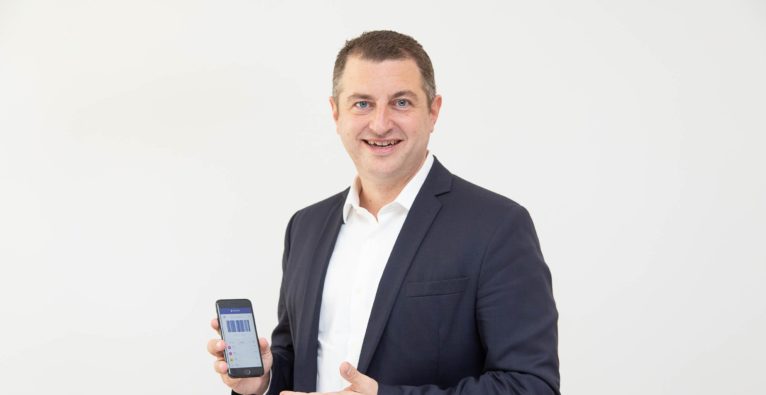
„EMPSA ist die Schlüsselinitiative, um eigene Standards und einen wettbewerbsfähigen, interoperablen Rahmen für Europa zu schaffen und verlorengegangenes Terrain im europäischen Zahlungsraum zurückzugewinnen. Bluecode leistet mit seiner Expertise und Technologie einen wesentlichen Beitrag, um rasch eine grenzübergreifende Interoperabilität mobiler Zahlungen herzustellen, damit das Kundenerlebnis sowie Daten- und Geldflüsse im Sinne der Endkunden in den Händen europäischer Banken und Händler bleiben“, kommentiert Bluecode-CEO Christian Pirkner.

Zeitpunkt der Kompatibilität noch unklar

Sobald die Bezahlverfahren der Anbieter kompatibel seien, könnten User ihre bevorzugte, lokale Mobile-Payment-Lösung auch im Ausland an den Akzeptanzstellen der anderen EMPSA-Teilnehmer nutzen, heißt es weiter. Wann das genau sein wird, wurde bislang nicht kommuniziert. Zur Ausgangsposition heißt es: „Die sieben EMPSA-Gründungsmitglieder verwenden allesamt optische Bezahlverfahren, die mittels Scan eines Barcodes oder QR-Codes am Smartphone (iOS und Android) funktionieren. Die gemeinsame Systeminteroperabilität dieser Verfahren rasch herzustellen, ist zentrales Thema der bereits eingesetzten, ersten Arbeitsgruppe, die von Bluecode und Vipps geleitet wird“.
⇒ Zur Page der neuen Allianz

Redaktionstipps
Deine ungelesenen Artikel:
vor 9 Stunden

Shopstory: NÖ-Startup mit zahlreichen bekannten Investoren muss Konkursantrag einbringen

Shopstory konnte in der Vergangenheit eine ganze Reihe teils prominenter Investoren für sich gewinnen. Nun brachte das Startup mit Sitz im niederösterreichischen Wolkersdorf einen Konkursantrag ein. Co-Founder und CEO Sebastian Schwelle gab brutkasten dazu ein Statement.
/artikel/shopstory-noe-startup-mit-zahlreichen-bekannten-investoren-muss-konkursantrag-einbringen
vor 9 Stunden

Shopstory: NÖ-Startup mit zahlreichen bekannten Investoren muss Konkursantrag einbringen

Shopstory konnte in der Vergangenheit eine ganze Reihe teils prominenter Investoren für sich gewinnen. Nun brachte das Startup mit Sitz im niederösterreichischen Wolkersdorf einen Konkursantrag ein. Co-Founder und CEO Sebastian Schwelle gab brutkasten dazu ein Statement.
/artikel/shopstory-noe-startup-mit-zahlreichen-bekannten-investoren-muss-konkursantrag-einbringen
Die Gründer Sebastian Schwelle (CEO) und Robert Böhm (CTO). (c) Shopstory

Ursprünglich unter dem Namen boomerank gegründet, setzte das niederösterreichische Startup Shopstory von Beginn an auf KI-gestützte Automatisierungslösungen für den E-Commerce-Bereich – brutkasten berichtete erstmals 2019. Das erklärte Ziel: Mit Hilfe intelligenter Assistenzsysteme sollten kleine Player im Wettbewerb mit Giganten wie Amazon nicht untergehen. Mit dem KI-Boom der vergangenen Jahre wurde das Angebot weiter nachgeschärft – 2024 etwa mit dem Launch einer No-Code-Plattform.

Hansmann, PlanRadar-Gründer, tecnet, aws Gründungsfonds und weitere als Investoren an Bord

Der Ansatz überzeugte im Laufe der Jahre eine ganze Reihe bekannter Investoren und Investmentgesellschaften. 2021 stiegen der niederösterreichische VC tecnet equity, startup300 und Unternehmer Patrick Pöschl ein; 2022 folgten unter anderem Hansi Hansmann und Alexander Valtingojer; in zwei Finanzierungsrunden 2023 zudem Johannes Braith, calm/storm, die PlanRadar-Gründer Sander van de Rijdt und Ibrahim Imam, Alexander Schütz und der aws Gründungsfonds.

Gründer Sebastian Schwelle: „tragfähige und langfristige Lösung bis jetzt nicht gefunden“

Doch wie die Kreditschutzverbände heute vermeldeten, brachte Shopstory nun einen Konkursantrag ein. Konkrete Informationen, etwa zur Höhe der Passiva, liegen in den Angaben der Kreditschutzverbände aktuell nicht vor. Co-Founder und CEO Sebastian Schwelle gab brutkasten jedoch auf Anfrage ein Statement:

„Der Markt, in dem wir uns bewegen, hat sich in den letzten Monaten massiv verändert. Durch die rasanten Fortschritte im AI-Bereich ist es für ein kleines Team wie unseres immer schwieriger geworden, sich zu behaupten. Wir haben alle Optionen geprüft und versucht umzusetzen, aber eine tragfähige und langfristige Lösung bis jetzt nicht gefunden. Deshalb haben wir einen Insolvenzantrag gestellt. Ich möchte mich bei unserem Team, unseren Kund:innen und vor allem unseren Investor:innen für ihr Vertrauen und die tolle Zusammenarbeit bedanken.“

Weitere Schritte bleiben abzuwarten

Auf die Frage, ob eine Weiterführung noch in Betracht komme, antwortet Schwelle: „Die weiteren Schritte liegen nun beim vom Gericht bestellten Masseverwalter, mit dem wir uns abstimmen werden.“ Ein Konkursantrag mündet üblicherweise in die Liquidation des Unternehmens, es kann unter bestimmten Umständen aber noch nachträglich ein Sanierungsantrag eingebracht werden.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Wiener Bluecode startet Allianz mit 6 europäischen Mobile Payment-Anbietern

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener Bluecode startet Allianz mit 6 europäischen Mobile Payment-Anbietern

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener Bluecode startet Allianz mit 6 europäischen Mobile Payment-Anbietern

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener Bluecode startet Allianz mit 6 europäischen Mobile Payment-Anbietern

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener Bluecode startet Allianz mit 6 europäischen Mobile Payment-Anbietern

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener Bluecode startet Allianz mit 6 europäischen Mobile Payment-Anbietern

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener Bluecode startet Allianz mit 6 europäischen Mobile Payment-Anbietern

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener Bluecode startet Allianz mit 6 europäischen Mobile Payment-Anbietern

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener Bluecode startet Allianz mit 6 europäischen Mobile Payment-Anbietern