19.02.2021

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

Die Steuerexperten Katharina Geweßler & Christoph Puchner von Ecovis erläutern in einem Fachbeitrag für den brutkasten alles rund um den „Lockdown-Umsatzersatz II“.
/artikel/covid-19-umsatzersatz-nun-auch-fuer-indirekt-betroffene-unternehmen
Umsatzersatz - Steuern in der Homeoffice-Regelung - Ecovis-Experten zur Verlängerung von Ausfallsbonus , Verlustersatz und Härtefallfonds
(c) Ecovis: Katharina Geweßler & Christoph Puchner

Bislang war eine Inanspruchnahme des Lockdown-Umsatzersatz nur für jene Unternehmen möglich, die direkt von den coronabedingten Schließungen im November und/oder Dezember betroffen waren. Auf Basis der kürzlich veröffentlichten Verordnung können nun auch indirekt betroffene Unternehmen, die zwar selbst nicht schließen mussten aber indirekt betroffen waren, einen „Lockdown-Umsatzersatz II“ beantragen. Die Beantragung ist seit 16. Februar 2021. Nachfolgend sind die wesentlichen Aspekte zusammengefasst:

1. | Begünstigte Unternehmen und indirekte Betroffenheit

a.) | Wer ist begünstigtes Unternehmen?

Ein Lockdown-Umsatzersatz II darf nur an Unternehmen gewährt werden, die einen Sitz oder eine Betriebsstätte in Österreich und hier eine operative betriebliche Tätigkeit ausführen, wobei die Rechtsform unerheblich ist. Weiters muss das Unternehmen indirekt erheblich von den Lockdown-Maßnahmen im November und/oder Dezember betroffen sein und einen Umsatzausfall von mehr als 40% pro Betrachtungszeitraum (November oder Dezember 2020) bezogen auf den Vergleichszeitraum 2019 vorweisen.

Ausschlussgründe sind unter anderem:

  • Neu gegründete Unternehmen, die vor dem 1.12.2020 keine Umsätze erzielt haben.
  • abgabenrechtlicher Missbrauch in den letzten 3 Jahren mit mind. TEUR 100
  • Bemessungsgrundlagenänderung pro Jahr
  • aggressive Steuerplanung in den letzten 5 Jahren von mehr als TEUR 100
  • Sitz oder Niederlassung in einem Staat der EU-Liste der nicht kooperativen Länder
  • rechtskräftige vorsätzlich Finanzstrafe oder Verbandsgeldbuße von mehr als TEUR 10
  • Dienstgeber-Kündigungen ab 16.2.2021 für die Dauer der Tage des individuellen Betrachtungszeitraumes (unschädlich sind Beendigung durch Zeitablauf, einvernehmliche Auflösung, Dienstnehmer-Kündigung, Entlassung, vorzeitiger Austritt des Dienstnehmers sowie Auflösung während der Probezeit)

Unternehmen in Schwierigkeiten (UiS) können einen verminderten Lockdown-Umsatzersatz II in Anspruch nehmen (allgemeiner Höchstbetrag EUR 200.000). Dies gilt jedoch nicht für Klein- oder Kleinstunternehmen gemäß der europäischen KMU-Definition (Vollzeitbeschäftigte < 50 und Jahresumsatz bzw Bilanzsumme ≤ EUR 10 Mio), sofern sie nicht Gegenstand eines Insolvenzverfahrens sind und weder Rettungsbeihilfen noch Umstrukturierungsbeihilfen erhalten haben.

b.) | Wer ist indirekt erheblich betroffen?

Indirekt erheblich betroffen sind Unternehmen, wenn sämtliche folgende Kriterien vorliegen:

  • der Antragsteller unmittelbar oder im Auftrag eines Dritten (zB Umsätze eines Künstlers, die er über eine Vermittlungsagentur erwirtschaftet) mindestens 50% der Umsätze im November und/oder Dezember 2019 (bei „Neugründern“ im Zeitraum vom Beginn des Monats der erstmaligen Umsatzerzielung bis zum 31.10.2020) von Unternehmen bezieht, die im November oder Dezember 2020 (bei unveränderter Tätigkeit zum Vorjahr) von den behördlichen Einschränkungen betroffen waren.
  • diese Umsätze sind einer betroffenen Branche zuzuordnen (ein entsprechender Anhang 2 ist der Förderrichtlinie angeschlossen, woraus die Branchenkategorisierung anhand der ÖNACE- Klassifikation ersichtlich ist)
  • der Antragsteller ist im November 2020 oder Dezember 2020 in einer im Anhang 2 zur Förderrichtlinie angeführten Branche tätig, um unmittelbar oder im Auftrag von direkt betroffenen Unternehmen Umsätze zu erzielen

2. Ermittlung der Höhe des Lockdown-Umsatzersatz II

a.) Betrachtungszeiträume

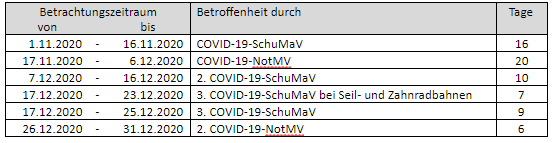
Es gibt verschiedene Betrachtungszeiträume zwischen dem 1.11.2020 bis 31.12.2020, die ausgewählt werden können (bei einer mit 3.11.2020 beginnenden indirekten erheblichen Betroffenheit wird der 1.11. und 2.11.2020 mitgerechnet):
b.) Bemessungsgrundlage (Vergleichsumsatz)

Bemessungsgrundlage für den Lockdown-Umsatzersatz II ist der dem Vergleichszeitraum zu Grunde liegende begünstigte Vergleichsumsatz je Betrachtungszeitraum:
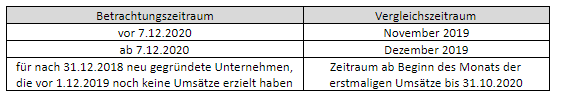
Aus dem Vergleichszeitraum ergibt sich der Vergleichsumsatz. Der Vergleichsumsatz ist grundsätzlich anhand der umsatzsteuerlichen Vorschriften aus der Umsatzsteuererklärung (Kennzahl 000) abzuleiten. In Ausnahmefällen (zB keine Verpflichtung zur Abgabe einer Umsatzsteuer-Jahreserklärung, Umsätze aus Reiseleistungen/Differenzbesteuerung, Einbezug in eine umsatzsteuerliche Organschaft) sind die nach den Vorschriften des EStG/KStG ermittelten Umsatzerlöse heranziehen.

Der Vergleichsumsatz darf aber ausschließlich Umsätze aus einer operativen Tätigkeit berücksichtigen (zB durch den Verkauf von Grundstücken im Sinne eines umsatzsteuerlichen Hilfsgeschäfts und durchlaufende Umsätze sind auszuscheiden).

Sind Antragsteller nur zum Teil in indirekt erheblich betroffenen Branchen tätig, muss eine Aufteilung der Umsätze erfolgen. Die Umsatzaufteilung muss basierend auf Erfahrungswerten (insbesondere auch jene der Vergleichszeiträume) geschätzt und bei Antragstellung offengelegt werden (Prozentanteil).

Je nach individueller Betroffenheit hat sodann eine anteilige (tageweise) Ermittlung des Vergleichsumsatzes zu erfolgen (zB ein Unternehmen das von 7.12.2020 – 16.12.2020 [10 Tage] indirekt erheblich betroffen war, hat als Vergleichszeitraum Dezember 2019 heranzuziehen und die Umsätze sind durch 31 zu dividieren und mit 10 zu multiplizieren).

c.) Höhe der Ersatzrate

Die Höhe des Lockdown-Umsatzersatzes II ergibt sich aus der Multiplikation des Vergleichsumsatzes und dem individuellen Prozentsatz (= Ersatzrate) für den Antragsteller. Der individuelle Prozentsatz der im Zuge des Lockdown-Umsatzersatz II von der Bemessungsgrundlage erstattet wird, ist abhängig von der Branche aus der der Antragsteller die begünstigten Umsätze überwiegend bezieht. Dabei gilt laut BMF die folgende Branchenklassifizierung:
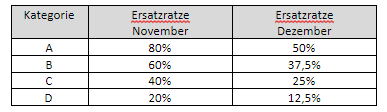
Der Lockdown-Umsatzersatz II ist wie folgt gedeckelt:

  • Summe aus Lockdown-Umsatzersatz II und anteilig auf den jeweiligen Betrachtungszeitraum entfallenden abgerechneten Kurzarbeitsbeihilfen darf nicht den anteilig auf den Betrachtungszeitraum entfallenden Vergleichsumsatz übersteigen.
  • Die Höhe des Lockdown-Umsatzersatzes II darf nicht die Höhe des anteilig auf den Betrachtungszeitraum entfallenden Umsatzausfalls übersteigen. 
  • Außerdem erfolgt eine absolute Deckelung mit EUR 800.000, abzüglich bereits erhaltene Corona-Beihilfen (zB aufrechte Haftungen im Ausmaß von 100% [nicht jedoch 90% oder 80%] für Kredite zur Bewältigung der COVID-19 Krise von aws/ÖHT, Fixkostenzuschuss 800.000 [nicht jedoch Fixkostenzuschuss Phase I], COVID-19-Zuwendungen von Bundesländern, Gemeinden oder regionalen Wirtschafts- und Tourismusfonds). Die Mindesthöhe beträgt EUR 1.500 bzw bei Vorliegen von 100% begünstigten Umsätze und einem Umsatzausfall von mindestens 80% EUR 2.300.

3. Zusammenspiel mit Fixkostenzuschuss 800.000, Verlustersatz und Ausfallbonus

Ein Lockdown-Umsatzersatz II für indirekt betroffene Unternehmen darf nur für Zeiträume gewährt werden, in denen der Antragsteller keinen Fixkostenzuschuss 800.000 oder Verlustersatz in Anspruch nimmt, außer der Betrag wird für die betroffenen Betrachtungszeiträume anteilig zurückgezahlt. Außerdem darf ein Lockdown-Umsatzersatz II nur gewährt werden, wenn für die Monate November und/oder Dezember 2020 kein Ausfallsbonus in Anspruch genommen wird.

4. Antragstellung und Auszahlung

Der Antrag kann ab 16. Februar 2021 bis 30. Juni 2021 über FinanzOnline gestellt werden, wobei mit einer Bearbeitungsdauer von ca 2 Wochen (in der Anfangsphase etwas länger) zu rechnen ist.

Die Einreichung des Antrags muss grundsätzlich durch einen bevollmächtigte Steuerberater, Wirtschaftsprüfer oder Bilanzbuchhalter erfolgen. In Ausnahmefällen kann der Antragsteller den Antrag selbst einbringen (voraussichtlicher Umsatzersatz übersteigt EUR 5.000 nicht, ausschließlich unmittelbar erzielte begünstigte Umsätze und der geschätzte Anteil der begünstigten Umsätze 2020 den tatsächlichen Anteil der begünstigten Umsätze im Vergleichszeitraum nicht übersteigt)

Dieser Gastbeitag wurde von Christoph Puchner, Steuerberater und Geschäftsführer, und Katharina Geweßler Steuerberater von ECOVIS Austria verfasst.
Deine ungelesenen Artikel:
22.10.2026

VERBUND X Venture Day 2026: über die Grenzen hinaus

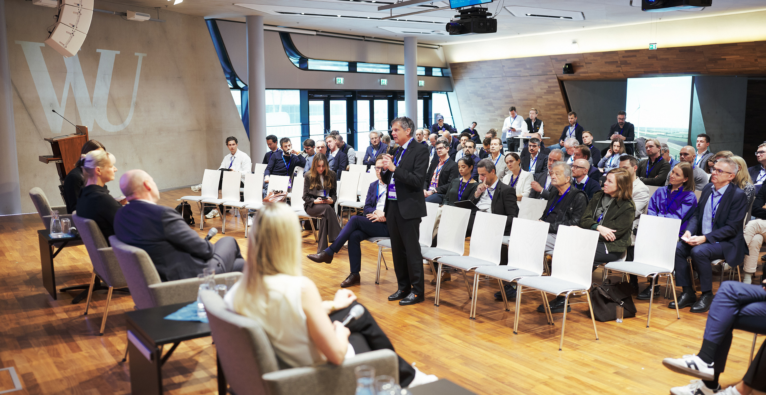
Der diesjährige VERBUND X Venture Day mit mehr als 200 Gästen aus 15 Ländern und über 130 verschiedenen Organisationen stand einmal mehr im Zeichen der Zusammenarbeit - und das (auch) beim großen Thema europäische Souveränität.
/artikel/verbund-x-venture-day-2026-ueber-die-grenzen-hinaus
Impression vom VERBUND Venture Day 2026 | (c) VERBUND / elephant and porcelaine

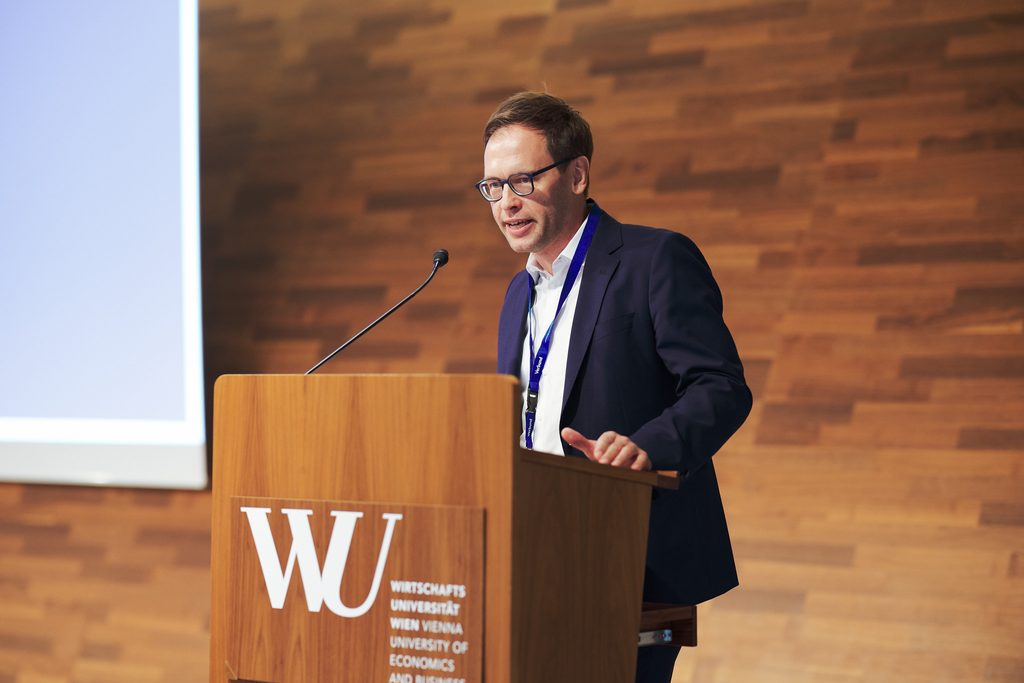
„Von der Innovation zur Skalierung und von der Skalierung zu einem stärkeren Europa“ mit diesem einen Satz könne man das große Ziel für den europäischen Energiesektor zusammenfassen, sagt VERBUND-X-Geschäftsführer Franz Zöchbauer in seinen einführenden Worten zum VERBUND Venture Day 2026, der erstmals beim neuen Energy-Launchpad-Partner WU Wien stattfand. „Wir haben die Lösungen, aber es dauert zu lange, bis sie am Markt sind. Wir müssen skalieren, aber kein Player kann das alleine. Es braucht ein Ökosystem und hier zählen die Menschen“, so Zöchbauer.

Franz Zöchbauer | (c) VERBUND / elephant and porcelaine

Die Zusammenarbeit im Ökosystem als Motto beim VERBUND Venture Day ist nicht neu, der Diskurs, in den das Motto dieses Jahr eingebettet ist, durchaus: Auch hier dominiert das große Thema europäische Souveränität. Der Titel des diesjährigen Events lautet „Scaling Beyond Borders“.

10,25 Billionen Euro für die Energiewende

Zöchbauer drückt die Ambition hinter der eingeforderten Skalierung in Zahlen aus: Es brauche Schätzungen zufolge 10,25 Billionen Euro, um das Energiesystem Europas bis 2040 zu transformieren. „Das ist 70 mal das Volumen des Marshallplans oder das Volumen von 25 Jahren globale VC-Investments“, so der VERBUND-X-Geschäftsführer. Es handle sich also um eine epochale Investment-Chance. Doch er erinnert: „Zahlen ändern die Welt nicht. Menschen tun es.“

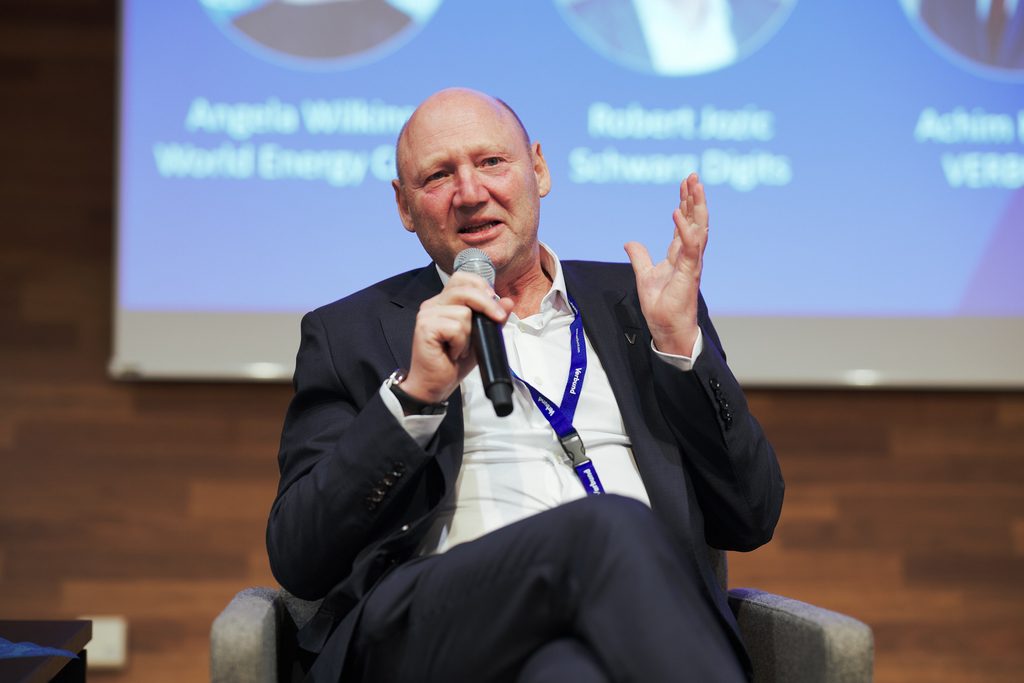
Achim Kaspar | (c) VERBUND / elephant and porcelaine

Dabei sei die Energiewende keineswegs nur ein Wunsch, sondern eine Notwendigkeit, betont VERBUND-COO Achim Kaspar in einer Panel-Diskussion unter dem Titel „Owning the Future“: „Wir sind an einem Wendepunkt. Man liest jeden Tag von Problemen beim Transport fossiler Energieträger. Wir müssen auf erneuerbare umsteigen.“ Für VERBUND sei dabei schon lange klar: „Wir wollen nicht das nächste Kodak werden.“

„Es laufen mehrere Energiewenden parallel“

Diese europäische Sicht auf die Energiewende setzt Angela Wilkinson, CEO des World Energy Council, im Panel und bei ihrer Keynote in die globale Perspektive: „Es laufen mehrere Energiewenden parallel. In Europa geht es um den hundertprozentigen Umstieg auf erneuerbare Energieträger. Im nahen Osten etwa geht es um Technologien, um den CO2-Ausstoß auch mit fossilen Energieträgern auf Null zu bringen.“

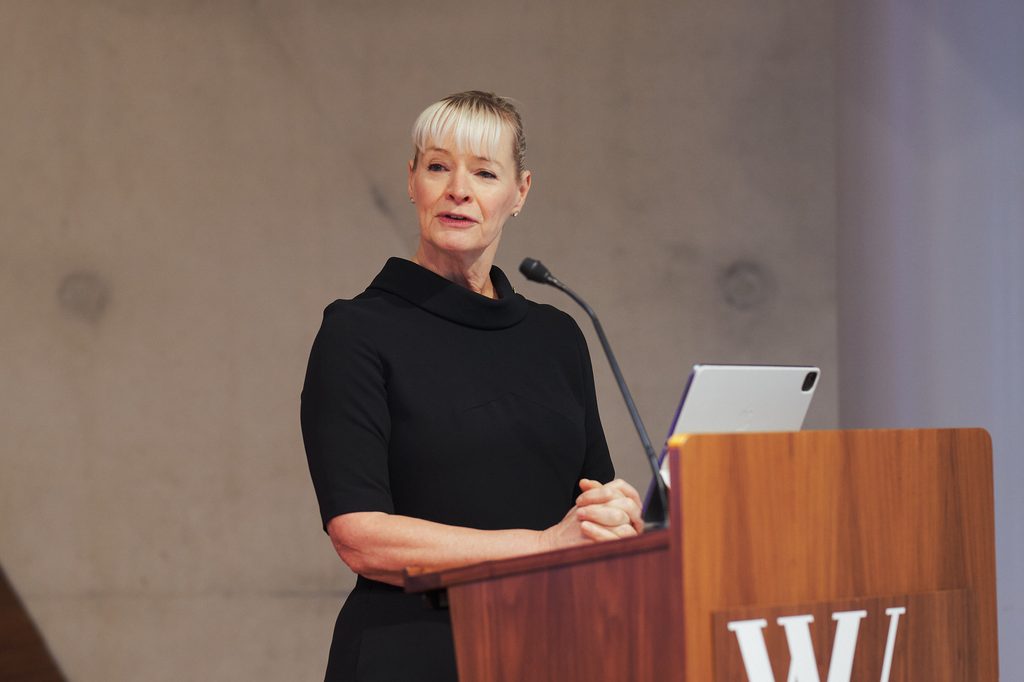
Angela Wilkinson | (c) VERBUND / elephant and porcelaine

Bei der Souveränität gehe es letztlich um die Möglichkeit, sich seine Abhängigkeiten auszusuchen, „nicht um teuren Isolationismus“, meint Wilkinson. Was ihr insgesamt fehle, sei eine kollektive Vision für eine bessere Zukunft. „Wir haben klare Ziele bei der CO2-Reduktion, aber keine gemeinsame positive Perspektive. Wir haben die Energiewende zwar an die Wall Street gebracht, aber nicht auf die Hauptstraße, wo die Menschen sind.“

Konsequenter Fokus auf die Kund:innen

Darum, wie die Transformation direkt zu den Menschen gebracht werden kann, ging es in einem Talk von VERBUND-CEO Michael Strugl und Greg Jackson, Gründer von Octopus Energy. Strugl sieht das britischen Unternehmen dabei als Vorbild: „Octopus ist ein echter Champion, wenn es um Kundenservice geht.“ Als er Jackson zum ersten Mal nach dessen Geschäftsmodell gefragt habe, sei die Antwort denkbar simpel gewesen: „Ich will den Kunden weniger verrechnen.“ Dieser konsequente Fokus auf die Kund:innen sei der Schlüssel, sagt Strugl.

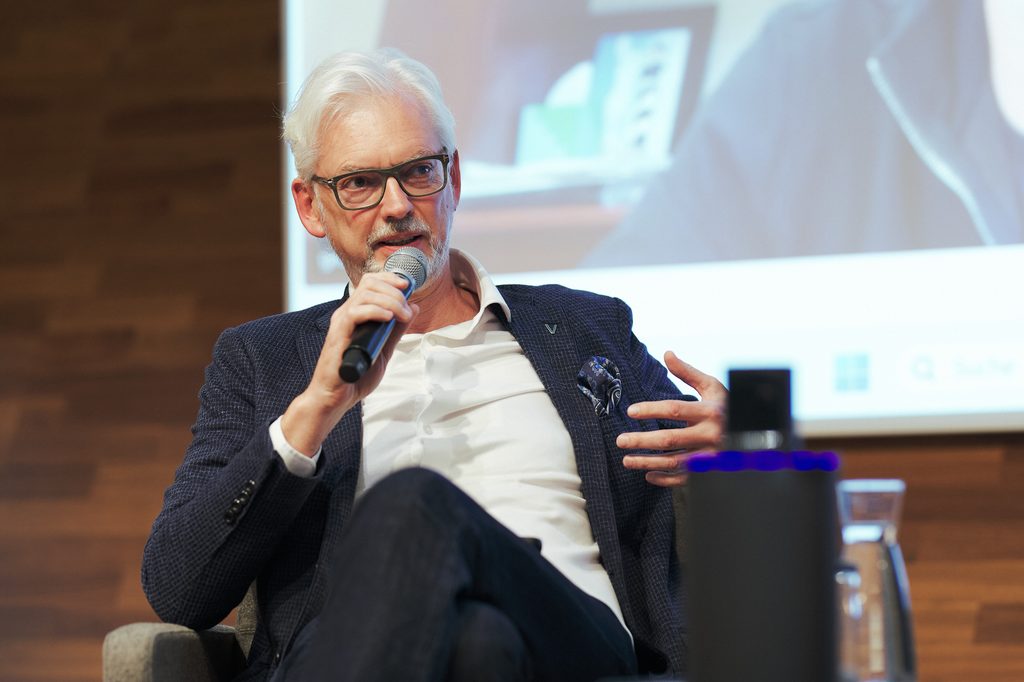
Michael Strugl | (c) VERBUND / elephant and porcelaine

Viele Energieunternehmen würden Kund:innen bisher nur als reine Abnehmer verstehen, meint Jackson. Octopus setze stattdessen auf radikale Vereinfachung und digitale Flexibilität: „Statt schwer lesbarer, regulierter PDFs nutzen wir einfache E-Mails, auf die man direkt antworten kann.“ Diese Kundennähe gepaart mit intelligenter Steuerung – etwa beim Laden von Elektrofahrzeugen – sei der Treiber für das rasante Wachstum des Unternehmens. Für Strugl ist das eine klare Orientierung für die gesamte Branche: „Innovatoren und Disruptoren helfen uns dabei, das gesamte System in ein erneuerbares, dezentrales und digitalisiertes Energiesystem zu verwandeln.“

Tragende Rolle für Gründer:innen – Unis entscheidend

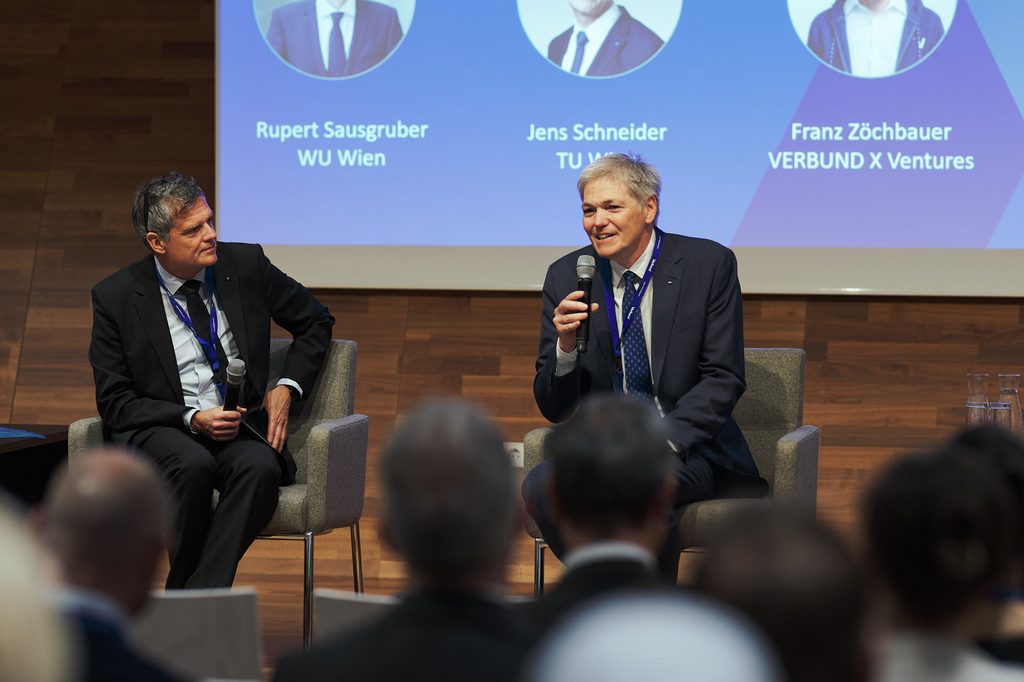
Es sind also nicht nur Politiker:innen und Verantwortliche in Energiekonzernen, sondern auch Gründer:innen, die bei der Energiewende eine tragende Rollen spielen. Hier wiederum sind die Universitäten entscheidende Akteure, wie Franz Zöchbauer am Panel gemeinsam mit WU-Wien-Rektor Rupert Sausgruber und TU-Wien-Rektor Jens Schneider erläutert. „Es gibt im Energiesektor so viel Potenzial, aber man braucht nicht nur viel Geld sondern auch die Ideen“, bringt es Schneider auf den Punkt.

Jens Schneider (l.) und Rubert Sausgruber (r.) | (c) VERBUND / elephant and porcelaine

„Starke Gründer:innen, aber viele Hindernisse am Weg“

Dass natürlich auch die Politik ihren Beitrag leisten muss, um die Skalierung über die Grenzen hinaus zu ermöglichen, erörtert Startup-Staatssekretärin Elisabeth Zehetner in ihrer Keynote. Man müsse die Herausforderung angehen, Startups in Europa zu halten. „Wir haben starke Gründer:innen, aber viele Hindernisse am Weg“, sagt Zehetner und spricht nicht nur das bekannte Thema Wachstumskapital, sondern unter anderem auch die Ausgründungsbedingungen für universitäre Spinoffs an.

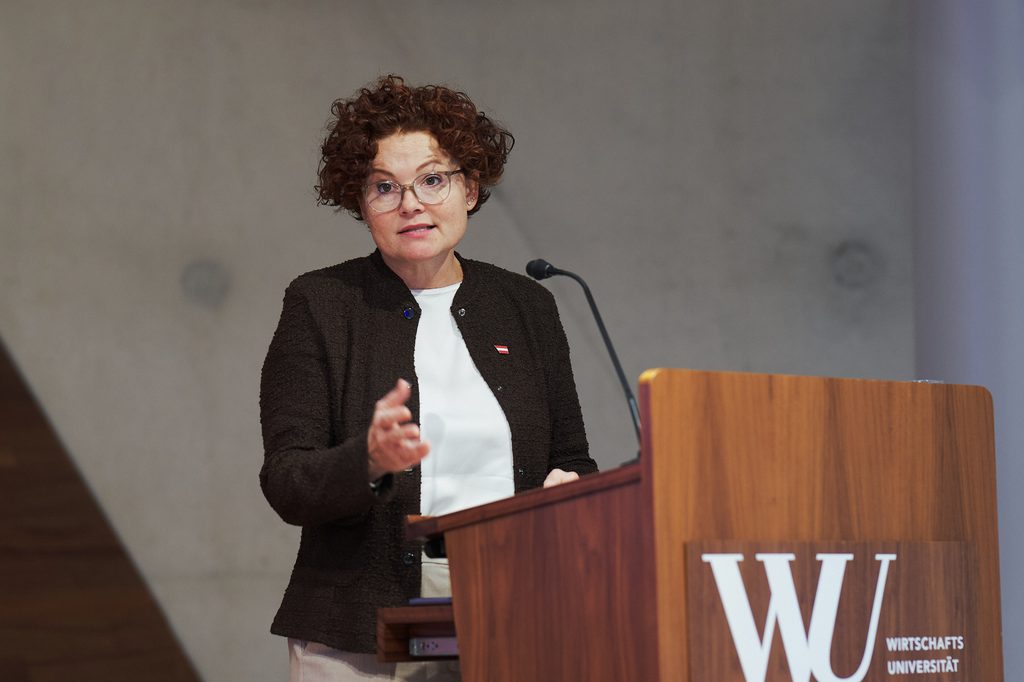
Elisabeth Zehetner | (c) VERBUND / elephant and porcelaine

Als konkrete Maßnahmen – teils auf europäischer, teils auf nationaler Ebene – nennt die Staatssekretärin etwa den European Scaleup Fund und den heimischen Dachfonds und die Notwendigkeiten, die europäische Kapitalmarktunion zu stärken und die Mitarbeiter:innenbeteiligung auch durch steuerliche Anreize weiter zu verbessern. Denn letztlich sei das Ziel – ganz getreu dem Motto des Venture Days – klar: „Erfinde dein Produkt hier, bau dein Unternehmen hier und skaliere hier, aber verkaufe dein Produkt in die ganze Welt.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Umsatzersatz nun auch für indirekt betroffene Unternehmen