01.09.2021

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

Vor allem junge Menschen kaufen gerne jetzt und zahlen später in Raten. Der Trend wird von Financial-Literacy-Experten aber auch kritisch gesehen.
/artikel/buy-now-pay-later-entwickelt-sich-zu-einem-umstrittenen-jugendtrend
Goran Maric (li) und Daniel Strieder © Credi2/Three Coins/Montage: brutkasten

Das Zinstief beschert Konsumkrediten eine Blütezeit. Die Kredite werden aber immer öfter direkt beim Händler aufgenommen: Der US-Boom von „Buy now, pay later“ setzt sich zunehmend auch in Europa durch. Vor allem junge Menschen kaufen gerne jetzt und zahlen später in Raten. Der Trend wird von Financial-Literacy-Experten aber auch kritisch gesehen.

BNPL entwickelt sich zu Billionenmarkt

„Alles deutet darauf hin, dass BNPL (Buy now, pay later, Anm.) sich in den kommenden fünf Jahren vervierfachen und zu einem Billionenmarkt wird, wie auch aktuelle Zahlen von Juniper Research zeigen“, sagt Daniel Strieder, CEO und Mitgründer von Credi2. Das Wiener FinTech, das seit 2020 mehrheitlich in Händen deutscher Investoren ist, hat von dem Trend profitiert, der vergangenes Jahr den Marktführern massive Zuwächse brachte. Klarna hat sich erst kürzlich 630 Millionen Dollar unter anderem bei SoftBank geholt und wurde damit mit 46 Milliarden Dollar bewertet. Square hat Anfang August angekündigt, den Zahlungsdienstleister Afterpay um 29 Milliarden zu übernehmen.

Credi2 bietet „Buy now, pay later“ oder Abomodelle als Baukastensystem für Unternehmen wie Apple oder Banken an und kümmert sich über die Plattform um die gesamte Abwicklung des Prozesses. Dazu gehört beispielsweise die Identifizierung per Videoidentverfahren und eine Bonitätsprüfung. Cashpresso, das Credi2 für die Raiffeisen Bank International entwickelt, bietet Nutzern die Möglichkeit, bei Partnershops in Raten zu bezahlen, wobei in den ersten 60 Tagen keine Zinsen anfallen, also die Aufteilung in zwei Raten kostenlos ist.

Konditionen: Oft teurer als gedacht

Im Juni hat das FinTech 1.000 Menschen in Österreich und Deutschland zum Thema befragen lassen und da bestätigte sich, dass der Kauf auf Raten vor allem bei jungen Menschen beliebt ist. Unter den 18- bis 34-Jährigen gaben mehr als 70 Prozent an, „beim Kauf eine Finanzierung in Anspruch nehmen, um spontaner oder auch mal auf ein höherwertiges Produkt zugreifen zu können“. Jeder Dritte glaubte, dass die Konditionen direkt beim Händler günstiger sind als bei der Bank.

In vielen Fällen Ist es allerdings eher umgekehrt. „Buy now, pay later kostet durchschnittlich zwischen 9 und 15 Prozent Zinsen“, sagt Goran Maric, CEO des auf Finanzkompetenz spezialisierten Social Business Three Coins. „Da müssen Konsumentinnen und Konsumenten viel besser aufgeklärt werden, weil das offenbar vielen nicht bewusst ist“.

Bei Credi2 bestimmt der jeweilige Partner die Zinsen – bei cashpresso von der Raiffeisen Bank International fallen beisoielsweise nach zwei zinsfreien Monaten 14,99 Prozent Zinsen an. Man könne aber nicht generell sagen, dass die Konditionen bei „Buy now, pay later“ schlechter sind, so Credi2 auf Nachfrage. Für die Volkswagen Bank hat das FinTech eine Fahrradfinanzierung entwickelt, die einen Zinssatz von 3,99 Prozent hat.

„In Wahrheit schön verpackte Schulden“

Jedenfalls ist der Prozess einfacher als bei einem Bankkredit und Strieder ist bewusst, dass genau das einer der Erfolgsfaktoren ist: „Der gesamte Prozess muss einfach sein“, so der Credi2-Chef. „Kaum jemand ist noch bereit, seinen Kreditantrag umständlich bei der Hausbank zu stellen und dann abzuwarten, bis das Geld ausgezahlt wird. Für den Kunden wird es zur Selbstverständlichkeit, dass die Kreditvergabe reibungslos in den Kaufprozess integriert ist.“

Weil der Prozess so einfach und angenehm ist, würden gerade junge Menschen mitunter öfter auf diese Lösung zurückgreifen. „Da kann es schnell passieren, dass man nicht nur einen, sondern gleich fünf solcher Verträge hat und da kommen dann schon teilweise beachtliche Fixkosten zusammen“, so Maric. Studien in Großbritannien hätten gezeigt, dass durch Buy now, pay later immer mehr Menschen in Zahlungsverzug geraten. „Buy now, pay later sind in Wahrheit schön verpackte Schulden“, sagt der Three-Coins-CEO.

Strenge Risikoprüfung soll Ausfälle verhindern

Maric kritisiert, dass Jugendliche mit Lockangeboten zu Käufen verleitet würden, die sie sonst vielleicht gar nicht getätigt hätten und sich auch nicht leisten können. Bei Credi2 sei diese Gefahr eher gering, da die Entscheidung für die Ratenzahlung in der Regel nach der Kaufentscheidung beim Checkout oder an der Kassa falle und nicht umgekehrt, wie Credi2 betont: „Für diese Kunden ist oftmals die Flexibilität der ausschlaggebende Grund dieser Bezahlart und nicht mangelnde Liquidität“. Man hätte auch kein Interesse daran, dass Zahlungen ausfallen und setze für Partnerbanken eine strenge Risikoprüfung nach deren Vorgaben in Echtzeit um. Es würde auch für keine der entwickelten BNPL-Lösungen „aggressives Endkunden-Marketing“ auf Social Media betrieben.

Die Risikoprüfung beschreibt das FinTech beispielhaft für cashpresso so: „Hierzu loggen sich Kunden in ihrem Gehaltskonto ein und innerhalb von 3-5 Sekunden wird eine digitale Haushaltsrechnung erstellt, die ähnlich einer Einnahmen- und Ausgabenrechnung ist. Damit soll sichergestellt werden, dass sich Kunden den Kredit auch leisten können. Im Falle einer negativen Risikoprüfung werden keine Kredite vergeben“.
Deine ungelesenen Artikel:
29.09.2026

So will A1 den KI-Boom für sich nutzen

ICT ist für die A1 Group aktuell der Wachstumsmarkt schlechthin. Die große Aufgabe: KI operativ in Unternehmen zu bringen. Welche Strategien man dabei verfolgt, erklärten Group-CEO Alejandro Plater und Group-CTO Alexander Kuchar am Rande des "A1 ICT Summit".
/artikel/so-will-a1-den-ki-boom-fuer-sich-nutzen
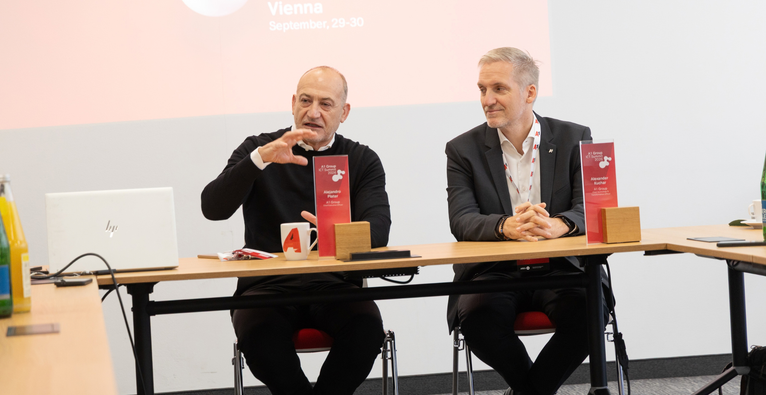
A1 Group CEO Alejandro Plater und A1 Group CTO Alexander Kuchar | (c) A1 Group

„Als sich das Internet durchgesetzt hat, gab es ‚Greenfield-Unternehmen‘ wie Google, die keine Legacy hatten und etablierte Unternehmen wie Microsoft, die sich transformieren mussten. Jetzt sind wir in der gleichen Situation. Während OpenAI, Anthropic und Co. etwas komplett Neues aufbauen, müssen die bestehenden Player, wie etwa auch wir, die Transformation schaffen“, sagt Alejandro Plater, CEO der A1 Group, am Rande des A1 ICT Summit. Und er fügt an: „Microsoft ist diese Transformation damals sehr gut gelungen. Wir wollen wie Microsoft sein.“

ICT als entscheidender Wachstumsmarkt

Mehr noch als um die Herausforderungen, die KI innerhalb des Konzerns mit sich bringt, geht es für die Gruppe dabei darum, dem Markt zu liefern, was gebraucht wird. Das große Schlagwort lautet ICT mit umfassenden Cloud- und KI-basierten Angeboten für Unternehmen. Von 2021 auf 2025 wuchs der Gruppenumsatz in dem Bereich von 285 auf 573 Millionen Euro – eine durchschnittliche jährliche Wachstumsrate von 19 Prozent. Was das mit dem KI-Boom zu tun hat, bringt Plater auf den Punkt: „Wir sind groß und haben die Möglichkeiten, schnell auf alle Entwicklungen zu reagieren. Viele Unternehmen sind klein und haben diese Möglichkeiten nicht. Das ist eine große Chance für uns.“

„Souveränität heißt für uns in erster Linie: Du hast die Wahl.“

Eine Rolle spielt dabei natürlich auch das aktuell große Thema Digitale Souveränität. „Souveränität heißt für uns in erster Linie: Du hast die Wahl. Es gibt mehrere Alternativen und du kannst entscheiden“, erklärt Alexander Kuchar, CTO der A1 Group. Das trifft vor allem auf den Cloud-Bereich zu, wo man mit der Tochter Exoscale ein eigenes Angebot mit Data-Centern an zahlreichen europäischen Standorten hat, gleichzeitig aber auch Angebote der US-Hyperscaler vertreibt. „Es kommt hier immer auf die konkreten Kundenbedürfnisse an, welche Variante die sinnvollste ist“, sagt der CTO.

In Sachen KI setzt A1 dagegen primär auf Open-Source-Modelle, also einen genuin souveränen Ansatz. Dass diese technologisch nicht mit den Frontier-LLMs der US-Giganten mithalten können, sieht Kuchar wenig problematisch. Die Entwicklung verlaufe verschoben, aber parallel. „Was die Frontier-Modelle heute können, werden die Open-Source-Modelle in kurzer Zeit können“, so der CTO. Entscheidend seien die tatsächlichen Bedürfnisse der Unternehmenskunden – und hier spiele etwa auch die Abwägung zwischen Performance und Kosten eine große Rolle. Die Wahl falle daher oft bewusst auf schwächere Modelle, die den spezifischen Zweck aber – günstiger – erfüllen.

Strategie: Leute vor Ort

CEO Plater sieht das Thema aus der Vogelperspektive: „Es geht nicht primär um die Technologie. Es geht um das Leadership in den Unternehmen.“ Entscheidend sei, wie die Technologie operativ ankomme und es gelinge, die ganze Organisation mitzunehmen. A1 setzt dabei auf Präsenz in seinen Märkten. „Es ist überraschend, wie unterschiedlich unsere Märkte sind. Wenn ein US-Player kommt, und den Unternehmen erklären will, wie sie ihr Business zu führen haben, wird das nicht funktionieren“, sagt Alexander Kuchar. Und Plater ergänzt: „Das ist unsere Strategie: Wir haben Leute vor Ort, die die Sprache sprechen. Wir haben Callcenter und Techniker, die zu einem kommen. Bei den Hyperscalern erreichst du niemanden.“

Dass die besagten Callcenter schon in absehbarer Zeit nicht mehr mit Menschen, sondern mit KI-Agenten besetzt sein werden, ist für den CEO gleichzeitig eine Selbstverständlichkeit: „Die KI passt sich sogar an den spezifischen Dialekt der Anrufenden an. Menschen können es damit nicht aufnehmen“, meint er. Und ob aber Kund:innen nicht dennoch mit echten Menschen sprechen wollen? „Man wird nicht erkennen, dass es eine KI ist“, so Plater, „bloß, wenn die Regulatorik vorschreibt, das schon bei Gesprächsbeginn kenntlich zu machen.“

Generell sei die Regulatorik auch etwas, das ihn beschäftige, sagt der CEO, konkret die Unterschiede zwischen den Ländern bzw. den Großregionen: „So viel ist klar: Die weniger regulierten bewegen sich schneller – im Positiven wie im Negativen – und die stärker regulierten bewegen sich langsamer – im Positiven wie im Negativen.“

„Je weniger Systeme, Tools und Prozesse man hat, desto einfacher ist es zu kontrollieren.“

Ein großes damit verbundenes Thema ist die Sicherheit. „Wir arbeiten mit mehreren Strategien daran, die Cyber-Security stetig zu verbessern“, sagt dazu Plater. Erstens versuche man etwa, wo es gehe, zu vereinfachen. „Je weniger Systeme, Tools und Prozesse man hat und je simpler alles ist, desto einfacher ist es zu kontrollieren.“ Zweitens habe man eigene Teams, die ständig die neuesten Entwicklungen im Auge behielten und solche, die konstant Angriffe auf das eigene System simulieren, um Lücken zu finden. Auch hier sieht der CEO eine große Chance für die A1 Group, die CTO Kuchar benennt: „Wir bieten hier maßgeschneiderte Lösungen für KMU.“

Und wie sieht es mit den zuletzt vielfach kolportierten globalen Bedrohungsszenarien durch KI aus, die bis zur befürchteten Auslöschung der Menschheit gehen? „Ich bin nicht sehr fatalistisch bei dem Thema“, sagt Plater. Man müsse solche Szenarien schon in Perspektive setzen. „Was sind die tatsächlichen Möglichkeiten, die so drastisch sein könnten? Das ist für mich eher Science Fiction. Aber wer weiß, vielleicht irre ich mich.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend