28.11.2019

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Das Wiener FinTech-Startup Bluecode setzt seinen Plan um und startet mit "Co-Branded Apps" seiner Payment-Lösung mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank. Weitere Banken, darunter die Hypo NOE Landesbank, sollen bald folgen.
/artikel/bluecode-co-branded-apps-raiffeisen-bks
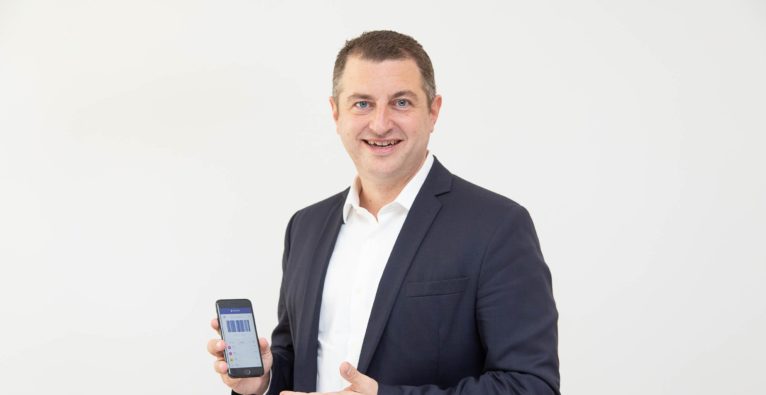
Bluecode CEO Christian Pirkner
(c) Tanzer: Bluecode CEO Christian Pirkner

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. Bereits in der Vergangenheit wurden dazu Banken-Partner vorgestellt. Nun geht man erstmals mit „Co-Branded Apps“ mit heimischen Banken an den Start. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. Erstere ist für sämtliche heimischen Raiffeisen-Kunden verfügbar.

+++ Mehr zum Thema FinTech +++

Bluecode: „Customer Journey bei der Hausbank des Vertrauens“

„Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Er spielt damit auf ein immer wieder von ihm vorgebrachtes Argument an, wonach große internationale Player wie Apple und Google mit ihren Payment-Services sie Customer Journey zu sich holen wollen und dadurch zur Bedrohung für die etablierten Banken werden. Und nicht nur diese, wie Pirkner ausführt: „Die zweite EU-Zahlungsdiensterichtlinie PSD2 spielt seit dem 14. September 2019 vielen Drittanbietern in die Hände. Banken müssen dann verpflichtend sensible Kontoinformationen via Schnittstellen an Dienste von Drittanbietern weitergeben, wenn der Kunde zustimmt“.

Weitere „Co-Branded Apps“ in den kommenden Wochen

Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. Herta Stockbauer, Vorstandsvorsitzende der BKS Bank, zeigt sich in einem Statement von den Argumenten überzeugt: „Da Datenschutz bei uns an oberster Stelle steht, haben wir uns bewusst für eine europäische Partnerschaft entschieden“. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. „Die Umsetzung ist in weniger als vier Wochen möglich“, sagt Pirkner dazu.

⇒ Zur Page des FinTechs

Archiv: Christian Pirkner im brutkasten Video-Talk

Live-Talk mit Christian Pirkner von Bluecode

Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

Gepostet von DerBrutkasten am Freitag, 23. November 2018

Redaktionstipps
Deine ungelesenen Artikel:
29.09.2026

So will A1 den KI-Boom für sich nutzen

ICT ist für die A1 Group aktuell der Wachstumsmarkt schlechthin. Die große Aufgabe: KI operativ in Unternehmen zu bringen. Welche Strategien man dabei verfolgt, erklärten Group-CEO Alejandro Plater und Group-CTO Alexander Kuchar am Rande des "A1 ICT Summit".
/artikel/so-will-a1-den-ki-boom-fuer-sich-nutzen
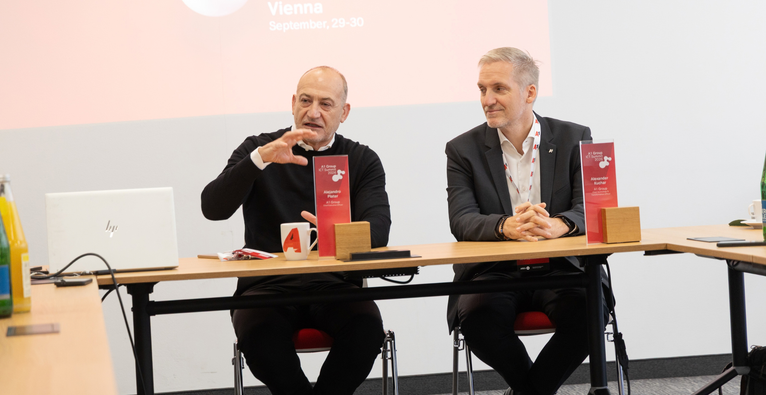
A1 Group CEO Alejandro Plater und A1 Group CTO Alexander Kuchar | (c) A1 Group

„Als sich das Internet durchgesetzt hat, gab es ‚Greenfield-Unternehmen‘ wie Google, die keine Legacy hatten und etablierte Unternehmen wie Microsoft, die sich transformieren mussten. Jetzt sind wir in der gleichen Situation. Während OpenAI, Anthropic und Co. etwas komplett Neues aufbauen, müssen die bestehenden Player, wie etwa auch wir, die Transformation schaffen“, sagt Alejandro Plater, CEO der A1 Group, am Rande des A1 ICT Summit. Und er fügt an: „Microsoft ist diese Transformation damals sehr gut gelungen. Wir wollen wie Microsoft sein.“

ICT als entscheidender Wachstumsmarkt

Mehr noch als um die Herausforderungen, die KI innerhalb des Konzerns mit sich bringt, geht es für die Gruppe dabei darum, dem Markt zu liefern, was gebraucht wird. Das große Schlagwort lautet ICT mit umfassenden Cloud- und KI-basierten Angeboten für Unternehmen. Von 2021 auf 2025 wuchs der Gruppenumsatz in dem Bereich von 285 auf 573 Millionen Euro – eine durchschnittliche jährliche Wachstumsrate von 19 Prozent. Was das mit dem KI-Boom zu tun hat, bringt Plater auf den Punkt: „Wir sind groß und haben die Möglichkeiten, schnell auf alle Entwicklungen zu reagieren. Viele Unternehmen sind klein und haben diese Möglichkeiten nicht. Das ist eine große Chance für uns.“

„Souveränität heißt für uns in erster Linie: Du hast die Wahl.“

Eine Rolle spielt dabei natürlich auch das aktuell große Thema Digitale Souveränität. „Souveränität heißt für uns in erster Linie: Du hast die Wahl. Es gibt mehrere Alternativen und du kannst entscheiden“, erklärt Alexander Kuchar, CTO der A1 Group. Das trifft vor allem auf den Cloud-Bereich zu, wo man mit der Tochter Exoscale ein eigenes Angebot mit Data-Centern an zahlreichen europäischen Standorten hat, gleichzeitig aber auch Angebote der US-Hyperscaler vertreibt. „Es kommt hier immer auf die konkreten Kundenbedürfnisse an, welche Variante die sinnvollste ist“, sagt der CTO.

In Sachen KI setzt A1 dagegen primär auf Open-Source-Modelle, also einen genuin souveränen Ansatz. Dass diese technologisch nicht mit den Frontier-LLMs der US-Giganten mithalten können, sieht Kuchar wenig problematisch. Die Entwicklung verlaufe verschoben, aber parallel. „Was die Frontier-Modelle heute können, werden die Open-Source-Modelle in kurzer Zeit können“, so der CTO. Entscheidend seien die tatsächlichen Bedürfnisse der Unternehmenskunden – und hier spiele etwa auch die Abwägung zwischen Performance und Kosten eine große Rolle. Die Wahl falle daher oft bewusst auf schwächere Modelle, die den spezifischen Zweck aber – günstiger – erfüllen.

Strategie: Leute vor Ort

CEO Plater sieht das Thema aus der Vogelperspektive: „Es geht nicht primär um die Technologie. Es geht um das Leadership in den Unternehmen.“ Entscheidend sei, wie die Technologie operativ ankomme und es gelinge, die ganze Organisation mitzunehmen. A1 setzt dabei auf Präsenz in seinen Märkten. „Es ist überraschend, wie unterschiedlich unsere Märkte sind. Wenn ein US-Player kommt, und den Unternehmen erklären will, wie sie ihr Business zu führen haben, wird das nicht funktionieren“, sagt Alexander Kuchar. Und Plater ergänzt: „Das ist unsere Strategie: Wir haben Leute vor Ort, die die Sprache sprechen. Wir haben Callcenter und Techniker, die zu einem kommen. Bei den Hyperscalern erreichst du niemanden.“

Dass die besagten Callcenter schon in absehbarer Zeit nicht mehr mit Menschen, sondern mit KI-Agenten besetzt sein werden, ist für den CEO gleichzeitig eine Selbstverständlichkeit: „Die KI passt sich sogar an den spezifischen Dialekt der Anrufenden an. Menschen können es damit nicht aufnehmen“, meint er. Und ob aber Kund:innen nicht dennoch mit echten Menschen sprechen wollen? „Man wird nicht erkennen, dass es eine KI ist“, so Plater, „bloß, wenn die Regulatorik vorschreibt, das schon bei Gesprächsbeginn kenntlich zu machen.“

Generell sei die Regulatorik auch etwas, das ihn beschäftige, sagt der CEO, konkret die Unterschiede zwischen den Ländern bzw. den Großregionen: „So viel ist klar: Die weniger regulierten bewegen sich schneller – im Positiven wie im Negativen – und die stärker regulierten bewegen sich langsamer – im Positiven wie im Negativen.“

„Je weniger Systeme, Tools und Prozesse man hat, desto einfacher ist es zu kontrollieren.“

Ein großes damit verbundenes Thema ist die Sicherheit. „Wir arbeiten mit mehreren Strategien daran, die Cyber-Security stetig zu verbessern“, sagt dazu Plater. Erstens versuche man etwa, wo es gehe, zu vereinfachen. „Je weniger Systeme, Tools und Prozesse man hat und je simpler alles ist, desto einfacher ist es zu kontrollieren.“ Zweitens habe man eigene Teams, die ständig die neuesten Entwicklungen im Auge behielten und solche, die konstant Angriffe auf das eigene System simulieren, um Lücken zu finden. Auch hier sieht der CEO eine große Chance für die A1 Group, die CTO Kuchar benennt: „Wir bieten hier maßgeschneiderte Lösungen für KMU.“

Und wie sieht es mit den zuletzt vielfach kolportierten globalen Bedrohungsszenarien durch KI aus, die bis zur befürchteten Auslöschung der Menschheit gehen? „Ich bin nicht sehr fatalistisch bei dem Thema“, sagt Plater. Man müsse solche Szenarien schon in Perspektive setzen. „Was sind die tatsächlichen Möglichkeiten, die so drastisch sein könnten? Das ist für mich eher Science Fiction. Aber wer weiß, vielleicht irre ich mich.“
Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.