11.10.2023

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

Die WKÖ-Bundessparte Bank und Versicherung legt eine Studie vor, wonach der digitale Euro hohe Risiken birgt. Tatsächlich dürften die Banken vor allem um ihre Kundschaft bangen.
/artikel/wirtschaftskammer-kritik-digitaler-euro
WKO Wirtschaftskammer digitaler Euro
(c) Wirtschaftskammer Burgenland

Wir zahlen ständig digital. Auf den ersten Blick klingt der von der Europäischen Zentralbank (EZB) geplante „digitale Euro“ also nach keiner großen Änderung. Tatsächlich wären die Auswirkungen aber massiv. Denn die digitale Version der Währung wäre wie Bargeld handzuhaben, nur eben virtuell. Man bräuchte für digitale Zahlungen also bloß eine Wallet und nicht wie bislang ein Bankkonto.

Kann der digitale Euro das nicht gehaltene Bitcoin-Versprechen erfüllen?

Davon könnten nicht nur all jene stark profitieren, die aus unterschiedlichen Gründen kein Bankkonto haben können. Denn sie wären perspektivisch nicht mehr von allen Zahlungen ausgeschlossen, die heute digital erfolgen müssen – womit es dem digitalen Euro gelingen könnte, ein nicht gehaltenes Versprechen von Bitcoin zu erfüllen: „bank the unbanked“. Generell würden in der Wallet für das einfache Halten von Geldvermögen keine Gebühren oder Zinsen anfallen – das könnte für einen noch viel größeren Personenkreis interessant sein.

Banken geben sich via Wirtschaftskammer kritisch

Soweit zu den Versprechungen des digitalen Euro. Doch natürlich gibt es auch Kritik am Konzept. Und die kommt – nicht ganz überraschend – von Seiten der Banken bzw. deren Interessensvertretungen. Schließlich geht es um den potenziellen Verlust von Kundschaft bzw. Einlage-Vermögen.

Hierzulande brachte sich nun die Wirtschaftskammer mit einer Studie gegen die EZB-Digital-Währung in Position. Konkret der Obmann der Bundessparte Bank und Versicherung Willibald Cernko, der (nicht ganz) nebenbei auch CEO von Österreichs größter Bankengruppe Erste Group ist. Für die Studie beauftragt wurden die deutschen Ökonomen Peter Bofinger und Thomas Haas von der Uni Würzburg.

Cernko fürchtet um Sicherheit und Privatsphäre

„Eine derart weitgehende europäische Weichenstellung wie die Einführung eines digitalen Euro braucht klare Antworten auf die vielen offenen Fragen dieses Projektes. Schließlich geht es unter anderem um die Sicherung der Wahlfreiheit beim Bezahlen, die Sicherheit des Geldes und den Schutz der Privatsphäre“, so Cernko in einer Aussendung.

„Grundlegender Eingriff in das Geld- und Finanzsystem“

Der digitale Euro sei ein grundlegender Eingriff in das Geld- und Finanzsystem, meint Bofinger. Die EZB begebe sich damit in ein Geschäftsfeld, das bisher rein privat von Banken und Zahlungsdienstleistern betrieben wurde. Aus ordnungspolitischer Sicht lasse sich das nur rechtfertigen, wenn ein Marktversagen identifiziert werden könne. Das sei bislang jedoch nicht gelungen, argumentiert der Ökonom.

Bofinger sieht „keine überzeugenden Anwendungsfälle“ für digitalen Euro

Er sieht zudem „keine überzeugenden Anwendungsfälle“ und erwartet: „Wer nicht möchte, dass seine Zahlungen in irgendeiner Weise erfasst werden, wird auch weiterhin anstelle des digitalen Bargelds das altbewährte physische Bargeld verwenden“.

Digitaler Euro: Zwang zu Gratis-Kontos für Banken?

„Den allenfalls mit Mühe erkennbaren Vorteilen stehen erhebliche Kosten gegenüber, da für den digitalen Euro eine parallele, komplett neue Zahlungsverkehrsinfrastruktur geschaffen werden muss“. konstatiert Bofinger weiter. Die EZB wolle dazu Zahlungsdienstleister und Banken verpflichten, behauptet der Ökonom. Zweitere sollen das Eröffnen und das Führen von digitalen Euro-Konten ermöglichen. „Aus ordnungspolitischer Sicht ist das ähnlich absurd, wie wenn man Bäcker verpflichten würde, neben ihrem regulären Angebot kostenlose Euro-Semmeln anzubieten, weil der Verzehr von Semmeln ein Grundrecht darstelle“, so Bofinger.

Zudem befürchtet der Wissenschaftler, dass US-Zahlungsdienstleister ihre Position in der EU durch die Einführung des digitalen Euro verstärken könnten. Auch Ängste vor der Abschaffung des Bargelds bringen sie ins Spiel, ebenso wie jene vor „digitalen bank runs“.

Fehlende Obergrenze als Gefahr für Banken-Refinanzierung

Problematisch sei auch, dass keine verbindliche Obergrenze für das Halten von digitalen Euros vorgesehen ist. „Ohne Obergrenze besteht die Gefahr, dass Guthaben über 100.000 Euro die zu Wertspeicher-Zwecken gehalten werden, von den Geschäftsbanken auf die EZB übertragen werden. Die Banken würden damit größere Teile ihrer Refinanzierung verlieren und damit deutlich stärker als bisher in ihrem Kreditgeschäft von der Refinanzierungspolitik der EZB abhängig werden“, heißt es dazu in der Aussendung.

Ökonomen empfehlen von Banken getragene Alternative

Als Alternative empfehlen die Ökonomen die von einer Reihe von europäischen Banken und Zahlungsdienstleistern getragene European Payments Initiative (EPI), die an einem eigenen elektronischen Zahlungssystem für ganz Europa arbeitet. Im Gegensatz zum digitalen Euro könne man bei diesem die bestehenden Zahlungsverkehrs-Infrastrukturen nutzen, so die Ökonomen. Zudem wäre der Verbreitungsbereich mit der gesamten EU, der Schweiz und dem Vereinigten Königreich deutlich größer als beim digitalen Euro, der auf den Euroraum begrenzt wäre.

Deine ungelesenen Artikel:
07.10.2026

Linzer Startup kalkül verdoppelt innerhalb von sieben Monaten Useranzahl ohne bezahlte Werbung

Das oberösterreichische Startup kalkül hat die Marke von 10.000 Nutzer:innen überschritten. Die Buchhaltungssoftware der beiden Gründer Lukas Weilguny und Michael Leister richtet sich an österreichische Einzel- und Kleinunternehmer.
/artikel/linzer-startup-kalkuel-verdoppelt-innerhalb-von-sieben-monaten-useranzahl-ohne-bezahlte-werbung
kalkül
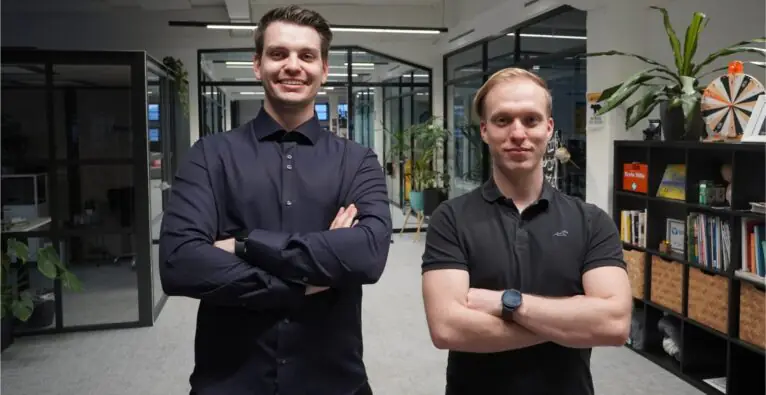
© kalkül - Michael Leister (links) und Lukas Weilguny (rechts) von kalkül.

Entstanden ist kalkül aus einem eigenen Problem. Lukas Weilguny und Michael Leister entwickeln als Selbstständige seit 2017 Software für Unternehmen. Als ihr damals genutztes Rechnungsprogramm nach einer Übernahme spürbar schlechter wurde, sahen sie sich nach Alternativen um und testeten mehr als zehn Buchhaltungsprogramme.

„Wir haben kein einziges gefunden, das wirklich einfach und gleichzeitig auf Österreich zugeschnitten war. Buchhaltung ist der langweiligste Teil im Alltag von Selbstständigen. Niemand will stundenlang eine Software lernen, nur um die erste Rechnung zu schreiben. Genau das ändern wir“, erinnert sich Leister.

kalkül: von 1.000 auf 10.000 Nutzer:innen

Also schufen sie 2023 eine eigene Lösung: Ihre Software, die von der we-dev e.U. betrieben wird, dient der Erstellung von Angeboten und Rechnungen, führt die Einnahmen-Ausgaben-Rechnung mit und deckt Mahnwesen und Zahlungsabgleich ab. Laut Unternehmen ist sie auf die österreichischen Steuervorgaben abgestimmt.

Im November 2024 zählte kalkül 1.000 Nutzer:innen, im Februar 2026 waren es 5.000. Seither hat sich die Zahl innerhalb von sieben Monaten noch einmal verdoppelt. Treibende Kraft hinter dem organischen Wachstum waren den Gründern zufolge persönliche Empfehlungen und die Sichtbarkeit in Suchmaschinen. Bezahlte Werbeanzeigen testen die Gründer erst seit Kurzem. Das Unternehmen ist eigenfinanziert und hat bis heute keine externe Finanzierung aufgenommen.

Allgemein wird der Markt für Rechnungssoftware im deutschsprachigen Raum von deutschen Anbietern dominiert. Österreich werde dort meist nur als kleines Nischenland mitgedacht. Besonderheiten wie Kleinunternehmerregelung, Einnahmen-Ausgaben-Rechnung, BAO-Aufbewahrungspflichten oder Verzugszinsen nach österreichischem Recht werden oft nur oberflächlich abgedeckt, sagen die Founder. Kalkül sei hingegen exakt für diesen Markt gebaut, inklusive Rechnern für Einkommensteuer, SVS-Beiträge, Gewinnfreibetrag und Abschreibungen.

Freemium-Modell

Um Selbstständige gerade zu Beginn zu entlasten, setzt kalkül auf ein Freemium-Modell: Kernfunktionen wie Angebote, Rechnungen, Mahnwesen und die Einnahmen-Ausgaben-Rechnung sind ohne Limits dauerhaft kostenlos. Ein Abo indes schaltet Zusatzfunktionen wie den automatischen Bankabgleich mit über 2.600 Banken frei. Der überwiegende Teil der 10.000 Nutzer:innen verwendet die Gratisversion, wie man mitteilt.

„Als wir das Abo eingeführt haben, gab es dafür wochenlang praktisch keine exklusiven Funktionen. Trotzdem haben Leute bezahlt, einfach um die Entwicklung zu unterstützen. Das war für uns das ehrlichste Feedback, das wir bekommen konnten“, sagt Weilguny.

Integrierte Registrierkassenlösung als nächster Schritt

Als nächsten großen Schritt kündigen die Gründer eine integrierte Registrierkassenlösung an. Parallel baut kalkül die Zusammenarbeit mit Steuerberatern aus: Enger Partner ist die Linzer Kanzlei Raml & Partner, die zwölffach als „Steuerberater des Jahres“ (in der Kategorie „Allrounder Oberösterreich“) ausgezeichnet wurde. Weitere Kooperationen sind geplant. Mittelfristig soll außerdem eine KI-gestützte Belegerkennung Ausgaben automatisch auslesen und kategorisieren.

Welche Funktionen zuerst kommen, entscheidet – laut Foundern – weitgehend die Community: Je häufiger ein Feature angefragt wird, desto weiter rückt es nach vorn. „Wir wollen das einfachste Rechnungsprogramm für Selbstständige in Österreich sein“, sagt Leister. „Mit 10.000 Nutzern sind wir ein gutes Stück weiter, aber bei 376.112 Ein-Personen-Unternehmen im Land haben wir noch viel vor uns.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirtschaftskammer bringt sich gegen digitalen Euro in Position