25.06.2020

Wirecard meldet Insolvenz an – erste Stimmen aus dem FinTech-Sektor

Angesichts des 1,9 Milliarden Euro schweren Bilanzlochs musste der Zahlungsverkehrsanbieter Wirecard AG am Donnerstagvormittag Insolvenz anmelden. Zudem wurde die Aktie vom Handel ausgesetzt. Mittlerweile beziehen auch Player aus dem heimischen FinTech-Sektor Stellung zum Bilanzskandal.
/artikel/wirecard-fintech-sektor
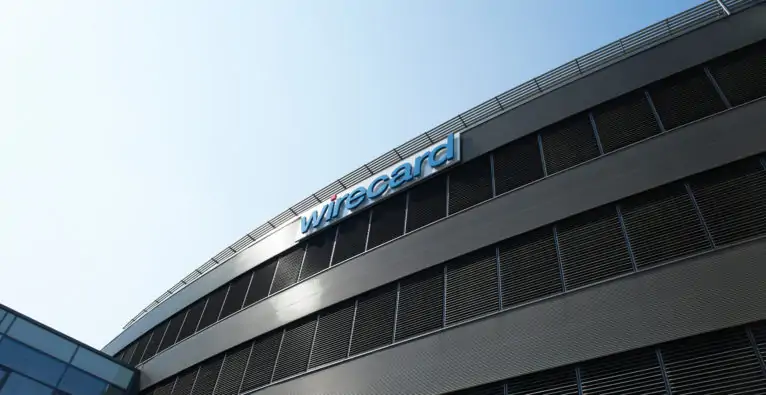
wirecard
(c) wircard

Der Bilanzskandal um Wirecard erreicht einen neuen (vorläufigen) Höhepunkt. Aufgrund drohender Zahlungsunfähigkeit und Überschuldung musste das Unternehmen heute Donnerstagvormittag Insolvenz anmelden.

+++ zum Fokus-Channel: FinTech +++

In einer Mitteilung des Unternehmens heißt es: „Der Vorstand der Wirecard AG hat heute entschieden, für die Wirecard AG beim zuständigen Amtsgericht München einen Antrag auf Eröffnung eines Insolvenzverfahrens wegen drohender Zahlungsunfähigkeit und Überschuldung zu stellen.“

Derzeit wird geprüft, ob für die Tochtergesellschaften der Wirecard-Gruppe ebenfalls Insolvenzanträge gestellt werden müssen.

Vom Handel ausgesetzt

Zudem wurde die Aktie am Donnerstag für 60 Minuten vom Handel ausgesetzt. Letzte Woche brach die Aktie bereits um 70 Prozent ein – mehr darüber in einer ausführlichen Analyse.

Zudem hatten die Gläubigerbanken das Recht, Kredite über zwei Milliarden Euro zu kündigen, sofern das Unternehmen nicht bis zum vergangenen Freitag eine Bilanz vorlegt, die von Wirtschaftsprüfern getestet wird.

Das Beratungsutnernehmen EY hatte eine Wirtschaftsprüfung verweigert. Als Grund wurde angegeben, dass die Bestätigungen über die Treuhandkonten offenbar gefälscht waren.

Ex-Wirecard-Chef auf Kaution frei

Seit Wochenbeginn überschlugen sich die Ereignisse rund um wirecard. Erst am Dienstagabend stellte sich Ex-Wirecard-Chef Markus Braun, der gebürtiger Österreicher ist, der Polizei in München. Gegen eine Zahlung von fünf Millionen Euro Kaution und wöchentliche Meldepflicht wurde der Haftbefehl jedoch außer Vollzug gesetzt.

Anfang der Woche musste wirceard einräumen, dass ein bilanziertes Vermögen von 1,9 Milliarden Euro auf Treuhandkonten in Asien wahrscheinlich gar nicht existiert. Der für das Asiengeschäft zuständige Vorstand Jan Marsalek wurde fristlos entlassen.

Zudem hat auch die deutsche Finanzaufsicht BaFin eine Strafanzeige wegen Verdachts der Marktmanipulation erstattet. In Deutschland entbrannte daraufhin eine Debatte über mangelnde Regierunlierugnsbestimmungen und Fehler bei der Beaufsichtigung von Wirecard.

Stimmen aus dem FinTech-Sektor

Mittlerweile nehmen auch Payment-Dienstleister und Player aus der österreichischen FinTech-Szene zum milliardenschweren Bilanzskandal Stellung.

bluesource – mobile solutions und mobile-pocket

Martin Sprengseis-Kogler, Managing Partner von bluesource – mobile solutions und mobile-pocket, bedauert den Schaden für Anleger und Kunden von Wirecard. Sprengseis-Kogler hat unter anderem auch mit Wirecard Projekte in Spanien, Deutschland und Österreich umgesetzt und baut die Akzeptanzlösung für den Payment-Dienstleister Bluecode.

Zugleich sieht Sprengseis-Kogler jedoch auch Potentiale für das eigene Geschäft. „Im Moment werden gerade einige zig tausend Kunden frei für den Markt. Wir haben seit vorgestern Anfragen in der Inbox, wohin man wechseln kann, wenn man Wirecard Kunde ist. Da wir gerade eine Akzeptanz-App entwickeln, ist das eine Riesenchance.“

Bluecode

Blucode Gründer Christian Pirkner sieht die Zahlungsabwicklung für Händler aufgrund der angemeldeten Insolvenz derzeit nicht in Gefahr. „Ich nehme nicht an, dass es für Händler Zahlungsausfälle geben und Geld versickern wird. Die Transaktionen und Geldflüsse werden weiterlaufen. Generell werden die Systeme vorerst weiterlaufen und in der Zwischenzeit kann bei Bedarf auf andere Anbieter umgestellt werden“, so Pirkner am Nachmittag gegenüber dem Brutkasten. 

Problematischer sieht er hingegen die Situation für FinTechs. „Das größte Problem ist, dass die Endkunden der FinTechs in vielen Fällen die Kunden der Wirecard sind. In der Regel wurden die KYC-Prozesse über die Wirecard abgewickelt und nicht mit den jeweiligen FinTechs.“ Der Wechsel vom Wirecard-Ökosystem in das Ökosystem eines Wirecard-Mitbewerbers ist daher mit hohen Kosten verbunden. Zudem bedarf es in diesem Fall laut Pirkner einem erneuten Onboarding der Kunden.

=> ein ausführliches Interview mit Christian Pirkner zu den Folgen des Wirecard-Skandals für den FinTech-Sektor könnt ihr HIER lesen.

Ixopay

Ebenfalls zu Wort hat sich das Wiener FinTech Ixopay gemeldet, das eine Payment Orchestration-Plattform entwickelt hat, die Kunden globales Payment-Processing ermöglicht. Auf dem Unternehmens-Blog thematisiert Ixopay die Problematik individueller Abhängigkeiten von Payment Service Providern. „Wenn ein Zahlungsdienstleister plötzlich nicht mehr verfügbar oder doch nicht so sicher ist, wie bisher angenommen, könnten in Ihrem Unternehmen von einem Schlag auf den anderen die Einnahmequellen ausfallen“, so Ixopay.

Dahingehend rät das FinTech zur Nutzung von Payment Management Plattformen, bei denen Provider nahtlos geswitcht werden können. Zudem sollten Händler sicherstellen, dass sie eine PCI zertifizierten Payment Management Lösung verwenden, um auch die Zahlungdaten der Kunden in Sekunden von einer Plattform auf die andere wechseln zu können und somit weiterhin Abbuchungen möglich sind.

ready2order

Markus Bernhard vom Wiener Startup ready2order, das eine Cloud-basierte POS (Point-of-Sale)-Software-Lösung für Registrierkassen anbietet, betont die Innovationskraft, die Wirecard für die Branche hatte: „Wirecard hat bereits vor Jahren als eines der ersten Unternehmen umfassende technische und regulatorische Lösungen angeboten, das zu einer Zeit zu der Fintech noch kein etablierter Begriff war. Viele Startups im stark boomenden Finanztechnologiebereich hätten ohne Wirecard ihre Geschäftsmodelle auch erst gar nicht realisieren können, da Wirecard sicherlich stets ein wesentlicher Wegbereiter war. Mittlerweile gibt es aber auch eine Reihe an vergleichbaren Anbietern am Markt, die ebenso umfassende Lösungen anbieten. Wir selbst sind stets mit allen relevanten Playern im Austausch, bis jetzt auch mit Wirecard.“

Weiters führt Bernhard aus: „Wirecard ist mit einer großen Vision angetreten und diese wurde auf Produktebene technisch und regulatorisch auch eindrucksvoll umgesetzt. Wegen den aktuellen Ereignissen bleibt die Innovation im Finanztechnologiebereich aber nicht stehen, wir werden weiterhin neue innovative Lösungen sehen und es gibt mittlerweile auch genügend Alternativen. Generell kann sich zwar durchaus kurzfristig eine Angebotslücke im Markt ergeben, diese wird aber von bestehenden und vielleicht auch neuen Playern zügig geschlossen werden – die Nachfrage nach entsprechenden Lösungen ist jedenfalls da.“

Das Startup ready2order hat übrigens keine Partnerschaft mit Wirecard. Dementsprechend sind die Produkte und Kunden von den aktuellen Ereignissen nicht betroffen.

Brutkasten-Nachlese zu wirecard
Redaktionstipps
Deine ungelesenen Artikel:
11.11.2026

Dachfonds-Chefin Rozalia Urbanek: „Unsere oberste Priorität ist die Rendite“

Bei der invest.austria conference 2026 in Wien sprach brutkasten mit Rozalia Urbanek, CEO von PFR Ventures, über den von ihr verantworteten polnischen Dachfonds „Innovate Poland“, den Einstieg der Erste Group und warum eine marktorientierte Rendite der Schlüssel für privates Kapital ist.
/artikel/dachfonds-chefin-rozalia-urbanek-unsere-oberste-prioritaet-ist-die-rendite
11.11.2026

Dachfonds-Chefin Rozalia Urbanek: „Unsere oberste Priorität ist die Rendite“

Bei der invest.austria conference 2026 in Wien sprach brutkasten mit Rozalia Urbanek, CEO von PFR Ventures, über den von ihr verantworteten polnischen Dachfonds „Innovate Poland“, den Einstieg der Erste Group und warum eine marktorientierte Rendite der Schlüssel für privates Kapital ist.
/artikel/dachfonds-chefin-rozalia-urbanek-unsere-oberste-prioritaet-ist-die-rendite
Rozalia Urbanek, CEO PFR Ventures | (c) Dominik Perlaki / brutkasten

Auf der diesjährigen invest.austria conference im Apothekertrakt im Wiener Schloss Schönbrunn (brutkasten berichtete) diskutierte Rozalia Urbanek, CEO von PFR Ventures (Tochter des staatlichen Polnischen Entwicklungsfonds), auf dem Panel über die strategische Aufsetzung von Dachfonds und stellte dort das polnische Modell „Innovate Poland“ vor. Während in Österreich der staatlich initiierte Dachfonds noch in Arbeit ist, ist sein polnisches Pendant, das die französische Tibi Initiative zum Vorbild hat, bereits aktiv.

Kürzlich erfolgte das zweite Closing: Ein Bankenkonsortium aus Erste Group, Bank Pekao und PKO Bank Polski beteiligt sich mit insgesamt 116 Millionen Euro (500 Millionen PLN). Damit fließt erstmals auch ausländisches Kapital in das Programm, dessen Gesamtvolumen letztlich im Milliarden-Euro-Bereich liegen soll. Im brutkasten-Interview erklärt Urbanek, wie der Fund of Funds strukturiert ist, weshalb man auf Luxemburg als Fonds-Standort setzt und warum Banken als Limited Partners (LPs) eine Schlüsselrolle spielen.


brutkasten: Was war die ursprüngliche Intention hinter Innovate Poland? Warum wurde der Dachfonds ins Leben gerufen?

Rozalia Urbanek: Lange Zeit waren wir als PFR Ventures der einzige Limited Partner (LP) in Polen und der gesamten CEE-Region. Es fehlte schlicht an privaten institutionellen Investoren, die alternative Anlageklassen in ihre Anlagestrategie integrieren. Gleichzeitig entwickeln sich polnische und regionale Fonds im Benchmark-Vergleich hervorragend – sie schlagen den europäischen Durchschnitt oder liegen gleichauf. Dennoch konnten sie nicht ausreichend internationales Kapital anziehen, weil sie in puncto Fondsgröße oft zu klein sind.

Um beide Herausforderungen zu lösen – also einerseits internationale institutionelle Investoren in die Region zu holen und andererseits den Mangel an heimischen institutionellen Geldgebern zu überwinden –, haben wir die Dachfonds-Initiative gestartet. Sie ist groß genug, um die Mindestticketgrößen internationaler LPs zu erfüllen, die in CEE investieren wollen, dafür aber keine eigenen Ressourcen für das Screening des Marktes und der besten Fonds aufwenden möchten.

Gleichzeitig eröffnet das Modell regionalen privaten Investoren einen einfachen, diversifizierten Einstieg. Sie müssen nicht vom ersten Tag an sehr große Summen bereitstellen, wie es für ein eigenständig diversifiziertes Portfolio nötig wäre. Stattdessen können sie mit kleineren Tickets starten, um die Anlageklasse kennenzulernen, Erfahrungen zu sammeln und das Risiko dabei so gering wie möglich zu halten. Der Dachfonds ist genau die Antwort auf diese beiden Herausforderungen.

Der Name „Innovate Poland“ legt nahe, dass ausschließlich in polnische Fonds investiert wird. In Österreich gibt es die Diskussion, dass ein Dachfonds nicht rein national anlegen kann, weil es an investierbaren Fonds fehlt. Gilt das auch für Polen?

Die Strategie von Innovate Poland besteht darin, erfolgreiche Unternehmen von der Startup-Phase über Growth und Expansion bis hin zum Börsengang zu finanzieren. Auch wenn der Name vermuten lässt, dass wir strikt auf Polen begrenzt sind, ist das keineswegs der Fall.

Wir fokussieren uns auf Fonds, die entweder regional aktiv sind und von polnischen Managern geführt werden, oder auf internationale Fonds, die bereits im Ökosystem verankert sind und Polen in ihre Anlagestrategie einbinden. Das schließt auch internationale Fonds mit ein, die teils von polnischen Managern geleitet werden und in denen Polen zu einem Schwerpunktmarkt werden soll.

Unsere Strategie ist also bewusst diversifiziert. Der strategische Hebel liegt darin, Fonds auszuwählen, deren Ausrichtung mit Polen übereinstimmt. Unsere Erwartung ist, dass der Betrag unseres Commitments letztlich in polnische Unternehmen investiert wird. Dennoch lassen wir den Zielfonds Flexibilität bei ihrer Anlagestrategie. Denn je breiter die Strategie auch geografisch diversifiziert ist, desto höher sind die Chancen auf attraktive Renditen für die LPs. Wir agieren sehr selektiv, denn unsere oberste Priorität ist die Rendite.

Dass wir auf Polen setzen, hängt auch damit zusammen, dass Polen seit 30 Jahren zu den am schnellsten wachsenden Volkswirtschaften Europas zählt. Dieses Wachstum speist sich aus dem Mittelstand, aus Innovationen und aus der Expansion reiferer Unternehmen im privaten Markt. Es ist für uns eine strategische Renditeentscheidung, weil wir überzeugt sind, dass sich dieses Wachstum fortsetzt.

Innovate Poland wurde in Luxemburg aufgesetzt und nicht in Polen. Warum fiel diese Entscheidung?

Wir haben uns für den Marktstandard entschieden. Luxemburg ist in Europa die etablierteste und populärste Struktur für das Aufsetzen von Fonds. Da es unsere Priorität war, einen marktorientierten und rein kommerziell getriebenen Dachfonds zu schaffen, war Luxemburg die logische Wahl.

Zudem zielt der Fund of Funds auf internationales Kapital ab. Für internationale Investoren ist die Luxemburger Struktur vertraut. Es entsteht kein Risiko durch ein unbekanntes rechtliches oder regulatorisches Setup, an das sie nicht gewöhnt sind.

Ein bisschen so wie „Delaware Inc.“ in den USA, die als Vorbild zur geplanten EU Inc. genannt wird?

Ja, genau. Da wir auch Investoren ansprechen wollen, die Polen bislang noch nicht in ihrer Anlagestrategie berücksichtigt haben, wollten wir jedes Zögern und alle Risiken vermeiden, die nichts mit der eigentlichen Anlagestrategie zu tun haben. Eine für Investoren völlig neue oder ungewohnte Struktur hätte eine unnötige Hürde für eine Beteiligung dargestellt.

Ein entscheidender Faktor bei einem Dachfonds ist das Volumen, um eine breite Diversifikation abzubilden. Wie sieht das bei Innovate Poland aus?

Ein Fund of Funds braucht eine angemessene Größe, um sein Portfolio wirksam zu streuen. Wir haben daher großen Wert darauf gelegt, bereits für das First Closing ausreichend Kapital von Ankerinvestoren zu sichern.

Unsere Diversifikationsstrategie sieht vor, über Private Equity, Venture Capital und Private Debt hinweg in mindestens 20 Zielfonds zu investieren. Daraus soll ein Portfolio von über 200 Unternehmen entstehen. Hinzu kommt eine Streuung über verschiedene Vintages: Wir haben eine vierjährige Investitionsperiode auf Dachfondsebene, plus die Investitionsperioden der zugrundeliegenden Fonds. Auf Ebene der Portfoliounternehmen ergibt sich daraus ein Anlagehorizont von bis zu neun Jahren, was unterschiedliche Konjunkturzyklen glättet.

Das für das erste Closing gesicherte Kapital betrug 400 Millionen Euro direkt auf Ebene des Dachfonds. Das erlaubt uns, diese Strategie konsequent umzusetzen. Privates Kapital, das neu hinzustößt, kann sich darauf verlassen, Teil einer voll diversifizierten Strategie mit ausreichender Substanz zu sein.

Wie hoch ist das Gesamtziel, und wer waren die Ankerinvestoren beim ersten Closing?

Beim ersten Closing lagen wir bei 400 Millionen Euro plus 200 Millionen Euro an Co-Investments, also in Summe bei 600 Millionen Euro. Unser Gesamtziel liegt bei über einer Milliarde Euro.

Die 600 Millionen Euro stammen von drei Ankerinvestoren: dem Polnischen Entwicklungsfonds (PFR), der staatlichen Entwicklungsbank BGK und der PZU, Polens größter Versicherungsgruppe. Darauf aufbauend folgte nun das zweite Closing, bei dem der Bankensektor an Bord kam.

Dabei stieg unter anderem die Erste Group als LP bei Innovate Poland ein. Wie verlaufen die Verhandlungen mit Banken als Limited Partnern?

Von Beginn an war es unsere Ambition, Banken als LPs zu gewinnen. In unserem System liegen die Ersparnisse der Menschen primär im Bankensektor und nicht in Anlage- oder Versicherungsprodukten. Banken waren für die Konzeption des Innovate Poland Fund of Funds daher eine zentrale Partei.

Wir haben das Programm von Grund auf so strukturiert, dass es für Banken investierbar ist. Dazu haben wir die geplante Struktur vorab mit der polnischen Finanzaufsicht KNF abgestimmt, um sicherzustellen, dass Banken einen Ansatz mit vorteilhaften Risikogewichtungen anwenden können.

Vor diesem Hintergrund laden wir jede Bank zur Beteiligung ein. Die Erste Bank ist in Zentraleuropa ein Ausnahmefall, da sie bereits über Erfahrung mit Investitionen in Private Equity und Venture Capital verfügt und die Marktstandards kennt. Dementsprechend fanden diese Gespräche auf höchstem professionellem Niveau statt.

Zum Abschluss: Was ist das wichtigste Learning aus dem Aufbau dieses Dachfonds?

Man muss die Anforderungen aller beteiligten Parteien des Programms sehr präzise adressieren. Wenn ein Dachfonds privates Kapital anziehen soll, muss er markt- und renditeorientiert sein. Aus diesem Grund hat die Rendite bei uns absolute Priorität.

Das ist das wichtigste Ziel: Wenn wir Institutionen gewinnen wollen, die zum ersten Mal in dieser Assetklasse anlegen, müssen wir sicherstellen, dass die Anlagestrategie diese Rendite auch erwirtschaftet. Das Schlimmste wäre, Investoren an Bord zu holen und das Vehikel so aufzusetzen, dass sie am Ende mit dem Ergebnis unzufrieden sind. Daher lag unser Fokus darauf, den Fonds von Grund auf konsequent kommerziell auszurichten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Wirecard meldet Insolvenz an – erste Stimmen aus dem FinTech-Sektor

  • Angesichts des 1,9 Milliarden Euro schweren Bilanzlochs musste der Zahlungsverkehrsanbieter Wirecard AG am Donnerstagvormittag Insolvenz anmelden.
  • Zudem wurde die Aktie vom Handel ausgesetzt.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirecard meldet Insolvenz an – erste Stimmen aus dem FinTech-Sektor

  • Angesichts des 1,9 Milliarden Euro schweren Bilanzlochs musste der Zahlungsverkehrsanbieter Wirecard AG am Donnerstagvormittag Insolvenz anmelden.
  • Zudem wurde die Aktie vom Handel ausgesetzt.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirecard meldet Insolvenz an – erste Stimmen aus dem FinTech-Sektor

  • Angesichts des 1,9 Milliarden Euro schweren Bilanzlochs musste der Zahlungsverkehrsanbieter Wirecard AG am Donnerstagvormittag Insolvenz anmelden.
  • Zudem wurde die Aktie vom Handel ausgesetzt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirecard meldet Insolvenz an – erste Stimmen aus dem FinTech-Sektor

  • Angesichts des 1,9 Milliarden Euro schweren Bilanzlochs musste der Zahlungsverkehrsanbieter Wirecard AG am Donnerstagvormittag Insolvenz anmelden.
  • Zudem wurde die Aktie vom Handel ausgesetzt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirecard meldet Insolvenz an – erste Stimmen aus dem FinTech-Sektor

  • Angesichts des 1,9 Milliarden Euro schweren Bilanzlochs musste der Zahlungsverkehrsanbieter Wirecard AG am Donnerstagvormittag Insolvenz anmelden.
  • Zudem wurde die Aktie vom Handel ausgesetzt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirecard meldet Insolvenz an – erste Stimmen aus dem FinTech-Sektor

  • Angesichts des 1,9 Milliarden Euro schweren Bilanzlochs musste der Zahlungsverkehrsanbieter Wirecard AG am Donnerstagvormittag Insolvenz anmelden.
  • Zudem wurde die Aktie vom Handel ausgesetzt.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirecard meldet Insolvenz an – erste Stimmen aus dem FinTech-Sektor

  • Angesichts des 1,9 Milliarden Euro schweren Bilanzlochs musste der Zahlungsverkehrsanbieter Wirecard AG am Donnerstagvormittag Insolvenz anmelden.
  • Zudem wurde die Aktie vom Handel ausgesetzt.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirecard meldet Insolvenz an – erste Stimmen aus dem FinTech-Sektor

  • Angesichts des 1,9 Milliarden Euro schweren Bilanzlochs musste der Zahlungsverkehrsanbieter Wirecard AG am Donnerstagvormittag Insolvenz anmelden.
  • Zudem wurde die Aktie vom Handel ausgesetzt.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wirecard meldet Insolvenz an – erste Stimmen aus dem FinTech-Sektor

  • Angesichts des 1,9 Milliarden Euro schweren Bilanzlochs musste der Zahlungsverkehrsanbieter Wirecard AG am Donnerstagvormittag Insolvenz anmelden.
  • Zudem wurde die Aktie vom Handel ausgesetzt.