27.09.2022

Wiener FinTech: Diese Maßnahmen bringen Basis-Wissen über Finanzen in die Gesellschaft

Das FinTech Froots möchte Private Banking für alle anbieten. Co-Founder David Mayer-Heinisch erklärt im Interview, wieso er sich ein Basiswissen über den Kapitalmarkt in der Gesellschaft wünscht und was man dafür tun kann.
/artikel/wiener-fintech-diese-massnahmen-bringen-basis-wissen-ueber-finanzen-in-die-gesellschaft
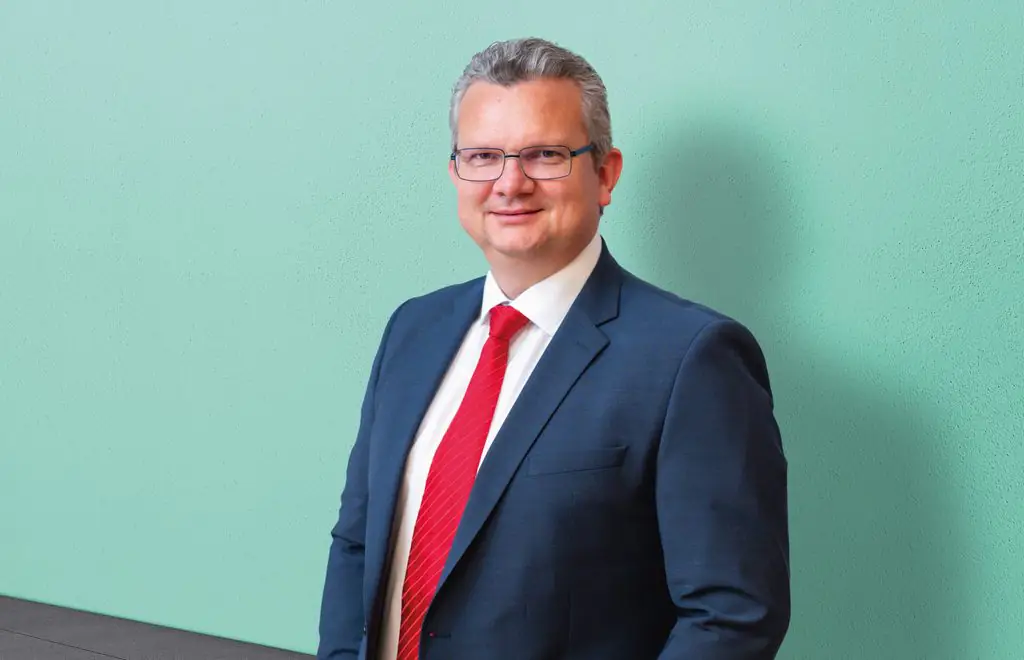
Froots-Co-Founder David Mayer-Heinisch auf dem European Forum Alpbach 2022 © Froots

“Wir machen das langweiligste der Welt: Langfristige Veranlagung”, erklärt Froots-Co-Founder David Mayer-Heinisch im Video-Interview über seinen Office-Bildschirm im ersten Wiener Gemeindebezirk. Beim FinTech-Startup Froots ist man überzeugt: Viel zu wenige Menschen kennen sich mit ihren Finanzen aus. Um das eigene Leben planen zu können, müsse es allerdings ein gewisses Grundwissen über den Kapitalmarkt geben. Dieses Thema will das Startup hinter dem Founder-Duo David Mayer-Heinisch und Dirk van Wassenaer anpacken. Begriffe wie “financial literacy” oder “financial education” hält Mayer-Heinisch dabei für viel zu kompliziert definiert. “Meiner Meinung nach ist das aber eigentlich ein völlig normales Life skill, um an dieser komplexen Welt, in der wir leben, teilzuhaben”, so der Co-Founder. Froots will diese komplizierten Barrieren abschaffen. Finanzbildung leiste einen großen Beitrag zur finanziellen Unabhängigkeit der Menschen, ist Mayer-Heinisch überzeugt. Diese Meinung hat er auch auf dem European Forum Alpbach 2022 vertreten und hat hier im Rahmen eines “Financial Retreats” mit Expert:innen verschiedener Fachrichtungen mögliche Lösungen diskutiert. Im brutkasten-Interview erklärt der Gründer außerdem, wie sein Vater bei ihm im Alter von 12 Jahren die Neugier am Kapitalmarkt geweckt hat und welche beiden Punkte seiner Meinung nach den größten Impact in der österreichischen Gesellschaft hätten.

Was ist deiner Meinung nach der Vorteil, wenn mehr Menschen das Thema Finanzen auf der Agenda hätten und sich ein Grundwissen aneignen könnten?

Wir profitieren alle davon, wenn es mehr soziale Mobilität gibt. Wenn wir alle im Lotto gewinnen würden, ohne dass wir Finanzbildung haben, bringt das langfristig niemandem etwas. Wir in Europa nutzen die Chancen des Kapitalmarkts überhaupt nicht. Wir strukturieren unsere Finanzen nicht und lassen dabei sehr viel Rendite auf der Strecke. In diesem Jahr verlieren bspw. Sparbücher 10 Prozent an Kaufkraft – umgerechnet ist das sehr viel Geld, das Österreicher:innen damit verlieren. Reiche Menschen haben ein großes Exposure zum Kapitalmarkt und lassen ihr Geld für sich arbeiten. Arme Menschen arbeiten fleißig jeden Tag und geben das Geld, das am Ende des Monats übrig bleibt, auf ihr Sparkonto, wo es dann an Wert verliert. Wir können nicht mit Geld umgehen und daher ist es essentiell, dies den Menschen früh beizubringen.

Wie kann man das Interesse an der Finanzbildung stärken?

Das Thema wird nach wie vor in keinen Schulen unterrichtet. Aktuell sind Menschen also davon abhängig, ob sie in ihrer individuellen Umgebung damit in Kontakt kommen. Darum hat jeder Mensch, der aus gutem Hause kommt, bereits bessere Grundvoraussetzungen, sich mit Finanzen auseinanderzusetzen. Wenn man keine Chance hat, dass die Eltern einem nach und nach etwas über Geld und Investieren beibringen, hat man einen Start-Nachteil. Hier gibt es in unserer Gesellschaft eine Pre-Selection. Am Gerechtesten wäre es, wenn alle ein paar Basics in der Schule lernen würden.

Dazu fällt mir die Geschichte ein, wie mein Vater – der genauso wenig von Finanzen versteht, wie die meisten Österreicher:innen – mich und meine Brüder dem Thema näher bringen wollte. Als ich 12 war, gab er mir und meinen beiden Brüdern jeweils 3.000 Schilling und zehn Minuten Zeit, um uns von einem Bänker beraten zu lassen. Mein großer Bruder hat sich irgendeinen Fond gekauft. Mein kleiner Bruder und ich haben jeweils einen SAP-Aktie gekauft. Von da an habe ich jeden Tag über die Entwicklung von SAP in der Zeitung gelesen. Während der Tech-Bubble haben wir uns für die Könige der Welt gehalten. Als die Tech-Bubble dann geplatzt ist, war fast nichts mehr übrig. Zwar haben wir bei dieser Erfahrung kein Geld gewonnen, aber wir haben dadurch eine Neugierde entwickelt, uns mit dem Kapitalmarkt auseinanderzusetzen. Das hat letztlich auch dazu geführt, dass ich heute das mache, was ich mache.

„Genauso, wie man regelmäßig zur Präventionsuntersuchung zum Arzt geht, sollten Menschen meiner Meinung nach die Möglichkeit zu einem Finanzcheck haben.“

Was sind deiner Meinung nach – neben der Schulbildung – weitere Hebel, die gesetzt bzw. gestärkt werden müssen, um mehr Impact zu schaffen?

Im Zuge des “Financial Retreats” auf dem European Forum Alpbach haben wir ein paar Punkte definiert, die den größten Impact haben können. Zwei dieser Punkte haben meiner Meinung nach das größte Potential. Zum einen sollte man einen jährlichen “Financial Health Check” anbieten. Genauso, wie man regelmäßig zur Präventionsuntersuchung zum Arzt geht, sollten Menschen meiner Meinung nach die Möglichkeit zu einem Finanzcheck haben. Hier können sie sich ihre Gedanken und Sorgen anschauen lassen und kontrollieren, ob sie sich auf dem richtigen Weg befinden bzw. Guidance erhalten. Wir bei Froots bieten so einen kostenlosen “Financial Health Check” bereits an.

Der nächste Punkt betrifft die Stärkung der zweiten Pensionssäule. Private Vorsorge muss gegenüber der staatlichen Vorsorge wichtiger werden, da führt kein Weg drum herum. Dabei beginnen Menschen, mit ihrem Arbeitgeber oder privat Geld auf die Seite zu legen und sich im Endeffekt ein Polster für ihre Pension aufzubauen. Das hat einen Ripple-Effekt: Wenn man beobachtet, was mit dem eigenen Geld passiert, wird die Finanzwelt greifbarer und man beschäftigt sich viel mehr damit. Zudem wird unser Kapitalmarkt dadurch deutlich stärker, denn je mehr Geld in den Kapitalmarkt kommt, desto liquider wird er.

In welchen Gesellschaftsgruppen tut sich aktuell am meisten?

Ich habe das Gefühl, dass aktuell sehr viele Schulprojekte für junge Menschen gefördert werden. Besonders wichtig ist meiner Meinung nach aber auch die Finanzbildung für Frauen. Das Thema Vorsorge muss hier gepushed werden. Es tut sich glücklicherweise schon sehr viel, aber es muss noch weiter ausreifen, damit eine Unabhängigkeit gefördert wird und Frauen vor Risiken, wie der Altersarmut, geschützt sind.

Bringen diese neuen Initiativen bzw. Startup-Produkte, die sich auf bestimmte Gesellschaftsgruppen konzentrieren, deiner Meinung nach nachhaltige Veränderung?

Damit sich etwas bewegt, muss es viele Projekte geben. Jedes dieser Projekte muss natürlich messen, ob sie einen Impact haben und es dann langfristig größer werden kann. Während meines MBAs hat ein Impact Investor uns mal erklärt, dass es egal sei, wie klein manche Projekte sein mögen. Wenn sie funktionieren und dies nachweisen könnten, würde es jemanden geben, der bzw. die es aufkauft und auf größerer Ebene umsetzen könnte. Die kleineren Projekte bieten sozusagen den Proof of Concept.

Froots bietet bereits den Financial Health Check im Wiener Office an. Sind für die Zukunft Produkte geplant, die auch remote genutzt werden können?

Das wollen wir definitiv forcieren. Wir arbeiten mit verschiedenen Organisationen zusammen, wollen mehr Content kreieren und ein paar Tools in unserer App erweitern. Wir gehen bei der Auswahl allerdings bedacht vor. Bei der Gamification von manchen Tools sehen wir bspw. das Risiko, dass es häufig in die falsche Richtung ausgenutzt wird. Dadurch sind die User:innen oft dazu verleitet, kurzfristig zu denken und Fehler zu machen. Wir wollen Gamification daher nur nutzen, um die Neugier unserer Kund:innen zu wecken. Unser Angebot verstehen wir als eine Kombination aus “Financial Planning” auf der einen und langfristiges Asset-Management auf der anderen Seite. Wir sind keine Lösung für diejenigen, die bereits genau wissen, was sie wollen. Wir möchten bei der Finanzplanung unterstützen – sobald wir das Risikoprofil und den Zeithorizont unserer Kund:innen herausgefunden haben, können wir mit unserer Arbeit beginnen und möglichst sinnvoll managen.

Deine ungelesenen Artikel:
13.11.2026

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
13.11.2026

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
(c) Sasun Bughdaryan via Unsplash

In der Gründungsphase steht das operative Geschäft an erster Stelle: Produkte werden entwickelt, Marketingkampagnen gestartet und erste Kund:innen akquiriert. Rechtliche Rahmenbedingungen und eine nachhaltige Absicherung rücken dabei mitunter in den Hintergrund. Dabei können nicht nur unbedachte Versäumnisse, sondern sogar unverschuldete Konflikte junge Unternehmen rasch in finanzielle Schieflagen bringen.

“Ich mache ja nichts falsch”

„Ein häufiger Satz von Gründerinnen und Gründern lautet: Was soll schon passieren? Ich mache ja nichts falsch“, sagt Rechtsschutz-Experte Gerd Plank von der ERGO Versicherung. Doch im Unternehmensalltag geraten Firmen keineswegs nur durch eigenes Fehlverhalten in juristische Auseinandersetzungen. Plank verdeutlicht das an einem Praxisbeispiel aus dem Strafrechtsschutz: „Auch wenn ein Geschäftspartner etwas falsch macht, etwa bei der Verrechnung, kann ein Unternehmen ins Visier der Staatsanwaltschaft geraten.“ In Österreich gebe es jährlich rund 540.000 Ermittlungsverfahren bei den Staatsanwaltschaften, denen lediglich 28.000 Verurteilungen gegenüberstehen. „Das bedeutet, dass 95 Prozent der Verfahren eingestellt werden oder mit einem Freispruch enden – die immensen Anwalts- und Verteidigungskosten von oft 10.000 bis 20.000 Euro muss man ohne Rechtsschutzversicherung dennoch selbst tragen“, so Plank.

Rechtsschutz-Experte Gerd Plank | (c) ERGO Versicherung

Auch bei zivilrechtlichen Auseinandersetzungen würden Gründer:innen das finanzielle Risiko unterschätzen. „Schon wenn man einen vermeintlich kleinen Streitwert von 500 Euro einklagt, liegen die Gesamtkosten in der ersten Instanz bereits bei rund 1.600 Euro. Kommen weitere Verhandlungen hinzu, ist man rasch bei 6.000 Euro“, führt Plank aus. Da ein Großteil der Gerichtsverfahren mit einem Vergleich enden würden, blieben beide Parteien häufig auf ihren eigenen Anwaltskosten sitzen. „In Österreich liegt der häufigste bestrittene Wert bei 10.000 Euro. Die Gesamtkosten bei diesem Streitwert erreichen schnell 20.000 Euro“, so der Experte. Ohne Absicherung verzichten Startups daher oft auf berechtigte Forderungen, um Prozesskosten zu vermeiden – was im Einzelfall existenzbedrohende finanzielle Auswirkungen haben kann.

Die 6 häufigsten Rechtsfallen

Um solche Szenarien zu verhindern, sollten Gründer:innen die typischen Stolpersteine der ersten Monate kennen. Gerd Plank fasst im Gespräch mit brutkasten die sechs häufigsten Rechtsfallen zusammen – und zeigt auf, wie sich Startups mit dem passenden Rechtsschutz davor schützen können.

1. Mündliche Vereinbarungen und undokumentierte Vertragsänderungen

In der Startphase regiert oft das Prinzip Vertrauen. Verträge werden mündlich geschlossen oder vereinbarte Leistungen nachträglich per Handschlag abgeändert. „Einer der wichtigsten Punkte, bei denen es später zu Streitigkeiten kommt, sind undokumentierte Änderungen an Verträgen“, warnt Plank. Kommt es zu Uneinigkeiten über den Leistungsumfang oder Zahlungen, stehe Aussage gegen Aussage. Der Kunde bestreite etwa Zusatzleistungen, und das Startup bleibe auf den Kosten sitzen.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz der ERGO Versicherung unterstützt Gründer:innen durch juristische Erstberatung und Vorab-Vertragsprüfungen zu günstigen Konditionen. Zudem bietet ERGO für Jungunternehmer:innen einen besonderen Vorteil: Den Entfall der üblichen Wartefristen. „Kommt ein Unternehmen nach Abschluss eines größeren Auftrags zu uns, besteht im Premium-Rechtsschutz für Streitigkeiten aus dem Vertrag sofort Versicherungsschutz“, hebt Plank hervor.

2. Offene Rechnungen nicht konsequent eintreiben

Zahlen Kunden ihre Rechnungen nicht, zögern junge Firmen oft, rechtliche Schritte einzuleiten – aus Sorge um die Kundenbeziehung oder aus Angst vor hohen Prozesskosten. Dies führt rasch zu massiven Liquiditätsengpässen. „Laut KSV1870-Statistik kommen 30 bis 40 Prozent der Insolvenzen in Österreich dadurch zustande, dass Kund:innen Rechnungen nicht bezahlen und die Unternehmer nicht die finanziellen Mittel haben, um ihre Forderungen gerichtlich durchzusetzen“, erläutert Plank.

Wie der Rechtsschutz hilft: Das Forderungsmanagement der ERGO Versicherung übernimmt den Inkassoprozess. „Durch unser Know-how erreichen wir eine Eintreibungsquote von rund 80 Prozent“, führt der Experte aus. Ein Netzwerk aus 600 spezialisierten Partneranwält:innen vertritt Betroffene an allen 115 Bezirksgerichten in Österreich und in weiteren Instanzen. „Außergerichtliche Lösungswege dauern im Schnitt ein halbes Jahr, während ein Gerichtsprozess im Schnitt bis zu dreieinhalb Jahre in Anspruch nehmen kann“, betont Plank.

3. Fehler bei der Mitarbeiterbeschäftigung

Bei der Einstellung des ersten Personals passieren häufig Fehler. Ein Klassiker ist die fehlerhafte Einstufung von Arbeitskräften. „Der typische Fall ist, dass eine Person als freier Dienstnehmer oder Selbstständiger bezeichnet wird, obwohl die tatsächlichen Arbeitsbedingungen für ein Angestelltenverhältnis sprechen“, so Plank. Stellt die Sozialversicherung bei einer Nachprüfung eine Scheinselbstständigkeit oder Fehler bei Kollektivvertragsgehältern fest, drohen Nachzahlungen im fünfstelligen Bereich.

Wie der Rechtsschutz hilft: Gründer:innen werden präventiv bei Dienstverträgen beraten, im Streitfall übernimmt der Firmen-Rechtsschutz im Rahmen des vereinbarten Versicherungsschutzes die Vertretungs- und Prozesskosten. „Mit fachkundiger juristischer Beratung lassen sich Kollektivvertragsentlohnungen, Arbeitszeiten und Sonderzahlungen von Anfang an korrekt regeln“, erklärt Plank.

4. Vernachlässigter Schutz von Marken, Software und IP

Viele Startups bringen innovative Produkte, Softwarelösungen oder Marken auf den Markt, ohne ihr geistiges Eigentum ausreichend abzusichern oder finanziell verteidigen zu können. „Wenn etwa ein Vertragspartner Daten weitergibt oder Ideen kopiert, werden Prozesse nach dem Immaterialgüterrecht extrem teuer“, gibt Plank zu bedenken. Ohne Rechtsbeistand fehlen jungen Firmen meist die Mittel, sich gegen finanzstarke Nachahmer zur Wehr zu setzen.

Wie der Rechtsschutz hilft: Der Premium-Rechtsschutz deckt komplexe Auseinandersetzungen im Immaterialgüterrecht ab. „Diese Streitigkeiten abzusichern ist entscheidend, da Rechtsstreitigkeiten um das geistige Eigentum hohe Streitwerte aufweisen“, betont der ERGO-Experte. ERGO stellt spezialisierte Partneranwält:innen bereit und übernimmt im Rahmen des vereinbarten Versicherungsschutzes die anfallenden Kosten.

5. Mangelhafte AGB und unzulässige Klauseln

Insbesondere im E-Commerce und beim Vertrieb an Endverbraucher greifen Gründer:innen häufig auf fehlerhafte oder ungeprüfte Allgemeine Geschäftsbedingungen (AGB) zurück. Werden Informationspflichten, Rücktrittsrechte oder Gewährleistungsbestimmungen missachtet, hat das teure Konsequenzen. „Wenn AGB unzulässige Klauseln enthalten, können sich Kunden darauf berufen und Zahlungen verweigern“, erklärt Plank.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz von ERGO bietet Unternehmern die Möglichkeit, Vertragswerke und AGB von spezialisierten Anwält:innen zu günstigen Konditionen prüfen zu lassen. „Es ist essenziell, sich von Anwält:innen im Vorfeld beraten zu lassen, ob die erstellten Klauseln rechtlich gültig sind, bevor man Angebote am Markt platziert“, rät Plank.

6. Überschreitung der Gewerbeberechtigung

In der Praxis bieten Startups nicht selten Leistungen an, die über den Umfang ihres eingetragenen Gewerbescheins hinausgehen. „Man muss wirklich darauf achten, dass man nur innerhalb jener Gewerbeberechtigungen arbeitet, die tatsächlich eingetragen sind“, mahnt Plank. Wird die Gewerbeberechtigung überschritten, drohen Verwaltungsstrafverfahren, die im schlimmsten Fall mit einem Gewerbeentzugsverfahren einhergehen.

Wie der Rechtsschutz hilft: Der Rechtsschutz für Gewerbeentzugsverfahren schützt Unternehmer vor den finanziellen Folgen von Verwaltungsstrafverfahren. „Auch bei drohendem Gewerbeentzug bieten wir die entsprechende rechtliche Absicherung und Vertretung“, führt Plank aus.


Aktionsangebot: ERGO Blue Weeks 

Aktuell bietet die ERGO Versicherung im Rahmen der „Blue Weeks“-Aktion besondere Konditionen für den D.A.S. Firmen-Rechtsschutz. Bei einem Vertragsabschluss bis 31. Jänner 2027 sparen Unternehmen bis zu fünf Monatsprämien.

Zusätzlich profitieren Jungunternehmer:innen im ersten Geschäftsjahr von einem Bonus – bis zu 20 Prozent auf die Prämienhöhe. Nähere Informationen erhalten Sie bei einer persönlichen Beratung mit den Rechtsschutzexperten der ERGO Versicherung.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Wiener FinTech: Diese Maßnahmen bringen Basis-Wissen über Finanzen in die Gesellschaft

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener FinTech: Diese Maßnahmen bringen Basis-Wissen über Finanzen in die Gesellschaft

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener FinTech: Diese Maßnahmen bringen Basis-Wissen über Finanzen in die Gesellschaft

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener FinTech: Diese Maßnahmen bringen Basis-Wissen über Finanzen in die Gesellschaft

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener FinTech: Diese Maßnahmen bringen Basis-Wissen über Finanzen in die Gesellschaft

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener FinTech: Diese Maßnahmen bringen Basis-Wissen über Finanzen in die Gesellschaft

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener FinTech: Diese Maßnahmen bringen Basis-Wissen über Finanzen in die Gesellschaft

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener FinTech: Diese Maßnahmen bringen Basis-Wissen über Finanzen in die Gesellschaft

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wiener FinTech: Diese Maßnahmen bringen Basis-Wissen über Finanzen in die Gesellschaft