
✨ AI Kontextualisierung
Dieser Text ist zuerst im brutkasten-Printmagazin von März 2026 “Kraftakt” erschienen. Eine Download-Möglichkeit des gesamten Magazins findet sich am Ende dieses Artikels.
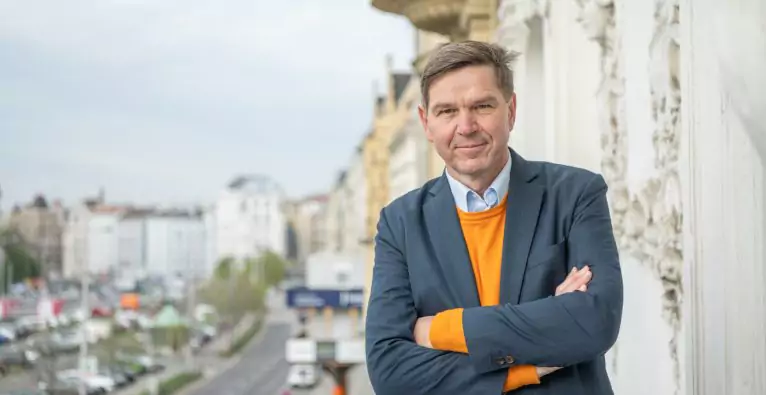
Während das Risikokapital-Volumen in Österreich 2025 weiter drastisch sank, stach ein Bereich – wenig überraschend – positiv hervor: künstliche Intelligenz (KI). Global flossen im Vorjahr Schätzungen von Crunchbase, CB Insights oder PitchBook zufolge mindestens 50 Prozent des gesamten Risikokapitalvolumens in KI-Unternehmen. Österreichs größter und bekanntester Venture-Capital-Fonds Speedinvest hat ein eigenes Team für KI- und (digitale) Infrastruktur-Investments. Dessen Leiter ist General Partner Markus Lang. Im Interview sprachen wir mit ihm über KI-Startups im weiteren und engeren Sinn, die Gefahr einer Bubble, die österreichische und die europäische Risikokapitallandschaft und den Einsatz von KI bei Speedinvest selbst.
brutkasten: Man hört heute ständig, dass Venture Capital in der Krise steckt – mit Ausnahme von KI und Defense. Unterschreibst du das auch aus Sicht von Speedinvest?
Markus Lang: Nein. Ich bin der festen Überzeugung, dass KI der wesentlichste Plattform-Shift ist, den zumindest ich bis jetzt miterlebt habe. Er steht auf einer Stufe mit Mobile und dem Internet. Ich glaube sogar, dass wir uns das Ausmaß zum jetzigen Zeitpunkt noch gar nicht vorstellen können. KI ist eine Querschnittsmaterie. Das heißt, die Unternehmen, die wir sehen, haben einen anderen Tech-Stack und verwenden KI in den unterschiedlichsten Bereichen. Wir bei Speedinvest sehen KI daher nicht als isoliertes Investment-Vertical, sondern als übergeordneten technologischen Durchbruch, der alle unsere Investment-Verticals – von B2B-Software über Gesundheit und Fintech bis hin zu Deeptech – massiv beeinflusst und verändert.
Wo ich zustimmen würde: Wenn du heute eine Tech-Company bist und nicht signifikant KI verwendest, dann bist du in der Krise. Du wirst es schwer haben, einen effizienten Wachstumskurs fortzusetzen. Aber Venture Capital per se ist nicht in der Krise.
Ihr habt bei Speedinvest eine eigene KI-Unit, die du leitest. Wenn KI überall drinsteckt, was ist dann der Fokus dieses spezifischen Teams?
Man muss sich mit der Frage beschäftigen: Was ist eigentlich eine KI-Company? Für uns gibt es „AI Companies“ im weiteren und im engeren Sinn. Die Unternehmen, über die wir gerade sprachen, sind solche im weiteren Sinn: Sie nutzen KI-Capabilities in der Produktentwicklung, im Marketing oder im Sales. Dann gibt es KI-Companies im engeren Sinn, die tatsächlich das Tooling oder die Infrastruktur für alle anderen Industrien bauen.
Ein Vergleich: Vor zehn Jahren war fast jede Firma eine „Cloud Company“, weil sie auf AWS oder Google Cloud lief. Aber es gab auch Infrastruktur-Player wie Docker, die die Cloud erst ermöglichten. Damit beschäftigt sich unser KI-Team: mit Enabling-Technologien und dem Foundational Layer. Unsere Regel ist aber, dass bei einem Deal immer zwei oder drei Teams involviert sind. Wenn wir eine KI-Lösung im Gesundheitsbereich mit Payment-Logik sehen, schauen sich das Kollegen aus den Health-, Fintech- und KI-Teams gemeinsam an.
Du sprichst die Infrastruktur an. Welche Rolle spielen Unternehmen, die an eigenen Large Language Models (LLMs) arbeiten? Siehst du Chancen für europäische Unternehmen, die eigene Modelle bauen?
Das ist eine hervorragende Frage, die wohl niemand abschließend beantworten kann. Ich glaube, dass für generalistische LLMs der Zugang zu Kapital entscheidend ist – und da haben wir als Europäer nicht den besten Track Record. Man kann argumentieren, dass Firmen wie Mistral europäische Champions werden. Ich kann aber auch der Skepsis etwas abgewinnen: Selbst wenn man ein, zwei Milliarden einsammelt, ist das im Vergleich zu OpenAI, Anthropic oder xAI wenig.
Wir glauben bei Speedinvest, dass es spezialisierte Modelle für hochkomplexe Anwendungsfälle brauchen wird. In diesem Bereich haben wir fünf oder sechs Investments getätigt. Ein gutes Beispiel aus Österreich ist Emmi AI, die ein Modell bauen, um physikalische Simulationen mittels KI zu verbessern. Das ist ein Use Case, der wohl nicht so schnell durch ein allgemeines Modell von OpenAI ersetzt wird.
Wie stellt man als Investor sicher, dass Startups wirkliche Alleinstellungsmerkmale haben, wenn viele Anwendungen auf den großen allgemeinen LLMs aufbauen?
Die Zeit der dünnen „LLM-Wrapper“, wo man 90 Prozent der Funktionalität aus einem Modell nimmt und in drei Wochen eine Website darum baut, ist vorbei. Das mag für kurze Zeit Umsatz bringen, reicht uns als VC aber nicht. Üblicherweise brauchst du einen „Moat“.
Das kann Spitzentechnologie in einer Nische sein, wie bei physikalischen Simulationen. Das zweite Alleinstellungsmerkmal ist proprietärer Zugang zu Daten oder ein tiefes Kundenverständnis. Das fehlt einem generalistischen Modell zwangsläufig. Wir schauen genau darauf: Versteht das Team den idealen Kunden besser als alle anderen? Haben sie „Unique Insights“ und Zugang zu Daten, die niemand sonst hat?
Habt ihr in der Hype-Phase auch mal danebengegriffen?
Natürlich greifen wir auch daneben, das gehört zum Risikokapital dazu. Wir haben zwar nicht in diese dünnen Wrapper investiert, aber wir hatten Fälle, wo Technologien, an denen jahrelang gebaut wurde, über Nacht durch KI obsolet wurden. Wir hatten beispielsweise ein Portfoliounternehmen, das virtuelle Fotostudios mittels komplexen 3D-Modellings gebaut hat. Dann kamen die großen Bildmodelle und plötzlich konnte jeder ein Bild „prompten“ – günstiger, schneller und einfacher. Der Business Case war weg.
Solche Fälle werden wir auch in der KI haben. Aber was ist die Alternative? Nicht zu investieren – während gerade riesige Unternehmen entstehen –, weil wir nicht wissen, was in fünf Jahren passiert? Das ist keine tragfähige Lösung, auch nicht für Europa.
Wie stark hat sich eure eigene Arbeit bei Speedinvest durch generative KI verändert?
Wir müssen glaubwürdig sein. Ich kann nicht von meinen Unternehmen verlangen, KI zu implementieren, und wir selbst lassen alles beim Alten. Wir nutzen Automatisierung in Research, Marketing, Finance und Reporting. Unser Ziel ist es, repetitive Tasks zu automatisieren, um effizienter zu werden und mehr Zeit für die Arbeit mit unseren Gründern zu haben.
Wird KI irgendwann Jobs im VC-Bereich ersetzen?
Das glaube ich nicht – zumindest solange es keine „Ultimate AGI“ gibt. Wir investieren letztlich in Menschen. Wir sind Dienstleister. Es geht darum, Motivationen zu verstehen, Menschen zu vernetzen und in diesem „Rollercoaster“, der zehn Jahre dauern kann, ein vertrauenswürdiger Partner zu sein. Wir nutzen KI für Sourcing oder Market-Research, wo wir früher Stunden verbracht haben. Aber um eine Zusammenarbeit zu vereinbaren, sich die Hände zu schütteln und in guten wie schlechten Zeiten zur Seite zu stehen – dafür wird es den menschlichen Kontakt nur noch mehr brauchen.
In der öffentlichen Diskussion fällt auch regelmäßig der Begriff „Bubble“. Gibt es Parallelen zur Dotcom-Blase? Das Internet hat sich bekanntlich durchgesetzt, aber dennoch haben damals viele Investor:innen Geld verloren …
Ich kann nicht ausschließen, dass es erhebliche Korrekturen gibt und die aktuellen Gewinner nicht die langfristigen Sieger sind. Das kann kurzfristig zu Verwerfungen führen. Aber ich bin sicher, dass wir am Beginn einer unfassbaren Transformation stehen. Das wird in fünf Jahren zehnmal so viele Lebensbereiche betreffen. Sich nicht damit zu beschäftigen, weil es kurzfristig eine Blase sein könnte, wäre ein Fehler.
Ich möchte noch einmal herauszoomen: Siehst du in den aktuellen geopolitischen Verwerfungen Chancen für Europa?
Ich bin ein glühender Europäer. Ich glaube, hier ist der beste Ort zum Leben, wir haben hervorragende Universitäten und sind ein reicher Kontinent. Wir müssen nur in die Gänge kommen. Wir brauchen einen gemeinsamen europäischen Kapitalmarkt und müssen mehr Kapital, das aktuell geparkt ist, in Innovation lenken. Wir müssen Late-Stage-Funding in Europa ermöglichen. In den USA finanzieren Pensionskassen und Stiftungen die Innovation – und die Rendite kommt den amerikanischen Pensionisten zugute. Diesen Kreislauf müssen wir in Europa dringend in Gang kriegen.
Woran hakt es?
Wir haben ein träges, nationalstaatliches System. Aber Wirtschaftswachstum in Europa ist untrennbar mit Technologie verbunden – ob Robotik, KI oder Industrie. Die Startups von heute müssen die Leitbetriebe von morgen werden, um unser Wirtschaftssystem am Laufen zu halten. Neun der zehn größten US-Firmen sind ehemalige Startups. Wir müssen Rahmenbedingungen schaffen, damit solche Firmen auch hier wachsen können: Zugang zu Kapital, Talent, Regulatorik und Exit-Bedingungen.
Wie wirkt sich der durch die aktuelle US-Politik teilweise heraufbeschworene Konflikt zwischen Europa und den USA auf euch aus? Ihr seid als Seed-Investor oft darauf angewiesen, dass US-Fonds in späteren Runden einsteigen.
„Money follows opportunities.“ Wenn die besten Gründer hier starten, werden globale Investoren kommen. Aber wir brauchen auch europäisches Growth Capital, um nicht ab der Series B von amerikanischen Investoren abhängig zu sein. Wenn wir das richtig aufsetzen, macht das nicht nur Investoren reicher, sondern eine ganze Volkswirtschaft.
Speedinvest hat angedeutet, sich selbst stärker in Richtung Growth Capital zu entwickeln. Gibt es da Pläne?
Das ist ein logischer Prozess. Wir sind im Kern ein Seed-Fonds und werden das auch bleiben. Aber wir haben über 15 Jahre gelernt, Top-Companies zu identifizieren. Wir haben begonnen, mit einem dedizierten Vehikel selektiv auch im Growth-Bereich zu investieren – primär ins bestehende Portfolio, aber auch in neue Unternehmen. Das sind Tickets von zehn bis 30 Millionen Euro. Von den Milliarden-Runden im Late-Stage-Bereich sind wir aber weit entfernt.
Kann der geplante österreichische Dachfonds einen signifikanten Beitrag für heimisches Growth Capital leisten?
Er ist ein gutes Mittel, um institutionelles Kapital zu mobilisieren. Wichtig ist aber, dass er wirklich zusätzliches Kapital in die Asset-Klasse bringt und nicht nur vorhandenes Geld umschichtet. Wenn man es schafft, neue institutionelle Anleger zu begeistern und edukativ zu wirken, kann das den Standort voranbringen.
Zuletzt ein kurzer Ausblick: Was ist von Speedinvest 2026 zu erwarten?
Wir werden das tun, was wir die letzten 15 Jahre gemacht haben: die besten Gründerinnen und Gründer Europas dabei unterstützen, große Companies zu bauen. Ich wünsche mir weniger Schlagzeilen über uns als Fonds, sondern viele große Schlagzeilen über die Erfolge unserer Beteiligungen, die Europa digitaler und zukunftsfitter machen.