10.12.2024
THEMENPARTNERSCHAFT

„Sind durch Börsengang in die Liga der Großen aufgestiegen“

Die Börse ist keineswegs nur etwas für Großkonzerne: Auch für viele Scaleups, Mittelständler oder andere Wachstumsunternehmen ist ein Börsengang eine attraktive Möglichkeit. Warum das so ist, erläutern Henriette Lininger von der Wiener Börse, Blockpit-Co-Founder Florian Wimmer und Frequentis-CEO Norbert Haslacher.
/artikel/was-man-bei-einem-boersengang-beachten-muss
Florian WImmer (Blockpit), Henriette Lininger (Wiener Börse) und Norbert Haslacher (Frequentis)
Florian WImmer (Blockpit), Henriette Lininger (Wiener Börse) und Norbert Haslacher (Frequentis) | Fotos: brutkasten, Wiener Börse, Frequentis

Dieser Artikel ist im Rahmen einer Themenpartnerschaft mit der Wiener Börse im brutkasten-Printmagazin von Dezember 2024 erschienen. Eine Download-Möglichkeit des gesamten Magazins findet sich am Ende dieses Artikels.


Der Gang an die Börse ist ein großer Schritt für jedes Unternehmen. Während er in den USA für die meisten Gründer:innen ein selbstverständliches Ziel ist, sind Unternehmen in Österreich oft etwas zurückhaltender. Aber warum eigentlich? Tatsächlich gibt es nämlich eine ganze Reihe von Gründen, die für einen Börsengang sprechen – egal, ob Scaleup, KMU oder Familienunternehmen.

Florian Wimmer gehört jedenfalls nicht zu jenen Gründer:innen, die Berührungsängste mit der Börse haben: Sein 2017 gegründetes Linzer Startup Blockpit entwickelt Steuer-Software für Krypto-Anleger:innen. „Für das Unternehmen ist ein Börsengang eine Option, für mich persönlich fast schon ein Ziel“, sagt Wimmer, der Blockpit als CEO führt. Er hält einen Börsengang auch für attraktiver als einen Unternehmensverkauf.

Kapital, Sichtbarkeit und Struktur

Was sind aber generell die wichtigsten Gründe, warum ein Unternehmen an die Börse gehen sollte? „Es gibt grundsätzlich drei Faktoren: Kapital, Sichtbarkeit und Struktur“, sagt Henriette Lininger. Sie ist bei der Wiener Börse Director für den Bereich Issuers. Mit frischem Kapital kann weiteres Wachstum finanziert werden. Gleichzeitig ist ein Börsengang eine Möglichkeit für Bestandsinvestor:innen, ihre Anteile zu Geld zu machen.

Doch auch Sichtbarkeit ist ein wichtiger Grund: Durch einen Börsengang wird ein Unternehmen öffentlich und transparent, was zu einer besseren Bonitätseinschätzung führt und das Vertrauen von Kund:innen, Mitarbeiter:innen und Lieferant:innen stärkt. Und auch, was die Struktur angeht, bringt ein Börsengang Vorteile: „Der Prozess wirkt wie ein Fitnessprogramm für Unternehmen“, erläutert Lininger. Durch den ständigen Austausch mit Investoren und Analyst:innen erhalten Firmen wertvolles Feedback.

„Stärkere Professionalisierung als ohne Notiz“

Dies bestätigt auch Norbert Haslacher. Er ist seit 2018 CEO des Wiener Technologieunternehmens Frequentis, das unter seiner Führung 2019 an die Börse ging. „Durch die regulatorischen Anforderungen und den Dialog mit dem Kapitalmarkt kam es zu einer noch stärkeren Professiona-
lisierung des Unternehmens als ohne Notiz“, erläutert Haslacher.

Ein weiterer Grund für einen Börsengang gilt spezifisch für Familienunternehmen – und spielte auch bei Frequentis eine Rolle: Ein Börsengang ermöglicht nämlich die Heranziehung eines externen Managements und einen Übergang der Gründer in den Aufsichtsrat. „Vonseiten der Eigentümerfamilie, der Familie Bardach, wurde der IPO als optimaler Weg für die Transformation vom inhaber- zum managementgeführten Unternehmen gesehen“, erläutert Frequentis-CEO Haslacher.

„Timing ist alles“

So weit zu den unterschiedlichen Gründen für einen Börsengang. Wenn man sich aber dafür entschieden hat, was gibt es dann zu beachten? Hier sind einige Fragen zu klären; ganz grundlegend etwa, welcher Finanzierungsbedarf besteht und ob die Unternehmensstruktur bereits den Erfordernissen entspricht – oder ob beispielsweise eine Umwandlung in eine Aktiengesellschaft (AG) notwendig wird. Weiters muss man festlegen, wie hoch der Streubesitz sein soll.

Doch es geht nicht nur um formale Dinge: Ein Unternehmen, das an die Börse will und Investor:innen von sich überzeugen möchte, braucht eine Equity Story – also eine klare Vision,
wo das Unternehmen hinwill und warum sich Investor:innen daran beteiligen sollten.

Und auch der Zeitpunkt muss passen, denn die beste Equity Story hilft nichts, wenn das Marktumfeld nicht mitspielt. „Timing ist alles“, bringt es Henriette Lininger von der Wiener Börse auf den Punkt. Daher ist es für Unternehmen wichtig, gut vorbereitet zu sein, um offene Fenster für Transaktionen nutzen zu können.

 Von der Vorbereitung über die Vermarktung zum finalen Preis

Hat sich ein Unternehmen dann für einen Börsengang entschieden, gibt es einen klaren Ablauf: In der Vorbereitungsphase wählt man die Partner für den Börsengang aus – jedenfalls eine oder mehrere Investmentbanken, aber auch Kapitalmarktanwälte und Steuerprüfer. Die Investmentbanken sammeln im Rahmen einer Due Diligence alle wichtigen Informationen über das Unternehmen. Auf deren Basis wird dann der Börsenprospekt erstellt und im nächsten Schritt eine Preisspanne definiert.

Mit der „Intention to Float“, einer Absichtserklärung, an die Börse zu gehen, wird das Vorhaben dann öffentlich. Dann geht es an die Vermarktung: Auf Roadshows wird die Equity Story potenziellen Investor:innen präsentiert. Diese geben ihre Angebote ab und das Orderbuch füllt sich. Im Pricing wird der IPO-Preis festgelegt. Aus diesem ergeben sich auch die Bewertung und die Einnahmen, die im Zuge des Börsengangs generiert werden. Danach erfolgt die Aktienzuteilung sowie der Handelsstart.

Warum Wien als Handelsplatz attraktiv ist

Entscheidet sich ein Unternehmen grundsätzlich für einen Börsengang, stellt sich allerdings noch eine wichtige Frage: An welchem Handelsplatz soll der IPO erfolgen – an der Heimatbörse oder im Ausland? „Hier spielen drei Dinge eine Rolle: Visibilität, Internationalität und Liquidität“, erläutert Henriette Lininger. „Was die Visibilität angeht, muss ich mir überlegen, dass das Unternehmen in Wien vielleicht unter den Top 25 ist, während es in Frankfurt nur unter den Top 150 oder an der Nasdaq möglicherweise unter den Top 1.000 ist.“

Damit einher geht auch eine höhere Wahrscheinlichkeit, in einen wichtigen Index aufgenommen zu werden – was auch wieder die Liquidität der Aktie erhöht, unter anderem, weil Fonds die Indizes replizieren.

Ein wichtiges Argument auch für Florian Wimmer von Blockpit: Eine mögliche Aufnahme in den österreichischen Leitindex ATX sei einer der Gründe, die für den Handelsplatz Wien sprächen, weil sie potenziell „sowohl für den Aktienpreis als auch für die Sichtbarkeit ein starker Boost“ sei, wie der Gründer sagt. Ein weiterer Grund für ihn: „Wenn das Unternehmen und die Börse im selben Land reguliert sind, macht das viele Prozesse leichter und effizienter.“

Bleibt noch die Frage nach der Internationalität: Auch die ist in Wien gegeben, wie Henriette Lininger von der Wiener Börse bestätigt: „Unsere institutionelle Investorenbasis ist sehr international, wobei die zwei größten die USA und Großbritannien sind, auf die gemeinsam über 50 Prozent entfallen. Außerdem sind alle namhaften Handelsteilnehmer aus der ganzen Welt an unser Handelssystem angebunden.“

Ob Florian Wimmer mit Blockpit in den nächsten Jahren den Sprung an die Börse wagt, wird sich zeigen. Für Frequentis war die Entscheidung für ein Listing jedenfalls goldrichtig, wie CEO Norbert Haslacher sagt: „Wir sind mit dem Börsengang in die Liga der Großen aufgestiegen.“
Sichere dir das brutkasten-Magazin in digitaler Form!
Trag dich hier ein und du bekommst das aktuelle brutkasten-Magazin als PDF zugeschickt und kannst sofort alle Artikel lesen! Du erhältst mit der Anmeldung künftig auch Zugang für unseren Startup-Newsletter, den wir drei Mal pro Woche verschicken. Du kannst dich jederzeit unkompliziert wieder abmelden.
Deine ungelesenen Artikel:
22.09.2026

EU Inc: Warten auf den unbefriedigenden Kompromiss

Die Vision war groß, die Motivation ebenso. Nun durchläuft die gemeinsame europäische Rechtsform „EU Inc.“ den EU-Gesetzgebungsprozess – und die Zeichen stehen auf Verwässerung.
/artikel/eu-inc-warten-auf-den-unbefriedigenden-kompromiss
22.09.2026

EU Inc: Warten auf den unbefriedigenden Kompromiss

Die Vision war groß, die Motivation ebenso. Nun durchläuft die gemeinsame europäische Rechtsform „EU Inc.“ den EU-Gesetzgebungsprozess – und die Zeichen stehen auf Verwässerung.
/artikel/eu-inc-warten-auf-den-unbefriedigenden-kompromiss
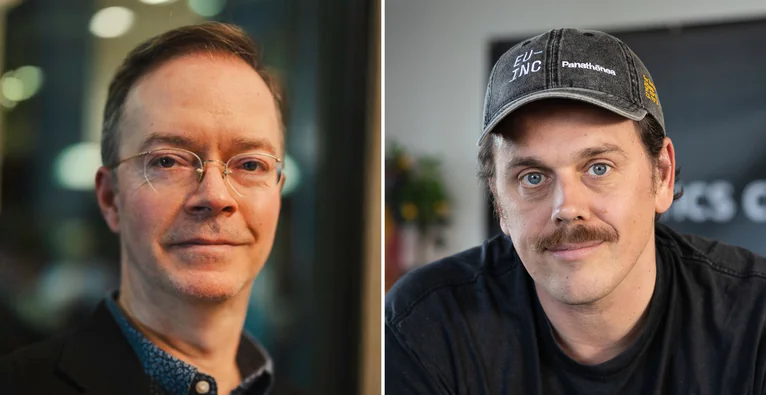
Clark Parsons und Andreas Klinger | (c) Parsons / Dervisevic/brutkasten

Dieser Text ist zuerst im brutkasten-Printmagazin von August 2026 Aufbrechen erschienen. Eine Download-Möglichkeit des gesamten Magazins findet sich am Ende dieses Artikels.


Als die Initiative „EU INC“ im Herbst 2024 erstmals mit einem offenen Brief und einer Petition antrat, erwarteten wohl nicht wenige, dass deren Ruf nach einer paneuropäischen Gesellschaftsform ähnlich verhallen würde, wie es solche Vorstöße oft tun. Es war das Who is Who der europäischen Startup-Bubble, das unterschrieben hatte – Menschen, die außerhalb ebendieser Bubble bestenfalls in ihren Heimatländern bekannt sind und deren politisches Gewicht sich für gewöhnlich in Grenzen hält.

Doch es kam anders: EU-Kommissionspräsidentin Ursula von der Leyen griff das Thema schon kurze Zeit später persönlich auf und versprach die Umsetzung. „28th Regime“ lautete das Schlagwort dazu – ein Begriff, dessen Grundidee schon lange kursiert war und der 2024 in den viel zitierten Berichten von Enrico Letta und Mario Draghi an die EU-Kommission abermals ins Spiel gebracht worden war, was gewiss zum Interesse an oberster Stelle beitrug. Für die meisten ist der Terminus wohl etwas weniger selbsterklärend, als man in der EU-Kommission meinen will: Neben den 27 nationalen Rechtsrahmen für Unternehmen in den 27 EU-Mitgliedsstaaten soll ein 28., ein paneuropäischer Rahmen geschaffen werden, so die Idee.

EU statt Delaware

Doch warum das Ganze? Für die europäische Startup-Szene geht es – abhängig von den Regelungen im jeweiligen Heimatland – um eine Vereinfachung der Gründung; es geht, ganz dem europäischen Gedanken folgend, um eine Vereinfachung der Expansion innerhalb der EU; vor allem aber geht es, wie so oft, um das Thema Finanzierung. „Manche amerikanischen Investoren kommen nie nach Deutschland, weil sie sich sonst zwei Tage lang beim Notar den Vertrag vorlesen lassen müssten – ein Kabuki-Theater, das außerhalb des deutschsprachigen Raums als verrückt gilt“, sagt Clark Parsons, CEO des European Startup Network, im brutkasten-Interview. Daher würde es oft heißen: „Es wäre viel einfacher, wenn du eine Delaware Inc. hättest, in die ich investieren kann, statt deine verrückte GmbH-Struktur verstehen zu müssen“.

Diese Delaware Inc., also ein Unternehmen mit formellem Hauptsitz in Delaware – im Normalfall als Briefkastenfirma –, ist der global etablierte Standard, um US-amerikanische und auch andere internationale Investoren anzuziehen. Gebrauch machen von den besonders unternehmensfreundlichen rechtlichen und steuerlichen Bedingungen im zweitkleinsten US-Bundesstaat nicht nur Startups aus aller Welt, sondern auch rund zwei Drittel aller Fortune-500-Unternehmen, darunter etwa Google, Amazon und Walmart. Parsons formuliert dazu die Leitidee hinter der EU Inc.: „Warum schaffen wir nicht etwas, das mit Delaware konkurriert?“ Und er präzisiert: „Man registriert einmal, es gibt ein Vehikel, das jeder kennt. Wir haben Roaming fürs Handy, unsere Bürger und Arbeitnehmer überqueren Grenzen problemlos – aber unsere Startups können das nicht. Das ist doch Wahnsinn“.

Dass man sich damit ein ausgesprochen ambitioniertes Ziel gesetzt hat, war auch den Initiator:innen der „EU INC“-Initiative, unter ihnen der aus Österreich stammende Investor Andreas Klinger, von Beginn an klar. Entsprechend wollte man auch bei der ersten Ankündigung von Ursula von der Leyen noch nicht so recht euphorisch werden. Im Gegenteil: Nachdem von der Leyen bei einer viel beachteten Rede beim Weltwirtschaftsforum in Davos 2025 eine Vision für das 28th Regime ausgegeben hatte, die den Vorschlag der Initiative im Umfang sogar deutlich übertraf, bremste Klinger gegenüber brutkasten: „Wir haben von Beginn an gesagt, wir wollen Arbeitsrecht und Besteuerung nicht als Teil der EU Inc. Wir wollen das nicht anfassen“. Zu groß war die Sorge vor umfassenden Widerständen von EU-Ländern und anderen Playern im Gesetzgebungsprozess. Man bediente sich beim Vorschlag daher eines in der Startup-Welt nur allzu bekannten Konzepts: Er sollte „lean“ sein, ein „Minimum Viable Product“, um die Chance auf Umsetzung zu maximieren.

Bruchlinien

Doch die befürchteten Widerstände ließen auch so nicht lange auf sich warten. Erstmals kamen sie schon Mitte 2025 in Form eines vorauseilenden Gegenvorschlags von EU-Parlamentarier:innen – Monate bevor der formelle Entwurf der EU-Kommission vorlag. In diesem wurden einige zentrale Forderungen der Initiative nicht berücksichtigt bzw. deutlich aufgeweicht, was für eine Welle der Kritik von europäischen Startup-Institutionen sorgte.

Klar wurden bereits damals die Bruchlinien, die mit der Veröffentlichung des Kommissionsentwurfs zur EU Inc. im März 2026 noch deutlicher wurden: Kritik kommt vor allem von Arbeitnehmer:innenverbänden und damit auch von der politischen Linken. So äußert man dort etwa Sorgen zur möglichen Umgehung von Arbeitsrecht und „Sozialdumping“ durch die vorgeschlagene freie Wahl des Hauptsitzes. Ebenfalls sehr skeptisch äußern sich Notariatsverbände; sie befürchten eine Aushöhlung der Rechtssicherheit.

Es sind Argumente, denen man auf Startup-Seite naturgemäß nicht viel abgewinnen kann. „Das hat mit der Realität wenig zu tun“, sagt Clark Parsons in Bezug auf die arbeitsrechtlichen Bedenken – schließlich bleibe das Arbeitsrecht auch im Kommissionsentwurf unangetastet und hänge nicht am Unternehmenssitz, sondern am Betriebsort. Für die Arbeitnehmer:innen zähle weiterhin, in welchem Land sich ihr Arbeitsplatz befinde, und nicht, wo der Firmensitz sei. Den Sorgen der Notariate hält Parsons entgegen: „Viele Mitgliedstaaten kommen ohne Notare im Prozess bestens zurecht. Niemand behauptet, estnischen Startups fehle Rechtssicherheit, obwohl man dort in zehn Minuten online gründet“. Dennoch sieht er auch mögliche Chancen für Notariate in der neuen Rechtsform: „Wenn österreichische oder deutsche Notare zu ihren Regierungen gingen und sagten: ‚Macht uns zum Teil dieser Zertifizierung innerhalb von zwei Werktagen‘ – man würde sie mit offenen Armen empfangen“, meint der European-Startup-Network-Chef und legt Notar:innen ans Herz, „ein bisschen wie Startups zu denken“.

„Eine typische EU-Lösung“

Kritik am Kommissionsentwurf kam aber auch von der Initiative „EU INC“ und Startup-Verbänden. „Das Proposal ist nicht wirklich das, was wir vorgeschlagen haben, sondern eine typische EU-Lösung“, sagte etwa Andreas Klinger nach Veröffentlichung des Entwurfs im brutkasten-Interview. Letztlich belasse dieser noch immer zu viele Kompetenzen bei den Nationalstaaten und erfülle so nicht tatsächlich die Anforderungen eines 28th Regime, so die Argumentation. Es drohe eine Umsetzung in „27 verschiedenen Geschmacksrichtungen“.

Konkret bekrittelt die Initiative in der aktuellen Version ihres Positionspapiers aus dem Juli etwa, dass kein zentrales EU-Register für die EU Inc. vorgesehen ist und dass die Regelungen zur Arbeitnehmer:innenmitbestimmung nicht klar genug seien. Fast noch stärker als auf die Kritik am Kommissionsentwurf geht die Initiative im Papier aber auf Befürchtungen ein, dass der vorhandene Entwurf verwässert werden könnte. Denn der Prozess bis zum finalen Gesetz ist noch lange nicht vorbei.

Mehrere Schritte bis zum Beschluss

Nach Vorlage des Entwurfs holte nicht nur die Kommission Feedback von Stakeholdern ein – auch das EU-Parlament und der Rat der Europäischen Union, also das Gremium der Mitgliedsstaaten, starteten jeweils kleinteilige Prozesse, um ihre Positionen und Gegenentwürfe festzulegen; ebenfalls unter Einbeziehung von Stakeholdern. Auf Basis der Ergebnisse folgen dann im Herbst sogenannte Trilog-Verhandlungen zwischen Kommission, Parlament und Rat, die laut Plan bis Ende des Jahres abgeschlossen sein sollen.

Bis dahin kann also noch viel passieren – und die diesbezüglichen Befürchtungen, die von der Initiative „EU-INC“ im Positionspapier geäußert werden, gehen weit. Die Kernpunkte sind, dass am Ende statt der geplanten Verordnung doch nur eine Richtlinie herauskommen könnte und dass die freie Wahl des Firmensitzes fallen könnte. Ersteres würde zu einer eigenständigen rechtlichen Umsetzung in den jeweiligen Nationalstaaten führen und das Konzept eines tatsächlichen 28th Regime wohl endgültig kippen; Zweiteres würde es Nationalstaaten erleichtern, die Ziele der EU Inc. durch eigene Gesetzgebung zu konterkarieren – der Druck durch mögliche Abwanderung wäre dagegen ein Ansporn, die EU-weite Vereinfachung mitzutragen.

Dass diese Sorgen nicht aus der Luft gegriffen sind, liegt auf der Hand: Sowohl von der europäischen politischen Linken als auch von Stakeholder-Gruppen und den Regierungen einzelner Nationalstaaten kommen Vorschläge in diese Richtung. Was letztlich bei den Trilog-Verhandlungen herauskommt, bleibt abzuwarten.

Dabei gäbe es im Notfall noch eine Hintertür: Für eine sogenannte „Enhanced Cooperation“ (ein Opt-in-Verfahren für einzelne Länder, das über die EU moderiert wird) braucht es kein einstimmiges Votum innerhalb der EU, sondern lediglich mindestens neun Mitgliedsstaaten, die an Bord sind. Ein Beispiel für dieses Modell ist etwa das EU-Patentgericht, das von 18 der 27 Staaten ratifiziert wurde. „Wir wissen, dass in einigen Ländern ein sehr starkes Interesse besteht. Das eigentliche Problem ist aber, dass die EU keine Regierung im klassischen Sinn ist, sondern eher eine Art Debattierklub. Die Länder müssen sich nun entscheiden: Wollen wir mehr Europa oder nicht?“, so Andreas Klinger im Interview.

Zwischen Vision und Realität

Es geht aber eben nicht nur um die Frage nach einem vereinten Europa – Ziel ist und bleibt die Alternative zur Delaware Inc. und damit zur Abwanderung europäischer Unternehmen mit hohem Potenzial in die USA; zumindest, was den Hauptsitz anbelangt. Clark Parsons setzt ein noch größeres Ziel und definiert dazu einen KPI: „Wie viele EU Incs werden von Menschen gegründet, die gar nicht in Europa sitzen? Amerikaner, Inder, Chinesen gründen in Delaware. Warum sollten sie nicht eine EU Inc. gründen – und damit sofort Zugang zu einem Markt von 450 Millionen Menschen haben?“. Für Unternehmer:innen aus den EU-Beitrittskandidatenländern (etwa Ukraine, Montenegro), aber auch aus der Schweiz, Norwegen oder dem Vereinigten Königreich könnte das „die Speerspitze wirtschaftlicher Integration“ werden, skizziert der European-Startup-Network-Chef.

Doch seine Vision droht, eine solche zu bleiben. Einstweilen heißt es: Warten auf den Kompromiss. Und der könnte, wie es mit Kompromissen oft so ist, nicht nur für die europäische Startup-Szene, sondern für alle Beteiligten unbefriedigend werden.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

„Sind durch Börsengang in die Liga der Großen aufgestiegen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Sind durch Börsengang in die Liga der Großen aufgestiegen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Sind durch Börsengang in die Liga der Großen aufgestiegen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Sind durch Börsengang in die Liga der Großen aufgestiegen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Sind durch Börsengang in die Liga der Großen aufgestiegen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Sind durch Börsengang in die Liga der Großen aufgestiegen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Sind durch Börsengang in die Liga der Großen aufgestiegen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Sind durch Börsengang in die Liga der Großen aufgestiegen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Sind durch Börsengang in die Liga der Großen aufgestiegen“