13.08.2015

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

/artikel/warren-buffets-erfolgsgeschichte-sein-fuehrungsstil-sein-motto-sein-vorbild
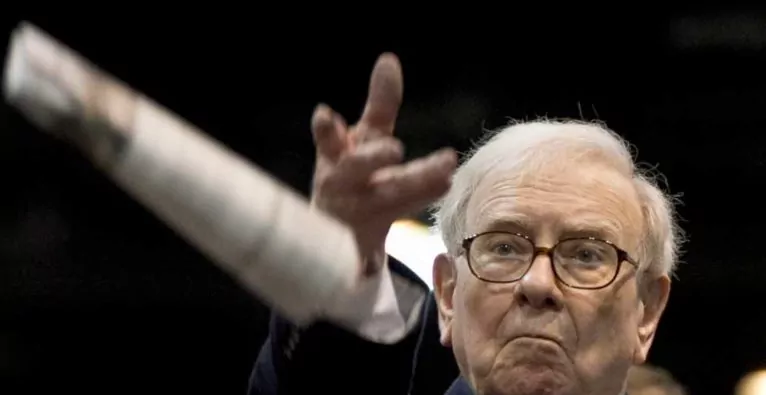
© secularinvestor.com: Warren Buffett ist nicht nur drittreichster Mensch, sondern vor allem eine Legende an der Börse.

Der reichste Mensch der Welt ist Bill Gates. Das Wirtschaftsmagazin „Forbes“ schätzt das Vermögen des Microsoft-Gründers auf rund 80 Milliarden US-Dollar. Carlos Slim aus Mexiko, der übrigens rund 60 Prozent der Telekom Austria besitzt, landet auf dem zweiten Platz. Auf dem dritten Platz sieht das Magazin Star-Investor Warren Buffett. Dessen Vermögen soll aufgrund des gestiegenen Aktienkurses seiner Investmentfirma Berkshire Hathaway auf rund 70 Milliarden US-Dollar im letzten Jahr angestiegen sein. Was zeichnet Menschen mit so durchschlagendem Erfolg aus?

Das Wirtschaftsblatt hat mit Professor Lawrence Cunningham gesprochen. Er ist Buffett-Experte und studiert dessen Erfolgsgeheimnis. Das Büro des Professors der Rechtswissenschaft befindet sich direkt auf der Fifth Avenue in New York. Nur ein paar Gehminuten vom Washington Square Park. Cunnigham kennt einige Freude aus den Anfangsjahren der Börsenlegende. Darunter sind die Fortune-Journalistin Carol Loomis und David Gottesman, der von der ersten Stunde in Berkshire-Aktien investierte und so ein Milliardenvermögen anhäufte. Ein Interview mit dem Professor über Warren Buffetts Erfolgsgeheimnis. Und er lüftet ein großes Rätsel: Gibt es denn ein Vorbild im Leben des Warren Buffett?

Wie hat sich Berkshire Hathaway gewandelt?

Früher, vor zwanzig Jahren, sah Berkshire wie eine Fondsgesellschaft aus. 80 Prozent des Wertes entfiel auf gewöhnliche Aktien. Warren Buffett war für seine Qualitäten als Stockpicker bekannt. Seine Investments befanden sich in American Express, Coca-Cola, Wells Fargo, Gillette, das später in Procter & Gamble überging. 20 Prozent des Werts entfiel auf die operativen Töchter. Darunter der Direktversicherer Geico, der Pralinenanbieter See’s Candies, der Uniformhersteller Fechheimer. 20 Jahre später ist das Verhältnis umgedreht. 80 Prozent des Werts von Berkshire befindet sich in den operativen Firmen, nur noch 20 Prozent in Aktien. Berkshire ist eine andere Firma. Mein neues Buch beschäftigt sich damit, was der Klebstoff ist, der diese vielen Einzelteile zusammenhält. Es sind so viele Bereiche. Lebensmittel, Energie, Transport, Hausbau, Konsumgüter und so weiter.

Was fanden Sie bei ihren Recherchen heraus? Was hält das Ganze zusammen?

Die Einzelteile sehen von außen betrachtet sehr unterschiedlich aus. Ich schaute sehr tief in sie hinein und fand Eigenschaften, die sie vereinen. Es ist die Berkshire-Kultur.

Warum konzentriert sich Buffett auf seine 100-Prozent-Töchter? Warum hat er sich schrittweise von der Börse abgenabelt?

Ich glaube, es gab keinen strategischen Plan, das zu tun. Es gab keine Entscheidung, die er diesbezüglich traf. Er sagte immer: „Ich bin zufrieden mit jeder Anlageform. Ob es fünf oder zehn Prozent an Coca-Cola oder 100 Prozent an FlightSatey oder NetJets ist, beide besitze ich gerne.“ Was geschah, war: Immer mehr Geschäftsleute boten Buffett an, ihre Firmen an ihn zu verkaufen. Im Rückblick leuchtet das ein. Buffett entwickelte sich von einem Stockpicker zu einem Geschäftsmann. Es besteht ein Unterschied darin, ob Sie eine Minderheit oder eine gesamte Firma besitzen. Als Minderheitsaktionär haben Sie keinen direkten Einfluss, sie können keine Aufsichtsräte oder den Vorstand feuern oder deren Vergütung bestimmen. Handelt es sich hingegen um ihre eigene Firma, können Sie alles selbst entscheiden.

Buffett redet aber seinen Töchtern nicht ins Geschäft.

Das stimmt. Autonomie ist ein Prinzip von Berkshire. Genauso Integrität. Das ist ein Grundsatz, um den Ruf von Berkshire zu schützen. Jeder, der gegen den Integritätsgrundsatz verstößt, muss sich einen neuen Job suchen. Das passierte zehn Mal. Womöglich passierte es öfter. Ich kenne nur zehn Fälle.

Können Sie uns ein Beispiel nennen, wenn die Kulturen nicht passen?

Anfang 2000 besaß Berkshire fünf Prozent an Disney. Vorstandschef war seinerzeit Michael Eisner. Er hatte sehr viele Stärken, da bin ich mir sicher. Er war aber nicht der typische Manager, der zu Berkshire passte. Er glaubte nicht an Autonomie. Eisner war ein sehr zentralistisch agierender Chef. Er gab verschwenderisch Geld aus. Berkshire ist dagegen sehr sparsam, was ein weiteres Grundprinzip von Buffett ist. Warren konnte Eisner nicht feuern, deshalb verkaufte er die Aktie im Jahr 1999 beziehungsweise 2000. Das zeigt, was jemand tun kann, dem etwas nicht passt: verkaufen.

Das war aber im Rückblick ein großer Fehler. Die Disney-Performance war seither phantastisch.

Ja. Meiner Ansicht geht der Löwenanteil der Performance auf Mike Eisners‘ Nachfolger, Bob Iger, zurück. Er führt alle wie ein Team. Der Aufsichtsrat verlängerte gerade die Amtszeit von Iger. Iger glaubt an Autonomie. Er dezentralisierte, überlässt den Töchtern die Führung. Er ist gut darin, wenn es darum geht, Akquisitionen einzufädeln. Iger kaufte Pixar, Marvel, Lucasfilm. Das ist eine weitere Berkshire-Stärke: Akquisitionen zu tätigen. Wie kam es, dass Iger so gut bei den Deals abschnitt? Iger lernte es von Tom Murphy. Und Warren sagte mir, er lernte alles, was er macht, von Tom Murphy.

Wer ist Tom Murphy?

Er ist 89 Jahre alt. Er ist Mitglied im Berkshire-Board. Er schrieb das Vorwort meines Buches. Warren hatte es so vorgeschlagen. Tom baute die TV-Senderfamilie ABC auf. In den 1950er Jahren fasste er mehrere Kommunikationsfirmen in Albany, der Landeshauptstadt New Yorks, zusammen. Er nannte sie Capital Cities Communications. Er expandierte über Zukäufe. Es erwarb immer mehr Medienfirmen, überwiegend TV- und Radiostationen. 1985 übernahm er ABC. Das war ein sehr großer Deal. Es waren drei oder vier Milliarden Dollar. Tom kennt Warren seit 1969, ein Freund stellte die beiden einander vor. Tom fragte Warren, ob er sich an der Finanzierung beteiligen wolle. Und Berkshire nahm teil. Ich glaube, sie kauften 18 Prozent an Capital Cities mitsamt ABC.

Über diese Beteiligung kam Buffett zu seinem späteren Disney-Aktienpaket?

Ja. Tom fusionierte Capital Cities und ABC. Er baute es weiter aus. 1995 stimmte er dem Verkauf an Walt Disney zu. Für 18 Milliarden Dollar. Er hat enorme Werte geschaffen. Es war ein reiner Aktiendeal – ohne Cash. Bei dieser Transaktion wurde Berkshires‘ Anteil in Disney-Aktien umgewandelt.

Wie verlief die Freundschaft zwischen Buffett und Murphy?

Warren lernte in seiner Zeit als ABC-Aktionär von Tom Murphy. Murphy hatte die richtigen Führungsqualitäten mitsamt einigen markanten Prinzipien: Sparsamkeit, Ehrlichkeit, ein kühner Sinn für Übernahmen, ein Glaube an Autonomie, ein Verständnis für die Langfristigkeit. Buffett bewunderte das und wandte es selbst an.

Buffett nahm sich diesen Manager, der heutzutage kaum bekannt ist, als Vorbild?

Das ist die große Neuigkeit in meinem Buch. Das ist ein wichtiger Punkt. Buffett lernte sehr viel von Tom Murphy. Bob Iger arbeitete für Tom. Iger begann als Wetteransager bei ABC in Albany. Er stieg schnell auf, wurde Führungskraft. Später übernahm Iger die Disney-Spitze. Iger sagt, er habe seine Karriere Tom und dessen Vorstandskollegen Daniel Burke zu verdanken. Buffett wusste, was für ein Buch ich schreibe. Es geht im Kern um Managementprinzipien – wie diese in Berkshire kulturell verankert sind. Ich fragte Warren, wer mein Vorwort schreiben soll. Er sagte Tom Murphy. Ich sagte: „Oh, warum das?“ Er antwortete: „Tom ist mein Vorbild.“

Wo lebt er?

Er lebt in New York.

Ist er noch aktiv in der Geschäftswelt?

Ja, ich traf ihn. Er hat noch immer ein Eckbüro bei ABC zwischen der 68. Straße und dem Broadway.

Was macht er?

Er ist 89. Er hat nicht mehr eine sehr aktive Rolle. Nicht wie Buffett bei Berkshire. Aber er berät noch immer Leute. Als ich ihn traf, kam Bob Iger in sein Büro. Bob ist eigentlich in Los Angeles zuhause. Tom ist schon lange im Ruhestand. Er ist ein Leuchtturm für Managementprinzipien und Leadership. Als Warren auf ihn verwies, war ich von den Socken.

Was hat Sie so überrascht?

Was Warren bekannt machte, war das Stockpicking. Er konnte unterbewertete Aktien finden. Jeder beobachtete das. Sie nahm alles unter die Lupe, was er machte. In der Literatur steht, Ben Graham war der Mentor von Buffett. Ben Graham war der Vater des Value Investings. Er lehrte an der Columbia Business School. Er brachte Warren alles bei. Das ist überall zu lesen. Diese Geschichte stimmt. Es gibt aber eine zweite Story, die noch nicht erzählt wurde. Warren ist auch als Manager erfolgreich. Er ist leidenschaftlich darin. Er weiß, wie man Firmen Autonomie gibt. Er weiß, wann man sich von jemanden trennen muss, wenn eben das Integritätsprinzip gebrochen wurde. Wie lernte er all das? Buffett sagt: „Ich verdanke es Tom Murphy.“

Der Führungsstil von Buffett ist eher zurückgezogener Natur. Er liest sehr viel in seinem Büro. Er lässt seinen Spitzenkräften enorme Freiheiten.

Ja, er liest sehr viel. Ich habe mit vielen Vorstände von Berkshire-Töchtern gesprochen. Ich habe sie zu ihrem Verhältnis gefragt. Die Interaktion mit ihm variiert. Jeder sagt: „Er ruft uns nicht an, um uns zu sagen, was wir zu tun haben.“ Einige nehmen einmal im Jahr Kontakt zu ihm auf. Nicht mehr. Andere senden ihm einen monatlichen Bericht.

Die Töchter machen es so, wie sie es für richtig halten?

Ja. Jeder Ansatz, der mir vorgestellt wurde, macht Sinn. Mitek Industries, das Material für den Bau herstellt – metallene Verbindungsstücke für Holzbalken gehören dazu – kauft reihenweise Konkurrenten zu. In acht oder zehn Jahren brachten sie 40 Akquisitionen unter Dach und Fach. Es geht Schlag auf Schlag. Mir hat Chef Tom Manenti gesagt, er sendet Buffett einen monatlichen Bericht. Darin beschreibt er, was er gerade vorhat. Die Akquisitionen sind reine Routine. Es geht um zehn, 80 oder 100 Millionen Dollar. „Ich sende ihm die Reports. Wir brauchen nicht darüber zu sprechen. Aber wenn wir an etwas Größerem dran sind, rufe ich ihn an“, sagt Manenti. „Dann sage ich ihm, dieser Deal ist etwas anders strukturiert und wir sprechen darüber.“

Buffett ist in Europa vorsichtig. Er hat dort nicht viele Deals gemacht. Er ist zu 90 Prozent in den USA.

Er hat nur Iscar, einen israelischen Werkzeughersteller. Das ist die einzige ausländische Akquisition, die er jemals gemacht hat. Es bedeutet nicht, dass das Modell nicht im Ausland funktionieren würde. Warren stammt aus einer Zeit, bevor die Globalisierung begann. Ich prognostiziere, dass sein Nachfolger Berkshire ins Ausland führen wird. Viele Töchter sind wohlgemerkt globale Player mit internationalen Niederlassungen. Dazu gehört er Spezialchemikalienhersteller Lubrizol, der Elektronikkonzern Marmon Group oder der Bauzulieferer Mitek.

Zum Schluss eine Frage zu dem Leitmotto von Buffett: Sparsamkeit, Ehrlichkeit, Weitsicht. Das strahlt wohl auf die gesamte Belegschaft aus?

Manche sagen, ohne ihn, könne die Firma nicht überleben. Ich habe das Gegenteil festgestellt. Berkshire ist so speziell, dass es ohne Buffett zurecht kommt. Sparsamkeit beinhaltet auch, Schulden zu vermeiden. Denn Schulden kosten Geld. Sie versuchen daher alle, keine Schulden aufzunehmen. Das Problem von Schulden ist, dass die Gefahr besteht, zu viele Schulden anzuhäufen, was einen Konkurs zur Folge haben kann.

Quelle: Wirtschaftsblatt
Deine ungelesenen Artikel:
22.09.2026

EU Inc: Warten auf den unbefriedigenden Kompromiss

Die Vision war groß, die Motivation ebenso. Nun durchläuft die gemeinsame europäische Rechtsform „EU Inc.“ den EU-Gesetzgebungsprozess – und die Zeichen stehen auf Verwässerung.
/artikel/eu-inc-warten-auf-den-unbefriedigenden-kompromiss
22.09.2026

EU Inc: Warten auf den unbefriedigenden Kompromiss

Die Vision war groß, die Motivation ebenso. Nun durchläuft die gemeinsame europäische Rechtsform „EU Inc.“ den EU-Gesetzgebungsprozess – und die Zeichen stehen auf Verwässerung.
/artikel/eu-inc-warten-auf-den-unbefriedigenden-kompromiss
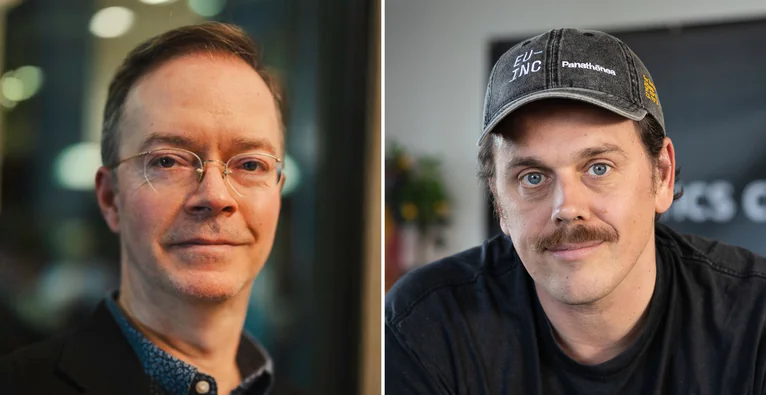
Clark Parsons und Andreas Klinger | (c) Parsons / Dervisevic/brutkasten

Dieser Text ist zuerst im brutkasten-Printmagazin von August 2026 Aufbrechen erschienen. Eine Download-Möglichkeit des gesamten Magazins findet sich am Ende dieses Artikels.


Als die Initiative „EU INC“ im Herbst 2024 erstmals mit einem offenen Brief und einer Petition antrat, erwarteten wohl nicht wenige, dass deren Ruf nach einer paneuropäischen Gesellschaftsform ähnlich verhallen würde, wie es solche Vorstöße oft tun. Es war das Who is Who der europäischen Startup-Bubble, das unterschrieben hatte – Menschen, die außerhalb ebendieser Bubble bestenfalls in ihren Heimatländern bekannt sind und deren politisches Gewicht sich für gewöhnlich in Grenzen hält.

Doch es kam anders: EU-Kommissionspräsidentin Ursula von der Leyen griff das Thema schon kurze Zeit später persönlich auf und versprach die Umsetzung. „28th Regime“ lautete das Schlagwort dazu – ein Begriff, dessen Grundidee schon lange kursiert war und der 2024 in den viel zitierten Berichten von Enrico Letta und Mario Draghi an die EU-Kommission abermals ins Spiel gebracht worden war, was gewiss zum Interesse an oberster Stelle beitrug. Für die meisten ist der Terminus wohl etwas weniger selbsterklärend, als man in der EU-Kommission meinen will: Neben den 27 nationalen Rechtsrahmen für Unternehmen in den 27 EU-Mitgliedsstaaten soll ein 28., ein paneuropäischer Rahmen geschaffen werden, so die Idee.

EU statt Delaware

Doch warum das Ganze? Für die europäische Startup-Szene geht es – abhängig von den Regelungen im jeweiligen Heimatland – um eine Vereinfachung der Gründung; es geht, ganz dem europäischen Gedanken folgend, um eine Vereinfachung der Expansion innerhalb der EU; vor allem aber geht es, wie so oft, um das Thema Finanzierung. „Manche amerikanischen Investoren kommen nie nach Deutschland, weil sie sich sonst zwei Tage lang beim Notar den Vertrag vorlesen lassen müssten – ein Kabuki-Theater, das außerhalb des deutschsprachigen Raums als verrückt gilt“, sagt Clark Parsons, CEO des European Startup Network, im brutkasten-Interview. Daher würde es oft heißen: „Es wäre viel einfacher, wenn du eine Delaware Inc. hättest, in die ich investieren kann, statt deine verrückte GmbH-Struktur verstehen zu müssen“.

Diese Delaware Inc., also ein Unternehmen mit formellem Hauptsitz in Delaware – im Normalfall als Briefkastenfirma –, ist der global etablierte Standard, um US-amerikanische und auch andere internationale Investoren anzuziehen. Gebrauch machen von den besonders unternehmensfreundlichen rechtlichen und steuerlichen Bedingungen im zweitkleinsten US-Bundesstaat nicht nur Startups aus aller Welt, sondern auch rund zwei Drittel aller Fortune-500-Unternehmen, darunter etwa Google, Amazon und Walmart. Parsons formuliert dazu die Leitidee hinter der EU Inc.: „Warum schaffen wir nicht etwas, das mit Delaware konkurriert?“ Und er präzisiert: „Man registriert einmal, es gibt ein Vehikel, das jeder kennt. Wir haben Roaming fürs Handy, unsere Bürger und Arbeitnehmer überqueren Grenzen problemlos – aber unsere Startups können das nicht. Das ist doch Wahnsinn“.

Dass man sich damit ein ausgesprochen ambitioniertes Ziel gesetzt hat, war auch den Initiator:innen der „EU INC“-Initiative, unter ihnen der aus Österreich stammende Investor Andreas Klinger, von Beginn an klar. Entsprechend wollte man auch bei der ersten Ankündigung von Ursula von der Leyen noch nicht so recht euphorisch werden. Im Gegenteil: Nachdem von der Leyen bei einer viel beachteten Rede beim Weltwirtschaftsforum in Davos 2025 eine Vision für das 28th Regime ausgegeben hatte, die den Vorschlag der Initiative im Umfang sogar deutlich übertraf, bremste Klinger gegenüber brutkasten: „Wir haben von Beginn an gesagt, wir wollen Arbeitsrecht und Besteuerung nicht als Teil der EU Inc. Wir wollen das nicht anfassen“. Zu groß war die Sorge vor umfassenden Widerständen von EU-Ländern und anderen Playern im Gesetzgebungsprozess. Man bediente sich beim Vorschlag daher eines in der Startup-Welt nur allzu bekannten Konzepts: Er sollte „lean“ sein, ein „Minimum Viable Product“, um die Chance auf Umsetzung zu maximieren.

Bruchlinien

Doch die befürchteten Widerstände ließen auch so nicht lange auf sich warten. Erstmals kamen sie schon Mitte 2025 in Form eines vorauseilenden Gegenvorschlags von EU-Parlamentarier:innen – Monate bevor der formelle Entwurf der EU-Kommission vorlag. In diesem wurden einige zentrale Forderungen der Initiative nicht berücksichtigt bzw. deutlich aufgeweicht, was für eine Welle der Kritik von europäischen Startup-Institutionen sorgte.

Klar wurden bereits damals die Bruchlinien, die mit der Veröffentlichung des Kommissionsentwurfs zur EU Inc. im März 2026 noch deutlicher wurden: Kritik kommt vor allem von Arbeitnehmer:innenverbänden und damit auch von der politischen Linken. So äußert man dort etwa Sorgen zur möglichen Umgehung von Arbeitsrecht und „Sozialdumping“ durch die vorgeschlagene freie Wahl des Hauptsitzes. Ebenfalls sehr skeptisch äußern sich Notariatsverbände; sie befürchten eine Aushöhlung der Rechtssicherheit.

Es sind Argumente, denen man auf Startup-Seite naturgemäß nicht viel abgewinnen kann. „Das hat mit der Realität wenig zu tun“, sagt Clark Parsons in Bezug auf die arbeitsrechtlichen Bedenken – schließlich bleibe das Arbeitsrecht auch im Kommissionsentwurf unangetastet und hänge nicht am Unternehmenssitz, sondern am Betriebsort. Für die Arbeitnehmer:innen zähle weiterhin, in welchem Land sich ihr Arbeitsplatz befinde, und nicht, wo der Firmensitz sei. Den Sorgen der Notariate hält Parsons entgegen: „Viele Mitgliedstaaten kommen ohne Notare im Prozess bestens zurecht. Niemand behauptet, estnischen Startups fehle Rechtssicherheit, obwohl man dort in zehn Minuten online gründet“. Dennoch sieht er auch mögliche Chancen für Notariate in der neuen Rechtsform: „Wenn österreichische oder deutsche Notare zu ihren Regierungen gingen und sagten: ‚Macht uns zum Teil dieser Zertifizierung innerhalb von zwei Werktagen‘ – man würde sie mit offenen Armen empfangen“, meint der European-Startup-Network-Chef und legt Notar:innen ans Herz, „ein bisschen wie Startups zu denken“.

„Eine typische EU-Lösung“

Kritik am Kommissionsentwurf kam aber auch von der Initiative „EU INC“ und Startup-Verbänden. „Das Proposal ist nicht wirklich das, was wir vorgeschlagen haben, sondern eine typische EU-Lösung“, sagte etwa Andreas Klinger nach Veröffentlichung des Entwurfs im brutkasten-Interview. Letztlich belasse dieser noch immer zu viele Kompetenzen bei den Nationalstaaten und erfülle so nicht tatsächlich die Anforderungen eines 28th Regime, so die Argumentation. Es drohe eine Umsetzung in „27 verschiedenen Geschmacksrichtungen“.

Konkret bekrittelt die Initiative in der aktuellen Version ihres Positionspapiers aus dem Juli etwa, dass kein zentrales EU-Register für die EU Inc. vorgesehen ist und dass die Regelungen zur Arbeitnehmer:innenmitbestimmung nicht klar genug seien. Fast noch stärker als auf die Kritik am Kommissionsentwurf geht die Initiative im Papier aber auf Befürchtungen ein, dass der vorhandene Entwurf verwässert werden könnte. Denn der Prozess bis zum finalen Gesetz ist noch lange nicht vorbei.

Mehrere Schritte bis zum Beschluss

Nach Vorlage des Entwurfs holte nicht nur die Kommission Feedback von Stakeholdern ein – auch das EU-Parlament und der Rat der Europäischen Union, also das Gremium der Mitgliedsstaaten, starteten jeweils kleinteilige Prozesse, um ihre Positionen und Gegenentwürfe festzulegen; ebenfalls unter Einbeziehung von Stakeholdern. Auf Basis der Ergebnisse folgen dann im Herbst sogenannte Trilog-Verhandlungen zwischen Kommission, Parlament und Rat, die laut Plan bis Ende des Jahres abgeschlossen sein sollen.

Bis dahin kann also noch viel passieren – und die diesbezüglichen Befürchtungen, die von der Initiative „EU-INC“ im Positionspapier geäußert werden, gehen weit. Die Kernpunkte sind, dass am Ende statt der geplanten Verordnung doch nur eine Richtlinie herauskommen könnte und dass die freie Wahl des Firmensitzes fallen könnte. Ersteres würde zu einer eigenständigen rechtlichen Umsetzung in den jeweiligen Nationalstaaten führen und das Konzept eines tatsächlichen 28th Regime wohl endgültig kippen; Zweiteres würde es Nationalstaaten erleichtern, die Ziele der EU Inc. durch eigene Gesetzgebung zu konterkarieren – der Druck durch mögliche Abwanderung wäre dagegen ein Ansporn, die EU-weite Vereinfachung mitzutragen.

Dass diese Sorgen nicht aus der Luft gegriffen sind, liegt auf der Hand: Sowohl von der europäischen politischen Linken als auch von Stakeholder-Gruppen und den Regierungen einzelner Nationalstaaten kommen Vorschläge in diese Richtung. Was letztlich bei den Trilog-Verhandlungen herauskommt, bleibt abzuwarten.

Dabei gäbe es im Notfall noch eine Hintertür: Für eine sogenannte „Enhanced Cooperation“ (ein Opt-in-Verfahren für einzelne Länder, das über die EU moderiert wird) braucht es kein einstimmiges Votum innerhalb der EU, sondern lediglich mindestens neun Mitgliedsstaaten, die an Bord sind. Ein Beispiel für dieses Modell ist etwa das EU-Patentgericht, das von 18 der 27 Staaten ratifiziert wurde. „Wir wissen, dass in einigen Ländern ein sehr starkes Interesse besteht. Das eigentliche Problem ist aber, dass die EU keine Regierung im klassischen Sinn ist, sondern eher eine Art Debattierklub. Die Länder müssen sich nun entscheiden: Wollen wir mehr Europa oder nicht?“, so Andreas Klinger im Interview.

Zwischen Vision und Realität

Es geht aber eben nicht nur um die Frage nach einem vereinten Europa – Ziel ist und bleibt die Alternative zur Delaware Inc. und damit zur Abwanderung europäischer Unternehmen mit hohem Potenzial in die USA; zumindest, was den Hauptsitz anbelangt. Clark Parsons setzt ein noch größeres Ziel und definiert dazu einen KPI: „Wie viele EU Incs werden von Menschen gegründet, die gar nicht in Europa sitzen? Amerikaner, Inder, Chinesen gründen in Delaware. Warum sollten sie nicht eine EU Inc. gründen – und damit sofort Zugang zu einem Markt von 450 Millionen Menschen haben?“. Für Unternehmer:innen aus den EU-Beitrittskandidatenländern (etwa Ukraine, Montenegro), aber auch aus der Schweiz, Norwegen oder dem Vereinigten Königreich könnte das „die Speerspitze wirtschaftlicher Integration“ werden, skizziert der European-Startup-Network-Chef.

Doch seine Vision droht, eine solche zu bleiben. Einstweilen heißt es: Warten auf den Kompromiss. Und der könnte, wie es mit Kompromissen oft so ist, nicht nur für die europäische Startup-Szene, sondern für alle Beteiligten unbefriedigend werden.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild