13.08.2015

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

/artikel/warren-buffets-erfolgsgeschichte-sein-fuehrungsstil-sein-motto-sein-vorbild
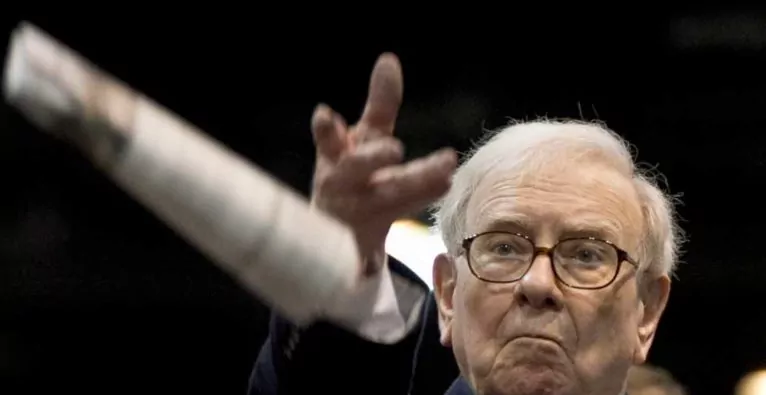
© secularinvestor.com: Warren Buffett ist nicht nur drittreichster Mensch, sondern vor allem eine Legende an der Börse.

Der reichste Mensch der Welt ist Bill Gates. Das Wirtschaftsmagazin „Forbes“ schätzt das Vermögen des Microsoft-Gründers auf rund 80 Milliarden US-Dollar. Carlos Slim aus Mexiko, der übrigens rund 60 Prozent der Telekom Austria besitzt, landet auf dem zweiten Platz. Auf dem dritten Platz sieht das Magazin Star-Investor Warren Buffett. Dessen Vermögen soll aufgrund des gestiegenen Aktienkurses seiner Investmentfirma Berkshire Hathaway auf rund 70 Milliarden US-Dollar im letzten Jahr angestiegen sein. Was zeichnet Menschen mit so durchschlagendem Erfolg aus?

Das Wirtschaftsblatt hat mit Professor Lawrence Cunningham gesprochen. Er ist Buffett-Experte und studiert dessen Erfolgsgeheimnis. Das Büro des Professors der Rechtswissenschaft befindet sich direkt auf der Fifth Avenue in New York. Nur ein paar Gehminuten vom Washington Square Park. Cunnigham kennt einige Freude aus den Anfangsjahren der Börsenlegende. Darunter sind die Fortune-Journalistin Carol Loomis und David Gottesman, der von der ersten Stunde in Berkshire-Aktien investierte und so ein Milliardenvermögen anhäufte. Ein Interview mit dem Professor über Warren Buffetts Erfolgsgeheimnis. Und er lüftet ein großes Rätsel: Gibt es denn ein Vorbild im Leben des Warren Buffett?

Wie hat sich Berkshire Hathaway gewandelt?

Früher, vor zwanzig Jahren, sah Berkshire wie eine Fondsgesellschaft aus. 80 Prozent des Wertes entfiel auf gewöhnliche Aktien. Warren Buffett war für seine Qualitäten als Stockpicker bekannt. Seine Investments befanden sich in American Express, Coca-Cola, Wells Fargo, Gillette, das später in Procter & Gamble überging. 20 Prozent des Werts entfiel auf die operativen Töchter. Darunter der Direktversicherer Geico, der Pralinenanbieter See’s Candies, der Uniformhersteller Fechheimer. 20 Jahre später ist das Verhältnis umgedreht. 80 Prozent des Werts von Berkshire befindet sich in den operativen Firmen, nur noch 20 Prozent in Aktien. Berkshire ist eine andere Firma. Mein neues Buch beschäftigt sich damit, was der Klebstoff ist, der diese vielen Einzelteile zusammenhält. Es sind so viele Bereiche. Lebensmittel, Energie, Transport, Hausbau, Konsumgüter und so weiter.

Was fanden Sie bei ihren Recherchen heraus? Was hält das Ganze zusammen?

Die Einzelteile sehen von außen betrachtet sehr unterschiedlich aus. Ich schaute sehr tief in sie hinein und fand Eigenschaften, die sie vereinen. Es ist die Berkshire-Kultur.

Warum konzentriert sich Buffett auf seine 100-Prozent-Töchter? Warum hat er sich schrittweise von der Börse abgenabelt?

Ich glaube, es gab keinen strategischen Plan, das zu tun. Es gab keine Entscheidung, die er diesbezüglich traf. Er sagte immer: „Ich bin zufrieden mit jeder Anlageform. Ob es fünf oder zehn Prozent an Coca-Cola oder 100 Prozent an FlightSatey oder NetJets ist, beide besitze ich gerne.“ Was geschah, war: Immer mehr Geschäftsleute boten Buffett an, ihre Firmen an ihn zu verkaufen. Im Rückblick leuchtet das ein. Buffett entwickelte sich von einem Stockpicker zu einem Geschäftsmann. Es besteht ein Unterschied darin, ob Sie eine Minderheit oder eine gesamte Firma besitzen. Als Minderheitsaktionär haben Sie keinen direkten Einfluss, sie können keine Aufsichtsräte oder den Vorstand feuern oder deren Vergütung bestimmen. Handelt es sich hingegen um ihre eigene Firma, können Sie alles selbst entscheiden.

Buffett redet aber seinen Töchtern nicht ins Geschäft.

Das stimmt. Autonomie ist ein Prinzip von Berkshire. Genauso Integrität. Das ist ein Grundsatz, um den Ruf von Berkshire zu schützen. Jeder, der gegen den Integritätsgrundsatz verstößt, muss sich einen neuen Job suchen. Das passierte zehn Mal. Womöglich passierte es öfter. Ich kenne nur zehn Fälle.

Können Sie uns ein Beispiel nennen, wenn die Kulturen nicht passen?

Anfang 2000 besaß Berkshire fünf Prozent an Disney. Vorstandschef war seinerzeit Michael Eisner. Er hatte sehr viele Stärken, da bin ich mir sicher. Er war aber nicht der typische Manager, der zu Berkshire passte. Er glaubte nicht an Autonomie. Eisner war ein sehr zentralistisch agierender Chef. Er gab verschwenderisch Geld aus. Berkshire ist dagegen sehr sparsam, was ein weiteres Grundprinzip von Buffett ist. Warren konnte Eisner nicht feuern, deshalb verkaufte er die Aktie im Jahr 1999 beziehungsweise 2000. Das zeigt, was jemand tun kann, dem etwas nicht passt: verkaufen.

Das war aber im Rückblick ein großer Fehler. Die Disney-Performance war seither phantastisch.

Ja. Meiner Ansicht geht der Löwenanteil der Performance auf Mike Eisners‘ Nachfolger, Bob Iger, zurück. Er führt alle wie ein Team. Der Aufsichtsrat verlängerte gerade die Amtszeit von Iger. Iger glaubt an Autonomie. Er dezentralisierte, überlässt den Töchtern die Führung. Er ist gut darin, wenn es darum geht, Akquisitionen einzufädeln. Iger kaufte Pixar, Marvel, Lucasfilm. Das ist eine weitere Berkshire-Stärke: Akquisitionen zu tätigen. Wie kam es, dass Iger so gut bei den Deals abschnitt? Iger lernte es von Tom Murphy. Und Warren sagte mir, er lernte alles, was er macht, von Tom Murphy.

Wer ist Tom Murphy?

Er ist 89 Jahre alt. Er ist Mitglied im Berkshire-Board. Er schrieb das Vorwort meines Buches. Warren hatte es so vorgeschlagen. Tom baute die TV-Senderfamilie ABC auf. In den 1950er Jahren fasste er mehrere Kommunikationsfirmen in Albany, der Landeshauptstadt New Yorks, zusammen. Er nannte sie Capital Cities Communications. Er expandierte über Zukäufe. Es erwarb immer mehr Medienfirmen, überwiegend TV- und Radiostationen. 1985 übernahm er ABC. Das war ein sehr großer Deal. Es waren drei oder vier Milliarden Dollar. Tom kennt Warren seit 1969, ein Freund stellte die beiden einander vor. Tom fragte Warren, ob er sich an der Finanzierung beteiligen wolle. Und Berkshire nahm teil. Ich glaube, sie kauften 18 Prozent an Capital Cities mitsamt ABC.

Über diese Beteiligung kam Buffett zu seinem späteren Disney-Aktienpaket?

Ja. Tom fusionierte Capital Cities und ABC. Er baute es weiter aus. 1995 stimmte er dem Verkauf an Walt Disney zu. Für 18 Milliarden Dollar. Er hat enorme Werte geschaffen. Es war ein reiner Aktiendeal – ohne Cash. Bei dieser Transaktion wurde Berkshires‘ Anteil in Disney-Aktien umgewandelt.

Wie verlief die Freundschaft zwischen Buffett und Murphy?

Warren lernte in seiner Zeit als ABC-Aktionär von Tom Murphy. Murphy hatte die richtigen Führungsqualitäten mitsamt einigen markanten Prinzipien: Sparsamkeit, Ehrlichkeit, ein kühner Sinn für Übernahmen, ein Glaube an Autonomie, ein Verständnis für die Langfristigkeit. Buffett bewunderte das und wandte es selbst an.

Buffett nahm sich diesen Manager, der heutzutage kaum bekannt ist, als Vorbild?

Das ist die große Neuigkeit in meinem Buch. Das ist ein wichtiger Punkt. Buffett lernte sehr viel von Tom Murphy. Bob Iger arbeitete für Tom. Iger begann als Wetteransager bei ABC in Albany. Er stieg schnell auf, wurde Führungskraft. Später übernahm Iger die Disney-Spitze. Iger sagt, er habe seine Karriere Tom und dessen Vorstandskollegen Daniel Burke zu verdanken. Buffett wusste, was für ein Buch ich schreibe. Es geht im Kern um Managementprinzipien – wie diese in Berkshire kulturell verankert sind. Ich fragte Warren, wer mein Vorwort schreiben soll. Er sagte Tom Murphy. Ich sagte: „Oh, warum das?“ Er antwortete: „Tom ist mein Vorbild.“

Wo lebt er?

Er lebt in New York.

Ist er noch aktiv in der Geschäftswelt?

Ja, ich traf ihn. Er hat noch immer ein Eckbüro bei ABC zwischen der 68. Straße und dem Broadway.

Was macht er?

Er ist 89. Er hat nicht mehr eine sehr aktive Rolle. Nicht wie Buffett bei Berkshire. Aber er berät noch immer Leute. Als ich ihn traf, kam Bob Iger in sein Büro. Bob ist eigentlich in Los Angeles zuhause. Tom ist schon lange im Ruhestand. Er ist ein Leuchtturm für Managementprinzipien und Leadership. Als Warren auf ihn verwies, war ich von den Socken.

Was hat Sie so überrascht?

Was Warren bekannt machte, war das Stockpicking. Er konnte unterbewertete Aktien finden. Jeder beobachtete das. Sie nahm alles unter die Lupe, was er machte. In der Literatur steht, Ben Graham war der Mentor von Buffett. Ben Graham war der Vater des Value Investings. Er lehrte an der Columbia Business School. Er brachte Warren alles bei. Das ist überall zu lesen. Diese Geschichte stimmt. Es gibt aber eine zweite Story, die noch nicht erzählt wurde. Warren ist auch als Manager erfolgreich. Er ist leidenschaftlich darin. Er weiß, wie man Firmen Autonomie gibt. Er weiß, wann man sich von jemanden trennen muss, wenn eben das Integritätsprinzip gebrochen wurde. Wie lernte er all das? Buffett sagt: „Ich verdanke es Tom Murphy.“

Der Führungsstil von Buffett ist eher zurückgezogener Natur. Er liest sehr viel in seinem Büro. Er lässt seinen Spitzenkräften enorme Freiheiten.

Ja, er liest sehr viel. Ich habe mit vielen Vorstände von Berkshire-Töchtern gesprochen. Ich habe sie zu ihrem Verhältnis gefragt. Die Interaktion mit ihm variiert. Jeder sagt: „Er ruft uns nicht an, um uns zu sagen, was wir zu tun haben.“ Einige nehmen einmal im Jahr Kontakt zu ihm auf. Nicht mehr. Andere senden ihm einen monatlichen Bericht.

Die Töchter machen es so, wie sie es für richtig halten?

Ja. Jeder Ansatz, der mir vorgestellt wurde, macht Sinn. Mitek Industries, das Material für den Bau herstellt – metallene Verbindungsstücke für Holzbalken gehören dazu – kauft reihenweise Konkurrenten zu. In acht oder zehn Jahren brachten sie 40 Akquisitionen unter Dach und Fach. Es geht Schlag auf Schlag. Mir hat Chef Tom Manenti gesagt, er sendet Buffett einen monatlichen Bericht. Darin beschreibt er, was er gerade vorhat. Die Akquisitionen sind reine Routine. Es geht um zehn, 80 oder 100 Millionen Dollar. „Ich sende ihm die Reports. Wir brauchen nicht darüber zu sprechen. Aber wenn wir an etwas Größerem dran sind, rufe ich ihn an“, sagt Manenti. „Dann sage ich ihm, dieser Deal ist etwas anders strukturiert und wir sprechen darüber.“

Buffett ist in Europa vorsichtig. Er hat dort nicht viele Deals gemacht. Er ist zu 90 Prozent in den USA.

Er hat nur Iscar, einen israelischen Werkzeughersteller. Das ist die einzige ausländische Akquisition, die er jemals gemacht hat. Es bedeutet nicht, dass das Modell nicht im Ausland funktionieren würde. Warren stammt aus einer Zeit, bevor die Globalisierung begann. Ich prognostiziere, dass sein Nachfolger Berkshire ins Ausland führen wird. Viele Töchter sind wohlgemerkt globale Player mit internationalen Niederlassungen. Dazu gehört er Spezialchemikalienhersteller Lubrizol, der Elektronikkonzern Marmon Group oder der Bauzulieferer Mitek.

Zum Schluss eine Frage zu dem Leitmotto von Buffett: Sparsamkeit, Ehrlichkeit, Weitsicht. Das strahlt wohl auf die gesamte Belegschaft aus?

Manche sagen, ohne ihn, könne die Firma nicht überleben. Ich habe das Gegenteil festgestellt. Berkshire ist so speziell, dass es ohne Buffett zurecht kommt. Sparsamkeit beinhaltet auch, Schulden zu vermeiden. Denn Schulden kosten Geld. Sie versuchen daher alle, keine Schulden aufzunehmen. Das Problem von Schulden ist, dass die Gefahr besteht, zu viele Schulden anzuhäufen, was einen Konkurs zur Folge haben kann.

Quelle: Wirtschaftsblatt

Deine ungelesenen Artikel:
vor 18 Stunden

Dachfonds-Chefin Rozalia Urbanek: „Unsere oberste Priorität ist die Rendite“

Bei der invest.austria conference 2026 in Wien sprach brutkasten mit Rozalia Urbanek, CEO von PFR Ventures, über den von ihr verantworteten polnischen Dachfonds „Innovate Poland“, den Einstieg der Erste Group und warum eine marktorientierte Rendite der Schlüssel für privates Kapital ist.
/artikel/dachfonds-chefin-rozalia-urbanek-unsere-oberste-prioritaet-ist-die-rendite
vor 18 Stunden

Dachfonds-Chefin Rozalia Urbanek: „Unsere oberste Priorität ist die Rendite“

Bei der invest.austria conference 2026 in Wien sprach brutkasten mit Rozalia Urbanek, CEO von PFR Ventures, über den von ihr verantworteten polnischen Dachfonds „Innovate Poland“, den Einstieg der Erste Group und warum eine marktorientierte Rendite der Schlüssel für privates Kapital ist.
/artikel/dachfonds-chefin-rozalia-urbanek-unsere-oberste-prioritaet-ist-die-rendite
Rozalia Urbanek, CEO PFR Ventures | (c) Dominik Perlaki / brutkasten

Auf der diesjährigen invest.austria conference im Apothekertrakt im Wiener Schloss Schönbrunn (brutkasten berichtete) diskutierte Rozalia Urbanek, CEO von PFR Ventures (Tochter des staatlichen Polnischen Entwicklungsfonds), auf dem Panel über die strategische Aufsetzung von Dachfonds und stellte dort das polnische Modell „Innovate Poland“ vor. Während in Österreich der staatlich initiierte Dachfonds noch in Arbeit ist, ist sein polnisches Pendant, das die französische Tibi Initiative zum Vorbild hat, bereits aktiv.

Kürzlich erfolgte das zweite Closing: Ein Bankenkonsortium aus Erste Group, Bank Pekao und PKO Bank Polski beteiligt sich mit insgesamt 116 Millionen Euro (500 Millionen PLN). Damit fließt erstmals auch ausländisches Kapital in das Programm, dessen Gesamtvolumen letztlich im Milliarden-Euro-Bereich liegen soll. Im brutkasten-Interview erklärt Urbanek, wie der Fund of Funds strukturiert ist, weshalb man auf Luxemburg als Fonds-Standort setzt und warum Banken als Limited Partners (LPs) eine Schlüsselrolle spielen.


brutkasten: Was war die ursprüngliche Intention hinter Innovate Poland? Warum wurde der Dachfonds ins Leben gerufen?

Rozalia Urbanek: Lange Zeit waren wir als PFR Ventures der einzige Limited Partner (LP) in Polen und der gesamten CEE-Region. Es fehlte schlicht an privaten institutionellen Investoren, die alternative Anlageklassen in ihre Anlagestrategie integrieren. Gleichzeitig entwickeln sich polnische und regionale Fonds im Benchmark-Vergleich hervorragend – sie schlagen den europäischen Durchschnitt oder liegen gleichauf. Dennoch konnten sie nicht ausreichend internationales Kapital anziehen, weil sie in puncto Fondsgröße oft zu klein sind.

Um beide Herausforderungen zu lösen – also einerseits internationale institutionelle Investoren in die Region zu holen und andererseits den Mangel an heimischen institutionellen Geldgebern zu überwinden –, haben wir die Dachfonds-Initiative gestartet. Sie ist groß genug, um die Mindestticketgrößen internationaler LPs zu erfüllen, die in CEE investieren wollen, dafür aber keine eigenen Ressourcen für das Screening des Marktes und der besten Fonds aufwenden möchten.

Gleichzeitig eröffnet das Modell regionalen privaten Investoren einen einfachen, diversifizierten Einstieg. Sie müssen nicht vom ersten Tag an sehr große Summen bereitstellen, wie es für ein eigenständig diversifiziertes Portfolio nötig wäre. Stattdessen können sie mit kleineren Tickets starten, um die Anlageklasse kennenzulernen, Erfahrungen zu sammeln und das Risiko dabei so gering wie möglich zu halten. Der Dachfonds ist genau die Antwort auf diese beiden Herausforderungen.

Der Name „Innovate Poland“ legt nahe, dass ausschließlich in polnische Fonds investiert wird. In Österreich gibt es die Diskussion, dass ein Dachfonds nicht rein national anlegen kann, weil es an investierbaren Fonds fehlt. Gilt das auch für Polen?

Die Strategie von Innovate Poland besteht darin, erfolgreiche Unternehmen von der Startup-Phase über Growth und Expansion bis hin zum Börsengang zu finanzieren. Auch wenn der Name vermuten lässt, dass wir strikt auf Polen begrenzt sind, ist das keineswegs der Fall.

Wir fokussieren uns auf Fonds, die entweder regional aktiv sind und von polnischen Managern geführt werden, oder auf internationale Fonds, die bereits im Ökosystem verankert sind und Polen in ihre Anlagestrategie einbinden. Das schließt auch internationale Fonds mit ein, die teils von polnischen Managern geleitet werden und in denen Polen zu einem Schwerpunktmarkt werden soll.

Unsere Strategie ist also bewusst diversifiziert. Der strategische Hebel liegt darin, Fonds auszuwählen, deren Ausrichtung mit Polen übereinstimmt. Unsere Erwartung ist, dass der Betrag unseres Commitments letztlich in polnische Unternehmen investiert wird. Dennoch lassen wir den Zielfonds Flexibilität bei ihrer Anlagestrategie. Denn je breiter die Strategie auch geografisch diversifiziert ist, desto höher sind die Chancen auf attraktive Renditen für die LPs. Wir agieren sehr selektiv, denn unsere oberste Priorität ist die Rendite.

Dass wir auf Polen setzen, hängt auch damit zusammen, dass Polen seit 30 Jahren zu den am schnellsten wachsenden Volkswirtschaften Europas zählt. Dieses Wachstum speist sich aus dem Mittelstand, aus Innovationen und aus der Expansion reiferer Unternehmen im privaten Markt. Es ist für uns eine strategische Renditeentscheidung, weil wir überzeugt sind, dass sich dieses Wachstum fortsetzt.

Innovate Poland wurde in Luxemburg aufgesetzt und nicht in Polen. Warum fiel diese Entscheidung?

Wir haben uns für den Marktstandard entschieden. Luxemburg ist in Europa die etablierteste und populärste Struktur für das Aufsetzen von Fonds. Da es unsere Priorität war, einen marktorientierten und rein kommerziell getriebenen Dachfonds zu schaffen, war Luxemburg die logische Wahl.

Zudem zielt der Fund of Funds auf internationales Kapital ab. Für internationale Investoren ist die Luxemburger Struktur vertraut. Es entsteht kein Risiko durch ein unbekanntes rechtliches oder regulatorisches Setup, an das sie nicht gewöhnt sind.

Ein bisschen so wie „Delaware Inc.“ in den USA, die als Vorbild zur geplanten EU Inc. genannt wird?

Ja, genau. Da wir auch Investoren ansprechen wollen, die Polen bislang noch nicht in ihrer Anlagestrategie berücksichtigt haben, wollten wir jedes Zögern und alle Risiken vermeiden, die nichts mit der eigentlichen Anlagestrategie zu tun haben. Eine für Investoren völlig neue oder ungewohnte Struktur hätte eine unnötige Hürde für eine Beteiligung dargestellt.

Ein entscheidender Faktor bei einem Dachfonds ist das Volumen, um eine breite Diversifikation abzubilden. Wie sieht das bei Innovate Poland aus?

Ein Fund of Funds braucht eine angemessene Größe, um sein Portfolio wirksam zu streuen. Wir haben daher großen Wert darauf gelegt, bereits für das First Closing ausreichend Kapital von Ankerinvestoren zu sichern.

Unsere Diversifikationsstrategie sieht vor, über Private Equity, Venture Capital und Private Debt hinweg in mindestens 20 Zielfonds zu investieren. Daraus soll ein Portfolio von über 200 Unternehmen entstehen. Hinzu kommt eine Streuung über verschiedene Vintages: Wir haben eine vierjährige Investitionsperiode auf Dachfondsebene, plus die Investitionsperioden der zugrundeliegenden Fonds. Auf Ebene der Portfoliounternehmen ergibt sich daraus ein Anlagehorizont von bis zu neun Jahren, was unterschiedliche Konjunkturzyklen glättet.

Das für das erste Closing gesicherte Kapital betrug 400 Millionen Euro direkt auf Ebene des Dachfonds. Das erlaubt uns, diese Strategie konsequent umzusetzen. Privates Kapital, das neu hinzustößt, kann sich darauf verlassen, Teil einer voll diversifizierten Strategie mit ausreichender Substanz zu sein.

Wie hoch ist das Gesamtziel, und wer waren die Ankerinvestoren beim ersten Closing?

Beim ersten Closing lagen wir bei 400 Millionen Euro plus 200 Millionen Euro an Co-Investments, also in Summe bei 600 Millionen Euro. Unser Gesamtziel liegt bei über einer Milliarde Euro.

Die 600 Millionen Euro stammen von drei Ankerinvestoren: dem Polnischen Entwicklungsfonds (PFR), der staatlichen Entwicklungsbank BGK und der PZU, Polens größter Versicherungsgruppe. Darauf aufbauend folgte nun das zweite Closing, bei dem der Bankensektor an Bord kam.

Dabei stieg unter anderem die Erste Group als LP bei Innovate Poland ein. Wie verlaufen die Verhandlungen mit Banken als Limited Partnern?

Von Beginn an war es unsere Ambition, Banken als LPs zu gewinnen. In unserem System liegen die Ersparnisse der Menschen primär im Bankensektor und nicht in Anlage- oder Versicherungsprodukten. Banken waren für die Konzeption des Innovate Poland Fund of Funds daher eine zentrale Partei.

Wir haben das Programm von Grund auf so strukturiert, dass es für Banken investierbar ist. Dazu haben wir die geplante Struktur vorab mit der polnischen Finanzaufsicht KNF abgestimmt, um sicherzustellen, dass Banken einen Ansatz mit vorteilhaften Risikogewichtungen anwenden können.

Vor diesem Hintergrund laden wir jede Bank zur Beteiligung ein. Die Erste Bank ist in Zentraleuropa ein Ausnahmefall, da sie bereits über Erfahrung mit Investitionen in Private Equity und Venture Capital verfügt und die Marktstandards kennt. Dementsprechend fanden diese Gespräche auf höchstem professionellem Niveau statt.

Zum Abschluss: Was ist das wichtigste Learning aus dem Aufbau dieses Dachfonds?

Man muss die Anforderungen aller beteiligten Parteien des Programms sehr präzise adressieren. Wenn ein Dachfonds privates Kapital anziehen soll, muss er markt- und renditeorientiert sein. Aus diesem Grund hat die Rendite bei uns absolute Priorität.

Das ist das wichtigste Ziel: Wenn wir Institutionen gewinnen wollen, die zum ersten Mal in dieser Assetklasse anlegen, müssen wir sicherstellen, dass die Anlagestrategie diese Rendite auch erwirtschaftet. Das Schlimmste wäre, Investoren an Bord zu holen und das Vehikel so aufzusetzen, dass sie am Ende mit dem Ergebnis unzufrieden sind. Daher lag unser Fokus darauf, den Fonds von Grund auf konsequent kommerziell auszurichten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warren Buffets Erfolgsgeschichte: Sein Führungsstil, sein Motto, sein Vorbild