28.11.2018

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

Der aws Gründerfonds und die Kanzlei WMWP Rechtsanwälte haben gemeinsam einen Leitfaden zu Wandeldarlehen herausgebracht. Wir haben mit den Co-Autoren Bernhard Ungerböck (aws) und Paul Koppenwallner (WMWP) gesprochen.
/artikel/wandeldarlehen-leitfaden
Leitfaden Wandeldarlehen
(c) aws Gründerfonds / WMWP Rechtsanwälte: Bernhard Ungerböck und Paul Koppenwallner

Ursprünglich aus dem anglo-amerikanischen Raum kommend, erfreut sich das Wandeldarlehen (Convertible) in letzter Zeit auch in Österreich immer größerer Beliebtheit. Mit dem Finanzierungsinstrument verschiebt man die Unternehmensbewertung nach hinten. Kapital wird dabei – wie der Name erkennen lässt – von einem Investor in Form eines Darlehens vergeben, das zu einem späteren Zeitpunkt in Unternehmensanteile gewandelt wird – zur dann festgelegten Bewertung.

+++ aws Gründerfonds investiert sechsstellig in Linzer Startup Storyclash +++

Spielraum bei der Vertragsausgestaltung

„Zu welchem Zeitpunkt und zu welchen Konditionen die Wandlung genau passiert, ist von der Vertragsausgestaltung abhängig“, erklärt Paul Koppenwallner, Partner bei WMWP Rechtsanwälte. Gemeinsam mit Bernhard Ungerböck, Investmentmanager beim aws Gründerfonds zeichnet er hauptverantwortlich für einen nun veröffentlichten Leitfaden zu Wandeldarlehen. Bei der Vertragsgestaltung bestünde schon allein deswegen ein gewisser Spielraum, weil es für die Finanzierungsform keine konkreten gesetzlichen Bestimmungen gebe, sagt Koppenwallner. Umso wichtiger sei es für beide Seiten – Startups und Investoren – die Konditionen sehr klar abzuklären. Der Leitfaden soll dazu einen Überblick liefern. In der Praxis komme man aber nicht um juristische Beratung herum.

Phasenflexible Brückenfinanzierung

Für wen eignet sich das Instrument also? Häufig wird das Wandeldarlehen als gute Option für sehr frühphasige Unternehmen angeführt, bei denen eine Bewertung bekanntlich besonders schwer fällt. „Das ist ein Einsatzgebiet. Es ist aber nicht in jedem dieser Fälle sinnvoll“, sagt Bernhard Ungerböck. Im Prinzip sei das Instrument phasenflexibel. Eignen würde es sich in erster Linie als Brückenfinanzierung. Und zwar immer dann, wenn ein Milestone, etwa eine große Finanzierungsrunde, der Markteintritt oder die Realisierung eines großen Kundenauftrags in einem Zeitraum von etwa sechs bis neun Monaten fix bevorstünde.

Relativ einfache Struktur

Unter den passenden Voraussetzungen würde das Wandeldarlehen, neben der Bewertungsfrage, noch weitere Vorteile bringen, sagt Ungerböck. „In der Struktur sind Convertibles einfacher als eine Eigenkapitalfinanzierung. Dadurch wird eine relativ kurzfristige Kapitalaufnahme möglich. Dann können sie vor einer Series A-Runde für eine attraktive Positionierung sorgen. Sofern man es richtig macht“, sagt der Investmentmanager.

Zwischen Wandlungsrecht und Wandlungspflicht

Denn das Instrument biete durchaus Fehler-Potenzial. „Aus unserer Erfahrung werden die meisten Fehler beim Zeitpunkt der Vergabe sowie bei der Strukturierung gemacht.“, sagt Paul Koppenwallner. Denn der zuvor genannte Spielraum eröffnet verschiedene Möglichkeiten. Der Zeitpunkt der Wandlung wird meist an ein Ereignis (z.B. Finanzierungsrunde) geknüpft. Hierbei muss zwischen Wandlungsrecht und Wandlungspflicht unterschieden werden, die auch an unterschiedliche Ereignisse geknüpft werden können. Je nachdem besteht dann für Investoren unter Umständen auch die Möglichkeit einen Rückzieher zu machen und das Darlehen mit Verzinsung fällig zu stellen.

Obacht bei Cap und Discount

Üblicherweise wird ein „Cap“, also eine Maximalbewertung bei Wandlung, oder ein „Discount“ für die Investoren festgelegt – sie haben dann bei der Finanzierungsrunde bessere Konditionen als die Neuinvestoren. „Der Cap kann zu niedrig, der Discount zu hoch angesetzt sein. Das passiert tendenziell dann, wenn es eine Ungewissheit über die nächste Finanzierungsrunde gibt“, sagt Koppenwallner. Und das könne zu einer Abschreckung von Neuinvestoren führen, sofern der Convertible zu wirtschaftliche deutlich besseren Terms wandle.

Kein Patentrezept für Wandeldarlehen

Ein Patentrezept für Wandeldarlehen gebe es zwar nicht. Doch Bernhard Ungerböck meint: „Es ist trotzdem eine überschaubare Anzahl an Fragestellungen und Themenkreisen, mit denen man sich auseinandersetzen muss“. Es brauche eine wenig komplexe und dafür umso klarere Strukturierung. Genau dafür wolle man mit dem nun veröffentlichten Leitfaden die Basisinformationen liefern.

⇒ Hier geht’s zum Leitfaden

Redaktionstipps
Deine ungelesenen Artikel:
04.09.2026

Lebensmittelrettung: Österreichische afreshed Group übernimmt Geschäft von Motatos in Deutschland und Österreich

Die in Linz gegründete afreshed Group, bestehend aus afreshed und etepetete, wird nun durch Retterbox erweitert. Retterbox soll das Geschäft der schwedischen Firma Motatos übernehmen, die sich aus Deutschland und Österreich zurückzieht.
/artikel/lebensmittelrettung-oesterreichische-afreshed-group-uebernimmt-geschaeft-von-motatos-in-deutschland-und-oesterreich
04.09.2026

Lebensmittelrettung: Österreichische afreshed Group übernimmt Geschäft von Motatos in Deutschland und Österreich

Die in Linz gegründete afreshed Group, bestehend aus afreshed und etepetete, wird nun durch Retterbox erweitert. Retterbox soll das Geschäft der schwedischen Firma Motatos übernehmen, die sich aus Deutschland und Österreich zurückzieht.
/artikel/lebensmittelrettung-oesterreichische-afreshed-group-uebernimmt-geschaeft-von-motatos-in-deutschland-und-oesterreich
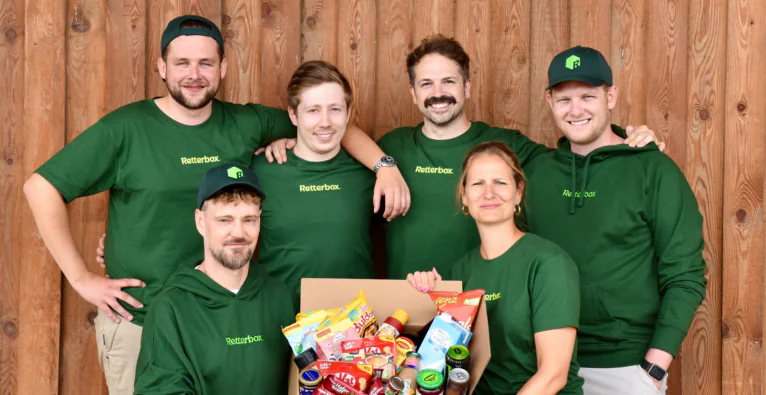
Das Retterbox-Team mit den Gründern der afreshed Group. (hinten v. l.) Lukas Forsthuber, Maximilian Welzenbach, Ben Hulme, Bernhard Bocksrucker. (vorne v. l.): Jens Pöhnisch, Ina Schahin. | © Retterbox / afreshed Group

Gute Nachrichten für alle Lebensmittelretter. Die schwedische Firma Motatos zieht sich zwar aus dem österreichischen und deutschen Markt zurück, wird aber von der österreichischen afreshed Group mit der neuen Marke Retterbox ersetzt. Motatos und die afreshed Group schlossen eine Übergangs- und Kooperationsvereinbarung, im Zuge derer Retterbox die Marktkenntnis und die Kundenkommunikationskanäle von Motatos zum Start nutzt. Mit Retterbox bietet die afreshed Group erstmals neben Bio-Obst und -Gemüse auch haltbare Artikel an. Retterbox möchte mit dem neuen Angebot „einwandfreie Markenlebensmittel, die im regulären Handel keinen Platz mehr finden, zu deutlich günstigeren Preisen“ verkaufen.

500 Artikel aus dem Trockensortiment

Zur afreshed Group gehören neben Retterbox und afreshed in Österreich auch etepetete in Deutschland. „Vor knapp sechs Jahren haben wir mit dem Ziel gestartet, gute Lebensmittel vor der Tonne zu retten. Die letzten Jahre konnten wir mehrere tausend Tonnen Obst und Gemüse retten, nun geht es mit dem weiter, was einen noch viel größeren Teil des täglichen Gebrauchs ausmacht: dem Trockensortiment“, heißt es von der afreshed Group. Retterbox bietet rund 500 Artikel aus dem Trockensortiment in acht Kategorien an, die Auswahl reicht vom Süßem bis Salzigem. Bestellt werden kann im Onlineshop oder in der App.

In puncto Führung kann sich Retterbox auf erfahrenes Personal verlassen. Ben Hulme, Ina Schahin und Jens Pöhnisch leiteten das Motatos-Geschäft in Deutschland und Österreich, nun führen sie Retterbox.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wandeldarlehen: Wann eignet sich das Finanzierungsinstrument?