19.10.2015

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

/artikel/versicherungs-startups-insurancetech-ist-evolutionaer-nicht-disruptive

Die Versicherungsbranche steht vor einer sanften Revolution. Startups mischen den Markt auf und ziehen Investoren an, bleiben aber auf etablierte Produkte angewiesen. Deshalb glaubt Rick Huckstep nicht daran, dass die träge Versicherungswelt durch InsuranceTech auf den Kopf gestellt wird – wie etwa die Bankenbranche. “Versicherungen müssen nicht neu erfunden werden”, sagt der für Daily Fintech Advisers tätige Berater und Investor aus Oxford, Großbritannien. Im Gegensatz zur Bankenwelt sei InsuranceTech “evolutionär, nicht disruptive”.

Ein Startup das eine klassische, voll ausgebaute Versicherung sein will, sei ihm noch nicht untergekommen, sagt Huckstep im Gespräch mit DerBrutkasten. Neue Geschäftsmodelle seien vor allem auf Online-Vertrieb und Datentools gerichtet. “Startups wollen Wege finden, Versicherungen über digitale und soziale Kanäle zu verkaufen. Aber das Produkt bleibt das gleiche. Sie vertreiben es nur mit den Möglichkeiten des 21. Jahrhunderts”, so der FinTech-Experte.

“Versicherungen müssen nicht neu erfunden werden. InsuranceTech ist evolutionär, nicht disruptive.”

Damit haben Startups schon Erfolg: Über das in London ansässige Unternehmen Boughtbymany kann man Polizzen online vergleichen, Schutzklick aus Deutschland bietet im Web Versicherungen für Handys an und Portale wie Friendsurance oder Guevara setzen auf eine soziale Art der Versicherung – Prämien werden gebündelt und wer schadenfrei bleibt bekommt einen Teil der Beiträge zurück. Aus Deutschland stammt auch Clark, das Versicherungen online verkauft und zuletzt über eine Million Euro von Investoren eingesammelt hat. In Österreich ist vor kurzem der reine Online-Anbieter L’Amie gestartet, wie berichtet mit dem britischen Versicherungshaus Lloyd’s im Rücken.

Im Daten-Bereich geht es darum, Versicherungsunternehmen aufschlussreichere Informationen zu liefern, mit denen Risiken und Ansprüche besser – und vor allem effizienter – eingeschätzt werden können. Unternehmen sparen sich Kosten und Kunden kommen einfacher an ihre Polizzen, so lautet die Grundformel. Das Startup AnalyzeRE ist etwa auf Risikoanalyse spezialisiert und gilt als Vorreiter.

Konzerne hinken nach

Die großen, etablierten Versicherer halten mit den neuen Entwicklungen der Tech-Branche oft nicht Schritt. “Sie können von innen heraus nicht innovativ sein. Dafür fehlt die Kultur”, sagt Huckstep. Nur ein Bruchteil der Profite würde in Innovation fließen, weshalb es die Konzerne mit radikalem Wandel nicht sehr ernst meinen dürften. “Versicherer stecken jetzt Geld in eigene Fonds, holen sich die Innovation von außen und profitieren damit trotzdem von den neuen Möglichkeiten”. Am Ende würden die Großen die von Startups entwickelten Innovationen ausschöpfen – in manchen Fällen indem sie die neuen Player aufkaufen. “Oder die neuen Startups etablieren sich und werden selbst zum Teil des Ökosystems”, so Huckstep.

Dem womöglich unausweichlichen Schicksal der Geldinstitute könnten die großen Versicherer damit entgehen. Banken plagt laut dem Experten ein unlösbares Problem: Die Kunden hätten das Vertrauen in die Unternehmen verloren. Deshalb könnten Startups wie Transferwise, das die Kosten für internationale Überweisungen massiv gesenkt hat, die Branche frontal angreifen. “Bei Banken reden wir von disruption im Sinne einer Organtransplantation, eine Operation am offenen Herzen”, so Huckstep.

“Bei Banken reden wir von disruption im Sinne einer Organtransplantation, eine Operation am offenen Herzen”


In der Versicherungswelt sei damit nicht vergleichbar. Es fehle etwa eine globale Infrastruktur und damit auch die Möglichkeit für großflächige Veränderungen. Versicherungen arbeiten anders als Banken: Sie haben oft lebenslange Beziehungen zu ihren Kunden, während Versicherungen etwa einmalig eine Altervorsorge verkaufen, die schnell in Vergessenheit gerät. Häufig wechseln Menschen ihre Auto- oder Haushaltsversicherung alle paar Jahre. Zwischen Versicherungen und ihren Kunden gebe es anhaltende Beziehungen in dieser Form nicht, sagt Huckstep. Noch nicht. Soziale Versicherungsmodelle und der Vertrieb über das Web könnten das ändern.

“Technologie kann die Versicherungsbranche zum Besseren weiterentwickeln. InsuranceTech ist da und etabliert, es zieht nur noch nicht die großen Überschriften und Investitionen an so wie FinTech. Es ist eine evolutionäre Entwicklung und so sollte es auch sein”, sagt Huckstep.



Deine ungelesenen Artikel:
23.10.2026

Ausgeraucht: Wie sich Philip Morris auf eine Zeit ohne Zigaretten vorbereitet

Die „Tschick“ in der Pause: Gehört sie bald der Vergangenheit an? Die EU und paradoxerweise auch Philip Morris International arbeiten seit Jahren an einer solchen Zukunft. Brutkasten besuchte eine Präsentation des Tabakriesen zu seinem Economic Footprint in der EU und fand eine Firma vor, die versucht, sich mit allen Mitteln neu zu erfinden.
/artikel/ausgeraucht-wie-sich-philip-morris-auf-eine-zeit-ohne-zigaretten-vorbereitet
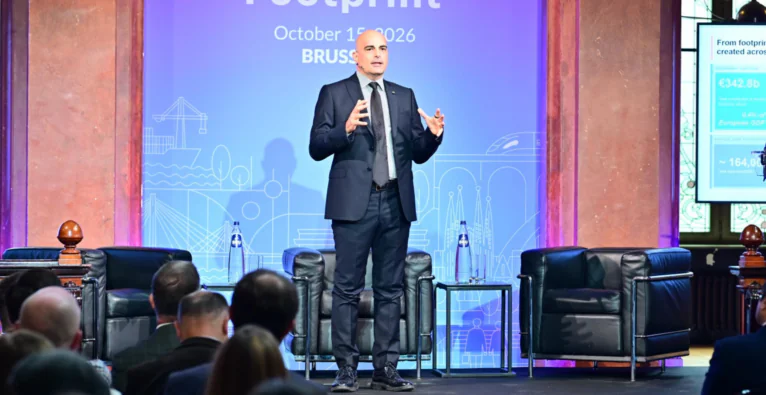
Europa-Chef von Philip Morris Marco Hannappel bei der Präsentation zum EU Economic Footprint 2026. © Philip Morris / Footprint study 2026

Die Solvay Library in Brüssel hat etwas festlich Anmutendes. Der Raum wird von indirektem Tageslicht durchflutet, dezentes künstliches Licht sorgt für eine heimelige Stimmung. Vorne stehen drei Talkshow-Sessel, der mittlere ist stark ausgeleuchtet. Auf ihm wird später der Europa-Chef von Philip Morris International, Marco Hannappel, Platz nehmen. Der weltweit führende private Tabakproduzent veranstaltet ein Event, bei dem er neben seiner EU-Wertschöpfung auch seine Transformation weg von herkömmlichen Zigaretten hin zu einer selbsternannten „rauchfreien Zukunft“ bewirbt. Wobei „rauchfrei“ hier E-Zigaretten, Tabakerhitzer und Nikotinbeutel inkludiert.

Gleich vorweg: Philip Morris präsentiert in knapp 60 Minuten und auf 52 Seiten seinen EU Economic Footprint 2026, wobei die Daten von EY-Parthenon verarbeitet wurden. Die Marke, die zum Wirtschaftsprüfungs- und Beratungsnetzwerk EY gehört, schreibt im Disclaimer: „Es ist wichtig darauf hinzuweisen, dass die Daten von uns nicht unabhängig geprüft oder verifiziert wurden. Daher übernimmt EYP keine Gewähr oder Garantie für die Richtigkeit, Zuverlässigkeit oder Vollständigkeit der von PMI bereitgestellten Daten.“ Wenig überraschend fällt der Bericht sehr gut für den Tabakriesen aus. Philip Morris International liefere über 300 Milliarden Euro Gesamtbeitrag zur EU und sei für rund 0,4 Prozent des EU-BIP verantwortlich.

Alternative Produkte wie E-Zigaretten als „die bessere Wahl“

„Die Nachfrage nach den Nikotinprodukten ist da. Natürlich ist es immer am besten, gänzlich auf Tabak- und Nikotinprodukte zu verzichten. Für erwachsene Raucherinnen und Raucher, die andernfalls weiter rauchen würden, sind rauchfreie Alternativen die bessere Wahl als das Fortsetzen des Zigarettenkonsums“, erklärt Philip Morris Austria. Seine Antworten erhält brutkasten von der Presseabteilung.

Philip Morris versucht daher, eine Branche neu zu denken, und das nicht seit gestern, wie brutkasten berichtete. IQOS, Philip Morris’ eigene Marke für Tabakerhitzer, wurde vor über zehn Jahren in den Markt eingeführt. „Wenn es um innovative Produkte geht, dann ist IQOS unsere wichtigste Plattform. Wir entwickeln sie ständig weiter in Richtung höherer Leistung und geringerer Emissionen“, sagt Hannappel gegenüber brutkasten. Neu sind jedoch die Dimensionen, die Philip Morris erreicht. Im vierten Quartal dieses Jahres werden laut eigenen Angaben bereits 50 Prozent der Nettoumsätze in Europa mit alternativen Produkten erwirtschaftet.

Technologieunternehmen Philip Morris

Philip Morris möchte sich weg vom klassischen Tabakunternehmen und Zigarettenhersteller hin zu einem Technologieunternehmen entwickeln (brutkasten berichtete). So betreibt Philip Morris in Portugal ein Zentrum für generative KI, um globale Geschäftsabläufe zu unterstützen, wobei KI-Technologien eingesetzt würden, um die Entscheidungsfindung zu verbessern, Prozesse zu automatisieren und die Unternehmensleistung zu steigern. Für Philip Morris ein wichtiger Schritt, um die Transformation umsetzen zu können.

Im April dieses Jahres gab Philip Morris die Umgestaltung eines Werkes in Berlin-Neukölln bekannt. Anstatt Zigaretten zu produzieren, wird hier an Zukunftstechnologien wie KI oder Robotik gearbeitet.

Europa beschreibt Philip Morris International in seinem Bericht als globalen Hub für „Innovation, Produktion und Export“. Sein Zentrum für Innovationen betreibt Philip Morris International im schweizerischen Neuchâtel, wo Wissenschaftler und Ingenieure an den alternativen Produkten arbeiten. 2,2 Milliarden sollen hier zwischen 2021 und 2025 in die Forschung und Entwicklung investiert worden sein.

Philip Morris und Startups

Der Tabakriese setzt auch auf innovative Ideen von Startups. In dem Projekt „Be Leaf – Be The Future“ entwickeln sie Lösungen in den Bereichen der Agrartechnologie, Nachhaltigkeit und Kreislaufwirtschaft. Ein Beispiel ist das bayerische Startup Bioplasmar, das eine biologisch abbaubare Alternative zu herkömmlichem Kunststoff herstellt.

Auch in der österreichischen Startup-Szene ist Philip Morris aktiv. Im Mai diesen Jahres erwarb das Unternehmen mit seiner Tochter Aspeya 5,7 Prozent von Waterdrop im Zuge einer Finanzierungsrunde von insgesamt über 100 Millionen Euro.

Zielgruppe: Keine neuen Raucher:innen

„Wenn du bei uns in Wien in die Boutique gehst und sagst ‚Ich hätte gern das Produkt‘, dann ist die erste Frage, die dir gestellt wird: ‚Bist du volljährig'“, erklärt Philip Morris Austria. Auch online will man entsprechende Altersüberprüfungen durchführen. In Österreich arbeitete Philip Morris daher an einem Pilotprojekt zur Altersschätzung per Gesichtserkennung. Auch hier soll KI unterstützen.

„Wenn du volljährig bist, wirst du beraten. Aber nur, wenn du die zweite Frage auch mit ‚Ja‘ beantwortest, und zwar: ‚Sind Sie Konsument von Nikotin- oder Tabakprodukten?'“, heißt es von Philip Morris Austria. Man wolle nicht die Firma sein, über die Menschen mit dem Rauchen beginnen.

Kurzum: Philip Morris präsentiert sich als Unternehmen, das verantwortungsvoll mit sensiblen Themen wie Nikotin umgeht.

Der offene Brief von Frankreich und Co.

Ein Grund dafür kann der wachsende politische Druck sein. Am 6. Oktober schrieben sieben EU-Staaten rund um Frankreich und Spanien einen offenen Brief an den EU-Kommissar für Gesundheit und Tierschutz, Olivér Várhelyi. Sie sehen Regulierungslücken in der Produkt- und Werberichtlinie der Tabakindustrie. Daher fordern sie einen Stopp, neue Produkte „mit Hilfe von aggressivem Marketing und unbegründeten Behauptungen über ein geringeres Risiko auf den europäischen Markt zu bringen, mit dem Ziel, (junge) EU-Bürger zum finanziellen Vorteil der Industrie abhängig zu machen.“ Außerdem fordern die EU-Staaten für alle Produkte ein Aromenverbot sowie ein vollständiges Verbot von Nikotinbeuteln.

Hannappel hat mittlerweile auf dem Podium Platz genommen, seine Präsentation ist vorbei und er beantwortet Fragen von Journalist:innen aus ganz Europa. Angesprochen auf ein Nikotinbeutel-Verbot in Ländern wie z. B. Frankreich antwortet er: „Meiner Ansicht nach sind Verbote nie eine gute Option, weil dann in einigen Fällen illegale Märkte entstehen und man die Möglichkeit verliert, die Konsumenten zu erreichen.“

Das Event stand zwar im Zeichen des Economic Footprint, zeigt aber auch eine Firma, die versucht, sich an eine veränderte Welt anzupassen. Die Marschrichtung hin zu alternativen Produkten will man weiter verfolgen. Hannappel meint, ein solches Event jedes Jahr machen zu wollen, um ein besseres Verständnis in Europa zu erzeugen. Jedenfalls wird Philip Morris gespannt nach Brüssel blicken. Denn die nächste richtungsweisende Entscheidung der EU-Kommission bezüglich der geplanten Überarbeitung des Rechtsrahmens soll noch bis Ende 2026 fallen.


Transparenzhinweis: Die Reise- und Aufenthaltskosten wurden von Philip Morris Austria übernommen. Auswahl und Bewertung der Themen erfolgten unabhängig davon.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”