19.10.2015

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

/artikel/versicherungs-startups-insurancetech-ist-evolutionaer-nicht-disruptive

Die Versicherungsbranche steht vor einer sanften Revolution. Startups mischen den Markt auf und ziehen Investoren an, bleiben aber auf etablierte Produkte angewiesen. Deshalb glaubt Rick Huckstep nicht daran, dass die träge Versicherungswelt durch InsuranceTech auf den Kopf gestellt wird – wie etwa die Bankenbranche. “Versicherungen müssen nicht neu erfunden werden”, sagt der für Daily Fintech Advisers tätige Berater und Investor aus Oxford, Großbritannien. Im Gegensatz zur Bankenwelt sei InsuranceTech “evolutionär, nicht disruptive”.

Ein Startup das eine klassische, voll ausgebaute Versicherung sein will, sei ihm noch nicht untergekommen, sagt Huckstep im Gespräch mit DerBrutkasten. Neue Geschäftsmodelle seien vor allem auf Online-Vertrieb und Datentools gerichtet. “Startups wollen Wege finden, Versicherungen über digitale und soziale Kanäle zu verkaufen. Aber das Produkt bleibt das gleiche. Sie vertreiben es nur mit den Möglichkeiten des 21. Jahrhunderts”, so der FinTech-Experte.

“Versicherungen müssen nicht neu erfunden werden. InsuranceTech ist evolutionär, nicht disruptive.”

Damit haben Startups schon Erfolg: Über das in London ansässige Unternehmen Boughtbymany kann man Polizzen online vergleichen, Schutzklick aus Deutschland bietet im Web Versicherungen für Handys an und Portale wie Friendsurance oder Guevara setzen auf eine soziale Art der Versicherung – Prämien werden gebündelt und wer schadenfrei bleibt bekommt einen Teil der Beiträge zurück. Aus Deutschland stammt auch Clark, das Versicherungen online verkauft und zuletzt über eine Million Euro von Investoren eingesammelt hat. In Österreich ist vor kurzem der reine Online-Anbieter L’Amie gestartet, wie berichtet mit dem britischen Versicherungshaus Lloyd’s im Rücken.

Im Daten-Bereich geht es darum, Versicherungsunternehmen aufschlussreichere Informationen zu liefern, mit denen Risiken und Ansprüche besser – und vor allem effizienter – eingeschätzt werden können. Unternehmen sparen sich Kosten und Kunden kommen einfacher an ihre Polizzen, so lautet die Grundformel. Das Startup AnalyzeRE ist etwa auf Risikoanalyse spezialisiert und gilt als Vorreiter.

Konzerne hinken nach

Die großen, etablierten Versicherer halten mit den neuen Entwicklungen der Tech-Branche oft nicht Schritt. “Sie können von innen heraus nicht innovativ sein. Dafür fehlt die Kultur”, sagt Huckstep. Nur ein Bruchteil der Profite würde in Innovation fließen, weshalb es die Konzerne mit radikalem Wandel nicht sehr ernst meinen dürften. “Versicherer stecken jetzt Geld in eigene Fonds, holen sich die Innovation von außen und profitieren damit trotzdem von den neuen Möglichkeiten”. Am Ende würden die Großen die von Startups entwickelten Innovationen ausschöpfen – in manchen Fällen indem sie die neuen Player aufkaufen. “Oder die neuen Startups etablieren sich und werden selbst zum Teil des Ökosystems”, so Huckstep.

Dem womöglich unausweichlichen Schicksal der Geldinstitute könnten die großen Versicherer damit entgehen. Banken plagt laut dem Experten ein unlösbares Problem: Die Kunden hätten das Vertrauen in die Unternehmen verloren. Deshalb könnten Startups wie Transferwise, das die Kosten für internationale Überweisungen massiv gesenkt hat, die Branche frontal angreifen. “Bei Banken reden wir von disruption im Sinne einer Organtransplantation, eine Operation am offenen Herzen”, so Huckstep.

“Bei Banken reden wir von disruption im Sinne einer Organtransplantation, eine Operation am offenen Herzen”


In der Versicherungswelt sei damit nicht vergleichbar. Es fehle etwa eine globale Infrastruktur und damit auch die Möglichkeit für großflächige Veränderungen. Versicherungen arbeiten anders als Banken: Sie haben oft lebenslange Beziehungen zu ihren Kunden, während Versicherungen etwa einmalig eine Altervorsorge verkaufen, die schnell in Vergessenheit gerät. Häufig wechseln Menschen ihre Auto- oder Haushaltsversicherung alle paar Jahre. Zwischen Versicherungen und ihren Kunden gebe es anhaltende Beziehungen in dieser Form nicht, sagt Huckstep. Noch nicht. Soziale Versicherungsmodelle und der Vertrieb über das Web könnten das ändern.

“Technologie kann die Versicherungsbranche zum Besseren weiterentwickeln. InsuranceTech ist da und etabliert, es zieht nur noch nicht die großen Überschriften und Investitionen an so wie FinTech. Es ist eine evolutionäre Entwicklung und so sollte es auch sein”, sagt Huckstep.



Deine ungelesenen Artikel:
14.09.2026

Combyn: Biogena steigt bei Grazer Med-Tech-Unternehmen ein

Die Biogena Group beteiligt sich am österreichischen MedTech-Unternehmen Combyn Health Care. Neben Kapital möchte Biogena insbesondere seine unternehmerische Erfahrung, ein breites medizinisches Netzwerk und strategische Kompetenz in den Bereichen Prävention, Diagnostik und Longevity in die Partnerschaft miteinbringen.
/artikel/combyn-biogena-steigt-bei-grazer-med-tech-unternehmen-ein
14.09.2026

Combyn: Biogena steigt bei Grazer Med-Tech-Unternehmen ein

Die Biogena Group beteiligt sich am österreichischen MedTech-Unternehmen Combyn Health Care. Neben Kapital möchte Biogena insbesondere seine unternehmerische Erfahrung, ein breites medizinisches Netzwerk und strategische Kompetenz in den Bereichen Prävention, Diagnostik und Longevity in die Partnerschaft miteinbringen.
/artikel/combyn-biogena-steigt-bei-grazer-med-tech-unternehmen-ein
Combyn, Biogena
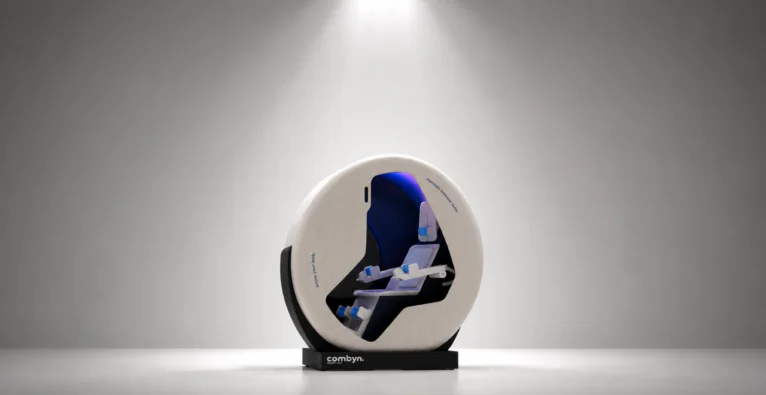
© zVg - Der BioCore Loop von Combyn.

Die Combyn Health Care GmbH mit Sitz in Graz entwickelt medizintechnische Lösungen für Prävention und Gesundheitsanalyse. Mit dem BioCore Loop hat das Unternehmen einen Health Kiosk entwickelt, der eigenen Angaben nach mehrere Untersuchungsmethoden in einem Gerät vereint und die erhobenen Gesundheitsdaten unmittelbar nach der Messung aufbereitet.

Dafür gab es (bereits im August) ein Investment von Biogena. Über die Höhe und die Beteiligungsverhältnisse wurde Stillschweigen vereinbart – laut wirtschaft.at ist aber öffentlich ersichtlich, dass sich Biogena laut Letztstand 5,68 Prozent der Anteile gesichert hat.

Combyn: BioCore Loop im Zentrum

Im Zentrum der Zusammenarbeit steht der erwähnte BioCore Loop. Das System ermöglicht nach Angaben des Unternehmens eine vollautomatisierte Gesundheitsmessung in weniger als fünf Minuten. Die Messung könne selbstständig und ohne unmittelbare Unterstützung durch medizinisches Fachpersonal durchgeführt werden.

Der BioCore Loop erfasst unter anderem Gesundheitsparameter zu Herz und Kreislauf, autonomem Nervensystem, Gefäßsteifigkeit, Flüssigkeitshaushalt, Muskelmasse und Körperfett. Die Ergebnisse werden aufbereitet und sollen medizinisches Fachpersonal bei der Einschätzung ausgewählter gesundheitlicher Risiken unterstützen. Darüber hinaus unterstützt das System die Einschätzung gesundheitlicher Risiken wie Osteoporose, Diabetes, Sarkopenie oder Herzinsuffizienz, wie es heißt.

BioCore Loop wurde in Österreich entwickelt und die Technologie wurde laut Unternehmensangaben an mehr als 6.000 Patienten validiert. Das System wird heute unter anderem in österreichischen Schwerpunktkrankenhäusern sowie in Forschungseinrichtungen in den USA und Finnland eingesetzt.

Früherkennung als Credo

„Die Zukunft der Medizin beginnt nicht erst dann, wenn ein Mensch krank ist. Sie beginnt damit, gesundheitliche Veränderungen und Risiken frühzeitig zu erkennen und daraus die richtigen Maßnahmen abzuleiten“, sagt Albert Schmidbauer, Gründer und CEO der Biogena Group. „Combyn hat eine Technologie entwickelt, die komplexe Gesundheitsdaten innerhalb weniger Minuten verfügbar und für die weitere Einordnung nutzbar macht. Diese Verbindung aus Wissenschaft, Prävention, Effizienz und einfacher Anwendung hat uns überzeugt.“

Für Biogena ist die Beteiligung ein weiterer Schritt in der Entwicklung vom Mikronährstoffunternehmen zu einem umfassenden Gesundheitsökosystem, wie auch Schmidbauer brutkasten gegenüber im Juli erklärte: Dieses umfasst neben Premium-Mikronährstoffen auch Diagnostik, Biohacking, Longevity-Anwendungen, Gesundheitswissen und personalisierte Präventionskonzepte.

„Wir stellen nicht nur Kapital zur Verfügung. Wir wollen Combyn mit unserer Erfahrung, unserem Netzwerk von mehr als 30.000 Ärztinnen, Ärzten sowie Therapeutinnen und Therapeuten und unserem Zugang zu gesundheitsbewussten Kundinnen und Kunden bei der weiteren Entwicklung und der Marktexpansion unterstützen“, präzisiert Schmidbauer. „Unser gemeinsames Ziel ist es, fundierte Gesundheitsanalysen und personalisierte Prävention einfacher, schneller und für deutlich mehr Menschen zugänglich zu machen.“

Combyn tritt in neue Phase

Mit dem Abschluss der Finanzierungsrunde sieht Combyn die Grundlage geschaffen, in die nächste Phase seiner Unternehmensentwicklung zu treten. Im Fokus stehen die Weiterentwicklung der Technologie, die Skalierung des Vertriebs und die stärkere Integration des BioCore Loops in medizinische und präventive Versorgungsmodelle.

„Mit Albert Schmidbauer und der Biogena Group gewinnen wir Partner, die den Gesundheitsmarkt seit vielen Jahren kennen und unsere Vision einer modernen, zugänglichen Präventionsmedizin teilen“, sagt Christoph Grimmer, CEO von Combyn Health Care. „Biogena bringt neben großer unternehmerischer Erfahrung ein außergewöhnlich starkes Netzwerk im medizinischen Bereich mit. Diese Kombination eröffnet uns wertvolle Möglichkeiten, unsere Technologie schneller in die breite Anwendung zu bringen.“

Falko Skrabal, Gründer und Medical Advisor von Combyn Health Care, ergänzt: „Der modernen Medizin stehen immer mehr Daten und diagnostische Möglichkeiten zur Verfügung. Entscheidend ist, diese Informationen so zusammenzuführen, dass sie im Alltag einfach, schnell und sinnvoll nutzbar werden. Genau dafür haben wir den BioCore Loop entwickelt.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”