19.10.2015

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

/artikel/versicherungs-startups-insurancetech-ist-evolutionaer-nicht-disruptive

Die Versicherungsbranche steht vor einer sanften Revolution. Startups mischen den Markt auf und ziehen Investoren an, bleiben aber auf etablierte Produkte angewiesen. Deshalb glaubt Rick Huckstep nicht daran, dass die träge Versicherungswelt durch InsuranceTech auf den Kopf gestellt wird – wie etwa die Bankenbranche. “Versicherungen müssen nicht neu erfunden werden”, sagt der für Daily Fintech Advisers tätige Berater und Investor aus Oxford, Großbritannien. Im Gegensatz zur Bankenwelt sei InsuranceTech “evolutionär, nicht disruptive”.

Ein Startup das eine klassische, voll ausgebaute Versicherung sein will, sei ihm noch nicht untergekommen, sagt Huckstep im Gespräch mit DerBrutkasten. Neue Geschäftsmodelle seien vor allem auf Online-Vertrieb und Datentools gerichtet. “Startups wollen Wege finden, Versicherungen über digitale und soziale Kanäle zu verkaufen. Aber das Produkt bleibt das gleiche. Sie vertreiben es nur mit den Möglichkeiten des 21. Jahrhunderts”, so der FinTech-Experte.

“Versicherungen müssen nicht neu erfunden werden. InsuranceTech ist evolutionär, nicht disruptive.”

Damit haben Startups schon Erfolg: Über das in London ansässige Unternehmen Boughtbymany kann man Polizzen online vergleichen, Schutzklick aus Deutschland bietet im Web Versicherungen für Handys an und Portale wie Friendsurance oder Guevara setzen auf eine soziale Art der Versicherung – Prämien werden gebündelt und wer schadenfrei bleibt bekommt einen Teil der Beiträge zurück. Aus Deutschland stammt auch Clark, das Versicherungen online verkauft und zuletzt über eine Million Euro von Investoren eingesammelt hat. In Österreich ist vor kurzem der reine Online-Anbieter L’Amie gestartet, wie berichtet mit dem britischen Versicherungshaus Lloyd’s im Rücken.

Im Daten-Bereich geht es darum, Versicherungsunternehmen aufschlussreichere Informationen zu liefern, mit denen Risiken und Ansprüche besser – und vor allem effizienter – eingeschätzt werden können. Unternehmen sparen sich Kosten und Kunden kommen einfacher an ihre Polizzen, so lautet die Grundformel. Das Startup AnalyzeRE ist etwa auf Risikoanalyse spezialisiert und gilt als Vorreiter.

Konzerne hinken nach

Die großen, etablierten Versicherer halten mit den neuen Entwicklungen der Tech-Branche oft nicht Schritt. “Sie können von innen heraus nicht innovativ sein. Dafür fehlt die Kultur”, sagt Huckstep. Nur ein Bruchteil der Profite würde in Innovation fließen, weshalb es die Konzerne mit radikalem Wandel nicht sehr ernst meinen dürften. “Versicherer stecken jetzt Geld in eigene Fonds, holen sich die Innovation von außen und profitieren damit trotzdem von den neuen Möglichkeiten”. Am Ende würden die Großen die von Startups entwickelten Innovationen ausschöpfen – in manchen Fällen indem sie die neuen Player aufkaufen. “Oder die neuen Startups etablieren sich und werden selbst zum Teil des Ökosystems”, so Huckstep.

Dem womöglich unausweichlichen Schicksal der Geldinstitute könnten die großen Versicherer damit entgehen. Banken plagt laut dem Experten ein unlösbares Problem: Die Kunden hätten das Vertrauen in die Unternehmen verloren. Deshalb könnten Startups wie Transferwise, das die Kosten für internationale Überweisungen massiv gesenkt hat, die Branche frontal angreifen. “Bei Banken reden wir von disruption im Sinne einer Organtransplantation, eine Operation am offenen Herzen”, so Huckstep.

“Bei Banken reden wir von disruption im Sinne einer Organtransplantation, eine Operation am offenen Herzen”


In der Versicherungswelt sei damit nicht vergleichbar. Es fehle etwa eine globale Infrastruktur und damit auch die Möglichkeit für großflächige Veränderungen. Versicherungen arbeiten anders als Banken: Sie haben oft lebenslange Beziehungen zu ihren Kunden, während Versicherungen etwa einmalig eine Altervorsorge verkaufen, die schnell in Vergessenheit gerät. Häufig wechseln Menschen ihre Auto- oder Haushaltsversicherung alle paar Jahre. Zwischen Versicherungen und ihren Kunden gebe es anhaltende Beziehungen in dieser Form nicht, sagt Huckstep. Noch nicht. Soziale Versicherungsmodelle und der Vertrieb über das Web könnten das ändern.

“Technologie kann die Versicherungsbranche zum Besseren weiterentwickeln. InsuranceTech ist da und etabliert, es zieht nur noch nicht die großen Überschriften und Investitionen an so wie FinTech. Es ist eine evolutionäre Entwicklung und so sollte es auch sein”, sagt Huckstep.



Deine ungelesenen Artikel:
17.09.2026

Kapital für Österreichs Zukunftstechnologien

Der aws Gründungsfonds investiert in ein breites Spektrum an Zukunftstechnologien. Seit 2013 sind gemeinsam mit nationalen und internationalen Co-Investoren mehr als 750 Millionen Euro Venture Capital in über 45 heimische Startups geflossen. Vier ausgewählte Beteiligungen zeigen beispielhaft, wie österreichische Innovationen internationale Märkte erschließen und zur Wettbewerbsfähigkeit des Wirtschafts- und Innovationsstandorts beitragen.
/artikel/kapital-fuer-oesterreichs-zukunftstechnologien
17.09.2026

Kapital für Österreichs Zukunftstechnologien

Der aws Gründungsfonds investiert in ein breites Spektrum an Zukunftstechnologien. Seit 2013 sind gemeinsam mit nationalen und internationalen Co-Investoren mehr als 750 Millionen Euro Venture Capital in über 45 heimische Startups geflossen. Vier ausgewählte Beteiligungen zeigen beispielhaft, wie österreichische Innovationen internationale Märkte erschließen und zur Wettbewerbsfähigkeit des Wirtschafts- und Innovationsstandorts beitragen.
/artikel/kapital-fuer-oesterreichs-zukunftstechnologien
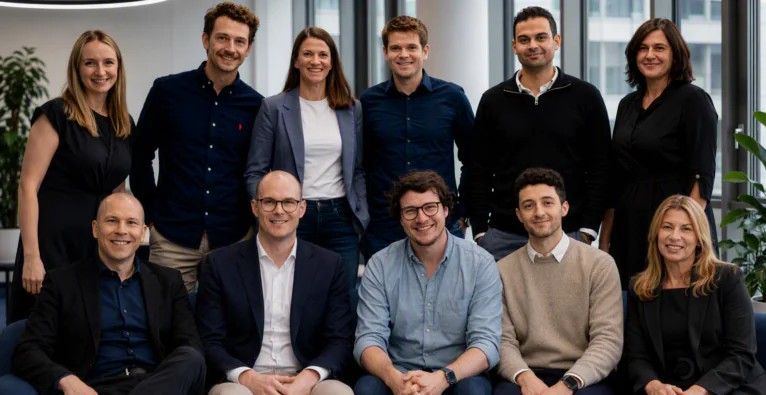
Das Team des aws Gründungsfonds | (c) aws Gründungsfonds / Bild mit KI erstellt

Dieser Text ist zuerst im brutkasten-Printmagazin von August 2026 Aufbrechen erschienen.


refinq macht Klimarisiken berechenbar

Dass ein Umspannwerk in einem Überflutungsgebiet steht, weiß der Betreiber – was ihn das pro Jahr kostet, weiß er selten. Genau hier setzt refinq an: Beim Wiener Startup lädt ein Unternehmen seine Standorte hoch und bekommt sie auf einer Karte angereichert mit Klimaszenarien und Naturdaten zurück. Ein Klick auf einen Standort zeigt, welche Gefahren dort drohen, von Hochwasser über Hitze bis Dürre, was sie kosten und welche Maßnahmen das Risiko senken; von der Landkarte zur Kennzahl zum Eurobetrag.

Wie konkret das wird, zeigt die Arbeit mit europäischen Stromnetzbetreibern: In einem Programm von Terna, Elia, Swissgrid und weiteren Netzbetreibern setzte sich refinq gegen mehr als 85 Bewerbungen durch und unterstützt nun bei der Absicherung der Leitungen und Umspannwerke gegen Extremwetter. Auch die Wiener Stadtwerke prüfen mit der Plattform mehr als 5.000 Standorte, um die Wiener Energieversorgung zu schützen. Weil jede Kennzahl offen dokumentiert ist, lassen sich die Ergebnisse zugleich als Nachweis für CSRD, EU-Taxonomie und TNFD exportieren. Im Februar führte der aws Gründungsfonds die Seed-Runde über 2,2 Millionen Euro an.

Das Team von refinq | (c) refinq

Kickscale befreit den Vertrieb von Admin-Arbeit

Verkaufsgespräche sind die am schlechtesten dokumentierte Ressource vieler Unternehmen: Was im Termin besprochen wurde, landet bestenfalls in einer kurzen Notiz. Kickscale ändert das und geht dabei weiter als ein reiner Notizassistent – die Plattform erfasst Meetings, Calls und CRM-Daten, wertet sie mit KI aus und befüllt die CRM-Felder nach jedem Gespräch automatisch, samt Follow-ups und nächsten Schritten. Dazu kommt Coaching aus echten Gesprächsdaten statt aus Vermutungen: Sichtbar wird, was die besten Verkäufer anders machen – und wie wahrscheinlich der Abschluss eines erfolgreichen Deals ist.

Bei Lufthansa City Centers spart das nach Unternehmensangaben 85 Prozent der Zeit für die Nachbereitung. Mehr als 200 Kunden nutzen die Plattform, der Schwerpunkt liegt im deutschsprachigen Raum, dazu kommen Japan, Polen, Norwegen und die Niederlande. Der Serverstandort in Deutschland, die ISO-27001-Zertifizierung und die Ausrichtung auf die Anforderungen des EU AI Act sind insbesondere für europäische Unternehmen wichtige Kriterien bei der Beschaffung. Die Seed-Runde über 2,1 Millionen Euro wurde vom aws Gründungsfonds angeführt.

Die Gründer von Kickscale | (c) Michael Stabentheiner

Invisible-Light Labs spürt kleinste Spuren auf

Wer wissen will, welche Chemikalie in einer Probe steckt, braucht davon eine entsprechende Mindestmenge. Die Analyse scheitert dabei oft genau dort, wo es interessant wird: bei Nanoplastik in Luft und Wasser, bei Aerosolen in der Atmosphäre, bei Wirkstoffen, die nur in geringsten Konzentrationen vorliegen. Invisible-Light Labs, ein Deeptech-Spinoff der TU Wien, hat dafür EMILIE entwickelt, einen Sensor, der selbst Mengen im Billionstel-Gramm-Bereich und damit bislang kaum messbare Spuren nachweisen kann. Bestehende Infrarot-Spektrometer muss dafür niemand austauschen, und die winzigen Messchips lassen sich dorthin bringen, wo die Proben entstehen. Bei den Innovation Awards des Fachmagazins The Analytical Scientist landete EMILIE 2024 auf Platz eins. Seit 2025 baut eine strategische Partnerschaft mit Bruker Optics die internationale Verfügbarkeit des gemeinsam gebrandeten Systems aus.

An Bord der Tara Polar Station, die im September im Packeis einfriert, schickt ein EPFL-Team die Chips an einem Fesselballon in die Wolken, um kleinste Partikel zu untersuchen und besser zu verstehen, wie sie die Wolkenbildung und die Erwärmung der Arktis beeinflussen. Im Juni 2026 schloss Invisible-Light Labs eine Pre-Seed-Runde über 1,5 Millionen Euro ab, angeführt vom aws Gründungsfonds gemeinsam mit XISTA Science Ventures.

Invisible-Light Labs wurde 2019 als Spin-off der TU Wien gegründet| | (c) Invisible-Light Labs

HeartBeat.bio erkennt Herzrisiken früher

Ob ein Wirkstoff dem Herzen schadet, zeigt sich oft erst spät in der Entwicklung. Genau das will HeartBeat.bio ändern: Das Unternehmen aus dem Vienna Biocenter lässt aus Stammzellen sogenannte Cardioids wachsen: winzige schlagende Herzkammern, die dem menschlichen Herzen näher kommen als herkömmliche Zellkulturen. In automatisierten Testreihen lassen sich daran Risiken früh erkennen und Wirkstoffe gegen Herzerkrankungen suchen.

Angewendet wird das bereits: Mit Boehringer Ingelheim arbeitet HeartBeat.bio an Gentherapien gegen erbliche Herzmuskelerkrankungen, mit Molecular Devices ist eine Testlösung für die Herzsicherheit von Wirkstoffen auf den Markt gekommen. Der aws Gründungsfonds begleitet das Unternehmen seit 2023 und investiert damit in österreichische Spitzenforschung.

Automatisierte Zellkultur im Labor von HeartBeat.bio | (c) HeartBeat.bio

Der aws Gründungsfonds ist ein österreichischer Venture-Capital-Investor mit einem Fondsvolumen von rund 140 Millionen Euro. Er investiert im Rahmen von Frühphasenfinanzierungen in wachstumsstarke österreichische Technologieunternehmen und mobilisiert gemeinsam mit erfahrenen Co-Investoren zusätzliches privates und internationales Kapital. Als langfristiger Partner an der Seite der Gründungsteams begleitet der Fonds Startups über weitere Wachstums- und Finanzierungsphasen bis zum Exit. So trägt er dazu bei, Schlüsseltechnologien langfristig im Markt zu etablieren, international wettbewerbsfähige Unternehmen aufzubauen und den österreichischen Innovationsstandort nachhaltig zu stärken.

Hier könnt ihr mehr über den aws Gründungsfonds erfahren: gruendungsfonds.at

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startups: “InsuranceTech ist evolutionär, nicht disruptive”