02.10.2015

Versicherungs-Startup L’Amie: „Man kann es nicht jedem Recht machen“

/artikel/versicherungs-startup-lamie-man-kann-es-nicht-jedem-recht-machen
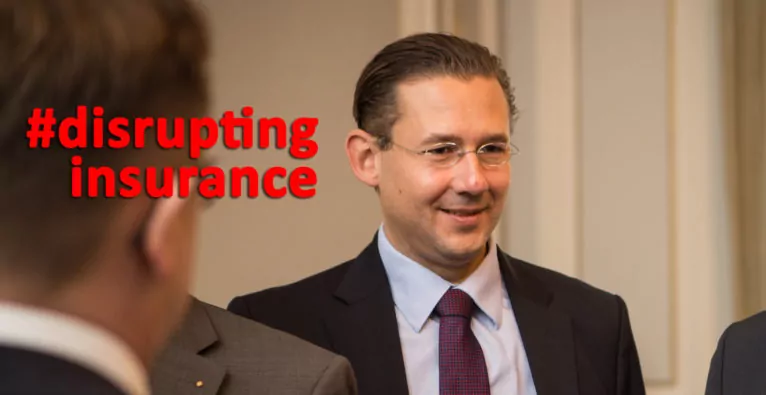
L'Amie-CEO Christian Pedak

Mit L’Amie haben Sie die erste reine Online-Versicherung in Österreich gestartet. Einen Außendienst gibt es nicht – wird im Privatkundenbereich der klassische Makler aussterben?

Christian Pedak: Heute ist Online-Banking weit verbreitet und trotzdem gibt es noch viele Filialen. Das eine wird das andere auch in der Versicherungsbranche gut ergänzen. Es wird immer Situationen geben, in denen man lieber mit einem Vertriebsmitarbeiter redet. Dass es zu einer Veränderung des Marktes kommen wird, sieht man aber auch in anderen Ländern.

Zur Person: Christian Pedak, 41, ist Jurist und Absolvent der London School of Economics. Er ist Geschäftsführer des Versicherungsmakler-Unternehmens Integral und Gründer der Online-Versicherung L’Amie.

Mit dem Tool Schadenshelfer helfen Sie Kunden dabei, Ungerechtigkeiten in Schadensfällen aufzudecken – machen Sie sich damit die Branche zum Feind?

Man kann es nicht immer jedem Recht machen. Wenn wir es uns aussuchen können, stehen wir aber immer auf der Seite der Kunden. Auch wenn wir aus der Maklerwelt kommen, die Kunden sind unsere Auftraggeber. Nachdem wir jeden Tag die Leidensgeschichten unserer Kunden hören und sehen, was da alles schlecht läuft in der Industrie, haben wir uns entschlossen, Kunden mit dem Schadenshelfer zu helfen. Meistens ist so ein Schadensfall auch mit einem persönlichen, emotionalen Stress verbunden. Es ist doppelt ärgerlich, wenn man dann noch eine lapidare oder gar ungerechtfertigte Schadensablehnung bekommt. Manchmal kommt dabei natürlich auch heraus, dass der Versicherer Recht hat. Unsere Experten schauen sich die Verträge genau an und geben dem Kunden einige Tipps für den Umgang mit seinem Versicherer.

Wie ist die Idee zu L’Amie entstanden? Was ist Ihre Geschichte?

Das klassische Maklerunternehmen Integral, ein Familienunternehmen, gibt es seit den 80er-Jahren. Der Maklermarkt hat seine eigenen Herausforderungen und nachdem wir die Produkte und die Versicherungsmathematik immer weiterentwickelt haben, wollten wir noch einen Schritt weiter in die Versicherungswelt gehen.

Wie ist Ihr Team aufgestellt?

L’Amie-Mitarbeiter und Interal-Mitarbeiter sind quasi eine Personalunion. Unsere Mitarbeiter kommen aus dem Bankenbereich. Unser Finanzvorstand hat in Wien als Fondsmanager gearbeitet und mathematische Physik studiert. Er ist ein absoluter Zahlenmensch aber mit einem guten Bezug zur realen Welt. Unser IT-Vorstand kommt von einem großen börsennotierten Unternehmen. Mein Bruder ist mit mir gemeinsam im Vorstand der L’Amie und kommt von der Großkanzlei Wolff-Theiss. Unser Marketingleiter wiederum war zuvor bei einem großen Mobilfunker tätig, einer Branche die durch hohe Wettbewerbsintensität geprägt ist. Wir haben uns wirklich schlaue Köpfe gesucht.

Wie kam es zu der Kooperation mit dem britischen Versicherungsmarkt Lloyd’s?

Ich hab in London an der LSE (London School of Economics, Anm.) studiert und bin schon damals in den Kontakt mit Lloyd’s gekommen. Dort habe ich von Anfang an schwierige Themen lösen können, wie man sie in Österreich damals gar nicht in die Hände bekommen hätte. Das war gleichzeitig mein Weg in die Versicherungswelt und zu Lloyd’s.

Wie ist das Verhältnis von Lloyd’s und L’Amie – bei wem schließe ich die Versicherung genau ab?

Lloyd’s ist der Risikoträger und wir zeichnen die Risken im Auftrag von Lloyd’s.

Gibt es internationale Vorbilder für L’Amie?

In Deutschland gibt es mittlerweile sieben namhafte Anbieter von Online-Versicherungen. Entstanden ist der Geschäftszweig aber in Großbritannien, wo auch unsere Vorbilder liegen. Wir sind aber auch von unseren eigenen Visionen getrieben, da wir tagtäglich sehen, was in der Branche nicht funktioniert.

Was wäre das konkret?

Vertriebsmitarbeiter sind oft provisionsorientiert und weniger zielgerichtet und objektiv. Oft ist die angebotene Lösung dann auch nicht zielgerichtet. Davon halten wir uns fern. In dem Industriekunden-Bereich, aus dem wir kommen, würden wir auch sofort einen wesentlichen Teil unserer Kunden verlieren. Man muss aber sicher auch zwischen sehr spezialisierten Maklern und Vertriebskanälen mit sehr breitem Fokus unterscheiden.

Die Versicherungsbranche ist ein sehr heikler Bereich, wie kann man online das Vertrauen der Kunden gewinnen?

Vertriebsmitarbeiter werden im Verkaufsgespräch nicht immer gleich alle negativen Bereiche ansprechen. Online ist die Beratung immer objektiv und der Ausschluss ist transparent. Das Medium Internet sorgt dafür, dass man Kunden eine objektive und immer gleich bleibende Beratung garantieren kann.

Steht man als Versicherungsstartup in Österreich vor besonderen Hürden?

Wenn Sie Marktteilnehmer aus dem Versicherungsbereich zu Online-Lösungen befragen, kommt meistens die Antwort: „das brauchen wir nicht“. Wir sehen ja in unseren Nachbarländern, dass sich der Markt in eine ganz andere Richtung bewegt. Ich glaube nicht, dass die Internetgewohnheiten der Österreicher da so unterschiedlich sind.

Woher denken Sie kommt die Sichtweise, dass Online bei Versicherungen keine Relevanz hat?

Ich denke, da ist ein Stück Bequemlichkeit dabei. Es funktioniert ja gut für die Versicherungen – in Österreich haben sie fantastische Ergebnisse. Es gibt keine Probleme bei der Profitabilität. Das ist eben gemütlich, da kann man am status-quo festhalten.

Fühlen sich die Altvorderen der Branche bedroht durch Online-Angebote und Startups?

Ich habe auch lange Zeit im Vertrieb gearbeitet. Damals kamen die ersten Online-Angebote auf und bei den ersten Berichten dachten wir alle, wir haben morgen keinen Job mehr. Jetzt ist es zehn Jahre später und Online-Versicherungen sind noch immer eine Nische. Natürlich wird sich der Markt verändern und es werden manche Strukturen verschwinden. Auch im Bankenbereich haben wir noch nicht das Jahr der Arbeitslosen ausgerufen und dort kommt die „Bedrohung“ derzeit von zwei Seiten: es gibt das Online-Banking und wenn Sie heute ein Foyer betreten, stehen dort mehr Automaten als Mitarbeiter. Die Kompetenzen und Aufgabenbereiche haben sich verschoben und das wird auch im Versicherungsbereich passieren.

Haben Sie aus Ihrer Gründer-Erfahrung Tipps für junge Gründer in Österreich?

Man braucht eine Vision und Freude und Energie bei der Umsetzung der Vision – am besten gelingen die Sachen, die einem Spaß machen. Dann ist auch für die notwendige Durchsetzungskraft und Qualität gesorgt. Drittens braucht man sehr viel Sitzfleisch – auch dafür braucht man die Begeisterung und die Emotion.


Deine ungelesenen Artikel:
14.10.2026

Elevator Ventures: Corporate-Venture-Fonds der RBI steigt bei Zürcher Fintech Rivero ein

Das Schweizer Fintech Rivero erhält einen neuen Investor aus Österreich: Elevator Ventures, der Beteiligungsfonds der Raiffeisen Bank International, steigt bei dem Unternehmen ein.
/artikel/elevator-ventures-corporate-venture-fonds-der-rbi-steigt-bei-zuercher-fintech-rivero-ein
Rivero
© Rivero - (v.l.) Stephan Wächter, Fatemeh Nikayin und Thomas Müller.

Rivero, die europäische Plattform für Zahlungsoperationen, hat heute bekanntgegeben, dass Elevator Ventures, der Corporate-Venture-Capital-Fonds der Raiffeisen Bank International (RBI), als Investor beim Schweizer Fintech eingestiegen ist. Die Partnerschaft soll Riveros weitere Expansion in Europa unterstützen, mit besonderem Fokus auf die Märkte in Zentral- und Osteuropa. Über die genaue Summe ist nichts bekannt.

Rivero: Kajo und Amiko

Rivero wurde von Thomas Müller, Fatemeh Nikayin und Stephan Wächter gegründet, um Intelligenz und Automatisierung in einige der besonders komplexen operativen Herausforderungen der Zahlungsbranche zu bringen. Die Technologie soll es Finanzinstituten ermöglichen, stark regulierte und ressourcenintensive Zahlungsprozesse zu modernisieren und manuelle Arbeitsabläufe durch intelligente Automatisierung zu ersetzen.

Die Compliance-Plattform von Rivero heißt Kajo und soll die Compliance in Zahlungsnetzwerken vereinfachen, indem sie Updates automatisch verteilt, eine Übersicht auf einen Blick liefert und fragmentierte Dokumente und Anforderungen der Zahlungsnetzwerke in ein KI-gestütztes Wissensverzeichnis verwandelt.

Die KI-gestützte Anwendung Amiko indes bringt agentische KI in das Streitfallmanagement (Dispute Management) und die Betrugsrückgewinnung. Die Lösung sortiere Fälle intelligent vor, koordiniere die nächsten sinnvollen Schritte und automatisiere Dispute-Workflows vom Eingang bis zur Lösung, während sie Agent:innen bei komplexen Fällen anleitet, die menschliche Spezialist:innen erfordern. Das soll Instituten helfen, Gelder schneller zurückzuholen, den operativen Aufwand zu reduzieren und ein besseres Erlebnis für Karteninhaber:innen zu bieten.

„Elevator Ventures von strategischer Relevanz“

Während Rivero in Europa expandiert, konzentriert sich das Unternehmen zunehmend nicht nur auf den Ausbau seiner Technologie, sondern auch auf die Stärkung seiner Position im breiteren europäischen Bankenökosystem. Für die nächste Entwicklungsphase von Rivero sei Elevator Ventures von besonderer strategischer Relevanz: Durch die Verbindung zur RBI Group und das Netzwerk in Zentral- und Osteuropa verfüge Elevator Ventures über umfangreiche Erfahrung darin, Technologieunternehmen, die Finanzinstitute bedienen, zu unterstützen und ihnen bei der Orientierung und Expansion in europäischen Bankenmärkten zu helfen, heißt es.

„Europas Finanzinstitute suchen nach besseren Wegen, zunehmend komplexe Zahlungsoperationen zu managen, und wir sehen eine große Chance, Riveros Technologie zu vielen weiteren Instituten auf dem Kontinent zu bringen“, sagt Thomas Müller, CEO von Rivero. „Da wir nun in die nächste Wachstumsphase eintreten, wollen wir Investor:innen am Tisch haben, die sowohl die Komplexität des Bankgeschäfts als auch die Märkte verstehen, in denen wir tätig sind. Die Expertise von Elevator Ventures im Finanzdienstleistungsbereich und ihr besonders starkes Netzwerk in Zentral- und Osteuropa machen sie zu einem hoch relevanten strategischen Partner für Rivero.“

Maximilian Schausberger, Managing Director bei Elevator Ventures, ergänzt: „Rivero adressiert eine Reihe operativer Herausforderungen, die für Banken und Zahlungsinstitute in ganz Europa immer wichtiger werden. Das Team verbindet tiefgehende Zahlungsverkehrsexpertise mit Technologie, die speziell auf die Anforderungen regulierter Finanzinstitute ausgelegt ist. Wir sehen eine starke Übereinstimmung zwischen Riveros Ambitionen und unserer Erfahrung und unserem Netzwerk im europäischen Bankwesen und freuen uns darauf, das Unternehmen bei seiner weiteren Expansion zu unterstützen.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Versicherungs-Startup L’Amie: „Man kann es nicht jedem Recht machen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startup L’Amie: „Man kann es nicht jedem Recht machen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startup L’Amie: „Man kann es nicht jedem Recht machen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startup L’Amie: „Man kann es nicht jedem Recht machen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startup L’Amie: „Man kann es nicht jedem Recht machen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startup L’Amie: „Man kann es nicht jedem Recht machen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startup L’Amie: „Man kann es nicht jedem Recht machen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startup L’Amie: „Man kann es nicht jedem Recht machen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungs-Startup L’Amie: „Man kann es nicht jedem Recht machen“