30.10.2015

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

Die Versicherungsbranche ist nach der Finanzbranche die nächste, die von Startups unsanft in die digitale Gegenwart katapultiert wird. Der Brutkasten hat mit Volker Eutebach, Business Develoment Manger bei dem britischen Versicherungsmarkt Lloyd's über Innovationen, Hemmnisse, old and new economy und die Allgegenwart von Google gesprochen.
/artikel/versicherungen-neue-ideen-koennen-schnell-zu-einem-shitstorm-fuehren
Community-Reichweiten auf diversen Social Media Plattformen tragen zum Unternehmenserfolg bei.

Lloyd’s hat seinen Sitz in London – ist die Versicherungsbranche in Großbritannien innovativer als in Österreich?

Volker Eutebach: Der englische Markt hat sich schon ein bisschen weiterentwickelt als der österreichische. Es gibt seit einigen Jahren Anbieter, die in speziellen Geschäften – etwa Architektenhaftpflicht – schon viele Produkte online vertreiben. Ganz bewusst, um schnell am Kunden zu sein. Es ist zu einem Servicemerkmal geworden, alle Dokumente möglichst  zeitnah zu liefern. Bei einem klassischen Versicherungsbetrieb dauert es nach Abschluss des Vertrages mindestens einige Tage, manchmal sogar Wochen, bis man seine Vertragsunterlagen hat. Online bekomme ich die Dokumente bereits in der nächsten Sekunde. Dadurch entsteht natürlich auch eine gewisse Kosteneffizienz. Man braucht keinen großen Vertriebsapparat, um eine große Zielgruppe zu erreichen. Dadurch kann man dann auch andere Raten anbieten. Das wird sich jetzt bestimmt auch in Österreich durchsetzen.

Müssen Makler um ihre Jobs zittern?

Eutebach: Nein. Makler werden immer ihre Berechtigung haben. Vor allem bei komplizierten Risiken braucht man diese Betreuung. Nicht nur beim Umgang mit Risiken, sondern auch bei der Kategorisierung. Makler wird es immer geben, sie werden aber vielleicht ihre Themenschwerpunkte woanders haben. Eine Bedrohung ist diese Entwicklung zum Online-Anbieter vielleicht für den Direktvertrieb und für Agenturen.

„Die großen Versicherer würden ihre eigene Struktur gefährden.“

In welchen Bereichen sind die großen Versicherungsunternehmen am wenigsten innovativ?

Eutebach: Es bewegt sich gerade sehr viel und das braucht seine Zeit. Es gibt eine Reihe neuer, sich schnell entwickelnder Technologien, aus denen sich bisher noch unbekannte Gefährdungspotenziale ergeben – zum Beispiel ein Betriebsstillstand nach einem Hackerangriff. Da schlafen noch einige Versicherungen.

Warum bietet noch nicht jeder Versicherer auch Online-Produkte an?

Eutebach: Weil das intern ein gewisses Gefährdungspotenzial birgt, vor allem, wenn das Unternehmen ein großes Agenturen-Netz hat. In Deutschland gibt es in jedem kleinen Ort eine Niederlassung – da leben Menschen davon. Wenn man das alles einfach online anbietet, wird diese Vertriebsindustrie lahmgelegt. Die großen Versicherer würden also ihre eigene Struktur gefährden.

„Das Ergebnis ist ein riesiges Image-Problem.“

Das klingt, als hätten Versicherungsunternehmen ein sehr großes Herz.

Eutebach: Es hat natürlich einen gewissen sozialen Aspekt. Auf der anderen Seite gibt es dieses Schwarmverhalten in den neuen Medien. Da kann es sehr schnell passieren, dass man sich eine negative Meinung einhandelt, wenn man versucht, neue Ideen umzusetzen. Daraus entwickelt sich dann das, was die Amerikaner Shitstorm nennen. Das Ergebnis ist ein riesiges Image-Problem. Deshalb sind die Versicherer sehr vorsichtig bei der Umsetzung von Online-Plattformen. Gleichzeitig gibt es aber einen enormen Handlungsbedarf. Es ist allen bewusst, dass da ein Gefährdungspotenzial für den klassischen Versicherungsvertrieb lauert. Alle haben derzeit Angst vor Google. Dieser Datenkrake hat so viele Informationen über Individuen, dass ohne viel Aufwand ein komplett maßgeschneidertes, individuelles Produkt angeboten werden kann. Auf dem Mobile Device, wenn es sein muss. Da sind die klassischen Versicherer im Nachteil.

„Viele Risikoträger treten da schon auf die Bremse“

Google hat mit Oscar ein Versicherungs-Startup gekauft.

Eutebach: Genau. Das ist eine völlig neue Situation und die Märkte müssen sich dem stellen. Viele Risikoträger treten da schon auf die Bremse und machen zum Beispiel bei Vergleichsportalen nicht mehr mit, um ihre eigenen Schnittstellen anbieten zu können. Es geht also schon langsam in die richtige Richtung. Gerade bei standardisierten Versicherungsprodukten ist das ja einfach.

„Der englische Begriff „German Angst“ kommt nicht von ganz ungefähr.“

Sie haben erwähnt, dass Versicherungen im Silicon Valley nach Innovationen Ausschau halten.

Eutebach: Jeder redet vom Silicon Valley. Mittlerweile ist die Entwicklung aber schon vollzogen. Man kann sich das jetzt dort nur noch ansehen. Unter anderem die Axa hat nun eigene Inkubatoren aufgebaut, wo neue Ideen gesponsert und entwickelt werden. Da entstehen manchmal Abfallprodukte, an die keiner gedacht hat. Ein Trend sind ja zum Beispiel Fitness-Armbänder, die Körperfunktionen aufzeichnen – Krankenversicherungen beginnen bereits, das zu nutzen. Kunden, die ihre Daten zur Verfügung stellen, erhalten bessere Tarife. Das Thema ist aus datenschutzrechtlichen Gründen sehr spannend. In Amerika und auch in Großbritannien ist der Umgang mit Daten viel entspannter als zum Beispiel in Kontinental-Europa. Zudem hat jeder technische Fortschritt auch eine Kehrseite – die Daten des Fitness-Armbandes könnten manipuliert werden. Diese Ängste hemmen natürlich auch sehr – es gibt diesen englischen Begriff „German Angst“, das kommt nicht von ganz ungefähr.

Deine ungelesenen Artikel:
21.10.2026

Wiener KI-Startup: Eustella launcht Version 1.5 und führt Team- und Enterprise-Pläne ein

Das Wiener Startup eustella hat Version 1.5 seiner KI-Plattform veröffentlicht und bietet erstmals Team- und Enterprise-Pläne an.
/artikel/wiener-ki-startup-eustella-launcht-version-1-5-und-fuehrt-team-und-enterprise-plaene-ein
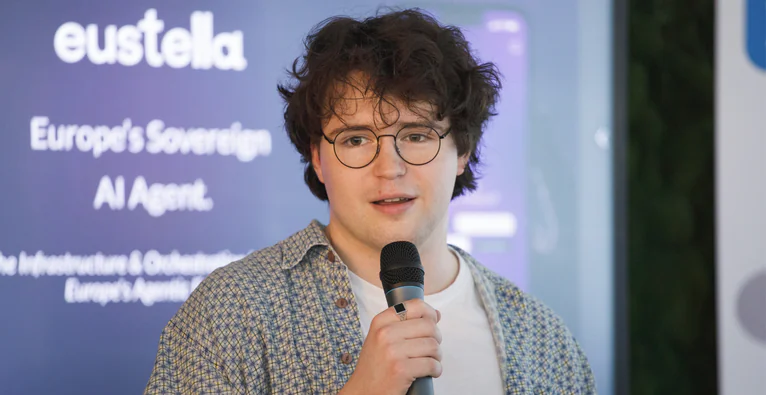
Matteo Rosoli, CEO von eustella © eustella

„In den USA wird gerade die Ära der Superintelligenz ausgerufen. Europa darf dabei nicht zuschauen“, sagt Matteo Rosoli, CEO von eustella. Das Wiener Startup hat am 20. Oktober die Version 1.5 seiner Plattform für KI-Agenten veröffentlicht. Sie läuft nach eigenen Angaben auf rein europäischer Cloud-Infrastruktur.

Nachtraining statt Neuentwicklung

Eustella entwickelt kein Sprachmodell von Grund auf. Stattdessen setzt das Team auf offene Modelle, deren Gewichte frei verfügbar sind, und entwickelt sie mit eigenen Daten und Verfahren weiter. Ausgangspunkt ist laut Aussendung „das chinesische Basismodell Qwen 3.8 27B”. Die leistungsstärksten offenen Modelle stammten demnach „derzeit überwiegend aus China”. Das Nachtraining soll auch deren Voreingenommenheit reduzieren.

Ergebnisse aus eigener Messung

Wie viel das Nachtraining bringt, hat eustella selbst gemessen, mit 14 gängigen Leistungstests für KI-Modelle (Benchmarks). Laut Unternehmen schneidet v1.5 in allen 14 besser ab als das Basismodell, im Schnitt um fünf Punkte. Am deutlichsten fällt der Zuwachs beim Programmieren (LiveCodeBench, plus 17,1 Punkte), beim Befolgen komplexer Anweisungen (IFBench, plus 10,9) und in mehrstufigen Gesprächen (MultiChallenge, plus 10,8) aus.

Im Vergleich mit US-Modellen zieht eustella folgende Bilanz: v1.5 erreicht mit 27 Milliarden Parametern bei LiveCodeBench 89,1 Prozent, fast identisch mit Claude Opus 5 (89,0). GPT-5.6 Sol kommt auf 82,6. Bei GPQA Diamond, einem Test mit naturwissenschaftlichen Expertenfragen, liegt eustella mit 92,6 Prozent hinter Claude Opus 5 (93,9). Beim Verstehen langer Dokumente (AA-LCR) führt v1.5 laut eigenen Angaben mit 87,5 Prozent vor Claude Opus 5 (79,0) und GPT-5.6 Sol (84,0).

Auch gegenüber dem französischen Anbieter Mistral liegt v1.5 laut eustella in allen sieben vergleichbaren Benchmarks vorn, obwohl Mistral Medium 3.5 rund fünfmal so viele Parameter habe.

Die im Sommer verglichenen Modelle sind allerdings nicht mehr die aktuellsten ihrer Anbieter. Anthropic hat mit Fable 5.1 (seit 1. September) und Opus 5.5 (seit 22. September) zwei jüngere Modelle veröffentlicht. Auch OpenAI und Mistral haben mittlerweile neue Modelle vorgestellt.

Vom Launch zur Unternehmensplattform

Vorgestellt hat eustella seine App am 24. Juni. Beim Start im Juni waren es knapp 5.000 Nutzer:innen, jetzt mehr als 22.000. Die KI-Agenten unterstützen mehrstufige Aufgaben wie Recherchen, Präsentationen oder Reiseplanung. Ende August folgte laut eustella eine Optimierung, die das Achtfache an Nutzung zum gleichen Preis ermöglicht. Mit v1.5 kommen Team- und Enterprise-Pläne: „Orbit” kostet 20 Euro pro Nutzer:in und Monat, „Constellation” mit vierfachem Nutzungsvolumen 80 Euro. Die ersten 25 Partner:innen haben bereits API-Zugriff.

Eigene Technologie in Planung

„Wir haben diesen Sommer gezeigt, dass ein europäisches Team mit offenen Modellen und eigener Forschung an die Weltspitze heranrücken kann”, sagt Rosoli. v1.5 sei „erst der Anfang”. Weitere Forschung ist in Vorbereitung, eigene KI-Technologie will eustella Schritt für Schritt entwickeln.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“