20.08.2021

USA: Sorge wegen zuviel Spätphasenfinanzierung

Während sich die österreichische Startup-Szene über neue Sphären in der Anschlussfinanzierung freut, kommen in den USA Bedenken auf, ob die Richtung noch stimmt.
/artikel/usa-zu-viel-spaetphasenfinanzierung
etci Anschlussfinanzierung Spätphasenfinanzierung
(c) fotolia.com - ra2 studio

Sieben der zehn höchsten Investments der heimischen Startup-Geschichte wurden 2021 abgeschlossen – und es bleiben noch ein paar Monate, um die Statistik weiter aufzubessern. Das Land hat seine ersten zwei Unicorns und weitere Scaleups haben sich mit ihren letzten Kapitalrunden bereits in Postion gebracht, ihnen zu folgen. Zu verdanken ist das gewiss der Coronakrise, die Investoren zusätzliche Motivation verschaffte. Ob es nun auf Dauer so bleibt ist also ungewiss. Für den Moment ist aber jedenfalls klar: Anschluss- und Spätphasenfinanzierung, das leidige Dauerthema der vergangenen Jahre, scheint endlich gelöst zu sein.

Doch während man sich hierzulande mit einer gewissen Genugtuung an die neuen Sphären in der Höhe der Finanzierungsrunden gewöhnt, kommen in Übersee Zweifel auf, ob der auch dort deutliche Schub in der Spätphasenfinanzierung so positiv ist. Kritisch äußert sich in einem Gastkommentar für das US-Magazin TechCrunch mit Navin Chaddha zuletzt jemand, der etwas vom Fach versteht. Als Managing Partner des Silicon Valley VC Mayfield hat er einen beeindruckenden Track Record und ist seit Jahren in den oberen Rängen der „Midas-Liste“ der besten Tech-Investoren von Forbes zu finden.

Shift von der Früh- zur Spätphasenfinanzierung

Ausgangspunkte für Chaddhas Kritik sind zwei Entwicklungen im Valley. Erstens würden neue, bislang im Feld nicht aktive Player wie Hedge-Fonds mit enormen Geldmengen den Markt für Spätphasenfinanzierungen fluten. Das bringe die vorhandenen „kleinen Fische“ in eine schwierige Situation. Zweitens würde sich laut Statistiken das investierte Kapital schon seit Jahren tendenziell von der frühen zur späten Phase bewegen. Nach Angaben von PitchBook und der National Venture Capital Association sei der prozentuelle Anteil von Angel- und Seedinvestments am gesamten investierten Risikokapital in den vergangenen drei Jahren von 10,6 Prozent auf 4,9 Prozent gesunken. Der Anteil von Seed-Investments sei von 36,5 Prozent auf 26,1 Prozent gesunken. Gleichzeitig sei der Anteil der Spätphasenfinanzierung drastisch von 52,9 Prozent auf 69 Prozent gestiegen – getrieben von den zuvor erwähnten neuen Playern. Und das alles passiere zu einer Zeit mit Rekorden bei der Zahl der Neugründungen: In den vergangenen Monaten sei die Zahl in den USA im Durchschnitt bei ca. 500.000 pro Monat gelegen – vor der Pandemie waren es noch rund 300.000.

„Diese Daten sollten bei uns die Alarmglocken läuten lassen. Bei Risikokapital geht es darum, in Risiken zu investieren, um den innovativsten, disruptivsten Ideen zu helfen, vom Konzept zu einem florierenden Unternehmen zu gelangen. Aber die VC-Branche insgesamt investiert stattdessen in Unternehmen in einem späteren Stadium, in dem sich das Konzept bereits bewährt hat und die Unternehmen in Schwung gekommen sind, anstatt bei der Gründung und in der Anfangsphase Risiken einzugehen“, schreibt der Investor. Investitionen in der Spätphase seien zwar natürlich wichtig, „aber wenn sich die Branche zu sehr darauf konzentriert, ersticken wir die Innovation und schränken die Zahl der Unternehmen ein, die künftig in die Serie B und darüber hinaus gehen können“, befürchtet Chaddha.

Chaddha: „Rückbesinnung der VC-Branche auf ihre Wurzeln“

Dabei sei der Moment besser den je zuvor für Early-Stage-Investments. Denn Startups könnten aufgrund verschiedener Entwicklungen mit wenig Kapital schon sehr weit kommen. Zudem werde man als Investor letztlich immer daran gemessen, geniale Ideen früh erkannt zu haben. „Es geht nicht darum, wer die letzten Runden vor dem Börsengang angeführt hat“, so der Investor. Das alles sei nicht „irgendein esoterisches Argument“, die Entwicklung werde reale Auswirkungen auf Innovationen in Schlüsselbereichen der Technologischen Entwicklung haben. Die VC-Branche solle sich daher auf ihre Wurzeln besinnen, wo sie Unternehmen wie Apple, Microsoft, Netscape, Google, Salesforce, Amazon und Facebook zum Aufstieg mit nachhaltigem Einfluss auf die Lebensweise der ganzen Menschheit verholfen hat. Letztlich gehe es dabei auch um die Führungsrolle der USA in Sachen Innovation.

Wie die absoluten Zahlen zu den oben genannten Verschiebungen bei den Anteilen des investierten Gesamtkapitals aussehen, beleuchtet Chaddha übrigens nicht. Jedenfalls aber könnte seine Argumentation hierzulande ein Ansporn sein, die in den vergangenen Jahren erlangte Stärke im Pre-Seed- bis Early Stage-Bereich zu bewahren. Mit der erstmals guten Situation in der Spätphasenfinazierung ernten nun nämlich die ersten Scaleups die Früchte dieser Entwicklung. Es braucht letztlich eben beides.
Deine ungelesenen Artikel:
29.09.2026

Bitpanda-GmbH-Jahresabschluss 2025: Von 62 Mio. Euro Gewinn auf 14 Mio. Euro Verlust

Trotz deutlich gestiegener Umsätze rutschte die Bitpanda GmbH 2025 in die Verlustzone: Nach fast 62 Millionen Euro Gewinn im Jahr 2024 weist der nun veröffentlichte Jahresabschluss ein Minus von rund 14 Millionen Euro aus. Das Wiener Unicorn begründet das gegenüber brutkasten mit hohen Investitionen.
/artikel/bitpanda-gmbh-jahresabschluss-2025-von-62-mio-euro-gewinn-auf-14-mio-euro-verlust
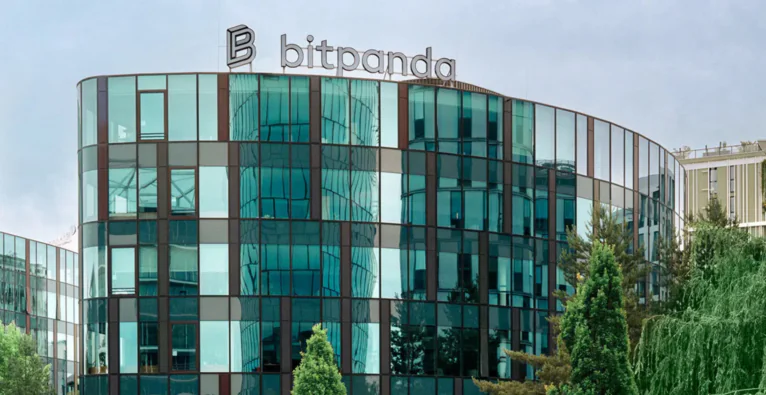
Das Bitpanda Headquarter in Wien © Bitpanda

Einen Vorgeschmack auf den nun veröffentlichten Jahresabschluss 2025 gab Bitpanda gleichsam vorauseilend bereits im März dieses Jahres – brutkasten berichtete. In den damals präsentierten Zahlen war nicht nur von einer Umsatzsteigerung die Rede, sondern auch von einem Sinken des „bereinigten EBITDA“ um 75 Prozent. Dieses sei von 52 Millionen Euro auf 13 Millionen Euro gefallen, hieß es vom Wiener Unicorn. Begründet wurde das mit „gezielten Investitionen“. Das Ergebnis unterm Strich ließ man im März aber aus.

Der nun vorliegende Jahresabschluss – wohlgemerkt jener der operativen Bitpanda GmbH mit Sitz in Wien und nicht der übergeordneten AG mit Sitz in der Schweiz – bringt nun Licht ins Dunkel. Und die damit veröffentlichte Gewinn- und Verlustrechnung zeichnet ein noch deutlich drastischeres Bild als die im März kommunizierten „bereinigten“ Zahlen. Nach fast 62 Millionen Euro Nettogewinn im Jahr 2024 standen demnach vergangenes Jahr rund 14 Millionen Euro Verlust zu Buche.

„Wir haben bewusst in unsere Expansion und den weiteren Ausbau der Marke Bitpanda investiert“

Auf brutkasten-Anfrage kommentiert Bitpanda kurz und knapp mit der aus dem Frühjahr bekannten Argumentation:

Das Jahr 2025 war für die Bitpanda GmbH ein Jahr strategischer Wachstumsinvestitionen. Gleichzeitig hat sich unser Kerngeschäft stark entwickelt, was sich in einer deutlichen Steigerung unserer Umsatzerlöse zeigt.

Wir haben bewusst in unsere Expansion und den weiteren Ausbau der Marke Bitpanda investiert. Diese Investitionen waren Teil unserer langfristigen Wachstumsstrategie und spiegeln sich erwartungsgemäß im Jahresergebnis wider.

Die Aussagen zum Umsatz lassen sich dabei so auch im nun vorgelegten Bericht ablesen: Tatsächlich stieg der ausgewiesene Umsatz von 2024 auf 2025 von 7,19 Milliarden Euro auf 7,72 Milliarden Euro. Der Anstieg fällt bereinigt sogar noch größer aus: 2024 waren noch rund 613 Millionen Euro aus Krypto-Verkäufen auf externen Börsen in den Umsatzerlösen enthalten, die seit 2025 saldiert im Materialaufwand ausgewiesen werden. Bei diesen Umsatzzahlen handelt es sich wohlgemerkt um den gesamten Verkaufserlös über die Plattform. Bitpanda gab bereits im März den auf Basis der Margen berechneten, deutlich kleineren „bereinigten Umsatz“ aus: Dieser stieg von 321 auf 371 Millionen Euro. Mit Abstand größter Umsatztreiber war laut Jahresabschluss das Kerngeschäft als Broker.

Deutlich höhere Marketingausgaben, Personalkosten sinken trotz Aufstockung

Auch die Aussage, die sich auf den Nettoverlust von immerhin rund 14 Millionen Euro bezieht, deckt sich prinzipiell mit den Zahlen im Jahresabschluss. Tatsächlich stieg der Marketingaufwand um rund 56 Prozent auf fast 107 Millionen Euro. Auch die Beratungskosten legten von knapp 14 Millionen auf rund 22 Millionen Euro zu. Die durchschnittliche Mitarbeiterzahl (FTE) wuchs zwar von 486 auf 555. Jedoch interessant dabei: Der Personalaufwand ging trotz der Aufstockung leicht zurück, von 78,6 auf 75,1 Millionen Euro. Gestiegen ist hingegen der Aufwand für Mitarbeiterüberlassung, von 5,4 auf 8,1 Millionen Euro.

Dass man (wohl dennoch nicht ganz beabsichtigt) recht deutlich in die roten Zahlen rutschte, hängt aber auch mit Faktoren zusammen, die im offiziellen Bitpanda-Statement unerwähnt bleiben. Operativ blieb Bitpanda 2025 noch knapp im Plus: Der Betriebserfolg lag bei 4,1 Millionen Euro, nach 80 Millionen Euro im Vorjahr. Ins Minus drehte das Ergebnis erst durch das Finanzergebnis von minus 18,3 Millionen Euro. Dahinter stehen Abschreibungen auf Anteile an verbundenen Unternehmen in Höhe von 14,4 Millionen Euro sowie ein Zinsaufwand von 4,9 Millionen Euro, nach nur 0,2 Millionen Euro im Jahr 2024. Zu Buche stehen außerdem teilweise gestiegene Handelsverluste und ein deutlich höheres Minus in der Intercompany-Verrechnung, das von 13 auf knapp 36 Millionen Euro anwuchs.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

USA: Sorge wegen zuviel Spätphasenfinanzierung

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

USA: Sorge wegen zuviel Spätphasenfinanzierung

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

USA: Sorge wegen zuviel Spätphasenfinanzierung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

USA: Sorge wegen zuviel Spätphasenfinanzierung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

USA: Sorge wegen zuviel Spätphasenfinanzierung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

USA: Sorge wegen zuviel Spätphasenfinanzierung

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

USA: Sorge wegen zuviel Spätphasenfinanzierung

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

USA: Sorge wegen zuviel Spätphasenfinanzierung

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

USA: Sorge wegen zuviel Spätphasenfinanzierung