19.03.2026
PAYMENT-SOUVERÄNITÄT

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

Es dauert kaum eine Sekunde: Karte oder Smartphone ans Terminal halten, ein Ton, ein Häkchen, erledigt. Bezahlen entscheidet darüber, ob Handel funktioniert, ob Dienstleistungen erbracht werden, ob Geld überhaupt zirkuliert – und diese Infrastruktur ist in Europa zu einem großen Teil nicht europäisch. Der österreichische Payment-Unternehmer Christian Pirkner versucht mit seinem System Bluecode seit Jahren, daran etwas zu ändern.
/artikel/unsere-hoffnung-ist-ein-europaeisches-zahlungssystem-mit-mehr-haendlern-als-visa
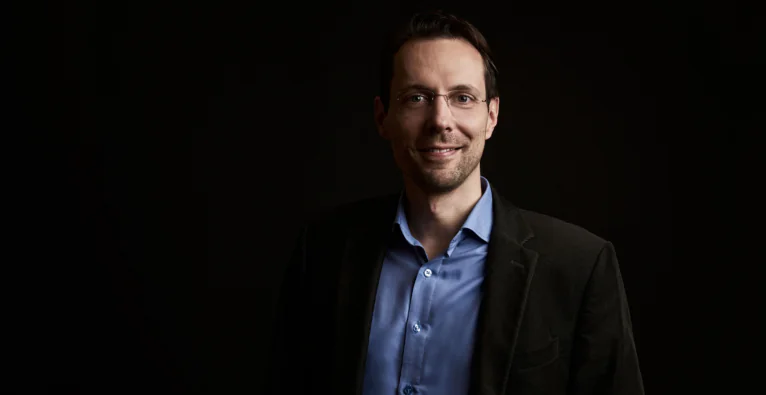
Bluecode-CEO Christian Pirkner | (c) Bluecode International AG

Dieser Text ist zuerst im brutkasten-Printmagazin von März 2026 “Kraftakt” erschienen. Eine Download-Möglichkeit des gesamten Magazins findet sich am Ende dieses Artikels.


Solange alles stabil ist, fällt Europas Abhängigkeit kaum auf – das gilt bei Cloud-Anbietern wie bei Kreditkarten. Erst wenn geopolitische Konflikte, Sanktionen oder regulatorische Probleme auftauchen, wird sichtbar, wie stark der Zahlungsverkehr von internationalen Regelwerken abhängt. 2025 mussten brasilianische Banken nach US-Sanktionen gegen einen Höchstrichter klären, welche Auswirkungen das auf Karten und Zahlungswege haben kann, und sperrten dem Richter schließlich seine Kreditkarten. In Brasilien sorgen eigene Kartenbetreiber jedoch für eine gewisse infrastrukturelle Unabhängigkeit – ein Punkt, an dem Europa deutlich schwächer aufgestellt ist. Jedenfalls sind Zahlungssysteme längst Teil geopolitischer Macht geworden.

Europa diskutiert seit Jahren über Cloud, Chips und Datenräume. Beim Payment ist die Debatte erstaunlich leise, obwohl die Zahlen eine klare Richtung zeigen: In der Eurozone waren Ende des ersten Halbjahrs 2025 rund 879 Millionen Zahlungskarten im Umlauf, das entspricht etwa 2,5 Karten pro Einwohner:in. Gleichzeitig existieren 24,7 Millionen POS-Terminals, 93 Prozent davon kontaktlosfähig. Karten dominieren damit den bargeldlosen Zahlungsverkehr nach der Anzahl der Transaktionen mit einem Anteil von 57 Prozent. Überweisungen kommen auf 22 Prozent, Lastschriften auf 14 Prozent und E-Geld auf sechs Prozent.

Österreich bleibt ein Bargeldland, doch die Infrastruktur verschiebt sich: Kontaktloszahlen ist längst Standard, die Zahl mobiler Wallets steigt. In Österreich nahm der Anteil der Kartenzahlungen im Handel, die über mobile Endgeräte (z. B. Smartphone/Smartwatch) ausgelöst werden, laut PSA Payment Services Austria von rund 20 Prozent im Jahr 2023 auf rund ein Drittel im Jahr 2025 zu. Die Richtung ist eindeutig: Bargeld verschwindet nicht, aber der Alltag wird digital.

Viele Banken, viele Systeme, wenig Einheit

Bankenseitig ist Europa dicht besiedelt – 2024 gab es in der EU 4.834 Kreditinstitute. Parallel dazu stehen über hundert systemrelevante Bankengruppen unter direkter Aufsicht der EZB. Diese Fragmentierung spiegelt sich im Zahlungsverkehr wider.

Europa hat keine einheitliche Zahlungslandschaft, sondern nationale Inseln. In Deutschland dominiert die girocard, in Frankreich Cartes Bancaires, in Belgien Bancontact, in den Niederlanden iDEAL, in Portugal Multibanco, in den Nordics Swish oder MobilePay, in der Schweiz TWINT. Jedes System funktioniert national hervorragend, grenzüberschreitend aber oft nur eingeschränkt. Genau dort füllen internationale Schemes und Wallets die Lücke.

An diesem Punkt setzt auch Christian Pirkner an. Auf die Technologie hinter Bluecode wurde er vor vielen Jahren bei einem Startup-Pitch aufmerksam. Mit dem wachsenden Einfluss der US-Payment-Player im Hinterkopf stieg er kurz darauf ein und treibt das Unternehmen seit 2015 maßgeblich voran. So überzeugt er von der eigenen Lösung ist, so klar formuliert er auch die strukturelle Schwäche Europas: Gute Ansätze gebe es viele, sagt er, es fehle weniger an Technologie als an einem Schulterschluss. „Europa hat viele gute nationale Lösungen, aber sie enden an der Grenze. Ein Zahlungssystem funktioniert allerdings nur, wenn es überall funktioniert – sonst bleibt es ein Feature.“

Die europäische Bankenaufsicht warnt seit Jahren, dass in vielen Ländern nationale Kartensysteme verschwunden sind und internationale Anbieter dominieren. Rund zwei Drittel der Kartenzahlungen im Euroraum laufen über US-Player. Das ist kein ideologisches Problem, sondern ein Resilienzproblem: Wer keine eigenen Schienen hat, hat im Ernstfall keine Ausweichroute.

Payment ist nicht Banking

Der Unterschied zwischen Konto und Zahlungssystem wird oft unterschätzt. Das Konto gehört der Bank, die Zahlung läuft über ein Netzwerk aus Rollen und Garantien: Händlerbank, Scheme, Issuer, Clearing, Dispute-Regeln, Sanktionslisten. Wer diese Logik kontrolliert, kontrolliert auch den Zugang.

„Eine Zahlung ist eine Garantie zwischen zwei Parteien, die einander nie gesehen haben. Das ist juristisch faszinierend – und genau deshalb so mächtig“, sagt Pirkner im Gespräch mit brutkasten.

Diese Garantie entsteht nicht aus Vertrauen, sondern aus Regelwerken. Genau deshalb greifen Sanktionen und Compliance über Payment-Netzwerke so effektiv: Banken halten sich nicht aus politischer Überzeugung daran, sondern weil sie sonst vom System ausgeschlossen werden.

Die neue Macht der Wallets

Neben den Schemes sind Wallets zu Gatekeepern geworden. Wer heute mit dem Smartphone zahlt, nutzt nicht nur eine Karte in digitaler Form, sondern ein Plattform-Ökosystem. Der Zugang zu zentralen Schnittstellen, etwa dem NFC-Chip im iPhone, war lange exklusiv. Erst regulatorischer Druck hat ihn geöffnet.

Für europäische Alternativen ist das entscheidend: Ohne Zugang zu den Endgeräten bleiben sie Nischenprodukte, egal wie gut die Infrastruktur dahinter ist. Selbst mit offenen Schnittstellen bleibt die Herausforderung, dass Nutzerinnen und Nutzer das bequemste System wählen.

Ein österreichischer Versuch, das System umzudrehen

Seit mehr als einem Jahrzehnt arbeitet Unternehmer Christian Pirkner daran, genau an dieser Stelle anzusetzen. Mit Bluecode verfolgt er einen kontobasierten Ansatz, der ohne internationale Kartenschemes auskommen soll. Die Zahlung läuft direkt vom Konto, der Kunde generiert einen Code, der Händler scannt ihn oder umgekehrt.

Der Ansatz ist weniger technisch spektakulär als strukturell: Wenn die Zahlung nicht über ein Scheme läuft, entfallen Interchange-Gebühren – und ein Teil der Abhängigkeit. Gleichzeitig verschiebt sich die Logik von der Karte zum Konto.

Die größte Hürde sei nicht die Technik, sondern die Akzeptanz. Nationale Lösungen sind in Europa stark, aber enden eben oft an der Grenze. Genau dort setzt die Idee an, die Pirkner seit Jahren verfolgt und die er als „Payment-Roaming“ beschreibt.

Roaming statt Inseln

Das Prinzip ist aus der Telekommunikation bekannt – nationale Systeme bleiben bestehen, werden aber interoperabel. Ein Nutzer aus Österreich zahlt in Deutschland mit seiner Bank-App, ohne eine internationale Karte oder das System des lokalen Anbieters zu benötigen. Technisch basiert das auf Konto-zu-Konto-Zahlungen, gemeinsamen Schnittstellen und Clearing-Logiken. „Unser Ziel ist, dass ein europäischer Nutzer mit seiner Bank-App in jedem europäischen Land zahlen kann – ohne internationale Schemes im Hintergrund“, sagt Pirkner.

Quelle: Eccompay

In Asien existieren solche Verbindungen bereits: Systeme wie PromptPay, PayNow oder Alipay sind bilateral gekoppelt. Eine Wallet funktioniert im Ausland, ohne dass ein globales Scheme im Hintergrund steht. Für Europa wäre das ein Weg, nationale Stärken zu verbinden, statt sie gegeneinander laufen zu lassen.

Bluecode versucht, solche Brücken aufzubauen. Erste Verbindungen bestehen bereits zwischen europäischen und asiatischen Systemen. Die Vision ist ein Netzwerk, in dem verschiedene nationale Lösungen miteinander sprechen und gegenseitig akzeptiert werden. „Ich war wohl der erste Europäer, der in Hongkong ohne Visa oder Mastercard bezahlt hat“, erzählt Pirkner und verweist auf eine direkte Verbindung zwischen Bluecode und einem asiatischen System. Seine Zukunftsvision ist jedenfalls klar: „Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa.“

Der nächste Schritt: NFC statt QR

Bisher war Bluecode vor allem über QR- und Barcode-Logik sichtbar. Das hat zwei Nachteile: Erstens ist QR in Österreich weniger verbreitet als in Asien. Zweitens wirkt das Nutzererlebnis langsamer als kontaktloses Zahlen.

Noch im Frühjahr soll sich das nun ändern. Die Lösung wird NFC-fähig und kann an bestehenden Terminals genutzt werden, ähnlich wie eine kontaktlose Kartenzahlung. Das ist strategisch entscheidend, weil damit die bestehende Terminal-Infrastruktur genutzt wird. Rund 93 Prozent der europäischen Terminals sind kontaktlosfähig – wer dort andocken kann, ist nicht mehr auf separate Akzeptanzpunkte angewiesen.

Pirker: „Wenn wir an den bestehenden Terminals über NFC andocken, verschwindet die Hürde für den Nutzer. Dann ist es einfach eine Zahlung.“ Die Zahlung soll im Hintergrund laufen, während der Vorgang an der Kassa gleich bleibt. Für Händler:innen bedeutet das, dass keine zusätzliche Hardware nötig ist, sondern die bestehende Infrastruktur verwendet wird.

Instant Payments als Fundament

Parallel dazu baut Europa mit Instant Payments eine Infrastruktur auf, die für solche Modelle notwendig ist. Echtzeitüberweisungen sollen flächendeckend Standard werden. Damit entsteht die technische Basis für Konto-zu-Konto-Zahlungen im Handel.

Pirkner warnt jedoch davor, diese beiden Konzepte gleichzusetzen – es gebe grundlegende Unterschiede. Er sieht in Europa die Gefahr eines Trugschlusses: Einfache, direkte Zahlungswege ohne teure Zusatzsysteme wirken auf den ersten Blick attraktiv. Da ihnen jedoch wesentliche Garantien fehlen, könnten sie das Angebot an sicheren Zahlungsmöglichkeiten im Handel letztlich sogar einschränken. „Eine Überweisung ist nur ein Geldtransfer. Eine Händlerzahlung ist ein Garantiesystem mit Risiko- und Rückabwicklungslogik“, so Pirker.

Neben Bluecode versuchen auch andere europäische Initiativen, diese Lücke zu schließen – etwa die European Payments Initiative (EPI), die mit Wero eine kontobasierte Wallet aufbaut. Auf einer anderen Ebene wird zudem der digitale Euro als mögliches europäisches Ergänzungsprojekt diskutiert – auch mit dem Anspruch, Europas Zahlungsverkehr resilienter zu machen.

Die Kosten der Souveränität

Europa hat die technischen Voraussetzungen, eigene Zahlungsschienen aufzubauen – was fehlt, ist Skalierung. Händler:innen wechseln nicht freiwillig, wenn ein bestehendes System funktioniert, Banken investieren nur, wenn ein Markt entsteht; Nutzerinnen und Nutzer bleiben bei der bequemsten Lösung.

Die Zahlen zeigen, wie groß der Hebel ist: Hunderte Millionen Karten, Millionen Terminals, Tausende Banken, Dutzende nationale Systeme. Europa hat die Bausteine, aber kein gemeinsames Netzwerk.

Der Alltag an der Kassa wird sich dadurch nicht dramatisch verändern. Karte oder Smartphone werden weiterhin kurz an das Terminal gehalten. Der Unterschied liegt darunter – entweder läuft die Zahlung über fremde Schienen oder Europa baut eigene. Gesucht wird also ein europäisches Zahlungssystem, das nicht nur existiert, sondern im Alltag konkurrenzfähig ist.

Deine ungelesenen Artikel:
30.09.2026

„Sales before the product“: Florian Kandler über Traction und den Weg zu den ersten Kund:innen

„Ich kann nichts verkaufen, ich habe das Produkt noch nicht": Für Florian Kandler ist das einer der großen Denkfehler junger Gründer:innen. Im Interview erklärt der Startup-Coach, wie man Traction aufbaut, bevor das Kapital dafür da ist.
/artikel/sales-before-the-product-florian-kandler-interview
Startup-Coach Florian Kandler rät Gründer:innen, schon vor dem fertigen Produkt zu verkaufen | Foto: Bianca Perfahl

Florian Kandlers Startup Report erscheint heuer in elfter Ausgabe und wurde im Mai gemeinsam mit KPMG präsentiert. Er ist bewusst kein Datenwerk und kein politisches Papier: Die Zahlen bekomme man ohnehin auf Knopfdruck, so Kandler. Stattdessen befragt er jene Gründer:innen, die bereits Funding eingesammelt haben, nach ihren konkretesten Learnings. Kandler hat seit seiner Rückkehr aus dem Silicon Valley über 3.000 Gründer:innen begleitet, die zusammen mehr als eine Milliarde Euro aufgenommen haben, und ist bereits im achten Jahr offizieller Startup-Coach bei „2 Minuten 2 Millionen“.

Aus den Antworten lässt sich heuer eines klar herauslesen: Der Druck Richtung Traction steigt. Kapital konzentriert sich auf wenige Segmente, die Abstände zwischen den Runden werden länger, und Investor:innen wollen Proof from the Market sehen, nicht bloß eine gute Geschichte. Lukas Lauder von Repark bringt es im Report auf den Punkt: „Investors don’t invest in your product, they invest in momentum.“

Daraus ergibt sich ein Dilemma, das gerade First-Time-Founder kennen: Wie baut man Traction auf, wenn das Kapital dafür noch fehlt? Kandlers Antwort ist ein Mindset-Shift, den er „Sales before the product“ nennt.

Du machst den Report seit elf Jahren. Welcher Trend sticht heuer am stärksten heraus?

Die starke Verschiebung hin zu Traction. Die Leute wollen immer mehr Momentum und Proof from the Market sehen, nicht nur den Beweis, dass jemand eine gute Geschichte erzählen kann oder dass theoretisch Potenzial da ist. Stefan Steiner von Don’t Call it Deo sagt es so: nicht nur auf die Idee fokussieren, sondern auf Market Traction. Storytelling ist für Pitch Competitions oder Community Pitches nett, aber wenn du mit Investor:innen sprichst, musst du in einen anderen Gang schalten. Da zählt Groove.

Zieht sich das durch alle Phasen?

Durch alle Fundingphasen, von den ganz Kleinen bis zu den Großen. Nur bedeutet Traction in jeder Phase etwas anderes, und es verschiebt sich, was dort durchschnittlich und was überdurchschnittlich ist. Was sich nicht verschiebt: Es muss heute einfach mehr an Traction da sein als noch vor einigen Jahren. Eine Idee und eine tolle Vision allein, und dann kommt das Geld, das funktioniert nicht mehr.

Das klingt nach einem Dilemma: Ohne Kapital ist Traction schwer aufzubauen.

Das ist einer der großen Denkfehler, die ich bei jungen Gründer:innen immer wieder sehe. Viele kommen mit: „Ich hatte vor Jahren die Idee, habe daran gebastelt, das Potenzial ist riesig, und jetzt suche ich einen strategischen Investor, der mich bei Marketing und Vertrieb unterstützt.“ Bastler mit Idee, null Market Validation. Oder: „Ich kann ja nichts verkaufen, ich habe das Produkt noch nicht.“ Das ist grundfalsch. In der Sekunde, in der du die Idee hast, überlegst du: Wer ist die ideale Zielgruppe? Du baust deine Hypothese darum, gehst raus und sprichst mit diesen Leuten, auch wenn dein Produkt erst in drei Jahren fertig ist. Die Traction, die du aufbaust, ist das Interesse, das du dort erzeugst.

Hast du ein Beispiel?

Ich betreue gerade einen Gründer, der schon jetzt Pre-Orders schreibt und pro Kunde 10.000 Euro kassiert, damit sich diese das Recht sichern, die ersten Pilotkunden werden zu dürfen. Das Produkt ist noch lange nicht fertig, er hat aber ganz klar einen Nutzen bei den Kunden identifiziert und mit smartem Verkauf FOMO erzeugt. So konnte er schon Aufträge erhalten, bevor das Produkt fertig ist. Das ist Traction.

Und im Consumer-Bereich?

Da sage ich den Leuten bei „2 Minuten 2 Millionen“: Der Pitch ist so gut, wie er sein kann. Aber bis du in sechs Wochen im Studio bist, mach eine einzige Sache. Geh raus in alle Mom-and-Pop-Shops, die dein Produkt brauchen können, verkauf es ihnen, gib es ihnen auf Kommission, erzeug Traction. Wenn das Produkt noch nicht fertig ist, hol dir zumindest ein Stück Papier, etwa eine unterzeichnete Absichtserklärung, das zeigt: Die Leute wollen das. Erst letzte Woche hat ein Gründer aus Tirol, der sich gerade auf seinen großen Auftritt im Studio vorbereitet, genau das umgesetzt. Fünf Tage später schickte er mir eine aufgeregte WhatsApp-Nachricht, dass er über sein altes berufliches Netzwerk bereits zwei Vorbestellungen gewinnen konnte.

Was braucht es, damit das gelingt?

Zwei Dinge. Erstens ein Produkt, das wirklich mit dem Markt resoniert. Wenn du das nicht hast, hast du ohnehin kein Anrecht auf Kapital. Und zweitens die Fähigkeit und die Bereitschaft, rauszugehen. Die fehlt vielen, teils weil sie es nicht können, teils weil sie es nicht wollen. Aber das lässt sich mit Kompetenzaufbau ganz gut heilen: Sobald du merkst, das funktioniert und die Leute finden es geil, kriegst du auch Mut. Ich sehe das regelmäßig in meinen Beratungen, wie meine Gründer dann plötzlich Eigendynamik entwickeln. „Sales before the product“ ist einer der größten Mindset-Shifts, die junge Gründer:innen verstehen müssen. Wenn man die Methoden einmal kennt, kann das wirklich jeder umsetzen.

Und wenn diese Bereitschaft im Team fehlt?

Dann wird es schwierig. Wenn alle Angst vor dem Kunden haben, fehlt genau die Person, die keine Angst hat, und die braucht es. Die anderen verkriechen sich hinterm Computer, denken sich digitale Ad-Kampagnen aus oder gehen zum Investor und sagen: „Ich brauche 300.000 Euro, davon 150.000 fürs Marketing.“ Das gibt dir niemand, solange du nicht im Kleinen getestet hast, ob die Leute es überhaupt brauchen. In 99 Prozent der Fälle gibt es Growth Hacks, mit denen du ohne Cash-Budget Staub aufwirbeln und sehen kannst, ob es funktioniert oder nicht.

Konkret: Wie geht man mit einem unfertigen Produkt im B2C auf Kund:innen zu?

Ein möglicher Weg im Consumer-Bereich ist, die Leute auf Social Media abzufangen. Ich betreue gerade eine Gründerin, die eine sehr intelligente Functional-Cosmetics-Brand aufbaut. Jeder Investor hofft, dass jemand im Team versteht, daraus auf Social Media Buzz zu bauen. Wenn dein Produkt neuartige Eigenschaften hat, musst du es so vermarkten, dass die Leute heiß werden und du vielleicht einen Pre-Sale machst, wie beim Fashion Drop: Die Kollektion kommt erst im September, aber die Leute zahlen heute schon. Irgendjemand muss diese Message rüberbringen, ob als Person und Fürsprecherin, wie coole Food-Gründerinnen, die vor der Kamera ihr Produkt zeigen, oder abstrakter über Content und meinetwegen KI-generierte Avatare. Und das ist nur einer von mehreren möglichen Wegen, die man je nach Unternehmen und Situation einschlagen kann.

Und im B2B?

Da musst du ran an den Speck, und Networking ist entscheidend. Ich gebe in Workshops eine Übung: Nimm dein Telefon, schau, wer da drin ist und wer von denen wen kennen könnte. Ruf deine zehn besten Freunde an, die dich mögen, dir Gutes wollen und die wissen, dass du kein Depp bist, und sag: „Ich suche jemanden in dem und dem Bereich, kennst du wen?“ Du wärst überrascht, wie schnell die ersten Termine stehen. Funktioniert auch auf Konferenzen und Events, wo diese Menschen herumlaufen. Aber weg von diesen drögen Kundeninterviews à la „Würdest du das kaufen?“. Das ist fast wertlos, für die Unternehmer:innen wie für Investor:innen. Wer es ernst meint, liest „The Mom Test“, denkt den Inhalt dieses Buchs konsequent wie ein Verkäufer weiter und baut aus dem Gespräch direkt einen Sales-Funnel. Im besten Fall ist das eine Pre-Order mit Cash, im nächstbesten eine Pre-Order ohne Cash, dann ein Letter of Intent.


Info: Fundraising Winter Camp™ 2026

Jeden Winter bereitet Florian Kandler eine kleine Gruppe von zehn Startups in drei Wochen online auf ihre Investor:innen-Suche vor. Das Camp 2026 startet am 14. Jänner.. Die Sommer-Version des Camps läuft seit 10 Jahren immer im Juli. Die Plätze sind jedes mal ausgebucht. Wer beim nächsten Durchgang dabei sein will, kann sich über Florian Kandlers Newsletter auf www.GetFunding.how/camp voranmelden und wird zum nächsten Camp eingeladen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“