19.03.2026
PAYMENT-SOUVERÄNITÄT

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

Es dauert kaum eine Sekunde: Karte oder Smartphone ans Terminal halten, ein Ton, ein Häkchen, erledigt. Bezahlen entscheidet darüber, ob Handel funktioniert, ob Dienstleistungen erbracht werden, ob Geld überhaupt zirkuliert – und diese Infrastruktur ist in Europa zu einem großen Teil nicht europäisch. Der österreichische Payment-Unternehmer Christian Pirkner versucht mit seinem System Bluecode seit Jahren, daran etwas zu ändern.
/artikel/unsere-hoffnung-ist-ein-europaeisches-zahlungssystem-mit-mehr-haendlern-als-visa
Bluecode-CEO Christian Pirkner | (c) Bluecode International AG

Dieser Text ist zuerst im brutkasten-Printmagazin von März 2026 “Kraftakt” erschienen. Eine Download-Möglichkeit des gesamten Magazins findet sich am Ende dieses Artikels.


Solange alles stabil ist, fällt Europas Abhängigkeit kaum auf – das gilt bei Cloud-Anbietern wie bei Kreditkarten. Erst wenn geopolitische Konflikte, Sanktionen oder regulatorische Probleme auftauchen, wird sichtbar, wie stark der Zahlungsverkehr von internationalen Regelwerken abhängt. 2025 mussten brasilianische Banken nach US-Sanktionen gegen einen Höchstrichter klären, welche Auswirkungen das auf Karten und Zahlungswege haben kann, und sperrten dem Richter schließlich seine Kreditkarten. In Brasilien sorgen eigene Kartenbetreiber jedoch für eine gewisse infrastrukturelle Unabhängigkeit – ein Punkt, an dem Europa deutlich schwächer aufgestellt ist. Jedenfalls sind Zahlungssysteme längst Teil geopolitischer Macht geworden.

Europa diskutiert seit Jahren über Cloud, Chips und Datenräume. Beim Payment ist die Debatte erstaunlich leise, obwohl die Zahlen eine klare Richtung zeigen: In der Eurozone waren Ende des ersten Halbjahrs 2025 rund 879 Millionen Zahlungskarten im Umlauf, das entspricht etwa 2,5 Karten pro Einwohner:in. Gleichzeitig existieren 24,7 Millionen POS-Terminals, 93 Prozent davon kontaktlosfähig. Karten dominieren damit den bargeldlosen Zahlungsverkehr nach der Anzahl der Transaktionen mit einem Anteil von 57 Prozent. Überweisungen kommen auf 22 Prozent, Lastschriften auf 14 Prozent und E-Geld auf sechs Prozent.

Österreich bleibt ein Bargeldland, doch die Infrastruktur verschiebt sich: Kontaktloszahlen ist längst Standard, die Zahl mobiler Wallets steigt. In Österreich nahm der Anteil der Kartenzahlungen im Handel, die über mobile Endgeräte (z. B. Smartphone/Smartwatch) ausgelöst werden, laut PSA Payment Services Austria von rund 20 Prozent im Jahr 2023 auf rund ein Drittel im Jahr 2025 zu. Die Richtung ist eindeutig: Bargeld verschwindet nicht, aber der Alltag wird digital.

Viele Banken, viele Systeme, wenig Einheit

Bankenseitig ist Europa dicht besiedelt – 2024 gab es in der EU 4.834 Kreditinstitute. Parallel dazu stehen über hundert systemrelevante Bankengruppen unter direkter Aufsicht der EZB. Diese Fragmentierung spiegelt sich im Zahlungsverkehr wider.

Europa hat keine einheitliche Zahlungslandschaft, sondern nationale Inseln. In Deutschland dominiert die girocard, in Frankreich Cartes Bancaires, in Belgien Bancontact, in den Niederlanden iDEAL, in Portugal Multibanco, in den Nordics Swish oder MobilePay, in der Schweiz TWINT. Jedes System funktioniert national hervorragend, grenzüberschreitend aber oft nur eingeschränkt. Genau dort füllen internationale Schemes und Wallets die Lücke.

An diesem Punkt setzt auch Christian Pirkner an. Auf die Technologie hinter Bluecode wurde er vor vielen Jahren bei einem Startup-Pitch aufmerksam. Mit dem wachsenden Einfluss der US-Payment-Player im Hinterkopf stieg er kurz darauf ein und treibt das Unternehmen seit 2015 maßgeblich voran. So überzeugt er von der eigenen Lösung ist, so klar formuliert er auch die strukturelle Schwäche Europas: Gute Ansätze gebe es viele, sagt er, es fehle weniger an Technologie als an einem Schulterschluss. „Europa hat viele gute nationale Lösungen, aber sie enden an der Grenze. Ein Zahlungssystem funktioniert allerdings nur, wenn es überall funktioniert – sonst bleibt es ein Feature.“

Die europäische Bankenaufsicht warnt seit Jahren, dass in vielen Ländern nationale Kartensysteme verschwunden sind und internationale Anbieter dominieren. Rund zwei Drittel der Kartenzahlungen im Euroraum laufen über US-Player. Das ist kein ideologisches Problem, sondern ein Resilienzproblem: Wer keine eigenen Schienen hat, hat im Ernstfall keine Ausweichroute.

Payment ist nicht Banking

Der Unterschied zwischen Konto und Zahlungssystem wird oft unterschätzt. Das Konto gehört der Bank, die Zahlung läuft über ein Netzwerk aus Rollen und Garantien: Händlerbank, Scheme, Issuer, Clearing, Dispute-Regeln, Sanktionslisten. Wer diese Logik kontrolliert, kontrolliert auch den Zugang.

„Eine Zahlung ist eine Garantie zwischen zwei Parteien, die einander nie gesehen haben. Das ist juristisch faszinierend – und genau deshalb so mächtig“, sagt Pirkner im Gespräch mit brutkasten.

Diese Garantie entsteht nicht aus Vertrauen, sondern aus Regelwerken. Genau deshalb greifen Sanktionen und Compliance über Payment-Netzwerke so effektiv: Banken halten sich nicht aus politischer Überzeugung daran, sondern weil sie sonst vom System ausgeschlossen werden.

Die neue Macht der Wallets

Neben den Schemes sind Wallets zu Gatekeepern geworden. Wer heute mit dem Smartphone zahlt, nutzt nicht nur eine Karte in digitaler Form, sondern ein Plattform-Ökosystem. Der Zugang zu zentralen Schnittstellen, etwa dem NFC-Chip im iPhone, war lange exklusiv. Erst regulatorischer Druck hat ihn geöffnet.

Für europäische Alternativen ist das entscheidend: Ohne Zugang zu den Endgeräten bleiben sie Nischenprodukte, egal wie gut die Infrastruktur dahinter ist. Selbst mit offenen Schnittstellen bleibt die Herausforderung, dass Nutzerinnen und Nutzer das bequemste System wählen.

Ein österreichischer Versuch, das System umzudrehen

Seit mehr als einem Jahrzehnt arbeitet Unternehmer Christian Pirkner daran, genau an dieser Stelle anzusetzen. Mit Bluecode verfolgt er einen kontobasierten Ansatz, der ohne internationale Kartenschemes auskommen soll. Die Zahlung läuft direkt vom Konto, der Kunde generiert einen Code, der Händler scannt ihn oder umgekehrt.

Der Ansatz ist weniger technisch spektakulär als strukturell: Wenn die Zahlung nicht über ein Scheme läuft, entfallen Interchange-Gebühren – und ein Teil der Abhängigkeit. Gleichzeitig verschiebt sich die Logik von der Karte zum Konto.

Die größte Hürde sei nicht die Technik, sondern die Akzeptanz. Nationale Lösungen sind in Europa stark, aber enden eben oft an der Grenze. Genau dort setzt die Idee an, die Pirkner seit Jahren verfolgt und die er als „Payment-Roaming“ beschreibt.

Roaming statt Inseln

Das Prinzip ist aus der Telekommunikation bekannt – nationale Systeme bleiben bestehen, werden aber interoperabel. Ein Nutzer aus Österreich zahlt in Deutschland mit seiner Bank-App, ohne eine internationale Karte oder das System des lokalen Anbieters zu benötigen. Technisch basiert das auf Konto-zu-Konto-Zahlungen, gemeinsamen Schnittstellen und Clearing-Logiken. „Unser Ziel ist, dass ein europäischer Nutzer mit seiner Bank-App in jedem europäischen Land zahlen kann – ohne internationale Schemes im Hintergrund“, sagt Pirkner.

Quelle: Eccompay

In Asien existieren solche Verbindungen bereits: Systeme wie PromptPay, PayNow oder Alipay sind bilateral gekoppelt. Eine Wallet funktioniert im Ausland, ohne dass ein globales Scheme im Hintergrund steht. Für Europa wäre das ein Weg, nationale Stärken zu verbinden, statt sie gegeneinander laufen zu lassen.

Bluecode versucht, solche Brücken aufzubauen. Erste Verbindungen bestehen bereits zwischen europäischen und asiatischen Systemen. Die Vision ist ein Netzwerk, in dem verschiedene nationale Lösungen miteinander sprechen und gegenseitig akzeptiert werden. „Ich war wohl der erste Europäer, der in Hongkong ohne Visa oder Mastercard bezahlt hat“, erzählt Pirkner und verweist auf eine direkte Verbindung zwischen Bluecode und einem asiatischen System. Seine Zukunftsvision ist jedenfalls klar: „Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa.“

Der nächste Schritt: NFC statt QR

Bisher war Bluecode vor allem über QR- und Barcode-Logik sichtbar. Das hat zwei Nachteile: Erstens ist QR in Österreich weniger verbreitet als in Asien. Zweitens wirkt das Nutzererlebnis langsamer als kontaktloses Zahlen.

Noch im Frühjahr soll sich das nun ändern. Die Lösung wird NFC-fähig und kann an bestehenden Terminals genutzt werden, ähnlich wie eine kontaktlose Kartenzahlung. Das ist strategisch entscheidend, weil damit die bestehende Terminal-Infrastruktur genutzt wird. Rund 93 Prozent der europäischen Terminals sind kontaktlosfähig – wer dort andocken kann, ist nicht mehr auf separate Akzeptanzpunkte angewiesen.

Pirker: „Wenn wir an den bestehenden Terminals über NFC andocken, verschwindet die Hürde für den Nutzer. Dann ist es einfach eine Zahlung.“ Die Zahlung soll im Hintergrund laufen, während der Vorgang an der Kassa gleich bleibt. Für Händler:innen bedeutet das, dass keine zusätzliche Hardware nötig ist, sondern die bestehende Infrastruktur verwendet wird.

Instant Payments als Fundament

Parallel dazu baut Europa mit Instant Payments eine Infrastruktur auf, die für solche Modelle notwendig ist. Echtzeitüberweisungen sollen flächendeckend Standard werden. Damit entsteht die technische Basis für Konto-zu-Konto-Zahlungen im Handel.

Pirkner warnt jedoch davor, diese beiden Konzepte gleichzusetzen – es gebe grundlegende Unterschiede. Er sieht in Europa die Gefahr eines Trugschlusses: Einfache, direkte Zahlungswege ohne teure Zusatzsysteme wirken auf den ersten Blick attraktiv. Da ihnen jedoch wesentliche Garantien fehlen, könnten sie das Angebot an sicheren Zahlungsmöglichkeiten im Handel letztlich sogar einschränken. „Eine Überweisung ist nur ein Geldtransfer. Eine Händlerzahlung ist ein Garantiesystem mit Risiko- und Rückabwicklungslogik“, so Pirker.

Neben Bluecode versuchen auch andere europäische Initiativen, diese Lücke zu schließen – etwa die European Payments Initiative (EPI), die mit Wero eine kontobasierte Wallet aufbaut. Auf einer anderen Ebene wird zudem der digitale Euro als mögliches europäisches Ergänzungsprojekt diskutiert – auch mit dem Anspruch, Europas Zahlungsverkehr resilienter zu machen.

Die Kosten der Souveränität

Europa hat die technischen Voraussetzungen, eigene Zahlungsschienen aufzubauen – was fehlt, ist Skalierung. Händler:innen wechseln nicht freiwillig, wenn ein bestehendes System funktioniert, Banken investieren nur, wenn ein Markt entsteht; Nutzerinnen und Nutzer bleiben bei der bequemsten Lösung.

Die Zahlen zeigen, wie groß der Hebel ist: Hunderte Millionen Karten, Millionen Terminals, Tausende Banken, Dutzende nationale Systeme. Europa hat die Bausteine, aber kein gemeinsames Netzwerk.

Der Alltag an der Kassa wird sich dadurch nicht dramatisch verändern. Karte oder Smartphone werden weiterhin kurz an das Terminal gehalten. Der Unterschied liegt darunter – entweder läuft die Zahlung über fremde Schienen oder Europa baut eigene. Gesucht wird also ein europäisches Zahlungssystem, das nicht nur existiert, sondern im Alltag konkurrenzfähig ist.

Deine ungelesenen Artikel:
10.09.2026

Plug and Play errichtet in Linz sein erstes EU-Zentrum für „Physical and Industrial AI“

Plug and Play errichtet am JKU-Campus sein erstes EU-Exzellenzzentrum für Industrie-KI. Keba, Primetals, Swietelsky, TGW Logistics und voestalpine starten als Anchor-Partner. tech2b betreut die Initiative für das Land Oberösterreich.
/artikel/plug-and-play-errichtet-in-linz-sein-erstes-eu-zentrum-fuer-physical-and-industrial-ai
10.09.2026

Plug and Play errichtet in Linz sein erstes EU-Zentrum für „Physical and Industrial AI“

Plug and Play errichtet am JKU-Campus sein erstes EU-Exzellenzzentrum für Industrie-KI. Keba, Primetals, Swietelsky, TGW Logistics und voestalpine starten als Anchor-Partner. tech2b betreut die Initiative für das Land Oberösterreich.
/artikel/plug-and-play-errichtet-in-linz-sein-erstes-eu-zentrum-fuer-physical-and-industrial-ai
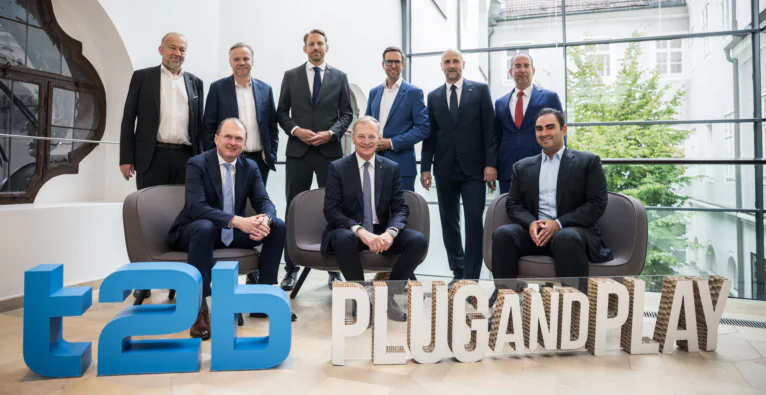
Foto: OTS Amt der Oö. Landesregierung

Das Land Oberösterreich holt einen prominenten Player aus dem Silicon Valley dauerhaft nach Linz: Am Campus der Johannes Kepler Universität (JKU) entsteht das erste „Center of Excellence for Physical and Industrial AI“ von Plug and Play innerhalb der Europäischen Union. Das gaben Landeshauptmann Thomas Stelzer und Vertreter der beteiligten Unternehmen am Donnerstag bei einer Pressekonferenz im Landhaus Linz bekannt.

Plug and Play wurde 2006 im Silicon Valley gegründet und betreibt ein internationales Netzwerk für Innovation und Startup-Kooperationen. Nach eigenen Angaben zählt das Unternehmen zu den aktivsten Early-Stage-Venture-Capital-Investoren der Welt, mit mehr als 65 Standorten auf fünf Kontinenten, über 550 Unternehmenspartnern, rund 250 Startup-Investments pro Jahr und mehr als 2.500 Unternehmen im Portfolio, darunter über 35 Unicorns.

Neu ist Plug and Play in Österreich dabei nicht: Seit 2019 kooperiert das Netzwerk mit dem Flughafen Wien, 2021 eröffnete es dort sein österreichisches Headquarter (brutkasten berichtete). In den ersten fünf Jahren dieser Partnerschaft wurden mehr als 700 Startups gemeinsam gescreent, rund zwei Dutzend Projekte in Bereichen wie Robotics, Predictive Maintenance und KI entstanden daraus. Geleitet wird Plug and Play Austria von Managing Director Nik Munaretto. Mit dem Exzellenzzentrum in Linz kommt nun ein dauerhafter Standort mit industriellem Fokus hinzu.

Fünf Industrie-Schwergewichte als Anchor-Partner

Mit Keba, Primetals Technologies, Swietelsky, TGW Logistics und voestalpine beteiligen sich fünf oberösterreichische Industrieunternehmen als künftige Anchor-Partner an der Gründungsrunde. Als Gründungspartner erhalten sie besondere Mitgestaltungsmöglichkeiten und können industrielle Aufgabenstellungen und technologische Schwerpunkte in das Programm einbringen. Im Mittelpunkt stehen konkrete KI-Anwendungen in Produktion, Anlagenbau, Logistik, Engineering und Bauwirtschaft.

Das Prinzip dahinter ist der Open-Innovation-Ansatz von Plug and Play: Etablierte Unternehmen bringen konkrete technologische Herausforderungen ein, Plug and Play identifiziert über sein internationales Netzwerk passende Startups und Technologien und bringt beide Seiten für Pilotprojekte und Kooperationen zusammen.

„Oberösterreich wartet nicht darauf, was die Zukunft bringt: Wir gestalten sie. Mit Plug and Play holen wir eines der weltweit führenden Innovationsnetzwerke nach Linz und machen Oberösterreich zum europäischen Pionier bei ‚Physical and Industrial AI‘“, sagt Landeshauptmann Thomas Stelzer. Neue Technologien sollten „nicht irgendwo Wertschöpfung und Arbeitsplätze schaffen, sondern bei uns in Oberösterreich“.

Knogler: „Bei KI entscheidet nicht allein, wer die besten Ideen hat“

Keba-CEO Christoph Knogler, zugleich Vorsitzender der KI-Taskforce der Industriellenvereinigung, sieht in dem Zentrum einen Hebel für die Umsetzungsgeschwindigkeit: „Bei Künstlicher Intelligenz entscheidet nicht allein, wer die besten Ideen hat, sondern wer sie rasch in die industrielle Anwendung bringt.“ Das Exzellenzzentrum schaffe einen direkten Zugang zu internationalen Startups und Technologien. „Damit haben wir die Chance, die weltbesten und innovativsten KI-Lösungen nach Oberösterreich zu holen und gemeinsam mit unseren Unternehmen in konkrete Wertschöpfung zu übersetzen.“

Im großen Cover-Interview der aktuellen brutkasten-Printausgabe hatte Knogler zuletzt dargelegt, warum er die Chance Europas nicht im LLM-Rennen sieht, sondern in industrieller KI: Produktionswissen und Maschinendaten als europäische Souveränitätschance.

Auch die übrigen Partner ordnen die Initiative in ihre Strategien ein: Primetals-CFO Michael Kienberger will „modernste KI-Ansätze noch schneller in unsere Systeme“ integrieren, Swietelsky-CFO Harald Gindl kündigt an, „Physical AI und Robotik im Baubetrieb in Oberösterreich gezielt erproben“ zu wollen. TGW-CTO Christoph Wolkerstorfer spricht mit Blick auf autonom agierende Systeme von einem „echten Game Changer“ für die Intralogistik. voestalpine-CFO Gerald Mayer verweist darauf, dass sich der Konzern über die Partnerschaft „den Austausch mit führenden Forschungseinrichtungen und den Zugang zu globalen Startups“ sichere.

tech2b als Schnittstelle, keine Parallelstruktur

Die Abwicklung für das Land Oberösterreich übernimmt der Inkubator tech2b. Damit soll keine neue Parallelstruktur entstehen, sondern das internationale Netzwerk von Plug and Play mit dem bestehenden oberösterreichischen Innovationsökosystem verbunden werden. Über die fünf Anchor-Partner hinaus sollen auch weitere tech2b-Mitgliedsunternehmen Zugang zum Netzwerk erhalten.

„Oberösterreich vereint genau das, wonach wir als globales Innovationsnetzwerk und Venture Capital Investor aus dem Silicon Valley suchen: eine unglaublich starke industrielle Basis, exzellente Forschung, ambitionierte Startup-Gründer und Unternehmen, die neue Technologien in die Anwendung bringen wollen“, sagt Nik Munaretto, Managing Director von Plug and Play Austria.

Umsetzungsschritt der KI-Exzellenzstrategie

Das Zentrum ist ein konkreter Umsetzungsschritt der von Landeshauptmann Stelzer initiierten KI-Exzellenzstrategie für den Industriestandort Oberösterreich. Deren Mitautor Teodoro Cocca sieht die „eigentliche Pionierleistung“ darin, „dass das Land nicht bei Strategiepapieren stehen bleibt, sondern eine Struktur schafft, die weltweit nach den besten Lösungen sucht und sie systematisch in die oberösterreichische Industrie bringt“. Mitautor Meinhard Lukas ergänzt: „Aus Wissen werden Anwendungen, aus Kontakten konkrete Kooperationen und aus technologischen Chancen neue Wertschöpfung.“

Dass der Standort Substanz mitbringt, untermauert die Aussendung mit Beispielen: Die JKU bietet ein englischsprachiges Bachelor- und Masterstudium Artificial Intelligence. Das 2024 gegründete JKU-Spin-off Emmi AI holte sich 2025 eine Seed-Finanzierung über 15 Millionen Euro und wurde im Mai 2026 vom französischen KI-Unternehmen Mistral AI übernommen (brutkasten berichtete). Und das oberösterreichische Technologieunternehmen Tractive hat sich mit GPS- und Gesundheitstrackern für Haustiere zu einem international tätigen Anbieter entwickelt, dessen Produkte laut Aussendung in mehr als 175 Ländern funktionieren.

Wie Oberösterreich als Industrie- und Innovationsstandort insgesamt aufgestellt ist, beleuchtet brutkasten im großen Standort-Check der aktuellen Printausgabe: von der Tabakfabrik über die JKU bis zu den Exits von Emmi AI und Tractive.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Unsere Hoffnung ist ein europäisches Zahlungssystem mit mehr Händlern als Visa“