02.08.2021

Techhouse-Accelerator: Brückenbauer und Innovations-Beschleuniger für Industrie und Startups

Der Techhouse Accelerator ging in seine erste "Final Pitch Night" und offenbarte dabei die Stärke von Startup-Corporate-Kooperationen.
/artikel/techhouse-accelerator-brueckenbauer-und-innovations-beschleuniger-fuer-industrie-und-startups
Techhouse Acclerator, Corporate, Startups
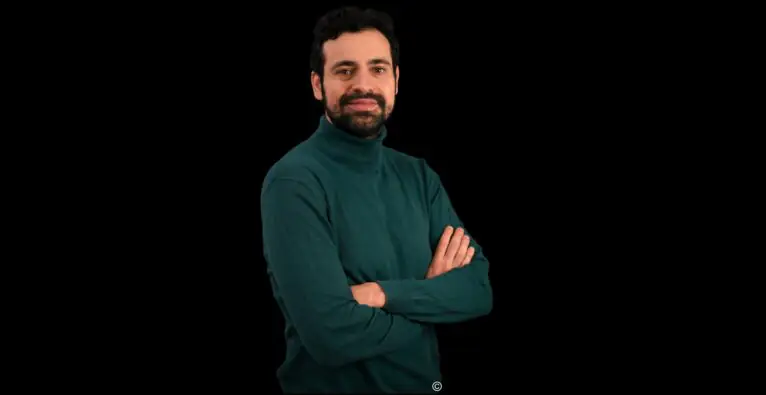
(c) Techhouse - Johannes Müller, Managing Director Techhouse, über die Chancen, wenn Startups und Industrie zusammenfinden.
sponsored

„Wenn wir Technologie und Industrie miteinander verschmelzen, dann können große Dinge geschehen.“ Diese Feststellung von Techhouse-Geschäftsführer Johannes Müller sollte den Leitfaden für die „Final Pitch Night“ des Techhouse Accelerator Ende Juli in Graz bilden. Das Unternehmen, ein Teil der Blue Minds Group, „beschleunigt“ nicht bloß die Entwicklung ausgewählter nationaler und internationaler Startups, sondern es begleitet den gesamten Weg der Zusammenarbeit und schafft ´Bande zwischen der Startup-Szene und der Industrie – mit der Vision im Kopf, dass Innovation und Weiterentwicklung nur möglich sind, wenn man sich nach Außen öffnet und sich Sichtweisen auf das eigene Geschäftsfeld erweitern. Aus beiden Richtungen.

Der Techhouse Accelerator ist konkret ein 16-wöchiges Accelerator-Programm, währenddessen Startups und Tech-Teams gemeinsam mit Industriepartnern an Lösungen von technischen Herausforderungen arbeiten und Kontakte zu Risikokapitalgebern und Investoren knöpfen.

Der Brückenbauer

„Gegründet wurde der Accelerator um Brücken zu bauen und Expertise zwischen der Tech-Welt und der österreichischen Heimat zu verbinden“, erklärt Müller weiter: „Für unser Programm haben sich heuer 120 Teilnehmer aus 14 Ländern gemeldet. Zu unseren konkreten Zielen zählt es ‚Funding‘, neue Kunden und Geschäftspartner zu akquirieren, aber auch die jeweiligen Geschäftsmodelle und Organisationsstrukturen der teilnehmenden Startups zu optimieren. Wir begleiten den Kooperationsprozess und schauen, wo wir die Zusammenarbeit verbessern können, sodass ein Rad in das andere greift. Wir haben es geschafft dieses Angebot derart zu verpacken, sodass es die ‚Community‘ attraktiv findet und nicht sagt, nicht schon wieder so ein Accelerator.“

Topic Track & PoC Track

Das Programm teilt sich auf zwei Ebenen auf: Im Topic-Track haben fünf Early Stage-Startups die Chance innovative Business-Modelle und Technologien zu entwickeln. Heuer waren das RedoxNRG aus Estland, ein GreenTech-Startups, das Kohlendioxid in wertvollen Kraftstoff umwandelt, Synctactic.ai aus Indien – eine „Data Science“-Plattform, die Unternehmen dabei hilft, ihre Daten zu sinnvoll zu erschließen und Asya aus Lettland, mit ihrem Kommunikationsfähigkeit-Training mit AI-Feedback in Echtzeit. Dem folgten Mada Analytics aus Israel (AI-Software zur Optimierung finanzieller Erträge von Investitionen in erneuerbare Kraftwerke) und Cortecs aus Wien, ein zentraler Datenmarktplatz für alternative Finanzdaten als Grundlage für Investitionsentscheidungen.

Anmerkung: Alle Teilnehmer dieses Thementracks haben auch die Möglichkeit, sich um ein Direktinvestment des Innovation Excllence Partners RLB Steiermark zu bewerben. Die Themenbereiche hier umfassen Sustainability, Artificial Intelligence, Industry 4.0, Financial Services und Health Tech.

(c) Techhouse – Asya war eines von vielen internationalen Startups, die sich für den Techhouse Accelerator beworben haben.

Der PoC-Track hingegen wurde für Startups und junge Teams, die noch nicht gegründet haben, entworfen, um nah mit industriellen Kooperationspartnern an konkreten Problemfeldern und deren Lösungen zu arbeiten. Wie Müller dem brutkasten bereits Mitte Jänner des heurigen Jahres erzählte, ist es ausgewählten Gründerteams hier möglich den „pain-point“ des Kunden zu identifizieren und bei einer erfolgreichen Bearbeitung einen sofortigen ‚Product-Market-Fit‘ zu erreichen: „Das ist natürlich für Gründerinnen und Gründer in einer frühen Phase, aber eben vor allem für potentielle Investoren sehr spannend – auch weil die selben Probleme oftmals industrieübergreifend vorhanden sind und eine Lösung so, schnell skaliert werden kann.“

Hier kommen sechs Startups ins Programm, die gemeinsam mit den Industrie-Partnern Andritz AG, Primetals Technologies Austria, Christof Industries, dem next-incubator der Energie Steiermark, der HASSLACHER Gruppe und der Österreichischen Hagelversicherung kooperieren.

Die Kooperationsmacht des Techhouse Accelerator

Der Demo Day in Graz selbst hatte neben spannenden Startup-Pitches vor allem Beispiele der Kooperationskraft zwischen Startups und etablierten Unternehmen zu bieten. Zu Beginn jedoch hielt der „Nomad for Innovation“, Jan Künne, die Keynote, in der er wiederholt darauf aufmerksam machte und riet, mit offenen Augen durch die Ökonomie-Welt zu schreiten, genauer „Signale zu erkennen“.

Dabei machte er drei Zukunftsbereiche aus, die in den nächsten Jahren nach innovativen Lösungen verlangen werden: „Regenerative Society“ im Sinne eines sozi-ökonomischem Modells gegen den Klimawandel; das „Urbanization“-Problem mit dem konkreten Beispiel der Megacitiy Dehli mit erwarteten 43 Millionen Einwohnern bis 2035 und schlussendlich „Connectivity“ als die Möglichkeit neuer Kommunikationsformen mit globalem Problemlösungsansatz.

Was danach am „Demo Day“ des Techhouse Accelerator folgte, der als Hybrid-Veranstaltung konzipiert war, lässt sich im gefühlt ewigen Diskurs, ob Startups und Industrie zusammenarbeiten können oder sollen, als starke Pro-Argumentationslinie anführen. Wenn etwa Klaus Binder von der Österreichischen Hagelversicherung erzählt, dass sein Unternehmen seit Jahren mit einem Problem haderte und bis zur Kooperation mit Techhouse ohne Lösung blieb, so kommt man der Philosophie des Accelerators näher: „Startups sehen das Problem nicht von einer Seite, sondern von allen anderen“ sagt er und hebt den Partner Craftworks lobend hervor, der KI- und Softwarelösungen für „Predictive Quality“ und „Predictive Maintenance“ entwickelt.

Flexible „Corporates“

Einen detaillierteren Blick, warum der Accelerator geschaffen wurde, erhält man infolge, wenn man den Ausführungen zur Zusammenarbeit von Startups und Industrieunternehmen von Kurt Herzog lauscht. Der
„Head of Industry 4.0“ bei Primetals Technologies Austria meinte, dass das „Matchmaking“ mit dem Partner-Startup nicht exakt dem Ursprungsplan der Firma entsprochen hat, sie aber durch die Kooperation ein zu optimierendes Feld in der Firma entdeckt hätten. „Es ist nicht dramatisch, wenn der ‚Fit‘ nicht genau passt, wenn das ‚Corporate‘ flexibel ist. Offenheit muss da sein“, sagt er und spricht dabei von einem „kompetenten“ Team von Uptime Engineering, einem Anbieter von Software für Analytik, Diagnose und Prognose.

Alfred Friedacher, Director Research & Development, Clean City Team bei Christof Industries, indes hob die Bedeutung von Startup-Corporate-Unternehmungen damit hervor, dass junge Startups neuen Schwung in die Firmen hineintragen. „Sie bringen extern Input zum täglichen Geschäft ein“, sagte er und meinte damit in seinem Fall Unetiq aus München, eine nachhaltige KI-Agentur, die das Wissen ihrer Kunden in greifbare, digitalisierte Produkte übersetzt und dabei auf KI-Algorithmen zurückgreift.

Weitere Partner

Zu den weiteren Kooperationsteams zählten die AI-Solutions-Company Leftshift One, die mit der Andritz AG smarte Lösungen entwickelten (automatische Kategorisierung der E-Mail-Flut); sowie der Softwareentwickler Dagopt Energy Solutions, die für die HASSLACHER Gruppe Modellierungs-, Optimierungs- und Softwarelösungen entwarfen, welche Kernprozesse stark vereinfachen und Werkzeuge zur Verfügung stellen, um richtige Entscheidungen zu treffen. Amio aus Tschechien kümmerte sich um „Customer-Service-Automation“ für die Energie Steiermark.

All diese Kooperationen zwischen Startups und Industrie, die von Techhouse eingefädelt wurden, sind Zeugnis erfolgreicher Zusammenarbeit mit einem Touch der Neuentdeckung von Problemlösungen, die man nicht am Radar hatte, einer Effizienzsteigerung und der Implementierung fehlender Kapazitäten. Auf der Startup-Seite liefert der Accelerator die Chance die eigene Entwicklung voranzutreiben.

Herzog dazu: „Ich sehe die Techhouse-Initiative als gute Möglichkeit etablierte größere Unternehmen mit Startups zusammen, und so die Ideen der Startups zügig zur Umsetzung zu bringen. Bei uns ging es darum, Wissen systematisch zu digitalisieren und es automatisch anzuwenden.“

Kriterien für das Techhouse-Programm

‚Corporates‘ haben bei der Partnerwahl genaue Vorstellungen, welche Kriterien Startups für eine Kooperation mitbringen müssen. Herzog spricht von vielen inhaltlichen Themen, die Sinn ergeben müssen und sieht in den Junggründern eine nachhaltige Ergänzung auf ihrer Roadmap. „Sie sollen eine gewisse Stabilität haben und rasch in die industrielle Umsetzung kommen“, sagt er.

Friedacher sticht in die gleiche Kerbe, wenn er Nachhaltigkeit, erneuerbare Energien, hohes Zukunftspotential und „Circle Economy“ anführt. Auch Hannes Meixner, Head of Corporate & Treasury Solutions der Raiffeisen-Landesbank Steiermark, hat klare Anforderungen an Startup-Gründer: „Auch wenn es ‚abgedroschen klingt“, der Team-Spirit ist wichtig. Für mich bleibt die Kundenobsession und die Frage, wie sehr steht das Problem des Kunden im Fokus, im Vordergrund“, sagt er.

RLB Steiermark-Head of Corporate mit dem „worst Pitch ever“

Der Chief Intrapreneur aka ZukunftsBauer bewies bei der „Final Pitch Night“ sein Verständnis für Startups. In seiner erfrischenden Rede, darüber wie die führende Bank des Landes Steiermark als „Innovation Excellence Partner“ des Techhouse das Unternehmertum unterstützt, versetzte sich Meixner in die Köpfe der jungen Gründer, sprach von Nervosität vor dem Pitch und legte selbst einen hin, den er als den „worst Pitch ever“ ankündigte. Nachdem er minutenlang – inklusive Unterbrechung für ein Telefonat – im klassischen „Mountain English“ die Aufgaben der RLB vorstellte, dabei monoton ablas und sich Lacher abholte, wurde klar, worum es ihm geht.

(c) Techhouse – Head of Corporate & Treasury Solutions der Raiffeisen-Landesbank Steiermark Hannes Meixner bei der Final Pitch Night des Techhouse Acclererator.

„Wir als Regionalbank sind stark mit der Region verwoben“, sagte er. „Graz hat nicht den Ruf einer Startup-Metropole, doch wenn man es schafft für Startups attraktiv zu werden, kann man einen tollen Beitrag leisten. Vor diesem Hintergrund ist der Accelerator zu sehen. Unser Programm dauert vier Monate und ist individuell gestaltet. Das Startup sagt, was es braucht und bekommt unsere Unterstützung – ein Investorennetzwerk, Sales-Aufbau, Verbindungen zu ‚Corporates‘, Pitch-Training und betriebswirtschaftliches Basiswissen. Danach können sie acht Monate Wohnmöglichkeiten nutzen und werden weiter betreut. Wir versuchen gemeinsam ‚Use-Cases‘ zu finden.“

Techhouse-Managing Director Müller: „Auf Needs eingehen“

Johannes Müller abschließende Message darüber, warum er schlussendlich den Techhouse Accelerator gestartet hat, fasst schlicht und wichtiger Weise zusammen, was Industrie und Startups bedenken müssen, soll Innovation in heutigen Zeiten gelingen.

„Weiterentwicklung geht nur, wenn man offen bleibt. So kann sie exorbitant beschleunigt werden. Jedoch muss es in vielen Unternehmen noch kulturell ‚Klick‘ machen. Sowohl bei ‚Corporates‘, als auch bei Startups. Die Prämisse kann nur sein ‚know your customer‘, um mehr auf die ‚Needs‘ einzugehen, damit ein innovativer Ansatz sie auch löst. Man holt sich Expertise und kulturelle Ansätze, die man selbst nicht hat; auf der anderen Seite bekommt man enormes Marktwissen und Industrie-Erfahrung geliefert.“ Für interessierte Startups: Der nächste Batch wird mit Ende des Jahres ausgeschrieben.
Deine ungelesenen Artikel:
09.10.2026

X-Faktor: Warum Liquidation Preference bei einem Millionen-Exit zum Albtraum werden kann

Ein Exit in Millionenhöhe – und trotzdem bleibt für die Gründer:innen kaum etwas übrig. Schuld daran können sogenannte Liquidation Preferences sein, die darüber entscheiden, wer beim Verkauf eines Startups bevorzugt wird. Rechtsanwalt Manuel Mofidian ordnet ein.
/artikel/x-faktor-warum-liquidation-preference-bei-einem-millionen-exit-zum-albtraum-werden-kann
Liquid Preference, Mofidian
© Armin Hubner/Canva - Wirtschafts- und Tech-Anwalt Manuel Mofidian.

Dieser Text ist zuerst im brutkasten-Printmagazin von August 2026 „Aufbrechen“ erschienen. Eine Download-Möglichkeit des gesamten Magazins findet sich am Ende dieses Artikels.


Für viele Gründer:innen sind 40-Stunden-Wochen ein Fremdwort und freie Wochenenden ein ferner Wunsch – sie opfern unzählige Arbeitsstunden und verzichten auf Gehalt, um ihr Startup aufzubauen. Doch am Ende dieses jahrelangen harten Einsatzes bleibt selbst bei einem vermeintlich erfolgreichen Millionen-Exit in manchen Fällen kaum etwas übrig. Der Grund kann in einer unscheinbaren Klausel des Beteiligungsvertrags liegen; einer Sonderregel für die Verteilung des Exit-Erlöses. Räumt man etwa späteren Investoren eine „Liquidation Preference“ ein, bedienen sich diese beim Verkauf zuerst. Die Realität sieht dann wie folgt aus: Während die Branche gratuliert, können die Gründer:innen und frühe Kapitalgeber trotz fließender Millionen fast leer ausgehen.

So ein Fall sorgte jüngst für Aufsehen, als Martin Granig, Gründer der Spar-App monkee.rocks, von einem Bekannten berichtete, der einen 15-Millionen-Exit hingelegt hatte. Der Founder meinte nach Glückwünschen bloß, der Exit hätte massiver sein müssen, „damit sich was ausgeht“ – hier hatte die Liquidation Preference gegriffen.

Was ist eine Liquidationspräferenz?

Die historischen Wurzeln der Liquidationspräferenz reichen bis ins 19. Jahrhundert zurück, als US-Eisenbahngesellschaften und Banken Vorzugsaktien nutzten. In den 1950er- bis 1970er-Jahren adaptierte die VC-Branche das Modell und machte es im Silicon Valley zum Standard. Doch obwohl die Klausel omnipräsent ist, sorgt sie bis heute für Missverständnisse.

Der Wirtschafts- und Tech-Anwalt Manuel Mofidian bringt es auf den Punkt: „Eine Liquidationspräferenz ist kein gesetzlich definierter Begriff, sondern eine Klausel in einem Beteiligungsvertrag, die man im Einzelfall auslegen muss, aber häufig einem gewissen spezialisierten Marktstandard entspricht.“ Verankert wird sie in der Praxis meist im sogenannten Shareholders Agreement (kurz SHA, deutsch: Gesellschaftervereinbarung). Es geht dabei nicht um die prozentuelle Beteiligung an einem Startup, sondern um die harte Reihenfolge bei der Verteilung von echten Einnahmen (Proceeds) nach einem bestimmten Trigger-Event – im Normalfall dem Exit.

„Vereinfacht gesagt ist die Liquidationspräferenz eine vertraglich vereinbarte Erlösvorzugs-Regelung. Im Normalfall wird ein Verkaufserlös entsprechend den Beteiligungsquoten (pro rata) verteilt; das entspricht auch der gesetzlichen Grundregel. Für den Exit-Fall soll jedoch eine Sonderregel geschaffen werden; mit mitunter überraschendem Ergebnis: Wer etwa 20 Prozent der Anteile hält, aber 70 Millionen Euro investiert hat, kann bei einem Verkaufserlös von 70 Millionen Euro den gesamten Erlös erhalten – und das dank einer Liquidationspräferenz“, so Mofidian.

„Erst wenn die jeweilige Liquidationspräferenz erfüllt wurde, kommt die nächste liquidationspräferierte Gruppe zum Zug; sind alle Liquidationspräferenzen bedient, wird der Rest pro rata verteilt“, erklärt der Wirtschaftsanwalt das sogenannte „Wasserfallprinzip“. Reicht das Geld bei einem mittelgroßen oder kleinen Exit nicht aus, könnten all jene, die ganz unten im Wasserfall stehen, leer ausgehen.

„Ein Startup durchläuft typischerweise gewisse Phasen“, erläutert Mofidian. „So lassen sich die Investorengruppen ganz gut typisieren: Häufig startet man mit ersten Investoren, Business Angels, Family and Friends, teilweise noch Convertibles. Hier herrscht oft noch eine andere Logik als bei späteren Investmentrunden, wo beispielsweise VC-Fonds einsteigen. In diesen späteren Runden, den ‚Series‘, mit professionelleren neuen Investoren verschieben sich regelmäßig die Kräfteverhältnisse, was zu einer Anpassung der Verträge und der damit verbundenen Rechte führt.“

Das Multiple (X-Faktor) als wichtiger Hebel

Bevor man sich jedoch in rechtliche Details und konkrete Definitionen vertieft, muss man bei Liquidation Preference einen wichtigen Hebel verstehen: das Multiple (oder den X-Faktor). Diese Zahl legt fest, wie viel von seinem ursprünglichen Investment der Geldgeber beim Exit vorrangig – also vor der allgemeinen Verteilung nach Beteiligungsquoten – beanspruchen kann.

Das „1×-Multiple“ findet sich so häufig in den Verträgen, dass man dieses fast schon als Branchenstandard bezeichnen könnte. Das bedeutet: Der Investor holt sich zunächst exakt jene Summe zurück, die er in das Startup gesteckt hat. Komplex wird es, wenn Investoren in schwierigen Marktphasen höhere Multiples durchsetzen. Liegt der Faktor bei 1,5×, 2× oder gar 3×, bedeutet das, dass der Investor vorab – also vor der Verteilung nach Prozenten – ein Vielfaches seines eingesetzten Kapitals fordern kann. „Der Faktor hat mit der Beteiligungsquote nichts zu tun: Auch wer nur ein Prozent hält, kann eine fünffache Liquidationspräferenz vereinbart haben“, erklärt Mofidian. Hat ein VC-Fonds also beispielsweise zehn Millionen Euro bei einem 2×-Multiple investiert, zieht er beim Exit sofort 20 Millionen Euro als Liquidationspräferenz ab, bevor der nächste Gesellschafter auch nur einen Cent sieht. Das schmälert den Erlös für Gründer:innen und frühe Investor:innen – mitunter auch für andere, im Rang nachstehende Investorengruppen – dramatisch.

Participating vs. non-participating

Wenn der Faktor (das Multiple) bzw. damit verbunden die Höhe geklärt ist, regeln weitere Zusätze, wie genau ein Investor am restlichen Erlös beteiligt wird.

So gilt „non-participating“ als die üblichste Variante. Der Investor hat hierbei ein Wahlrecht: Er erhält entweder vorab seine Präferenz, also zum Beispiel sein 1×-Investment, zurück, oder er verzichtet auf diesen Vorabzug und nimmt stattdessen seine reguläre prozentuale Quote am gesamten Erlös. Demgegenüber steht „participating“: Diese investorenfreundliche Variante bezeichnet Mofidian als „Eierlegende Wollmilchsau“ – der Geldgeber bekommt zuerst sein Investment als garantierte Risikoprämie vorab ausbezahlt und partizipiert danach zusätzlich noch entsprechend seiner prozentualen Quote am verbleibenden Erlös-Topf; er wird also faktisch doppelt bedient.

Rangordnung – „Senior“ und „Pari passu“

Aus Sicht eines Investors spielt es zudem eine große Rolle, in welchem Rang seine Liquidationspräferenz eingeordnet wird. „Die Ränge drücken das Rangverhältnis der Liquidationspräferenzen zueinander aus. Nach dem Wasserfallprinzip wird grundsätzlich jeder vorrangige Rang vollständig bedient, bevor Erlöse an den nachfolgenden Rang verteilt werden“, erklärt Mofidian. „Reicht der Erlös auf einem Rang nicht, um alle dort angesiedelten Präferenzansprüche voll zu bedienen, wird typischerweise pro rata verteilt – meist im Verhältnis der jeweiligen Präferenzansprüche. Der genaue Schlüssel ist aber Vertragssache.“

Wird der Liquidationspräferenz eines Investors ein „Senior“-Rang eingeräumt, bedeutet das Vorrang gegenüber den zu diesem Zeitpunkt bestehenden bzw. den vertraglich bezeichneten Liquidationspräferenzen. „‚Senior‘ ist eine relative Rangangabe – man ist immer gegenüber jemandem vorrangig. Soll der oberste Rang gemeint sein, spricht man etwa von ‚most senior‘ oder ‚senior to all other liquidation preferences‘. Maßgeblich ist am Ende ohnehin die Verteilungsreihenfolge der Waterfall-Klausel selbst“, so der Anwalt. Vor später geschaffenen „noch vorrangigeren“ Rängen könne man sich durch einen Zustimmungsvorbehalt schützen; das könne allerdings künftige Finanzierungsrunden erschweren und sei auch unüblich.

Mofidian weiter: „Investor:innen vereinbaren häufig, dass ihre Liquidationspräferenz ‚pari passu‘ mit den Liquidationspräferenzen anderer Investor:innen oder Anteilsklassen rangiert – die betreffenden Präferenzen sind dann gleichrangig, keine wird vor der anderen bedient. Innerhalb derselben Anteilsklasse ist eine ausdrückliche Pari-passu-Regelung häufig nur deklaratorisch, sofern für alle Anteile dieselben Präferenzrechte gelten; sie kann jedoch in einigen Konstellationen auch klarstellende Bedeutung haben. Eine wesentliche Bedeutung entfaltet sie zwischen unterschiedlichen Anteilsklassen oder Finanzierungsrunden: Man kann etwa festlegen, dass die Liquidationspräferenzen einer Series A und einer Series B trotz unterschiedlicher Anteilsklassen auf demselben Rang stehen. ‚Pari passu‘ beschreibt also nicht die Anteilsklasse als solche, sondern das Rangverhältnis der jeweiligen Präferenzen“. Gleichrangigkeit bedeutet dabei nicht zwingend, dass auch die Höhe der Präferenzansprüche, die Multiplikatoren oder die sonstigen Investorenrechte identisch sind.

Die Rangordnung führt in der Praxis oft zu sogenannten Stacked Preferences (gestapelten Präferenzen). Faktisch gesehen kommt es dabei meist zum Prinzip „Last in, first out“: Der späteste Geldgeber (z. B. der Lead-Investor der Series C) sichert sich meist den höchsten Rang und holt sich beim Exit (nach Rückführung von Fremdkapital) als Allererster sein Geld aus dem Topf. Ist seine Präferenz bedient, darf sich die vorherige Series B aus dem verbleibenden Rest bedienen; und so weiter bis hinunter zur Series A. Häufig warten am Ende der Nahrungskette die frühen Seed-Investoren sowie Gründer:innen und Mitarbeiter:innen mit ESOP-Anteilen – ist der Exit-Erlös nicht hoch genug, ist der Topf leer, bevor sie erreicht werden.

„Eine der Schwierigkeiten bei Liquidation Preferences ist die Unschärfe der Begrifflichkeiten“, betont Mofidian an dieser Stelle und erklärt, warum es zu Streitereien unter den Beteiligten kommen könnte. Ein typischer Konfliktherd können Triggerdefinitionen sein: Was ist ein Exit? In einem „frühen“ Vertrag kann ein Exit anders definiert sein als im späteren Beteiligungsvertrag. Dazu kommen Side Letters bzw. in Investitionsdokumenten enthaltene Rechte, bei denen Widersprüche auftreten können. Liquidationspräferenzen können ein sinnvolles Instrument der Risikoverteilung sein – aber es kann zu unangenehmen Überraschungen kommen, weil die Beteiligten nicht jedes Szenario durchdenken und durchrechnen.

Die Schicksalsgemeinschaft der Frühphase

Oliver Holle, CEO des Seed-VCs Speedinvest, sieht die Debatte vor allem für die Frühphase pragmatisch: Dank klarer Standards (1×, non-participating) bilden frühe Kapitalgeber und Gründer:innen hier eine Schicksalsgemeinschaft im Sinne von „engsten Verbündeten“. Dramatisch wird es jedoch bei Wertberichtigungen in späten Runden, wenn sich die Ansprüche durch viel frisches Kapital massiv aufsummieren – die bereits erwähnten Stacked Preferences. Wie das in der Praxis aussieht, veranschaulicht Holle am E-Scooter-Anbieter Tier, dessen Preference-Stack nach mehreren Runden und Mergern auf fast eine Milliarde Euro angewachsen ist: „Das sind sie jetzt doch nicht mehr wert. Das heißt, wir haben das wahrscheinlich schon lange auf null abgeschrieben, und die Gründer auch, weil wir da kein Geld rausholen werden, auch wenn diese Firma für fünf-, sechs- oder siebenhundert Millionen Euro verkauft wird. Das ist also eine Realität, die wir absolut durchlebt haben.“ Und damit ist Speedinvest nicht allein.

Konflikte, Statistiken und eine mögliche Zukunft

Was konkrete Statistiken angeht, gibt es im DACH-Raum kaum belastbare öffentliche Marktdaten. Mofidians subjektiver Praxisbeobachtung nach kommen Liquidationspräferenzen jedoch in fast jedem Deal vor, sind ein von Investoren erwarteter Standard und in ihrer Grundform kaum wegzuverhandeln.

Aufgrund globaler Krisen brauchten viele Startups zuletzt jedoch Bridge-Finanzierungen. Um ihre Bewertungen hochzuhalten („Vanity Valuation“), akzeptierten Gründer:innen oft harte Konditionen. Mofidian kann sich vorstellen, dass es in Zukunft aufgrund dieser Dynamik zu Konflikten kommen könnte: „Aufgrund von Brückenfinanzierungen könnten Liquidationspräferenzen wahrscheinlich jetzt relevanter werden, weil wir jetzt einige Senior-Investoren sehen, die zu sehr guten Terms eingestiegen sind, darunter auch Verkaufsrechte. Wenn du in den letzten Jahren investiert hast, und das zu einer vermeintlich guten Bewertung, mit starken Terms, und dir viele Rechte geholt hast, jetzt aber daran zweifelst, dass eine neue Runde zu einer höheren Bewertung realistisch ist, dann pushst du möglicherweise in den Exit. Und das machst du wahrscheinlich nur, weil du eine Liquidationspräferenz, vielleicht sogar mit einem ‚Über-Eins-Faktor‘, hast“, zeichnet Mofidian eine mögliche Zukunft für die heimische Szene. „Ich kann mir vorstellen, dass die Logik, die Liquidationspräferenzen und anderen damit funktionell verbundenen Terms zugrunde liegt, dazu führt, dass der eine oder andere Investor sagt: ‚Ich nutze jetzt meine vertraglichen Möglichkeiten, dränge auf den Exit und hole mir lieber mein Investment 1,5-fach plus ein bisschen extra vom verbleibenden Erlöstopf. Das macht mehr Sinn, als nur darauf zu hoffen, dass es noch eine Runde zu einer viel höheren Bewertung gibt – und selbst wenn sich das so großartig entwickelt, was nicht sicher ist, steht der nächste Investor vermutlich nach dem Last-in-first-out-Prinzip mit seiner Präferenz wieder vor mir.‘“

Der Anwalt ergänzt: „‚Drängen‘ heißt in diesem Kontext: Wenn dieser Investor – etwa in Kombination mit anderen Investoren – starke Drag-Along-Rechte hat, kann er den Verkauf auch gegen den Willen der Founder rechtlich erzwingen.“ Dies gelte selbst dann, wenn die Founder die Bewertung als zu niedrig empfänden und aufgrund der Liquidation Preference leer ausgingen.

Trotz dieser Konsequenzen betont Mofidian nachdrücklich, dass man das Thema auch aus der Investorenperspektive betrachten muss: Die Liquidationspräferenz sei per se nichts Böses und in der Praxis völlig in Ordnung, wenn man sie korrekt verwendet. „Man muss diese Klauseln verstehen, durchrechnen und verschiedene Szenarien durchspielen, damit böse Überraschungen ausbleiben“, sagt der Jurist.

Secondaries als mögliches Instrument

Für Gründer gilt laut dem Experten eine wichtige Regel: Man sollte sich niemals nur auf eine möglichst hohe Firmenbewertung fixieren, wenn die Vorzugsrechte der Investoren im Gegenzug gefährlich stark ausgeprägt sind. Mofidian rät, das Term-Sheet stets als bewegliches Gesamtsystem zu betrachten.

Anstatt Deals aus reiner Angst vor einem Null-Ausstieg kategorisch platzen zu lassen, empfiehlt der Anwalt, allenfalls ungünstigere Liquidationspräferenzen durch andere Mechanismen auszugleichen. Dazu zählen klug verhandelte Drag-Along- und Tag-Along-Rechte. Wenn der Druck allerdings über die Jahre extrem hoch wird, seien Secondaries ein mögliches Tool: Durch den vorzeitigen Verkauf eines kleinen Teils der eigenen Anteile an spätere Investoren könnten Gründer bereits auf dem Weg zum Exit etwas Geld auf dem Privatkonto sichern.

„Das ist jedoch nicht gern gesehen und auch in Österreich oder im DACH-Raum relativ unüblich, aber es passiert“, sagt Mofidian. „Nach ein paar Jahren Arbeit kann man in so einem Fall sagen: ‚Ich habe eine ordentliche Netto-Summe auf meinem Konto. Das erlaubt mir zumindest, mit freiem Kopf weiter an meiner Vision zu bauen.‘“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Techhouse-Accelerator: Brückenbauer und Innovations-Beschleuniger für Industrie und Startups

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Techhouse-Accelerator: Brückenbauer und Innovations-Beschleuniger für Industrie und Startups

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Techhouse-Accelerator: Brückenbauer und Innovations-Beschleuniger für Industrie und Startups

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Techhouse-Accelerator: Brückenbauer und Innovations-Beschleuniger für Industrie und Startups

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Techhouse-Accelerator: Brückenbauer und Innovations-Beschleuniger für Industrie und Startups

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Techhouse-Accelerator: Brückenbauer und Innovations-Beschleuniger für Industrie und Startups

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Techhouse-Accelerator: Brückenbauer und Innovations-Beschleuniger für Industrie und Startups

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Techhouse-Accelerator: Brückenbauer und Innovations-Beschleuniger für Industrie und Startups

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Techhouse-Accelerator: Brückenbauer und Innovations-Beschleuniger für Industrie und Startups