13% der Investor:innen analysieren bei Startup-Investments keine Finanzkennzahlen
Für eine großangelegte Studie befragte Speedinvest 437 Investor:innen in ganz Europa. Die wichtigste Rolle bei Investitionsentscheidungen spielt das Management-Team des Startups.
Nach welchen Kriterien werden Startup-Investment-Entscheidungen getroffen und was sind dann im Deal die wichtigsten Aspekte für Risikokapital-Investor:innen? Diesen und weiteren Fragen ging der Wiener VC Speedinvest in einer großangelegten Studie nach, für die 437 Einzelinvestor:innen in ganz Europa befragt wurden.
Managementteam entscheidend – Bauchgefühl und erster Eindruck spielen wichtige Rolle
Ein Kernergebnis, das sich auch mit Ergebnissen vergleichbarer Studien deckt: Für Investment-Entscheidungen ist das Managementteam des Startups der wichtigste Einzel-Faktor: 49 Prozent der befragten Investor:innen geben das als Hauptgrund an. Für 64 Prozent ist das Managementteam zudem der wichtigste Aspekt für den Erfolg eines Startups, sogar 71 Prozent meinen, dass es auch ein Hauptgrund für das Scheitern sei. Ganze 42 Prozent der Investor:innen geben an, bereits beim ersten Treffen mit einem Managementteam ihrem Bauchgefühl zu folgen, ob sie investieren sollen oder nicht.
Startup-Finanzkennzahlen bei Investment-Entscheidungen nicht für alle wichtig
Nicht wenige befragte Investor:innen gehen mit den Bauchgefühl-Entscheidungen sogar noch weiter: Ganze 13 Prozent geben an, dass sie bei ihren Investment-Entscheidungen Finanzkennzahlen nicht analysieren. Für jene, die sich mit den Zahlen befassen, sind die wichtigsten Faktoren der Umsatz-/Ertragsmultiplikator (75 Prozent) und der Cash-on-Cash-Multiplikator (49 Prozent). Konventionelle Bewertungs-Methoden, die sich auf die aktuelle wirtschaftliche Performance des Unternehmens beziehen, spielen dagegen eine untergeordnete Rolle. Im Durchschnitt streben die Befragten eine Verfünffachung ihres Kapital-Einsatzes an.
Netzwerke und „Intros“ wichtig für Dealflow
Und wie kommen die Risikokapitalgeber zu ihrer Pipeline an potenziellen Investitionsmöglichkeiten, also dem Dealflow? Hier dominieren eigene Recherche bzw. Scouting (29 Prozent), Empfehlungen aus dem professionellen Netzwerk (28 Prozent) und „Intros“ durch andere VC-Firmen oder Business Angels (21Prozent).
Startup-Bewertung vielfach abhängig vom gewünschten Anteil
Kommt es dann zur Frage nach der Startup-Bewertung, sind der voraussichtliche Exit aus dem Unternehmen (31 Prozent), der gewünschten Eigentumsanteil (30 Prozent) und die Bewertung vergleichbarer Investitionen (30 Prozent) die wichtigsten Kriterien. Mehr als 65 Prozent der befragten Investor:innen geben an, dass sie Bewertungen auf der Grundlage ihres gewünschten Eigentumsanteils festlegen.
Termsheet: Einige Aspekte sind verhandelbar
Bei der Aushandlung des Termsheets sind bestimmte Aspekte für die Befragten tendenziell nicht verhandelbar, konkret anteilige Rechte (78 Prozent), Liquidationspräferenz (59 Prozent) und Unverfallbarkeit (52 Prozent). Als verhandelbar werden am häufigsten die Dividenden (54 Prozent), der Optionspool (34 Prozent), die Rückzahlungsrechte und die Kontrolle des Vorstands (je 26 Prozent) genannt.
Aufholbedarf gegenüber den USA in mehreren Punkten
Zudem fragte Speedinvest auch Einschätzungen der Investor:innen zum europäischen Startup-Ökosystem in Vergleich zu jenem der USA ab. Als größte Stärken Europas werden demnach das Bildungssystem und die akademischen Einrichtungen (70 Prozent), Talent (65 Prozent) und technisches Know-how (61 Prozent) genannt. Besonders viel Aufholbedarf sehen die Befragten in den Bereichen Kapitalmärkte und Exit-Bedingungen (75 Prozent), Reife des Ökosystems (62 Prozent), Private Limited Partner-Gelder (59 Prozent) und regulatorisches Umfeld (51 Prozent). Ganze 87 Prozent der befragten Risikokapitalgeber sehen zudem eine Erschwernis darin, dass das europäische Ökosystem unter anderem aufgrund kultureller Unterscheide und verschiedener Reifegrade der Teil-Ökosysteme stark fragmentiert ist.
Funktion statt nur Funkeln: Wie Swarovski in Wattens Innovation organisiert
Die Marke kennt jeder, die Fertigung dahinter kaum jemand. In Wattens will Swarovski aus 130 Jahren Glas-, Schleif- und Beschichtungskompetenz neue Geschäftsfelder machen. Head of Technology & Innovation Gerhard Schwarz und Head of Innovation Simon Laubscher erklären bei einem Besuch von brutkasten in Wattens, warum Innovation bei ihnen direkt an der Fertigung sitzt und weshalb ein Stopp kein Scheitern ist.
Funktion statt nur Funkeln: Wie Swarovski in Wattens Innovation organisiert
Die Marke kennt jeder, die Fertigung dahinter kaum jemand. In Wattens will Swarovski aus 130 Jahren Glas-, Schleif- und Beschichtungskompetenz neue Geschäftsfelder machen. Head of Technology & Innovation Gerhard Schwarz und Head of Innovation Simon Laubscher erklären bei einem Besuch von brutkasten in Wattens, warum Innovation bei ihnen direkt an der Fertigung sitzt und weshalb ein Stopp kein Scheitern ist.
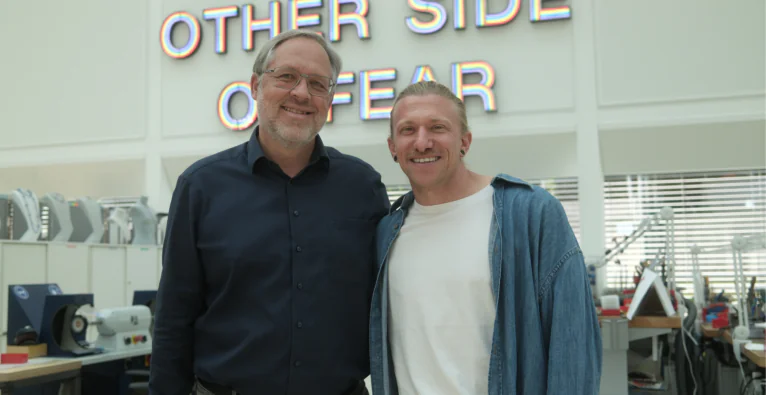
Gerhard Schwarz (l.), Head of Technology & Innovation, und Simon Laubscher, Head of Innovation, am Swarovski-Standort in Wattens. | Foto: Martin Pacher | brutkasten
Hoch an der Wand der Halle hängt ein Satz in verspiegelten Lettern: „Everything you want is on the other side of fear.“ Darunter, auf hellem Holzboden, Werkbänke, eine Fräsmaschine, Vitrinen mit Kristallapplikationen, Bildschirme, Prototypen, eine Sitztreppe mit bunten Polstern. Links, hinter einem Gitter, eine größere Anlage. Von einem Fenster im Gebäude geht der Blick über die Werksdächer auf die Felswände des Karwendels. Wattens, Tirol, ein Freitagmorgen im September.
Der Ort heißt Swarovski Manufaktur. Das Unternehmen beschreibt sie als Kreativ- und Innovationsort am Standort Wattens, der Design, Handwerk, Forschung und Fertigung unter einem Dach vereint. Hier arbeitet der B2B-Entwicklungsbereich von Swarovski: Textil, Mode, Sonderlösungen, Mobility. Es geht um die Applikation von Kristall auf Stoffe, auf T-Shirts, in allen möglichen Formen.
Im selben Raum sitzen Kolleginnen und Kollegen aus der internen Schmuckentwicklung und dem Prototyping. Und hier werden auch Kristalle geschliffen. Neben einer Fräseinheit steht eine selbst entwickelte Einheit. Maschinen, die Kristall schleifen und polieren, gibt es auf keinem Markt zu kaufen. Swarovski war nach eigener Darstellung lange einer der größten Maschinenbauer und ist heute Maschinenentwickler. Bestimmte Komponenten dieser Maschinen gelten im Haus als das, was die Einzigartigkeit des Unternehmens in den vergangenen 130 Jahren ausgemacht hat. Deshalb wird dieses Know-how geschützt, Fotografieren ist nur in bestimmten Bereichen erlaubt.
Wie das Produkt entsteht, lässt sich an ein paar Objekten nachvollziehen. Ein Glasrohling, mit Anguss und Körper, so wie er aus der Form kommt. Am Anfang steht das Wissen um die Ingredienzien und ihre Zusammensetzung, dann die Schmelze und das Umformen. Durch erneutes Erhitzen lässt sich aus einer Farbe eine andere machen. Dann wird der Rohling auf Werkzeugaufspannungen geschliffen und poliert, bis er funkelt. Kleiner als ein Millimeter ist das kleinste Format, 40 Zentimeter das größte. Zuletzt die Frage, ob die Oberfläche noch einen Effekt braucht: hinten verspiegelt, oder komplett beschichtet, dann sieht derselbe Kristall völlig anders aus. Höchste Transparenz, präzise Bearbeitung, optische Veredelung: Verfahren, die es im Grundprinzip auch in der Hochtechnologie gibt, hier eingesetzt für den Effekt. Und inzwischen auch für eine Funktion.
(c) Martin Pacher / brutkasten
Was das bedeutet, erklären an diesem Vormittag zwei Männer. Gerhard Schwarz, gelernter Physiker, ist Head of Technology & Innovation bei Swarovski. Sein Bereich umfasst Produkttechnologie, also die Technologie für die Produkte selbst, vom Schmuck bis zu den neuen Zweigen wie Automotive und Mobility, und Produktionstechnologie, also das, was diese Produkte in die Fertigung bringt, als Eigenentwicklung oder gemeinsam mit Partnern. Simon Laubscher, zuvor in der Automobil- und Elektronikindustrie tätig, ist seit einem Jahr Head of Innovation, unter Schwarz‘ Verantwortung, mit Schwerpunkt B2B. Seine Aufgabe: aus dem, was das Fertigungsumfeld an Fähigkeiten hervorbringt, neue Felder identifizieren und aufbauen.
Wo das endet, sagt Schwarz gleich zu Beginn: „Wir identifizieren Geschäftspotenziale, erarbeiten daraus Businesskonzepte und validieren diese mit Kunden am Markt. Auf dieser Basis prüfen wir, ob ein marktfähiges Produkt oder ein Service entstehen kann. Die Entscheidung, ob und wie diese Geschäftsfälle anschließend umgesetzt werden, liegt schlussendlich beim Top-Management.“ Es ist eine Grenze, die man kennen muss, um zu verstehen, worüber die beiden sprechen und worüber nicht.
Schön und Funktion
Swarovski kennt man als Marke, vom Schmuck, von den Figurinen, vom Endkunden. Das ist das B2C-Geschäft. Das B2B-Geschäft, so Schwarz, geht an Kunden, die die Artikel weiterverarbeiten: in Schmuck, in Textil, aber auch in der Automobilindustrie. Und genau dort beginnt, was die Innovationsabteilung interessiert. „Man kennt Kristall mit seiner funkelnden Wirkung. Da gehen wir einen Schritt weiter, da haben wir funktionale Wirkung. Ich tippe auf einen Kristall, und das ist dann ein Schalter.“ Kristallglas an sich kann das nicht. Mit einer optischen Schicht kann es das. Lichtleitung sei eine zweite solche Funktion, „neben schön“.
„Innovation ist ein sehr standardisierter Prozess. Er ist sehr klar, sehr strukturiert und folgt gewissen Regeln.“ | Simon Laubscher
Die Kombination aus dekorativ und funktional sei im Automotive-Bereich ein Erfolgsmodell geworden, sagt Laubscher. Jetzt gehe es darum, in welche anderen Segmente sich das übertragen lässt. Man sei in der Validierung, teste an verschiedenen Kundensegmenten, was einen Mehrwert bringen kann. Der Schwerpunkt liege derzeit auf der Hightech-Branche, weil man dort den Vorteil aus Material, Fertigungs- und Technologiekompetenz sieht.
Warum Innovation in der Forschung sitzt
Bei vielen Konzernen sitzt die Innovationsabteilung losgelöst vom Rest, manchmal an einem anderen Ort. Bei Swarovski nicht. Innovation ist Teil der Forschung, und der Grund dafür ist die enge Verzahnung mit der Technologie. Forschung und Entwicklung auf der einen Seite, Technologie und Innovation (T&I) auf der anderen: Bei Swarovski ist das eines. Die Organisation ist projektorientiert, das Innovationsportfolio fließt mit dem Gesamtportfolio zusammen, Personal wird über die Portfolioplanung den Projekten zugeordnet.
Simon Laubscher | (c) Martin Pacher / brutkasten
Für Laubscher war das ein Grund, nach Wattens zu kommen. 15 Jahre hat er sich in anderen Unternehmen mit Innovation beschäftigt und hat, wie er sagt, einen Überblick darüber, was funktioniert und was nicht. „Ein schlagendes Argument für mich bei Swarovski war: Man sitzt sehr nah an dieser Kompetenz.“ Im Englischen nennt er das Capability-led Approach. Die Fähigkeit bestimmt, wo innoviert wird.
Und diese Fähigkeit hat einen Ort. „Wir sitzen sehr tief in der Wertschöpfungskette“, sagt Laubscher. „Wir schmelzen unser eigenes Glas, wir prozessieren es, wir schleifen, wir polieren, wir veredeln es mit Beschichtungen und haben dann eine fertige Komponente.“ Alles an einem Standort, aus einem Guss, bis hin zu den selbst entwickelten Maschinen, die in der Halle stehen. Technologieentwicklung und Maschinenentwicklung, sagt Schwarz im Gespräch, mache man zum Teil selbst, zum Teil mit Partnern.
Pull, Push und ein Trichter
Wie kommt eine Idee bei Swarovski ins Portfolio? Es gibt zwei Wege. Laubscher beschreibt den ersten, Schwarz wird ihn später Pull nennen: explorativ Zukunftstrends und Technologien anschauen, dann relativ schnell prüfen, ob es einen Fit zur eigenen Fähigkeit gibt. „Haben wir ein Recht mitzuspielen, also das berühmte Right to Play.“ Danach der Technologie-Check, dann der Markt-Check: Gibt es potenzielle Kunden, und sind sie bereit, für den Mehrwert zu zahlen? „Dann ist das für uns schon eine gute Indikation.“
Der zweite Weg, Push, kommt von innen. „Jeder liest, jeder sieht Trends“, sagt Schwarz. Die Technologieexperten im Haus melden, was etwas sein könnte, und das landet im Technologieradar. Keine Ideendatenbank über alle, betont er, sondern Experten, wobei Ideen einzelner Mitarbeiter ebenfalls willkommen seien. Ergänzt wird das inzwischen von KI-Agenten, die das Netz nach Trends absuchen. Ein Spezialist bestätigt, dann kommt es aufs Radar. Und dann gibt es noch den ganz rudimentären Weg, wie Schwarz sagt: „Man trifft sich und spricht.“
KI spielt auch in der Fertigung eine Rolle, aber Schwarz bleibt nüchtern. „Im Prozessbereich ist es früher Regelungstechnik gewesen.“ Jetzt verarbeite man mehr Daten, halte Temperatur und Mechanik genauer, werde schneller. Und in der Maschinensoftware, die Swarovski teils selbst, teils mit Partnern entwickelt, gehe es mit KI-Einsatz ebenfalls schneller. Laubscher ergänzt aus Innovationssicht: Die Recherche werde deutlich kürzer, aber „am Ende des Tages kriege ich eine Liste von Annahmen. Die Annahmen muss ich testen.“ Am Kunden. „Die künstliche Intelligenz bringt Geschwindigkeit. Das Tun und das Machen liegt im Menschen.“ Man arbeite in einem festgelegten, geschützten Cloud-Rahmen, den die Digital-Abteilung vorgibt.
Gerhard Schwarz | (c) Martin Pacher / brutkasten
Was über beide Wege ins Portfolio kommt, muss durch einen Trichter. Stages und Gates, an denen gefragt wird, wo das Projekt steht und wie es sich am Ende materialisiert. Im Kerngeschäft oder außerhalb? Das entscheidet sich fallweise in Portfolio-Meetings mit dem Topmanagement. „Wichtig ist Disziplin, diese Stages, und Transparenz“, sagt Schwarz. Jedes Projekt ist gelistet, offen einsehbar, auch für die Nachbarabteilungen. Controlling, Produktentwicklung und Produktmanagement sitzen im Portfolio-Steering-Team.
Laubscher wehrt sich gegen ein Missverständnis: „Innovation wurde gerade im Hype 2013, 2014 immer verwechselt mit kreativen Prozessen. Innovation ist ein sehr standardisierter Prozess. Er ist sehr klar, sehr strukturiert und folgt gewissen Regeln.“ Eines seiner Key Learnings nach einem Jahr: die Kollegen aus der Linie früh einbinden, umso früher, je näher ein Thema am Kerngeschäft liegt. Damit das, was als Potenzial identifiziert wurde, am Ende auch übergeht und man nicht genau dort stoppt, wo man schnell sein will.
Ein Stopp ist kein Scheitern
Der Satz, der an diesem Vormittag am häufigsten fällt, lautet: Innovation ist kein Selbstzweck. „Innovation muss am Ende auch rentabel sein, damit wir langfristig erfolgreich sind“, sagt Laubscher. Das heißt auch: „Nicht alles geht weiter. Wir müssen ganz klare Stopps setzen.“ Gestoppt wird, wenn eines von drei Themen nicht abgedeckt werden kann: Technologie, Markt, Kunde und dessen Bedarf. „Da müssen wir ganz klar und ehrlich zu uns sein.“ Ob man darin noch besser werden könne? „Sicherlich, das kann jede Organisation.“
Aber: „Ein Stopp ist kein Scheitern.“ Prozesswissen bleibe hängen, was für einen Kunden nicht funktioniere, könne für einen anderen laufen. Der größte Erfolgsfaktor sei, so schnell wie möglich am Kunden zu sein. „Nicht in unserer Bubble zu bleiben. Wir wollen nach außen hin eine Klarheit haben, auch wenn das manchmal wehtut, das ehrliche Feedback.“
Niemand kann alles
Beim Thema Partnerschaften wird Laubscher grundsätzlich. „Der Punkt ist: Niemand kann alles.“ Der Aufbau eines Innovationsökosystems sei Teil der strategischen Initiative aus der Innovation heraus: Vernetzung mit Industriepartnern, Startups, Universitäten. Wie, das entscheide sich von Fall zu Fall. Universitäten für Ideen und Forschungsthemen, Startups für Technologieerweiterungen. Schwarz sieht darin auch eine Frage der Einschätzung: Weil Swarovski Technologie so breit einsetze, könne man die Technologien von Startups gut beurteilen. „Man muss einschätzen können: Was ist der gemeinsame Nutzen?“
„Innovation muss am Ende auch rentabel sein, damit wir langfristig erfolgreich sind.“ | Simon Laubscher
Beteiligungen? „Grundsätzlich sind wir für alles offen“, sagt Laubscher, es lasse sich aber nicht pauschal beantworten. Wer welche Fähigkeit oder welche IP einbringe, bestimme das Modell. Wichtig sei der Bezug zur eigenen Technologie. „Nicht in einem Bereich schwimmen, der uns fremd ist, nur weil es ein Trendthema ist.“ Schwarz formuliert es so: „Für mich legt der Inhalt immer das Beteiligungsmodell fest.“ Auch IP wird von Fall zu Fall geregelt: ablösen über Bezahlung, beim Partner belassen oder lizenzieren. Die Rechtsabteilung, sagt Schwarz, denke da sehr innovativ mit.
Was Swarovski in eine solche Partnerschaft einbringt, ist für Laubscher klar: „Wir sind Industrialisierungsexperten. Wir haben industrialisierte Prozesse, wir haben das Know-how, und wir können skalieren.“ Das habe man 130 Jahre lang bewiesen, so habe die Geschichte des Unternehmens begonnen. Schwarz: „Die Firmengründung war eine technische Innovation.“
(c) Martin Pacher | brutkasten
Nach außen ist man aktiv, auf Veranstaltungen, bei denen Startups pitchen, und an Universitäten im DACH-Raum. Und an der EPFL in Lausanne. „Die EPFL ist für mich sehr innovativ, weil diese Loslösung von der Universität dort besser stattfindet als woanders“, sagt Schwarz. Entrepreneurship sei dort ein großer Schwerpunkt, ergänzt Laubscher, man bekomme früh Transparenz, was an der Universität läuft. Und Innsbruck, wo Quantentechnologie ein Schwerpunkt ist? „Muss man sich anschauen“, sagt Schwarz. Mit der Universität und dem MCI gibt es Zusammenarbeit, Master- und Diplomarbeiten, die in Lösungen eingeflossen sind.
Und wenn ein Gründer diesen Text liest und eine Lösung hat? Schwarz nennt eine Mailadresse ([email protected]), Laubscher ergänzt: „Gerne direkt schreiben.“ Schwarz: „Oder LinkedIn.“ Es seien die Menschen, die entscheiden, sagt er. Man müsse nicht formalisieren, was sich einfach lösen lässt.
Aus Bruch wird Produkt
Ein Beispiel, bei dem Fähigkeit und Geschäftsmodell bereits zusammengefunden haben, sind die ReCreated Kristalle. Wenn die Glasschmelze anläuft, hat das Glas nicht sofort die nötige Qualität. Es entsteht Anlaufglas, Bruch, der eingeschmolzen werden müsste. Bis jemand die Idee hatte, damit anders umzugehen. „Eigentlich könnte ich das upcyceln, wieder ein Produkt draus machen und in die Farbglasproduktion reingehen“, sagt Schwarz. Heute ist das eine eigene Produktlinie für B2B und B2C. „Kommt beim Kunden sehr gut an.“
Für Laubscher schließt sich hier der Kreis. Chemische Verfahrenstechnik sei das Know-how des Hauses, also frage man, aus welchem Materialstrom ein Wertstrom werden kann, und diskutiere früh über Geschäftsmodelle. Meist mit Partnern, weil erst dann Synergie entstehe. „Es darf nicht zum Selbstzweck passieren“, sagt er auch hier. „Aber wenn aus der Nachhaltigkeit ein Geschäftsmodell entsteht, ist das für uns ein Punkt, auf den wir aufspielen wollen.“
Am Ende des Gesprächs sagt Laubscher, worum es ihm geht: „Wir sind ein Unternehmen mit einem sehr einzigartigen Produkt. Für uns ist es wichtig, als Innovation relevant zu bleiben und diese Einzigartigkeit immer wieder neu zu finden, in neuen Themen.“ Innovation werde hier nicht aus Spaß betrieben, sondern mit Seriosität. Und, sagt er nach einem Jahr in Wattens: „Es macht viel Spaß.“
Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.
13% der Investor:innen analysieren bei Startup-Investments keine Finanzkennzahlen
AI Kontextualisierung
Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?
Als KI kann ich keine Meinung äußern. Jedoch kann man sagen, dass dieser Artikel Auswirkungen auf das Startup-Ökosystem und die Art und Weise hat, wie Investoren Entscheidungen treffen. Die Tatsache, dass einige Investoren bei ihren Investitionsentscheidungen Finanzkennzahlen nicht berücksichtigen und das Managementteam des Startups als den wichtigsten Faktor betrachten, kann Auswirkungen auf die Kapitalallokation und die Performance von Startups haben. Dies kann auch Auswirkungen auf die Schaffung von Arbeitsplätzen und die Förderung von Innovationen haben.
13% der Investor:innen analysieren bei Startup-Investments keine Finanzkennzahlen
AI Kontextualisierung
Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?
Aus dem Artikel geht hervor, dass bei Startup-Investments in Europa das Managementteam des Startups der wichtigste Faktor ist. Viele Investoren vertrauen dabei auf ihr Bauchgefühl, anstatt auf Finanzkennzahlen zu achten, und viele legen Wert auf Empfehlungen aus ihrem professionellen Netzwerk und „Intros“ durch andere VC-Firmen oder Business Angels. Bei der Startup-Bewertung spielen der gewünschte Eigentumsanteil, die Bewertung vergleichbarer Investitionen und der voraussichtliche Exit eine wichtige Rolle. Der europäische Startup-Ökosystem hat Nachholbedarf gegenüber den USA in den Bereichen Kapitalmärkte und Exit-Bedingungen sowie Reife des Ökosystems, Private Limited Partner-Gelder und regulatorisches Umfeld.
13% der Investor:innen analysieren bei Startup-Investments keine Finanzkennzahlen
AI Kontextualisierung
Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?
Dieser Artikel ist für Innovationsmanager:innen relevant, da er Einblicke in die Investmententscheidungen von Risikokapitalgeber:innen gibt und die Faktoren beleuchtet, die für die Investoren bei der Auswahl von Startups entscheidend sind. Innovationsmanager:innen können dadurch ihr Verständnis für die Anforderungen von Investoren an Startups, insbesondere bezüglich des Managements, verbessern und ihr Wissen über die Bewertungskriterien von Startups erweitern. Darüber hinaus gibt die Studie Einsichten in die Struktur des europäischen Startup-Ökosystems und zeigt mögliche Bereiche auf, in denen Aufholbedarf besteht.
13% der Investor:innen analysieren bei Startup-Investments keine Finanzkennzahlen
AI Kontextualisierung
Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?
Die Studie von Speedinvest zeigt, dass das Managementteam für die meisten Investor:innen der wichtigste Faktor bei Startup-Investmententscheidungen ist, gefolgt von anderen Faktoren wie dem Dealflow und der Startup-Bewertung. Finanzkennzahlen spielen nicht für alle Investoren eine wichtige Rolle. Es gibt jedoch unterschiedliche Meinungen darüber, welche Aspekte im Termsheet verhandelbar sind. Zudem sehen viele Investor:innen Aufholbedarf des europäischen Startup-Ökosystems gegenüber den USA, insbesondere in den Bereichen Kapitalmärkte und Exit-Bedingungen.
13% der Investor:innen analysieren bei Startup-Investments keine Finanzkennzahlen
AI Kontextualisierung
Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?
Als Politiker:in ist es wichtig, das Startup-Ökosystem und die Investitionstrends im Blick zu haben, um die Rahmenbedingungen für junge Unternehmen und Risikokapitalgeber:innen entsprechend zu gestalten. Die Studienergebnisse zeigen, dass das Managementteam für Investitionsentscheidungen von größter Bedeutung ist und dass nicht alle Investor:innen Finanzkennzahlen bei ihren Entscheidungen berücksichtigen. Zudem zeigt die Studie, dass europäische Startups im Vergleich zu den USA noch Aufholbedarf in verschiedenen Bereichen haben, wie zum Beispiel bei Kapitalmärkten, Exit-Bedingungen und regulatorischem Umfeld.
13% der Investor:innen analysieren bei Startup-Investments keine Finanzkennzahlen
AI Kontextualisierung
Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?
Der Artikel beschreibt verschiedene Aspekte im Zusammenhang mit Startup-Investitionen, die laut einer Studie von Speedinvest von Investor:innen in ganz Europa berücksichtigt werden, wie zum Beispiel die Bedeutung des Managementteams, die Analyse von Finanzkennzahlen und die Faktoren, die bei der Startup-Bewertung eine Rolle spielen. Zudem zeigt die Studie auf, dass es in einigen Bereichen einen Aufholbedarf gegenüber den USA gibt und dass das europäische Ökosystem aufgrund kultureller Unterschiede und unterschiedlicher Reifegrade der Teil-Ökosysteme fragmentiert ist. Das Bigger Picture könnte sein, dass die Startup-Szene in Europa zwar vielversprechend ist, aber es in einigen Bereichen noch Verbesserungspotential gibt, um mit der Konkurrenz aus den USA mithalten zu können.