
20.09.2019

35 Mrd. US-Dollar Bewertung: Stripe gibt den Weg für FinTechs vor

Bei einer 250 Mio. US-Dollar-Finanzierungsrunde wurde das Silicon Valley-FinTech Stripe mit 35 Milliarden US-Dollar bewertet. Und es gibt noch viel Potenzial.
/artikel/stripe-weg-fuer-fintechs
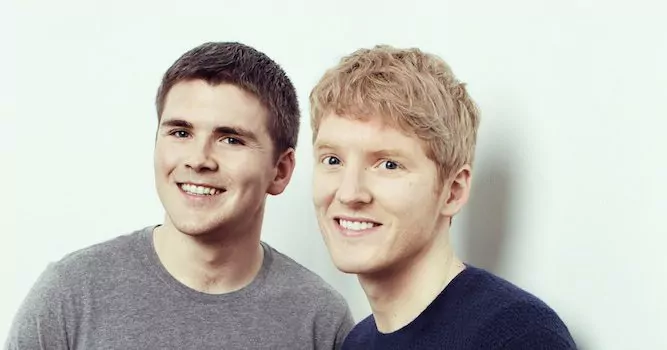
Die Stripe-Gründer Patrick und John Collison
(c) Stripe: Die Stripe-Gründer Patrick und John Collison

Unter den zehn wertvollsten börsennotierten Unternehmen der Welt war im zweiten Quartal 2019 ein Unternehmen aus dem Finanz-Bereich. Die Bank JP Morgan Chase aus den USA schaffte es auf den 10. Platz – im Vorquartal war kein Finanzinstitut in der Top-Liste vertreten. Die Entwicklung ist bekannt: In den vergangenen Jahren verdrängten die großen Tech-Konzerne aus den USA und China zusehends Öl-Konzerne, Mischkonzerne und eben auch Finanz-Konzerne von den oberen Plätzen.

+++ Fokus-Channel: FinTech +++

250 Mio. Dollar-Kapitalrunde: Stripe zieht fast mit Airbnb gleich

Von diesen Top-Platzierungen ist das (nicht börsennotierte) US-FinTech Stripe mit seiner Online-Payment-Lösung noch weit weg. Bei einer aktuellen Finanzierungsrunde durch General Catalyst, Sequoia und Andreessen Horowitz (u.a.) über 250 Millionen US-Dollar wurde das Unternehmen mit 35 Milliarden US-Dollar bewertet. Damit spielt es etwa in einer Kategorie mit Airbnb. Von JP Morgan Chase, mit einem Börsenwert von rund 360 Milliarden US-Dollar, ist das FinTech noch um knapp mehr als den Faktor 100 entfernt.

Am Anfang der Reise

Ob das B2B-Unternehmen Stripe es jemals in die obere Riege schaffen wird, ist freilich unklar. Die rasante Entwicklung der Bewertung – bei einer Kapitalrunde Anfang des Jahres lag sie noch bei 22,5 Milliarden US-Dollar – legt aber nahe, dass noch einige Plätze gutzumachen sind. Ein etwaiger Börsengang ist noch nicht einmal im Gespräch. Co-Founder und CEO John Collison sagt, es gebe noch keine diesbezüglichen Pläne. Das 2010 gegründete Unternehmen steht noch relativ am Anfang seiner Reise.

Amazon, Booking, Uber – die Kunden sind schon da

Dabei wurde ein denkbar guter Grundstein gelegt. Auf der Kundenliste des FinTechs mit seiner im Hintergrund laufenden Online-Payment-Lösung sind neben E-Commerce-Riese Amazon, Hotel-Buchungs-Weltmarktführer booking.com und Fahrtendienstriese Uber viele weitere Unternehmen, bei denen Online-Payment ein integraler Bestandteil des Konzepts ist. Die großen Fische als Kunden sind also schon da. Stripes weiteres Wachstum ist dementsprechend weniger von zusätzlichen Neukunden, als von einer Steigerung des Online-Payment-Volumens an sich abhängig. „Sogar jetzt, im Jahr 2019, finden noch weniger als acht Prozent des Handels online statt“, sagt John Collison anlässlich der aktuellen Kapitalrunde. „Wir investieren jetzt in den Aufbau der Infrastruktur, die den Internet-Handel im Jahr 2030 und darüber hinaus antreiben wird“.

Maximum an Skalierbarkeit

Wie viele andere FinTechs profitiert auch Stripe von einem simplen Faktum, das schon die großen Banken der Welt dorthin gebracht hat, wo sie sind: Konsumenten können sich etwa zwischen Auto, U-Bahn und Fahrrad oder zwischen Hotel, Privatquartier und Zeltplatz entscheiden – bezahlen müssen sie auf jeden Fall. Produkte kommen und gehen – Geld bleibt. Das Geschäft mit dem Geld und im speziellen Payment sind also nicht nur – langfristig und gesamt gesehen – krisensicher. Sie bieten auch das vielleicht höchste Maß an potenzieller Skalierbarkeit unter allen Branchen. Es gelingt Stripe bislang gut, das für sich zu nutzen.

Convenience und Sicherheit

Und der von Collison genannte Anteil des Online-Handels am gesamten Volumen zeigt: Das Wachstumsmöglichkeiten im Online-Payment, aber auch in anderen FinTech-Bereichen sind weiterhin enorm. Voraussetzung für den Erfolg ist es, mit einer Kombination aus Convenience und Sicherheit, die Kunden auf B2B- und B2C-Seite zufrieden zu stellen. Es ist die Herausforderung, die auch die Challenger-Banken im Großen und Ganzen gut meistern und damit, im Gegensatz zu Stripe, direkt die großen Banken angreifen.

Arbeite für alle, nicht gegen alle

Bloß: Die Challenger-Banken haben die Chance, sich im besten Fall in die Liste dieser großen Banken einzureihen, bzw. manche davon aus der Liste zu verdrängen. Lösungen wie Stripe hingegen können sich im besten Fall als Standard festsetzen, der von (fast) allen genutzt wird. Das US-FinTech ist auf dem besten Weg dorthin. Und es gibt damit den Weg für FinTechs im Jahr 2019 vor: Arbeite für alle, nicht gegen alle. Damit könnte Stripe als Unternehmen der Finanzbranche es auf Lange Sicht auch sehr weit nach oben schaffen.

⇒ Zur Page des Unternehmens

Redaktionstipps
Deine ungelesenen Artikel:
09.09.2026

Social Cycle: Ein Wiener Startup entwickelt neues System zum Pfandflaschensammeln

Pfandflaschen, die im Mistkübel landen, werden laut den Gründern Rafael Schwarz und Philipp Linsbichler bald der Vergangenheit angehören. Ihr Startup Social Cycle setzt auf ein neues Design, das bisherige Pfandringe in den Schatten stellen soll.
/artikel/social-cycle-ein-wiener-startup-entwickelt-neues-system-zum-pfandflaschensammeln
09.09.2026

Social Cycle: Ein Wiener Startup entwickelt neues System zum Pfandflaschensammeln

Pfandflaschen, die im Mistkübel landen, werden laut den Gründern Rafael Schwarz und Philipp Linsbichler bald der Vergangenheit angehören. Ihr Startup Social Cycle setzt auf ein neues Design, das bisherige Pfandringe in den Schatten stellen soll.
/artikel/social-cycle-ein-wiener-startup-entwickelt-neues-system-zum-pfandflaschensammeln
Die Gründer Rafael Schwarz und Philipp Linsbichler vor einem Sammelmodul | © Social Cycle

Jeder kennt es: Der Softdrink ist getrunken und übrig bleibt nur die leere Plastikflasche. Was soll man mit ihr machen? Wegwerfen und so Pfandsammlern die Arbeit erschweren oder doch bis zum nächsten Supermarkt gehen und dort die Flasche ordnungsgemäß retournieren? Genau diesem Problem nehmen sich die beiden Gründer von Social Cycle, Rafael Schwarz und Philipp Linsbichler, an. Sie haben ein System zum Pfandsammeln entwickelt, das herkömmliche Pfandringe ersetzen soll. Laut den Gründern ist es u.a. flexibler einsetzbar, sauberer und billiger.

Sammeln mit einer Röhre

Social Cycle setzt auf eine röhrenartige Konstruktion, in die leere Flaschen und Dosen gesteckt werden können. Ihr Sammelsystem ist wesentlich günstiger als herkömmliche Pfandringe. „Unser System kostet zwischen 79 und 99 Euro. Die Pfandringe kosten alleine in der Produktion schon 300 Euro, mit genau der gleichen Kapazität an Flaschen. Außerdem spart man sich die Montage“, sagt der Unternehmensberater. Die Sammelkonstruktionen von Social Cycle werden nämlich nur mit Schellen fixiert, was für zusätzliche Flexibilität sorge. „Du kannst dann einfach die Module z.B. vom Bahnhof abmontieren und dann bei einem Fest montieren“, erklärt Schwarz.

Zudem sei die Reinigung wesentlich einfacher als bei allen anderen Systemen am Markt. Weiters passen die Module laut dem Co-Founder besser ins Stadtbild als bisherige Sammelsysteme. „Wir haben auch das Feedback bekommen, dass es einfach viel besser im öffentlichen Raum ausschaut, was natürlich eins der größten Probleme bei den Pfandringen ist“, erklärt Schwarz.

So sehen die Sammelmodule von Social Cycle aus. | © Social Cycle

Wien als nächstes Ziel

Social Cycle ist bereits an über 150 Standorten in Österreich und Deutschland vertreten, unter anderem in Bregenz, Steyr und Kahl am Main. Nur in Wien fehlen noch jegliche Pfandsammelsysteme. Auf brutkasten-Anfrage erklärt das Büro des Wiener Klimastadtrats Jürgen Czernohorszky (SPÖ), dass Pfandsammelsysteme auch zur „Ablagerung sonstiger Abfälle“ verwendet würden, was zu höheren Reinigungskosten führe.

„Dabei haben wir eben unser System genau so entwickelt, dass es dieses Problem nicht gibt“, erklärt Schwarz. Ab September gebe es erneut Gespräche mit der SPÖ, den NEOS und den Grünen. Der 25-Jährige ergänzt: „Wir rechnen zu 100 Prozent mit einem positiven Ausgang. Wir sind wirklich überzeugt, dass es einfach eine perfekte Lösung auch für Wien ist.“

Dem Büro des Klimastadtrats sind Gespräche im Herbst nicht bekannt. Es erklärt, dass das Einwegpfand u. a. das Ziel verfolge, Getränkeverpackungen in den Recyclingkreislauf zurückzuführen. „Die Einführung von Pfandsammelbehältnissen würde diesem Grundgedanken entgegenstehen, da dadurch ein Anreiz entstehen kann, Pfandgebinde bewusst im öffentlichen Raum zurückzulassen und deren Rückführung auf Dritte zu verlagern“, ergänzt das Büro.

Präsenz in ganz Europa

Das im März 2026 gegründete Unternehmen finanziert sich mittels Bootstrapping. Investoren soll es keine geben. Als Kunden kommen für Social Cycle Städte, Gemeinden und Abfallverbände in Frage. Die Gründer wollen ihr Produkt durch konstantes Feedback verbessern und sich so gegenüber ihrer Konkurrenz durchsetzen. Dabei setzen sie auf Mundpropaganda, Medienberichte und die eigene Kommunikation z.B. mittels Mails. Schwarz und Linsbichler denken trotz langsamen Wachstums bereits an die nächsten großen Schritte. Das Startup soll u.a. nach Holland und Irland expandieren und seine Präsenz in Deutschland verstärken. Schwarz möchte mit dem Pfandsammelsystem auch in Hamburg und Berlin vertreten sein. „Unser Ziel ist es wirklich, dass unsere Module in die Infrastruktur eingebunden sind wie Mistkübel, in ganz Europa“, stellt der Co-Founder fest.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

35 Mrd. US-Dollar Bewertung: Stripe gibt den Weg für FinTechs vor

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

35 Mrd. US-Dollar Bewertung: Stripe gibt den Weg für FinTechs vor

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

35 Mrd. US-Dollar Bewertung: Stripe gibt den Weg für FinTechs vor

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

35 Mrd. US-Dollar Bewertung: Stripe gibt den Weg für FinTechs vor

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

35 Mrd. US-Dollar Bewertung: Stripe gibt den Weg für FinTechs vor

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

35 Mrd. US-Dollar Bewertung: Stripe gibt den Weg für FinTechs vor

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

35 Mrd. US-Dollar Bewertung: Stripe gibt den Weg für FinTechs vor

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

35 Mrd. US-Dollar Bewertung: Stripe gibt den Weg für FinTechs vor

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

35 Mrd. US-Dollar Bewertung: Stripe gibt den Weg für FinTechs vor