30.09.2020

„Startups können reichlich wenig zur Lösung der Umweltprobleme beitragen“

Felix Staeritz und Sven Jungmann erläutern in ihrem Buch "Fight Back Now", welche Schritte zur Lösung von Problemen im Umwelt- und Gesundheitsbereich nötig sind. Im Q&A erklären sie, warum Startups hier ihrer Meinung nach eine untergeordnete Rolle spielen und welche Technologien uns weiterbringen sollen.
/artikel/startups-umweltprobleme
Felix Staeritz und Sven Jungmann, die Autoren von
Felix Staeritz und Sven Jungmann, die Autoren von "Fight Back Now". (c) beigestellt

„Die Erfolgsrezepte aus der digitalen Plattform-Industrie der vergangenen zwei Jahrzehnte lassen sich nicht eins zu eins auf die Bereiche Klima und Gesundheit übertragen“, sagt Felix Staeritz der gemeinsam mit Sven Jungmann das Buch „FightBack Now“ geschrieben hat. Darüber hinaus überforderten diese komplexen Bereiche ausschließlich VC-finanzierte Startups, meint er weiters: Zu viele Stakeholder müssten eingebunden werden, zu viel Kapital sei – etwa für klinische Studien – erforderlich und zu viele kleinteilige regulative Anforderungen seien zu erfüllen, bevor erste Erlöse fließen.

Die beiden Autoren plädieren für die neue Asset Klasse „Corporate Venture Building“ und bieten einen Leitfaden, wie Konzerne gemeinsam mit erfolgreichen Unternehmern aus der Digitalindustrie in eigenen Ausgründungen jenseits des Kerngeschäfts neue Lösungen für Klima und Gesundheit entwickeln, vermarkten und skalieren. Ziel sei eine Optimierung des Bestands durch digitale, datenbasierte Vernetzungen – und damit verbundene Effizienzsprünge, wie es von den Autoren heißt.

Im Q&A mit dem brutkasten verraten die Autoren, was ihr Buch von anderen Umwelt-Ratgebern unterscheidet, welche Technologien zur Rettung des Planeten beitragen können, warum Startups dabei nach ihrer Ansicht eine untergeordnete Rolle spielen und wie sich die Coronakrise auf ihre Pläne auswirkt.

Ihr habt mit „FightBack Now“ einen Leitfaden für die Politik in den Bereichen Umwelt und Gesundheit geschrieben. Was unterscheidet dieses Buch von anderen Büchern zu diesem Thema, von denen in letzter Zeit ja recht viele geschrieben wurden?

Felix Staeritz: Zwei ganz wesentliche Dinge: Erstens haben uns 100 renommierte Persönlichkeiten aus Wirtschaft, Wissenschaft, Gesellschaft und Politik unterstützt. Unter anderem haben 50 Top-Entscheider wie etwa Martina Larkin vom World Economic Forum, Thomas Oglivie von DHL oder Planetly-Gründerin Anna Alex eigene inhaltliche Beiträge beigesteuert. FightBack ist also mehr als nur ein Buch, sondern eine Multi-Stakeholder-Plattform. Zweitens haben wir einen konkreten Leitfaden entwickelt, wie Konzerne ihre vorhandenen Assets wie Kapital, Netzwerke, Expertise gemeinsam mit Europas erfolgreichen Tech-Gründern nutzen können, um die Zukunft durch digitale Transformation zum Wohl unseres Planeten und der Weltbevölkerung zu gestalten.

Wer hat sonst noch an diesem Buch mitgewirkt, und warum?

Sven Jungmann: Unsere Liste reicht von den bereits erwähnten Personen zu Wissenschaftlerinnen wie Rita McGrath, Professorin an der Columbia Business School, zu Bertelsmann-Gesellschafterin Brigitte Mohn oder auch Daimlers Head of Digital Transformation Sascha Pallenberg. Wir alle teilen eine gemeinsame Überzeugung: Zeiten der Krisen sind auch Zeiten der Chance. Es ist die Verantwortung und Pflicht der globalen Top-Entscheider, die Zukunft durch Digitalisierung zu gestalten. In der aktuellen Situation fallen moralischer Imperativ in Hand mit unternehmerischen Opportunitäten in Klima und Gesundheits relevanten Wachstumsmärkten.

Basierend auf den Erkenntnissen Eurer Recherchen: Wie können Startups zur Lösung der Probleme im Umwelt- und Gesundheitsbereich beitragen?

Felix Staeritz: Reichlich wenig, um ganz ehrlich zu sein. Die Herausforderungen sind systemisch, was so viel bedeutet, als dass sich Unternehmen in stark regulierten und hochkomplexen Bereichen bewegen, in denen sie mit relevanten Stakeholdern interagieren müssen. Ihre Prototypen werden den Compliance-Anforderungen der Regulierer und Konzerne schlicht nicht gerecht.

Startups können nicht einfach alleine vorpreschen und erwarten, dass das eigene Produkt einen kometenhaften Aufstieg hinlegt.

Sven Jungmann

Sven Jungmann: Um etwa digitale Gesundheitslösungen zu vermarkten, muss man systemisch denken und Krankenkassen, Ärzte, Patienten oder Versicherer an einen Tisch holen und ihren hohen Erwartungen an wissenschaftliche Wirksamkeitsnachweise gerecht werden. Es geht ja nicht darum, ob irgendein Paket ankommt, sondern im Zweifelsfall um Menschenleben. Und sagt einer dieser Player nein, hat das Produkt keine Chance. Ohne Arzt kein Zugang zum Patienten. Ohne Krankenkasse keine Abrechnung. Ohne Patienten kein Markt. Startups können nicht einfach alleine vorpreschen und erwarten, dass das eigene Produkt einen kometenhaften Aufstieg hinlegt.

Welche Geschäftsmodelle und Technologien könnten bei der Lösung der Probleme zur Anwendung kommen?

Felix Staeritz: Digitale Plattformen sind hier von zentraler Bedeutung. Sie optimieren den Bestand umgehend und zwar durch eine bessere Orchestrierung des Status Quo. Wir können nicht einfach Krankenhäuser, Immobilien, Autos oder Kratftwerke von heute auf morgen einreißen oder einstampfen und von Null neu aufbauen. Um mit dem erforderlichen Tempo und weltweitem Impact vorzugehen, müssen wir überlegen, wie wir schlagartig für mehr Effizienz sorgen. Mit dem, was wir haben. Digitale Plattformen sind der Schlüssel dafür.

Sven Jungmann: Als Arzt habe ich täglich ein paar Stunden damit verbracht, Papierkram zu administrieren. Das ist ein ganz einfaches Beispiel, in dem digitale und intelligente Lösungen das handelnde Personal entlasten können. Überhaupt wird die Digitalisierung für ein ganz neues Verständnis von Gesundheit sorgen. Oft kommen Krankheiten gar nicht erst zum Ausbruch, sondern werden bereits präventiv verhindert. Value Based Healthcare identifiziert immer die möglichst günstigste Lösung mit dem möglichst besten Outcome und rückt den Menschen wie das Behandlungserlebnis in den Fokus. Digitale Gesundheitsplattformen leisten dafür einen wesentlichen Beitrag.

Was hindert die Beteiligten derzeit noch an der Umsetzung der Modelle?

Felix Staeritz: Konzernvorstände haben jahrzehntelang basierend auf bestehenden empirischen Daten möglichst exakt zukünftige Entwicklungen prognostiziert. Eine Umsatzabweichung im niedrigen einstelligen Bereich gilt in dieser Welt als gescheitert. Bauen wir allerdings komplett neue digitale Plattformen, brauchen wir das Mindset von Tech-Gründern. Empirische Daten fehlen, der Blick in die Glaskugel wird bei gänzlich neuen Dingen nicht gelingen – zumindest nicht so exakt wie es Konzernvorstände bis dato gewohnt sind. Stattdessen müssen die neuen Digital-Ventures ihre Aktivitäten agil an die kontinuierlichen Entwicklungen am Markt anpassen, im Fokus dabei immer das Kundenbedürfnis. Nach den ersten großen Erfolgen steht der endgültige Durchbruch von diesem Corporate Venture Building kurz bevor – beispielsweise ist Ping An in China von einem Versicherer zu einem Tech-Konzern transformiert. Ein anderes Beispiel ist Solytic, das wir gemeinsam mit Vattenfall aufgebaut haben und das heutzutage das am schnellsten wachsende Solar-Software-Unternehmen ist.

Abschließend: Wird die aktuelle Coronakrise eher ein Treiber – nach dem Motto „Zwei Krisen mit einer Klappe“ – oder ein Hemmnis für die Umsetzung entsprechender Maßnahmen sein?

Sven Jungmann: Im Gesundheitswesen ist meine große Hoffnung, dass sich Covid-19 als ein Türöffner für den Durchbruch digitaler Gesundheitslösungen erweist. Ihr Potenzial hat sich an der einen oder anderen Stelle bereits angedeutet, auch wenn wir es bei weitem noch nicht ausgeschöpft haben. Beispielsweise in der Telemedizin. Wir werden bald den Tag erleben, an dem jeder von uns seinen eigenen Digital-Doktor in der Tasche trägt.

Felix Staeritz: Ich teile diesen Optimismus. Radikale Risikominimierung verbunden damit, das eigene Kerngeschäft auf Teufel komm raus bewahren zu wollen, ist in einer sich rasant wandelnden Welt das größte Risiko. Glücklicherweise haben die meisten Konzernlenker inzwischen erkannt, dass sie Wege finden müssen, um jenseits ihres Kerngeschäfts neue digitale Geschäftsmodelle für zukünftige Erlösquellen aufzubauen. Mit Corporate Venture Building haben wir jetzt die Antwort gefunden, wie dieser Weg in der Kürze der Zeit, die uns durch den Klimawandel verbleibt, gelingt.

Über die Gesprächspartner

Felix Staeritz arbeitet als Gründer von FoundersLane, dem führenden Corporate Venture Builder für Climate und Health, Hand in Hand an den nächsten technologischen Innovationen mit 30 von Forbes gelisteten Unternehmen. Als ehemaliger Gründer und Entrepreneur – unter anderem führte er Unternehmen bis zum IPO – sowie als Business Angel und Investor weiß er, wann VC-finanzierte Startups an ihre Grenzen stoßen. Angetrieben von der Frage, wie Lösungen in kurzer Zeit umgesetzt werden können, sucht er daher nach Wegen, die Stärken von Konzernen und Entrepreneuren zu vereinen. Als Mitglied im Digital Leader Board des World Economic Forums ist sein Kernanliegen, die großen Herausforderungen der Gesellschaft durch Innovation zu lösen. Auch als Board-Mitglied großer europäischer Konzerne, unter anderem bei Vattenfall, setzt er sich für diese Mission ein.

Sven Jungmann ist promovierter Arzt und Entrepreneur. Bei FoundersLane, dem führenden Corporate Venture Builder für Climate und Health, verantwortet er als Partner die gesamte Gesundheitssparte. Ein wichtiger Teil seiner Rolle ist die Ausbildung von ‘Digitalmediziner*innen’, da das bisherige Medizinstudium nicht auf die zunehmend gefragten Berufsfelder in der Digitalisierung vorbereitet.

Nach mehreren Jahren in der Patientenversorgung bei der Charité und Helios, unter anderem in der Notaufnahme und Lungenkrebsstation, wurde Sven Mitglied der erweiterten Geschäftsführung und später Chief Medical Officer von smart Helios, der digitalen Ausgründung von Europas größtem privaten Klinikbetreiber. In diesem Zusammenhang verantwortete er unter anderem das Analysieren von 250.000 anonymisierten Patientendaten und Entwickeln einer Machine-Learning basierten digitalen Lösung.

Neben seinem Doktor in Medizin trägt Sven einen Master-Titel in Public Policy und einen in Public Health sowie ein Diplom in Entrepreneurship mit Schwerpunkt auf Healthcare der University of Campridge. 2017 wurde er vom Handelsblatt zu den Top 100 der smartesten Innovatoren Deutschlands gelistet.
Deine ungelesenen Artikel:
07.09.2026

Vom globalen Poker-Ass zum Dachfonds-Gründer: Fedor Holz im Interview

Er machte als einer der weltbesten Poker-Spieler ein Vermögen, danach wurde er Startup-Gründer und dann Investor. Nun startet Fedor Holz gemeinsam mit Christoph Zöller den Fund of Funds Drafted Ventures. Wir sprachen mit ihm über seinen außergewöhnlichen Werdegang und die Strategie hinter dem neuen Dachfonds.
/artikel/vom-globalen-poker-ass-zum-dachfonds-gruender-fedor-holz-im-interview
07.09.2026

Vom globalen Poker-Ass zum Dachfonds-Gründer: Fedor Holz im Interview

Er machte als einer der weltbesten Poker-Spieler ein Vermögen, danach wurde er Startup-Gründer und dann Investor. Nun startet Fedor Holz gemeinsam mit Christoph Zöller den Fund of Funds Drafted Ventures. Wir sprachen mit ihm über seinen außergewöhnlichen Werdegang und die Strategie hinter dem neuen Dachfonds.
/artikel/vom-globalen-poker-ass-zum-dachfonds-gruender-fedor-holz-im-interview
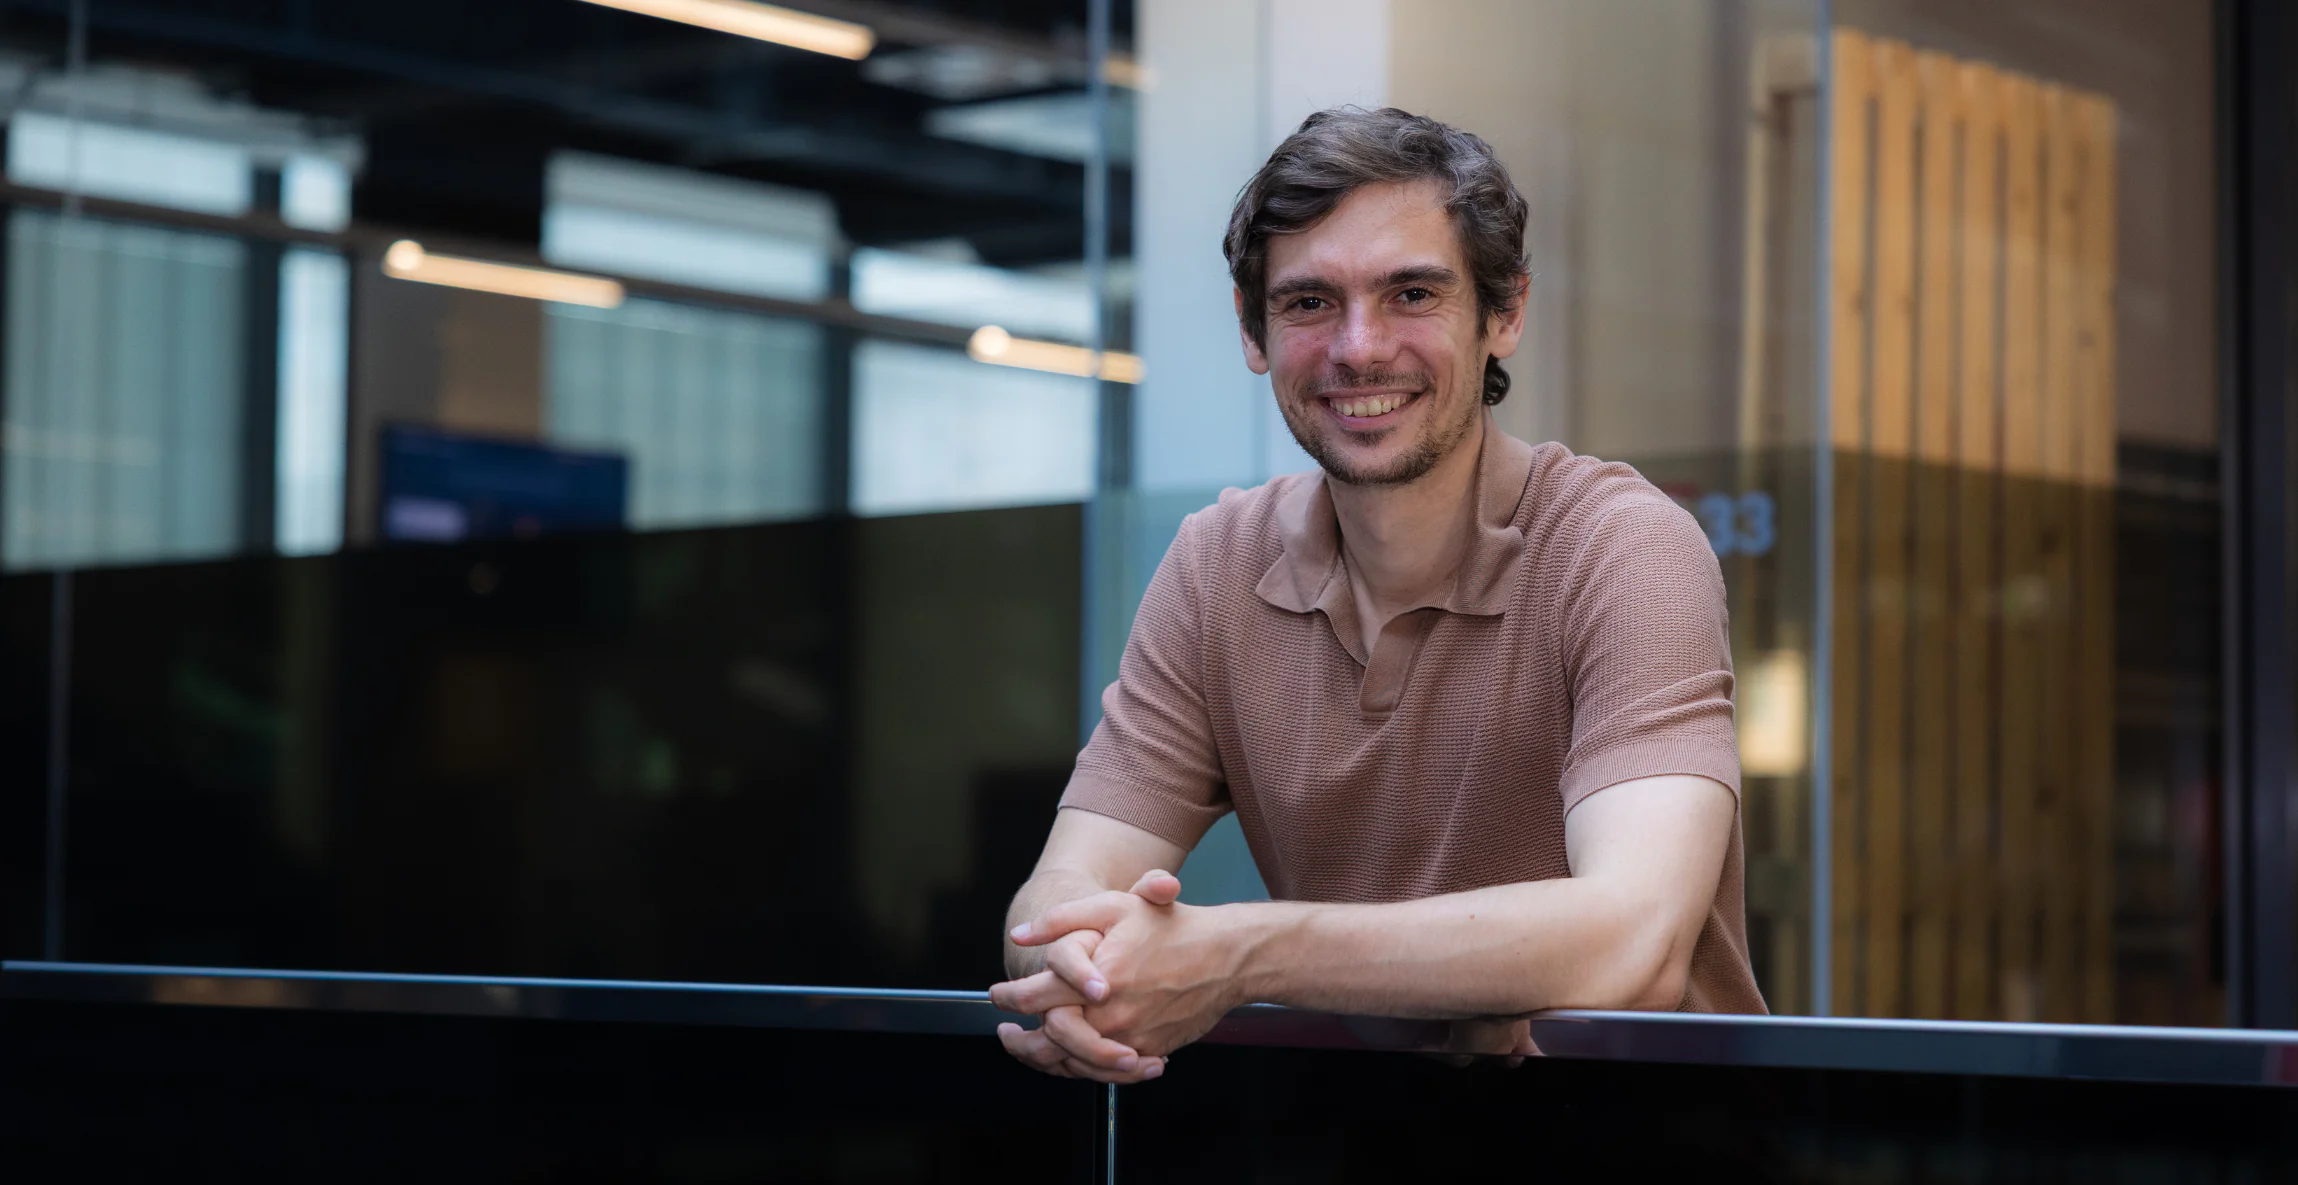
Fedor Holz | (c) Haris Dervisevic / brutkasten

Mit Anfang 20 führte er die Poker-Weltrangliste an und erspielte insgesamt Preisgelder im mittleren zweistelligen Millionenbereich. Doch nach nur wenigen Jahren widmete sich Fedor Holz anderen Herausforderungen. Seine zwei Startups gründete der deutsche Wahl-Wiener in der österreichischen Hauptstadt. Als Investor stieg er bei rund 30 Startups und 20 Fonds ein. Die daraus gewonnene Expertise setzt er nun gemeinsam mit seinem Freund und Geschäftspartner Christoph Zöller im Fund of Funds „Drafted Ventures“ mit Sitz im deutschen Heidelberg um. Im Interview erzählte uns Holz mehr über seine Beweggründe und seine Strategie.


brutkasten: Du hast als Poker-Spieler internationale Bekanntheit erlangt . Vor zehn Jahren hast du dann zum ersten Mal ein Unternehmen gegründet. Wie war das damals?

Fedor Holz: Genau, da war ich sehr unerfahren. Ich war Anfang 20 und wir hatten eine ganz typische Startup-Reise. Ich habe mit dem Pokern aufgehört und meine erste Firma gegründet: Primed Mind. Das war sehr ähnlich zu Headspace [Anm. bekannte Meditations-App], die eine starke Konkurrenz waren. Wir hatten eine sehr gute Anfangs-Traction. Dann haben wir die Series A nicht bekommen, das Blatt aber noch gedreht und die Firma profitabel gemacht, bevor ich den Großteil meiner Anteile verkauft habe.

Die zweite Gründung, Pokercode, folgte 2019. Das war ein ganz anderer Hintergrund und rund um meine eigene Brand aufgebaut. Aus dem anfänglichen Masterclass-Kurs wurde ein breiteres Produkt und schließlich eine Mitgliedschaft. Kurzfristig hat uns das Umsatz gekostet, langfristig hat es das Produkt deutlich besser gemacht. Das Team führt das heute komplett eigenständig und ich bin seit zwei Jahren operativ nicht mehr involviert.

Du hast in dieser Zeit aber auch Einzel-Business-Angel-Investments in Startups gemacht, oder?

Ich habe mittlerweile wirklich viele Investments gemacht. Ich schätze es sind etwa 30 Direktinvestments und 20 Fondsinvestments über die letzten zehn Jahre.

Und nun gründest du selbst einen VC-Fonds, genauer gesagt einen Fund of Funds. Was kannst du uns dazu erzählen?

Das ist aus meiner eigenen Investmentstrategie heraus gewachsen. Als ich mit Anfang 20 sehr viel Geld beim Pokern verdiente, verspürte ich einen großen Druck, dieses Vermögen sinnvoll anzulegen. Aktien und Private Equity wirkten auf mich etwas altbacken, Venture Capital schien mir dagegen viel näher an den Gründern zu sein – in deren Rolle ich mich potenziell auch selbst sah.

Über die letzten zehn Jahre habe ich als Investor und Gründer viel gelernt. Beim Pokern ist es sehr wichtig, Vergleichswerte zu kalibrieren: Was ist gut, was ist herausragend? Genau diese Vergleichswerte fehlten mir anfangs. Erst mit der Zeit habe ich besser einschätzen können, wie ein wirklich guter Founder oder Investor aussieht. Heute liegt meine Messlatte hoch. Ich möchte viele gute potenzielle Investments sehen und nur die besten daraus auswählen.

Dabei habe ich gemerkt, dass für mich Fondsinvestments sinnvoller sind. Mit einzelnen Direktinvestments bin ich weit weg von einer statistisch relevanten Strategie. Deshalb habe ich gemeinsam mit meinem guten Freund Christoph Zöller unseren Dach-Fonds Drafted Ventures gestartet. Wir haben gerade unser First Closing mit 15 Millionen gezeichnet; das Hardcap liegt bei 25 Millionen. Wir werden jeweils rund eine Million Euro in etwa 20 der besten frühphasigen Venture-Capital-Fonds investieren. Wenn diese wiederum in je 20 Companies investieren, haben wir ein Portfolio von 400 Startups. Das bringt eine hervorragende Streuung und ermöglicht es, eine deutlich diversifiziertere VC-Allokation zu haben.

Heißt das, du wirst keine Direct Investments in Startups mehr machen?

Teilweise ja, wir schließen es nicht komplett aus. Wir machen über unseren Fonds gezielte Co-Investments in Portfolio-Companies unserer Fondsmanager. Ein Beispiel ist unsere Beteiligung an Conduct AI, die für alte SAP-Systeme einen „Explainable Layer“ mit KI bauen. Da ein uns sehr naher Fonds dort der erste Investor war, hatten wir früh tiefe Einblicke und Vertrauen auf beiden Seiten. Wir investieren hier nicht in der Pre-Seed-Phase, sondern in wachstumsstarke Firmen mit Millionenumsätzen.

Private Ausnahmen, die nicht in dieses Profil passen, mache ich weiterhin über eigene Vehikel. Das ist aber nur noch ein kleiner Teil, da mein Fokus auf dem Fonds liegt.

Wie bist du als Privatinvestor? 30 Portfolio-Companies können ja extrem viel Arbeit sein. Wie aktiv bist du da involviert?

Man muss bedenken, dass sich das über einen langen Zeitraum aufgebaut hat und manches auch schon abgeschrieben ist. Ich pflege zu zwei oder drei Gründern eine sehr enge Beziehung mit regelmäßigem Austausch. Bei den restlichen bin ich eher passiv und bringe mich nur ein, wenn konkrete Themen oder Probleme aufkommen.

Wird euer Fund of Funds in Europa oder global investieren?

Wir zielen auf 50 Prozent Europa und 50 Prozent USA ab, mit einer kleinen Allokation für spannende Märkte wie Lateinamerika, Israel oder Indien. Da wir extrem return-getrieben sind, suchen wir weltweit nach den absolut besten Early-Stage-Investoren.

Ein wichtiges Kriterium: Wir investieren nur in Fonds unter 100 Millionen Dollar Volumen. Außerdem schließen wir Fonds mit einem Investmentkomitee (IC) aus. Unsere These basiert auf der herausragenden Qualität einzelner Manager. In Komitees entsteht oft Bias; häufig setzt sich einfach die lauteste Person durch oder es werden nur „sichere“, konsensfähige Deals durchgewunken. Bridgewater analysiert nicht umsonst seine Meetings mit KI, um diesen Bias zu vermeiden. Deshalb fokussieren wir uns auf Solo-GPs oder Zweier-Teams, wo die finale Entscheidung direkt bei den Managern liegt. Strukturell bedeutet das, dass diese Fonds meistens zwischen 10 und 50 Millionen groß sind, mit wenigen größeren Ausnahmen.

Sind da viele First-Time Fund Manager dabei?

Ja, von unseren bisherigen neun Commitments sind drei First-Time Manager. Wir investieren grundsätzlich in keine Fonds, die älter als die dritte Generation sind. Über 10 bis 15 Jahre einen absoluten Top-Dealflow aufrechtzuerhalten, ist ein ziemlicher Grind. Zudem ist Venture Capital auch eine Altersfrage: Der Zugang zur jeweils nächsten Founder-Generation ist ein eigener Skill, den nicht jeder über 15 Jahre hält. 

Was ist dabei euer eigener Wettbewerbsvorteil, eure Edge?

Unsere Edge ist, dass wir einen starken Dealflow haben und oft den Aufwand betreiben, den andere scheuen. Ich kenne nicht viele europäische Investoren mit exzellenten US-Connections, weil das ständige Präsenz vor Ort erfordert. In Amerika sind die Intensität und die „Capital Velocity“ – die Geschwindigkeit, mit der sich Geld bewegt – viel höher. 

Wenn beispielsweise ein 24-Jähriger aus dem OpenAI-Umfeld einen 10-Millionen-Fonds auflegt und Top-Leute investieren, wollen wegen des Signaling-Effekts plötzlich viele andere rein. In solchen stark umkämpften Situationen geht es nur über echte Beziehungen und Schnelligkeit. Diesen extremen Wettbewerb auf der LP-Seite gibt es in Europa selten.

Gehen andere LPs das Ganze vielleicht manchmal zu unprofessionell an?

Viele Investoren machen Investments nicht in Vollzeit und investieren in vereinzelte Startups oder Fonds aus ihrem nahen Umfeld. Dementsprechend fehlt es oft an Dealqualität und Diversifikation. Wenn dann nicht ein glücklicher Treffer dabei ist, dann geht die Motivation weiter zu investieren leider oft verloren. Das ist völlig verständlich, niemand macht das nebenbei gut – genau die Lücke wollen wir schließen.

In dieser Größenordnung, wo wirklich alles am GP liegt, kann man das wahrscheinlich mit der Seed-Phase eines Startups vergleichen…

Der Vergleich passt sehr gut. Das Durchschnittsalter unserer Manager liegt zwischen 28 und 35 Jahren. Sie brauchen den Biss eines Gründers, aber eben auch schon echte Erfahrung und Kompetenz. Wir mögen Ex-Founder, die zehn Jahre operativ gearbeitet haben und jetzt zum Beispiel Biotech-Startups in Boston scouten. Aber auch ehemalige Investoren von Top-Fonds wie Sequoia, die sich selbstständig machen, passen in unser Profil.

Sind auch Leute mit Domänenexpertise, zum Beispiel ein ehemaliger Top-Manager in der Pharmaindustrie, gute Fund Manager?

Ein bestimmtes Profil garantiert noch keinen Erfolg. Das Wichtigste ist, dass der Manager einen sehr hohen Qualitätsanspruch hat, mit den Foundern connecten kann und ihre Sprache spricht. Ein Investor, der frische MIT-Absolventen sucht, braucht einen anderen Zugang als jemand, der in etablierte „Second Time Founder“ Mitte 30 investiert.

Das zeigt, dass es ein extremes „People Business“ ist…

Absolut, aber Soft Skills sind am Ende nur Multiplikatoren. Die Basis ist opportunistisches Denken und die Fähigkeit, Qualität schnell zu erkennen. Die Qualitäten eines guten Investors unterscheiden sich von denen eines guten Gründers.

Hummingbird Ventures, die über mehrere Fondsgenerationen fantastische Returns erzielen, suchen zum Beispiel ganz gezielt nach „unbequemen“, edgy Gründern, mit denen man vielleicht nicht unbedingt ein Bier trinken gehen möchte, die aber sofort zur Sache kommen. Als Investor musst du nicht unbedingt 70 Stunden arbeiten, sondern kannst in 40 fokussierten Stunden viel Wert für dein Portfolio liefern. Die einzelnen Investmententscheidungen sind ausschlaggebend. Außerdem ist es ein hartes Signaling- und Reputations-Spiel, bei dem du im Wettbewerb mit anderen Investoren die besten Deals gewinnen musst.

Beurteilst du die Fondsinvestments ausschließlich nach dem potenziellen Return, oder gibt es technologische Spezifikationen, etwa dass ihr nur in KI oder Quantencomputer investiert?

Wir investieren hauptsächlich in Frontier-Technologie-Fonds und achten dabei primär auf zwei Säulen: die Investmentfähigkeit des Managers und strukturelle Vorteile.

Erstens brauchen wir Manager, die dank eines großen Erfahrungsschatzes Qualität sofort erkennen, sich aber nicht blind in Startups verlieben, sondern gleichzeitig das Pricing im Blick behalten. Wenn du 500 Optionen siehst, macht es einen enormen Unterschied, ob du auf einer Bewertung von 15 oder 30 Millionen investierst. Zudem müssen die Manager in der Lage sein, mit wenig Zeiteinsatz großen Wert zu stiften, etwa durch hochkarätige Introductions für neue Mitarbeiter oder zu guten Funds für Follow-on-Runden.

Zweitens suchen wir immer nach strukturellen Marktvorteilen. Das kann ein geografischer Vorteil sein, wie etwa in Boston: Dort gibt es Top-Talente, aber einige der großen Tier-1-VCs haben ihren Fokus auf San Francisco gelegt, wodurch die Bewertungen im direkten Vergleich niedriger sind. Ähnliches gilt für Indien, wo exzellent ausgebildete Tech-Talente günstig zu finden sind. Bringst du so einen Founder in die USA, hast du sofort einen potenziellen Bewertungs-Uplift. Solche strukturellen asymmetrischen Vorteile wollen wir sehen – so wie Y Combinator extrem günstig an gute Assets kommt, weil ihre Finanzierungsstruktur ihnen einen riesigen Wettbewerbsvorteil bietet.

Wie macht ihr bei kleineren Fonds, die kaum Marketingbudgets haben, überhaupt das Sourcing? Wie findet ihr die global?

Marketing spielt bei uns keine relevante Rolle. Zu 70 Prozent läuft das über direkte Relationships. Die Incentives sind perfekt aligned: Wenn unsere GPs einen anderen brillanten Fondsmanager treffen, stellen sie ihn uns vor. Auf der LP-Ebene sind sie ja keine Konkurrenten. Wir bekommen durch unser Netzwerk von mehreren Dutzend Leuten so viele gute Intros, dass wir unsere Pipeline straff managen und den Großteil absagen müssen.

Ist das eine aktuelle Dynamik, dass es mehr spezialisierte kleine Fonds geben wird und nicht mehr so große Strukturen?

Zum Teil schon, aber kleine Fonds haben es aktuell auch sehr schwer beim Fundraising, weil die Qualität heute viel härter hinterfragt wird. Wer heute in Deutschland einen 100- bis 200-Millionen-Fonds für Series-A-Runden auflegt, konkurriert bei Top-Startups direkt mit amerikanischem Geld.

Da stellt sich schnell die Frage nach der echten Edge. Generalistische Fonds haben oft kein starkes Signal mehr im Markt und Investoren werden skeptisch, wenn nach zehn Jahren die Rendite ausbleibt. Venture Capital verzeiht Mittelmäßigkeit nicht: Ein durchschnittlicher Fonds liefert am Ende nur die Rendite des Aktienmarkts oder weniger, allerdings mit deutlich höherem Risiko. Nur die echten Outlier bringen die Performance, für die sich das Risiko lohnt. Genau deshalb ist Selektion alles und genau das ist unser Fokus.

Wer sind die LPs bei euch?

Ohne Namen zu nennen: Es ist ein Mix aus erfahrenen Unternehmern – Leuten, die selbst Firmen aufgebaut und verkauft haben –, Family Offices und Menschen aus unserem langjährigen Umfeld, die unsere Entwicklung von Anfang an verfolgt haben. 

Zum Abschluss: Was hast du als Ziele definiert?

Mein Ziel ist es, mittelfristig einen zweiten größeren Fonds aufzulegen. Ich möchte das aber nicht künstlich aufblähen; wir wollen die Entscheidungen so lange wie möglich zu zweit oder maximal zu dritt treffen und dafür einfach größere Tickets schreiben und uns stetig weiterentwickeln.

Für unsere Investoren wollen wir das Maximum herausholen. Wir als GPs haben 1,5 Millionen Euro eigenes Geld investiert und haben eine Hurdle Rate von 8 Prozent eingebaut. Das heißt, erst wenn unsere Investoren mehr als 8 Prozent jährliche Rendite machen, greift unsere Gewinnbeteiligung überhaupt. Mich würde selbst kein Vehikel interessieren, bei dem den Leuten nur Gebühren aus der Tasche gezogen werden. Es ist absolut leistungsorientiert: Wenn wir einen guten Fonds bauen, haben alle Spaß – wenn nicht, dann eben nicht.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

„Startups können reichlich wenig zur Lösung der Umweltprobleme beitragen“

  • „Die Erfolgsrezepte aus der digitalen Plattform-Industrie der vergangenen zwei Jahrzehnte lassen sich nicht eins zu eins auf die Bereiche Klima und Gesundheit übertragen“, sagt Felix Staeritz der gemeinsam mit Sven Jungmann das Buch „FightBack Now“ geschrieben hat.
  • Darüber hinaus überforderten diese komplexen Bereiche ausschließlich VC-finanzierte Startups, meint er weiters: Zu viele Stakeholder müssten eingebunden werden, zu viel Kapital sei – etwa für klinische Studien – erforderlich und zu viele kleinteilige regulative Anforderungen seien zu erfüllen, bevor erste Erlöse fließen.
  • Die beiden Autoren plädieren für die neue Asset Klasse „Corporate Venture Building“ und bieten einen Leitfaden, wie Konzerne gemeinsam mit erfolgreichen Unternehmern aus der Digitalindustrie in eigenen Ausgründungen jenseits des Kerngeschäfts neue Lösungen für Klima und Gesundheit entwickeln, vermarkten und skalieren.
  • Ziel sei eine Optimierung des Bestands durch digitale, datenbasierte Vernetzungen – und damit verbundene Effizienzsprünge, wie es von den Autoren heißt.
  • Im Q&A mit dem brutkasten verraten die Autoren, was ihr Buch von anderen Umwelt-Ratgebern unterscheidet, welche Technologien zur Rettung des Planeten beitragen können, warum Startups dabei nach ihrer Ansicht eine untergeordnete Rolle spielen und wie sich die Coronakrise auf ihre Pläne auswirkt.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Startups können reichlich wenig zur Lösung der Umweltprobleme beitragen“

  • „Die Erfolgsrezepte aus der digitalen Plattform-Industrie der vergangenen zwei Jahrzehnte lassen sich nicht eins zu eins auf die Bereiche Klima und Gesundheit übertragen“, sagt Felix Staeritz der gemeinsam mit Sven Jungmann das Buch „FightBack Now“ geschrieben hat.
  • Darüber hinaus überforderten diese komplexen Bereiche ausschließlich VC-finanzierte Startups, meint er weiters: Zu viele Stakeholder müssten eingebunden werden, zu viel Kapital sei – etwa für klinische Studien – erforderlich und zu viele kleinteilige regulative Anforderungen seien zu erfüllen, bevor erste Erlöse fließen.
  • Die beiden Autoren plädieren für die neue Asset Klasse „Corporate Venture Building“ und bieten einen Leitfaden, wie Konzerne gemeinsam mit erfolgreichen Unternehmern aus der Digitalindustrie in eigenen Ausgründungen jenseits des Kerngeschäfts neue Lösungen für Klima und Gesundheit entwickeln, vermarkten und skalieren.
  • Ziel sei eine Optimierung des Bestands durch digitale, datenbasierte Vernetzungen – und damit verbundene Effizienzsprünge, wie es von den Autoren heißt.
  • Im Q&A mit dem brutkasten verraten die Autoren, was ihr Buch von anderen Umwelt-Ratgebern unterscheidet, welche Technologien zur Rettung des Planeten beitragen können, warum Startups dabei nach ihrer Ansicht eine untergeordnete Rolle spielen und wie sich die Coronakrise auf ihre Pläne auswirkt.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Startups können reichlich wenig zur Lösung der Umweltprobleme beitragen“

  • „Die Erfolgsrezepte aus der digitalen Plattform-Industrie der vergangenen zwei Jahrzehnte lassen sich nicht eins zu eins auf die Bereiche Klima und Gesundheit übertragen“, sagt Felix Staeritz der gemeinsam mit Sven Jungmann das Buch „FightBack Now“ geschrieben hat.
  • Darüber hinaus überforderten diese komplexen Bereiche ausschließlich VC-finanzierte Startups, meint er weiters: Zu viele Stakeholder müssten eingebunden werden, zu viel Kapital sei – etwa für klinische Studien – erforderlich und zu viele kleinteilige regulative Anforderungen seien zu erfüllen, bevor erste Erlöse fließen.
  • Die beiden Autoren plädieren für die neue Asset Klasse „Corporate Venture Building“ und bieten einen Leitfaden, wie Konzerne gemeinsam mit erfolgreichen Unternehmern aus der Digitalindustrie in eigenen Ausgründungen jenseits des Kerngeschäfts neue Lösungen für Klima und Gesundheit entwickeln, vermarkten und skalieren.
  • Ziel sei eine Optimierung des Bestands durch digitale, datenbasierte Vernetzungen – und damit verbundene Effizienzsprünge, wie es von den Autoren heißt.
  • Im Q&A mit dem brutkasten verraten die Autoren, was ihr Buch von anderen Umwelt-Ratgebern unterscheidet, welche Technologien zur Rettung des Planeten beitragen können, warum Startups dabei nach ihrer Ansicht eine untergeordnete Rolle spielen und wie sich die Coronakrise auf ihre Pläne auswirkt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Startups können reichlich wenig zur Lösung der Umweltprobleme beitragen“

  • „Die Erfolgsrezepte aus der digitalen Plattform-Industrie der vergangenen zwei Jahrzehnte lassen sich nicht eins zu eins auf die Bereiche Klima und Gesundheit übertragen“, sagt Felix Staeritz der gemeinsam mit Sven Jungmann das Buch „FightBack Now“ geschrieben hat.
  • Darüber hinaus überforderten diese komplexen Bereiche ausschließlich VC-finanzierte Startups, meint er weiters: Zu viele Stakeholder müssten eingebunden werden, zu viel Kapital sei – etwa für klinische Studien – erforderlich und zu viele kleinteilige regulative Anforderungen seien zu erfüllen, bevor erste Erlöse fließen.
  • Die beiden Autoren plädieren für die neue Asset Klasse „Corporate Venture Building“ und bieten einen Leitfaden, wie Konzerne gemeinsam mit erfolgreichen Unternehmern aus der Digitalindustrie in eigenen Ausgründungen jenseits des Kerngeschäfts neue Lösungen für Klima und Gesundheit entwickeln, vermarkten und skalieren.
  • Ziel sei eine Optimierung des Bestands durch digitale, datenbasierte Vernetzungen – und damit verbundene Effizienzsprünge, wie es von den Autoren heißt.
  • Im Q&A mit dem brutkasten verraten die Autoren, was ihr Buch von anderen Umwelt-Ratgebern unterscheidet, welche Technologien zur Rettung des Planeten beitragen können, warum Startups dabei nach ihrer Ansicht eine untergeordnete Rolle spielen und wie sich die Coronakrise auf ihre Pläne auswirkt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Startups können reichlich wenig zur Lösung der Umweltprobleme beitragen“

  • „Die Erfolgsrezepte aus der digitalen Plattform-Industrie der vergangenen zwei Jahrzehnte lassen sich nicht eins zu eins auf die Bereiche Klima und Gesundheit übertragen“, sagt Felix Staeritz der gemeinsam mit Sven Jungmann das Buch „FightBack Now“ geschrieben hat.
  • Darüber hinaus überforderten diese komplexen Bereiche ausschließlich VC-finanzierte Startups, meint er weiters: Zu viele Stakeholder müssten eingebunden werden, zu viel Kapital sei – etwa für klinische Studien – erforderlich und zu viele kleinteilige regulative Anforderungen seien zu erfüllen, bevor erste Erlöse fließen.
  • Die beiden Autoren plädieren für die neue Asset Klasse „Corporate Venture Building“ und bieten einen Leitfaden, wie Konzerne gemeinsam mit erfolgreichen Unternehmern aus der Digitalindustrie in eigenen Ausgründungen jenseits des Kerngeschäfts neue Lösungen für Klima und Gesundheit entwickeln, vermarkten und skalieren.
  • Ziel sei eine Optimierung des Bestands durch digitale, datenbasierte Vernetzungen – und damit verbundene Effizienzsprünge, wie es von den Autoren heißt.
  • Im Q&A mit dem brutkasten verraten die Autoren, was ihr Buch von anderen Umwelt-Ratgebern unterscheidet, welche Technologien zur Rettung des Planeten beitragen können, warum Startups dabei nach ihrer Ansicht eine untergeordnete Rolle spielen und wie sich die Coronakrise auf ihre Pläne auswirkt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Startups können reichlich wenig zur Lösung der Umweltprobleme beitragen“

  • „Die Erfolgsrezepte aus der digitalen Plattform-Industrie der vergangenen zwei Jahrzehnte lassen sich nicht eins zu eins auf die Bereiche Klima und Gesundheit übertragen“, sagt Felix Staeritz der gemeinsam mit Sven Jungmann das Buch „FightBack Now“ geschrieben hat.
  • Darüber hinaus überforderten diese komplexen Bereiche ausschließlich VC-finanzierte Startups, meint er weiters: Zu viele Stakeholder müssten eingebunden werden, zu viel Kapital sei – etwa für klinische Studien – erforderlich und zu viele kleinteilige regulative Anforderungen seien zu erfüllen, bevor erste Erlöse fließen.
  • Die beiden Autoren plädieren für die neue Asset Klasse „Corporate Venture Building“ und bieten einen Leitfaden, wie Konzerne gemeinsam mit erfolgreichen Unternehmern aus der Digitalindustrie in eigenen Ausgründungen jenseits des Kerngeschäfts neue Lösungen für Klima und Gesundheit entwickeln, vermarkten und skalieren.
  • Ziel sei eine Optimierung des Bestands durch digitale, datenbasierte Vernetzungen – und damit verbundene Effizienzsprünge, wie es von den Autoren heißt.
  • Im Q&A mit dem brutkasten verraten die Autoren, was ihr Buch von anderen Umwelt-Ratgebern unterscheidet, welche Technologien zur Rettung des Planeten beitragen können, warum Startups dabei nach ihrer Ansicht eine untergeordnete Rolle spielen und wie sich die Coronakrise auf ihre Pläne auswirkt.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Startups können reichlich wenig zur Lösung der Umweltprobleme beitragen“

  • „Die Erfolgsrezepte aus der digitalen Plattform-Industrie der vergangenen zwei Jahrzehnte lassen sich nicht eins zu eins auf die Bereiche Klima und Gesundheit übertragen“, sagt Felix Staeritz der gemeinsam mit Sven Jungmann das Buch „FightBack Now“ geschrieben hat.
  • Darüber hinaus überforderten diese komplexen Bereiche ausschließlich VC-finanzierte Startups, meint er weiters: Zu viele Stakeholder müssten eingebunden werden, zu viel Kapital sei – etwa für klinische Studien – erforderlich und zu viele kleinteilige regulative Anforderungen seien zu erfüllen, bevor erste Erlöse fließen.
  • Die beiden Autoren plädieren für die neue Asset Klasse „Corporate Venture Building“ und bieten einen Leitfaden, wie Konzerne gemeinsam mit erfolgreichen Unternehmern aus der Digitalindustrie in eigenen Ausgründungen jenseits des Kerngeschäfts neue Lösungen für Klima und Gesundheit entwickeln, vermarkten und skalieren.
  • Ziel sei eine Optimierung des Bestands durch digitale, datenbasierte Vernetzungen – und damit verbundene Effizienzsprünge, wie es von den Autoren heißt.
  • Im Q&A mit dem brutkasten verraten die Autoren, was ihr Buch von anderen Umwelt-Ratgebern unterscheidet, welche Technologien zur Rettung des Planeten beitragen können, warum Startups dabei nach ihrer Ansicht eine untergeordnete Rolle spielen und wie sich die Coronakrise auf ihre Pläne auswirkt.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Startups können reichlich wenig zur Lösung der Umweltprobleme beitragen“

  • „Die Erfolgsrezepte aus der digitalen Plattform-Industrie der vergangenen zwei Jahrzehnte lassen sich nicht eins zu eins auf die Bereiche Klima und Gesundheit übertragen“, sagt Felix Staeritz der gemeinsam mit Sven Jungmann das Buch „FightBack Now“ geschrieben hat.
  • Darüber hinaus überforderten diese komplexen Bereiche ausschließlich VC-finanzierte Startups, meint er weiters: Zu viele Stakeholder müssten eingebunden werden, zu viel Kapital sei – etwa für klinische Studien – erforderlich und zu viele kleinteilige regulative Anforderungen seien zu erfüllen, bevor erste Erlöse fließen.
  • Die beiden Autoren plädieren für die neue Asset Klasse „Corporate Venture Building“ und bieten einen Leitfaden, wie Konzerne gemeinsam mit erfolgreichen Unternehmern aus der Digitalindustrie in eigenen Ausgründungen jenseits des Kerngeschäfts neue Lösungen für Klima und Gesundheit entwickeln, vermarkten und skalieren.
  • Ziel sei eine Optimierung des Bestands durch digitale, datenbasierte Vernetzungen – und damit verbundene Effizienzsprünge, wie es von den Autoren heißt.
  • Im Q&A mit dem brutkasten verraten die Autoren, was ihr Buch von anderen Umwelt-Ratgebern unterscheidet, welche Technologien zur Rettung des Planeten beitragen können, warum Startups dabei nach ihrer Ansicht eine untergeordnete Rolle spielen und wie sich die Coronakrise auf ihre Pläne auswirkt.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Startups können reichlich wenig zur Lösung der Umweltprobleme beitragen“

  • „Die Erfolgsrezepte aus der digitalen Plattform-Industrie der vergangenen zwei Jahrzehnte lassen sich nicht eins zu eins auf die Bereiche Klima und Gesundheit übertragen“, sagt Felix Staeritz der gemeinsam mit Sven Jungmann das Buch „FightBack Now“ geschrieben hat.
  • Darüber hinaus überforderten diese komplexen Bereiche ausschließlich VC-finanzierte Startups, meint er weiters: Zu viele Stakeholder müssten eingebunden werden, zu viel Kapital sei – etwa für klinische Studien – erforderlich und zu viele kleinteilige regulative Anforderungen seien zu erfüllen, bevor erste Erlöse fließen.
  • Die beiden Autoren plädieren für die neue Asset Klasse „Corporate Venture Building“ und bieten einen Leitfaden, wie Konzerne gemeinsam mit erfolgreichen Unternehmern aus der Digitalindustrie in eigenen Ausgründungen jenseits des Kerngeschäfts neue Lösungen für Klima und Gesundheit entwickeln, vermarkten und skalieren.
  • Ziel sei eine Optimierung des Bestands durch digitale, datenbasierte Vernetzungen – und damit verbundene Effizienzsprünge, wie es von den Autoren heißt.
  • Im Q&A mit dem brutkasten verraten die Autoren, was ihr Buch von anderen Umwelt-Ratgebern unterscheidet, welche Technologien zur Rettung des Planeten beitragen können, warum Startups dabei nach ihrer Ansicht eine untergeordnete Rolle spielen und wie sich die Coronakrise auf ihre Pläne auswirkt.